SMM, 24 сентября:
По мере того как сентябрь подходит к концу, оглядываясь на рынок алюминиевой заготовки в Китае в этом месяце, двумя ключевыми словами, наиболее точно его характеризующими, стали «восстановление» и «борьба». С одной стороны, перебои на стороне предложения поэтапно усиливались, а запасы перешли от непрерывного накопления к сокращению, что означает маржинальное улучшение. На фоне предвыходного пополнения запасов со стороны downstream-отраслей отгрузки со складов росли две недели подряд в течение месяца. С другой стороны, после V-образного восстановления переработочные надбавки вновь откатились, поскольку противостояние продавцов и покупателей не прекращалось. С входом в окно «двойных праздников» траектория перебоев предложения на протяжении сентября и переменные предложения вокруг праздника Национального дня стали ключевыми нитями для оценки перспектив рынка.
1. Цены на алюминий откатываются после быстрого роста; переработочные надбавки после V-образного восстановления вновь возвращаются к борьбе
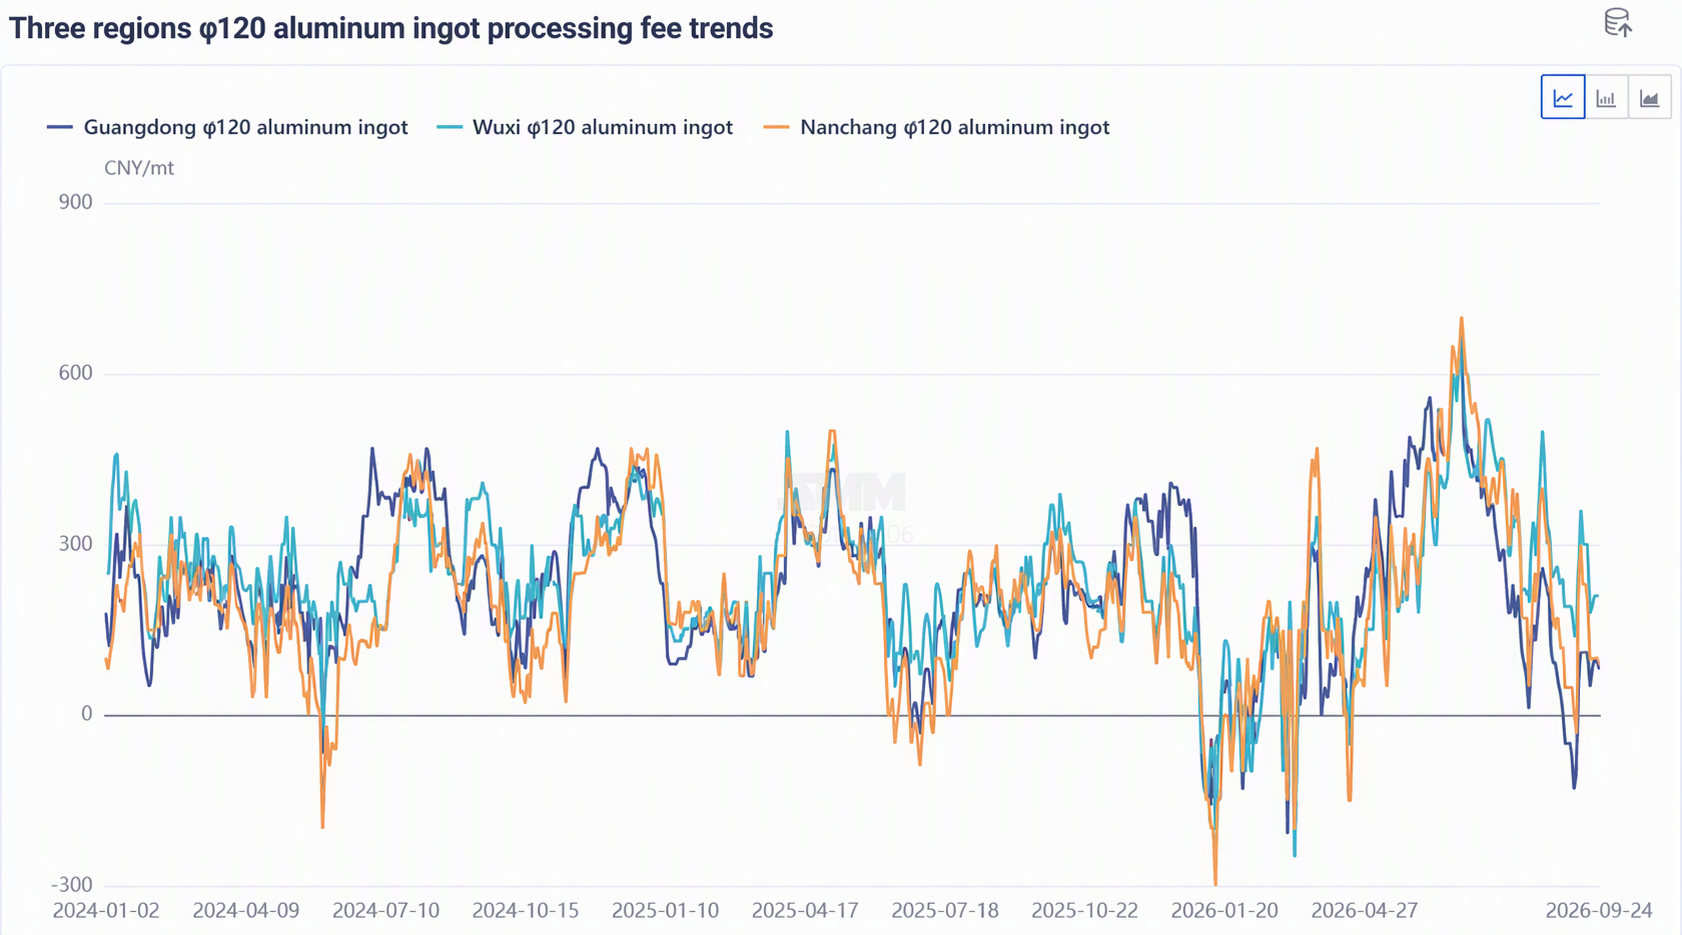
В первой половине сентября цены на алюминий сохраняли сильный импульс: спотовые цены SMM на алюминий A00 кратковременно поднимались до 24 800 юаней/т. Готовность downstream-сектора принимать высокие цены на алюминий заметно снизилась, и в сочетании с инерционным расширением предложения переработочные надбавки на алюминиевую заготовку φ120 в Фошане однажды обвалились до дисконта более 100 юаней/т, сделав «скидку за объём» рыночной нормой. К середине месяца цены на алюминий откатились от максимумов, готовность downstream к закупкам соответственно восстановилась, и постепенно началось предвыходное пополнение запасов. Переработочные надбавки отскочили от перепроданных уровней, и к 17 сентября надбавки во всех трёх регионах вернулись в положительную зону. Однако восстановление оказалось недолгим: на этой неделе цены на алюминий стабилизировались около 24 200 юаней/т, тогда как заводы по выпуску заготовки в Гуанси и Юньнани, ранее проходившие кратковременное техобслуживание, возобновили производство. Предложение немного восстановилось, вновь появилось давление по поступлениям, что снова отправило переработочные надбавки во всех трёх регионах вниз; при этом Наньчан показал самое сильное снижение среди регионов.
Откат переработочных надбавок во второй половине месяца был обусловлен двумя основными факторами: во‑первых, предвыходное пополнение запасов downstream вошло в финальную стадию и проходило преимущественно под давлением на снижение цен и закупками на низких уровнях, что ослабило готовность к покупкам. В Южном Китае высокие премии по фьючерсам стимулировали хеджирующие позиции фиксировать прибыль на повышенных уровнях и продавать по более низким ценам, из‑за чего поставщики не смогли удерживать цены и были вынуждены пассивно снижать котировкиВо-вторых, общий масштаб сокращения производства алюминиевых заготовок в Китае в сентябре был ограниченным, и на прошлой неделе плата за переработку после перепроданного отскока подверглась рациональной коррекции, что отражает отсутствие фундаментального разворота в ситуации избыточного предложения. Примечательно, что откат платы за переработку указывает на недостаточную устойчивость восстановления. Если накопление запасов, вызванное праздниками, произойдёт как обычно, послерождественское пополнение запасов будет исчерпано, а спрос продемонстрирует откат, плата за переработку останется под давлением снижения.
2. Запасы переходят от накопления к сокращению; абсолютные уровни остаются на максимумах за аналогичный период последних трёх лет
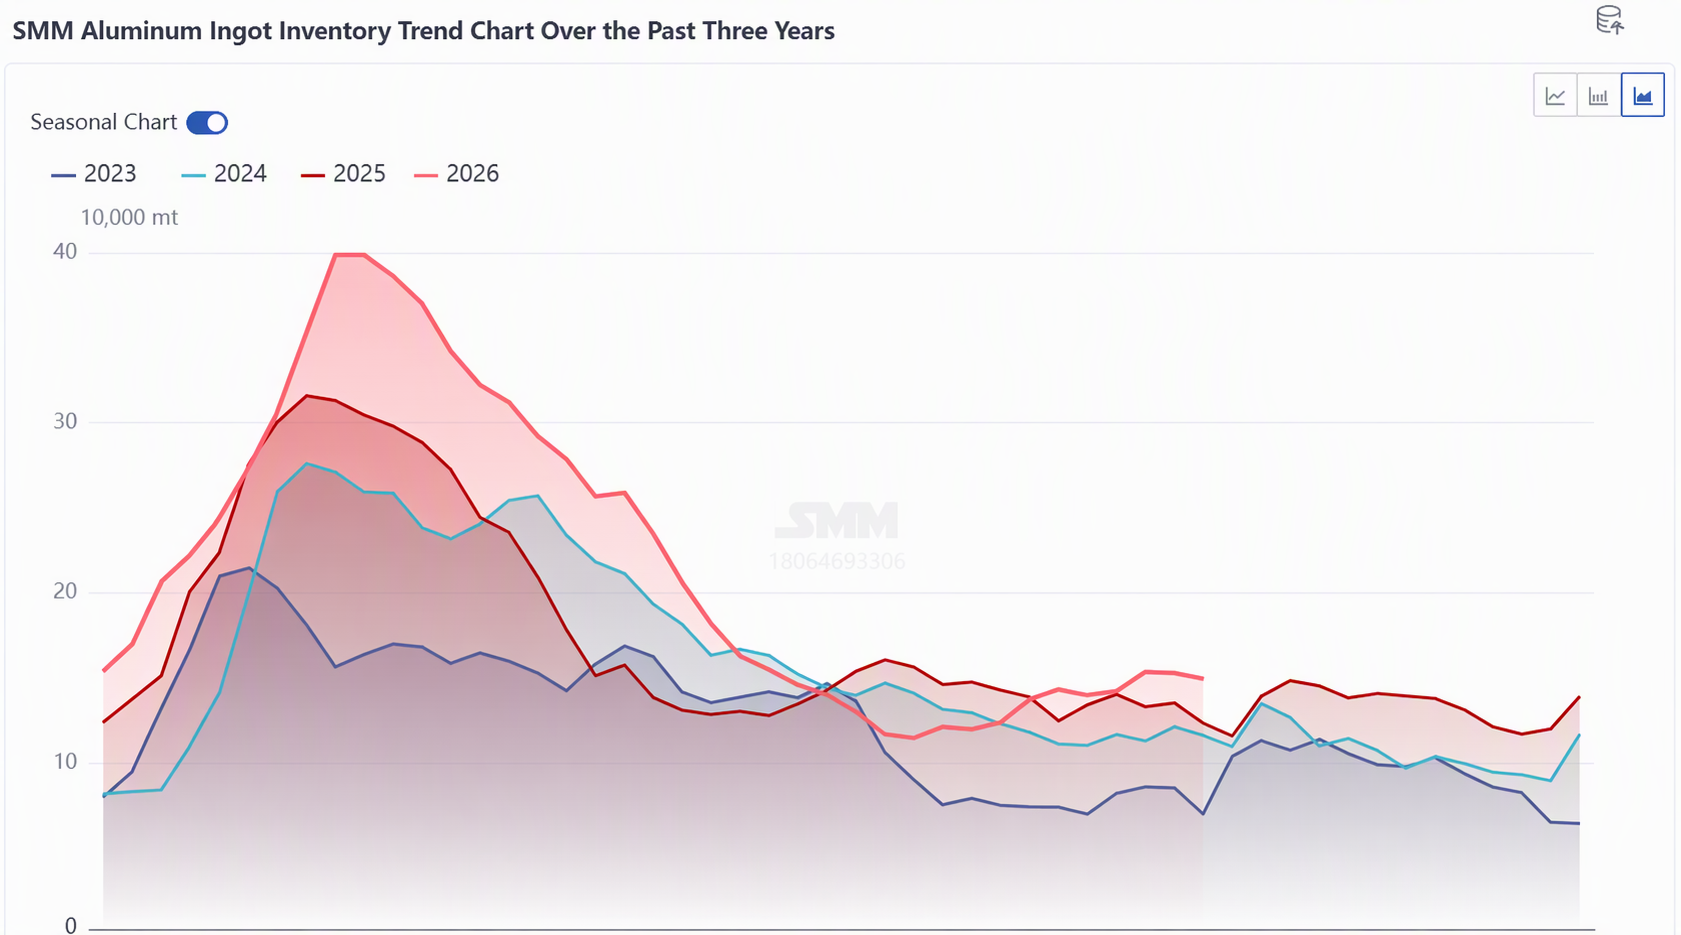
С точки зрения запасов, запасы алюминиевых заготовок в Китае в сентябре проследили полную модель «сначала накопление, затем сокращение». В первой половине — середине сентября инерционное расширение предложения в сочетании с неудовлетворительным спросом в пиковый сезон подтолкнуло социальные запасы алюминиевых заготовок к поэтапному максимуму. В Фошане концентрированное поступление вагонов и пассивный ввоз прямых поставок грузовиками привели к наибольшему накоплению запасов среди всех регионов потребления. Поворотный момент наступил в середине-конце сентября. Во-первых, откат цен на алюминий стимулировал готовность переработчиков к закупкам. С приближением праздников Середины осени и Национального дня предпраздничное пополнение запасов постепенно началось. С 15 по 21 сентября отгрузки алюминиевых заготовок со складов в Китае достигли 45 100 тонн, увеличившись на 6 200 тонн по сравнению с предыдущей неделей, что стало второй неделей восстановления подряд, при этом Фошань был основным источником роста отгрузок. Во-вторых, со стороны предложения поэтапное техническое обслуживание на заводах по производству заготовок на юго-западе Китая и замедление роста производства ослабили давление входящих поставок на марже.
По состоянию на 24 сентября запасы алюминиевых заготовок в основных регионах потребления Китая составили 149 000 тонн, завершив предыдущую серию накопления запасов, но всё ещё примерно на 26 000 тонн выше, чем за аналогичный период 2025 года, что является самым высоким уровнем за аналогичный период последних трёх лет. Сторона спроса также показала улучшение. На этой неделе операционная загрузка ведущих перерабатывающих алюминиевых предприятий Китая продолжила восстановление. Внутри этого сегмент алюминиевого экструдирования восстановился относительно заметно благодаря промышленным заказам на экструзию, тогда как строительная экструзия оставалась слабой. Эффект опережающего влияния предпраздничного пополнения запасов на спрос нельзя игнорировать, и устойчивость сокращения запасов всё ещё требует проверки. На фоне продолжающегося предпраздничного накопления запасов и ограниченного роста предложения ожидается, что на следующей неделе перед праздником запасы продолжат сокращаться. Следует обратить внимание на интенсивность пополнения запасов в нижних звеньях, реализацию сокращения производства на юго-западе Китая, а также на давление, связанное с концентрированным поступлением продукции после праздника и обычным для праздничного периода накоплением запасов.
III. Панорама предложения: противостояние инерции высокой базы и поэтапного сокращения
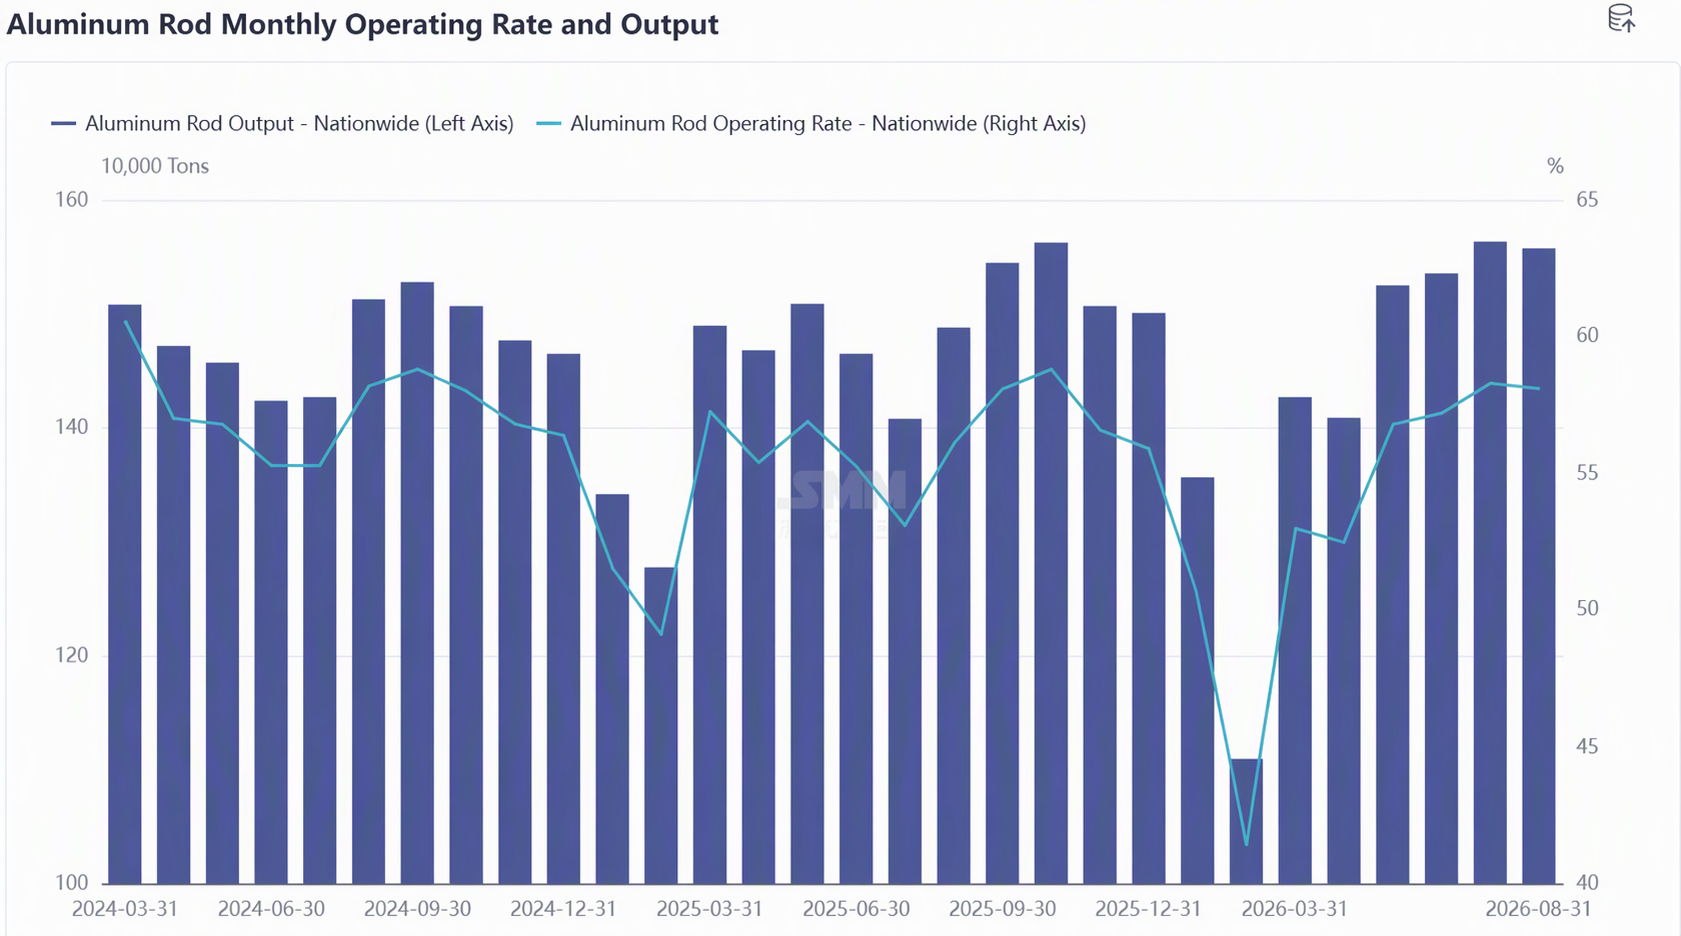
Во-первых, база предложения остаётся высокой. По статистике SMM, совокупный объём производства первичных алюминиевых заготовок в Китае в январе–августе 2026 года достиг 11,487 млн тонн, увеличившись на 0,4% в годовом выражении. Благодаря высоким показателям платы за переработку во втором квартале предложение алюминиевых заготовок в Китае сохраняло восходящую инерцию в июле–августе, а коэффициент загрузки мощностей достиг нового максимума за год и одновременно самого высокого уровня за аналогичный период за последние три года. Запаздывающий характер корректировки предложения в сегменте алюминиевых заготовок означал, что в начале сентября производство оставалось в фазе высокого выпуска, доля жидкого алюминия на алюминиевых предприятиях сохранялась высокой, а жёсткость предложения оставалась значительной.
Во-вторых, ремонтные работы на юго-западе Китая и логистические сбои стали основными факторами предельного сокращения в течение месяца. В первой–середине сентября на юго-западе Китая последовательно появлялись сообщения о сокращении и приостановке производства на заводах по выпуску заготовок: в Гуанси 5–6 заводов временно остановили производство из-за ремонта газопроводов и планового технического обслуживания, а в Юньнани на 1–2 заводах суточный выпуск сократился из-за очистки печей и других причин. В основном это были заводы по выпуску строительных заготовок, расположенные ниже по цепочке от операций с жидким алюминием нескольких крупных алюминиевых предприятий, при этом другие системы также в определённой степени пострадали. Судя по циклам технического обслуживания, подавляющее большинство составляли краткосрочные периоды ремонта продолжительностью 5–10 дней, что представляло собой предельное сокращение производства. К концу сентября лишь немногие заводы ещё не возобновили производство, тогда как остальные вернулись к обычному графику. На нескольких алюминиевых предприятиях объём литья слитков несколько увеличился из-за технического обслуживания на нижестоящих заводах по выпуску заготовок. Кроме того, в течение месяца на юго-западе Китая наблюдались сбои в сегменте исходящей логистики: рост транспортных расходов в сочетании с приоритетным распределением автомобилей «зелёного коридора» затруднял поиск подходящих транспортных мощностей. Некоторые партии грузов были заблокированы, пассивно задержаны или перенаправлены на склады, что объективно отсрочило концентрированное поступление товаров в районы потребления. В целом SMM ожидает, что в сентябре коэффициент загрузки мощностей по производству алюминиевых заготовок в Китае снизится с высоких уровней примерно до 56,9%, а предложение несколько ослабнет. Однако из-за относительно коротких циклов технического обслуживания и быстрого возобновления производства месячное сокращение предложения будет относительно ограниченным, и картина избыточного предложения принципиально не изменилась.
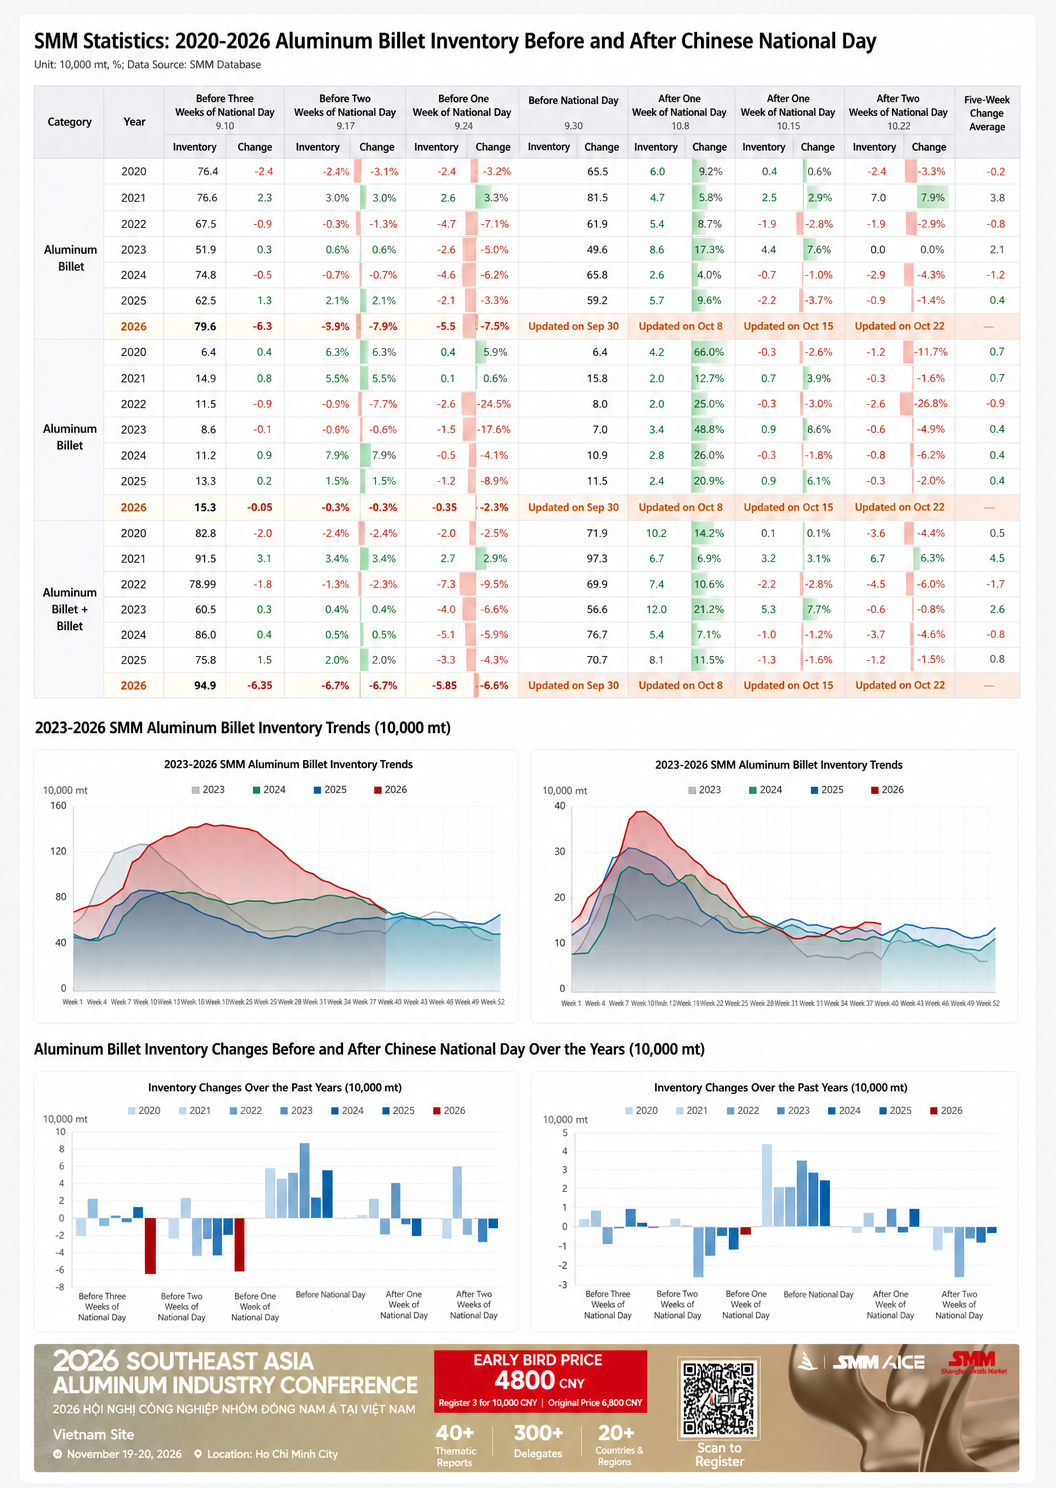
В-третьих, вокруг праздника — Национального дня КНР — появляются переменные со стороны предложения.Согласно отзывам участников рынка, в период праздника заводы по производству заготовок, работающие в связке с некоторыми крупными алюминиевыми комбинатами Китая, особенно на юго-западе страны, могут расширить сокращение производства. Если это будет реализовано, то станет наиболее значимой переменной сокращения предложения в октябре, однако пока это находится лишь на стадии ожиданий и до праздника влияния не оказывает. В то же время темпы переработки жидкого алюминия на большинстве комбинатов, как ожидается, в праздничный период останутся стабильными. Опросы показывают, что часть перерабатывающих отраслей не планирует останавливать производство на праздники и продолжит работу, тогда как праздничные графики непосредственно связанных с алюминиевыми заготовками отраслей, таких как экструзия, остаются разнородными. Если производственные графики заводов по выпуску заготовок будут сохранены, а остановки у переработчиков увеличатся, праздничный дисбаланс спроса и предложения усилит давление накопления запасов.
IV. Прогноз на период «двойного праздника» и после него: инерция накопления запасов в праздники против ожиданий сокращения предложения
Если смотреть на период вокруг «двойного праздника», темпы disruptions на стороне предложения остаются ключевой переменной, определяющей динамику рынка. В праздничный период, как показывают исторические сезонные закономерности, запасы алюминиевых заготовок в Китае обычно имеют тенденцию к накоплению во время праздника по случаю Национального дня КНР, и этот год вряд ли станет исключением: отгрузки со складов заметно ослабнут из-за праздничных остановок или сокращения производства у переработчиков, тогда как поступление товаров столкнется с неопределенностью из-за disruptions поставок на юго-западе Китая и корректировок распределения грузов перед праздником. Тем не менее общее направление накопления запасов относительно очевидно, и абсолютный уровень запасов может еще вырасти, оказывая давление на спотовый рынок после праздника.
После праздника три ключевые переменные будут определять эластичность рынка. Во-первых, реализация сокращения производства на юго-западе Китая. Если расширенное сокращение производства на заводах по выпуску заготовок, работающих в связке с некоторыми крупными комбинатами, действительно произойдет, как ожидается, в период праздника по случаю Национального дня КНР, а также с учетом ослабления готовности заводов по выпуску заготовок производить на фоне низкой маржи переработки, сокращение предложения окажет определенную поддержку послепраздничным сборам за переработку. Во-вторых, темпы переработки запасов после праздников. Если предпраздничное накопление запасов уже поглотило часть спроса пикового сезона, то скорость восстановления отгрузок со складов после праздников может замедлиться, что требует осторожности в отношении второго подтверждения «слабых результатов в пиковый сезон». В-третьих, изменение ценового центра алюминия. В настоящее время цены на алюминий колеблются около 24 200 юаней за тонну. Если после праздников ценовой центр алюминия снова сместится вверх, готовность downstream к закупкам останется подавленной, а потенциал роста платы за обработку также будет ограничен.
В целом, в сентябре рынок алюминиевых заготовок добился перехода от накопления запасов к их сокращению и V-образного восстановления платы за обработку благодаря сочетанию перебоев в поставках и предпраздничного накопления запасов. Однако базовая структура избыточного предложения остаётся неизменной: запасы по-прежнему выше уровня прошлого года, а плата за обработку вернулась к низким значениям. Накопление запасов в период праздника «Двойного фестиваля» практически неизбежно. Ключ к динамике рынка после праздников заключается в соотношении между фактическим осуществлением сокращения производства на юго-западе Китая и темпами восстановления конечного спроса. Мы рекомендуем участникам рынка обратить внимание на степень несоответствия между производственными графиками заводов по выпуску заготовок и праздничными графиками downstream, на давление концентрированного поступления товаров после праздников, а также на фактическое влияние сокращения производства на юго-западе Китая на сторону предложения.
Источник данных: SMM