

После того как в августе спред цен между горячекатаным рулоном и арматурой 2026 года взлетел до годового максимума, за последний месяц он откатился назад, что в основном обусловлено изменением относительной силы спроса на холодно- и горячекатаный прокат и корректировкой структуры предложения на металлургических заводах.
В августе рынок торговался исходя из логики слабого сектора недвижимости и устойчивой обрабатывающей промышленности, поддерживаемой экспортными заказами на листовой и толстолистовой прокат, что сделало горячекатаный рулон значительно сильнее арматуры и подтолкнуло спред вверх. С наступлением сентября традиционный пиковый сезон постепенно материализовался: ускоренное завершение инфраструктурных проектов повысило видимый спрос на арматуру, сделки на строительных площадках восстановились, а сокращение запасов арматуры ускорилось. В отличие от этого, горячекатаный рулон столкнулся с зарубежными торговыми барьерами, оказывающими давление на экспорт, а заказы со стороны автомобильной промышленности и производства бытовой техники не оправдали ожиданий, что привело к ослаблению downstream-спроса и отсутствию восходящего импульса в ценах на горячекатаный рулон. Тем временем ранее повышенный спред стимулировал металлургические заводы перераспределять жидкий чугун, увеличивая производство горячекатаного рулона, тогда как устойчивые убытки по арматуре привели к сокращению производства. Это изменение динамики спроса и предложения привело к сужению спреда с максимумов.
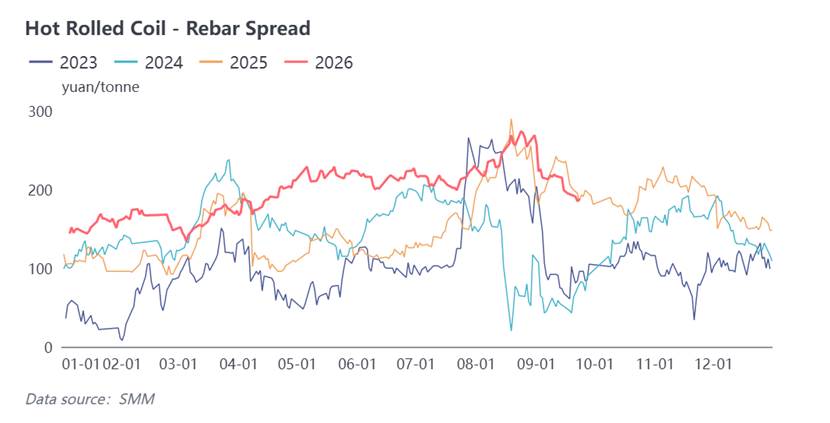
Если смотреть на октябрь, спред цен между горячекатаным рулоном и арматурой, вероятно, сохранит колебательную тенденцию с постепенно снижающимся центром, что делает возврат к августовским максимумам маловероятным. Со стороны спроса октябрь остается окном для инфраструктурного строительства, однако понижение температуры в северном Китае будет постепенно ограничивать активность на площадках, ослабляя рост видимого спроса на арматуру по сравнению с предыдущим месяцем. Для горячекатаного рулона вряд ли стоит ожидать более сильного, чем ожидалось, восстановления в downstream-обработке, а экспортное давление сохраняется. Со стороны предложения давление от ранее перераспределенного в пользу горячекатаного рулона производства на металлургических заводах продолжит высвобождаться, а возобновление производства арматуры по мере восстановления прибыли будет дополнительно сжимать спред.
Однако снижение спреда имеет нижнюю поддержку, поскольку затраты на прокатку горячекатаного рулона естественно выше, чем у арматуры, с исторически разумным центром около 120–180 юаней за тонну, что делает значительную инверсию маловероятной. В целом ожидается, что спред цен между горячекатаным рулоном и арматурой в октябре будет консолидироваться в диапазоне 150–200 юаней за тонну при продолжении мониторинга видимого спроса на холодно- и горячекатаный прокат, запасов и темпов перераспределения жидкого чугуна на металлургических заводах.
[SMM анализ] Спред цен горячекатаный рулон-арматура отступает от максимумов, вероятно дальнейшее сужение в октябре
Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.
По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
10 минут назад
[SMM Steel]
Читать далее
[SMM Steel]
[Арматура] Сегодня экспортные котировки на арматуру в порту Тяньцзинь незначительно снизились на 1 долл. США за тонну, при этом общий диапазон цен сделок составил 480–485 долл. США за тонну. У нескольких заводов в последнее время поступление заказов было относительно хорошим, и они ожидают, что в дальнейшем цены укрепятся, при этом некоторые повысили свои предложения. Что касается сделок, экспортеры сообщили, что сегодня и рыночные запросы, и сделки были умеренными, без заметного роста объемов.
10 минут назад

10 минут назад
[SMM Steel]
Читать далее
[SMM Steel]
[SMM Steel] Отзыв рынка: в настоящее время цена FOB на арматуру B500B спецификации Φ18 мм составляет 483 долл. США за тонну, порт погрузки — порт Тяньцзинь.
10 минут назад
12 минут назад
[SMM Steel]
Читать далее
[SMM Steel]
[Листы и плиты] Экспортные цены на горячекатаный рулон и другие листы и плиты сегодня немного снизились, некоторые цены упали на 1 долл./т. Цены сделок на горячекатаный рулон были сосредоточены в диапазоне 494–497 долл./т. Отзывы рынка на этой неделе показали, что количество запросов снизилось по сравнению с прошлой неделей, а некоторые цены сделок также снизились по сравнению с прошлой неделей.
12 минут назад
Зарегистрируйтесь, чтобы продолжить чтение
Получите доступ к последним данным по металлам и новой энергетике
Уже есть аккаунт?войдите здесь