В региональном разрезе Северная Америка (США + Канада + Мексика) в августе обошла Юго-Восточную Азию и вышла на первое место по экспорту с долей 23,9%, главным образом за счет сильного роста поставок в Мексику на 43,0%. Доля Юго-Восточной Азии снизилась до 23,7%, а Ближний Восток и Европа сократились на 15,4% каждая, став основными источниками общего месячного снижения. По странам Мексика вырвалась на первое место с 49 934 тоннами, увеличившись на 43,0% по сравнению с предыдущим месяцем, и стала основным драйвером роста в августе. В то же время экспорт в США резко упал с 16 240 тонн в июле до 7 192 тонн (-55,7%).
Августовский экспорт в Мексику вырос на 43,0% по сравнению с предыдущим месяцем и занял первое место, однако этот скачок был вызван не расширением спроса, а концентрированным опережающим вывозом на фоне ожиданий нового раунда пошлин на китайские товары. С 2026 года пошлины Мексики на китайскую продукцию повышались в три этапа: с января были введены пошлины в размере 10–50% примерно на 1 463 товарные позиции из стран, с которыми нет соглашений о свободной торговле; 24 апреля были введены дополнительные пошлины в размере 5–35% на 185 товарных позиций; а 18 августа агентство Bloomberg сообщило, что Мексика рассматривает дальнейшие торговые ограничения на сталь, автомобили и другую продукцию, при этом Министерство экономики подтвердило проведение консультаций с предприятиями. Это усилило ожидания повышения пошлин: экспортеры ускорили отгрузки до вступления пошлин в силу, а мексиканские импортеры заранее нарастили запасы в преддверии повышения тарифов. Августовский экспорт продемонстрировал импульсный всплеск, вопреки общему внутреннему тренду снижения на 3,3% м/м, при этом доля Мексики подскочила с 10,9% в июле до 16,0%. В более долгосрочной перспективе совокупный экспорт в Мексику за январь–август составил 307 304 т, снизившись на 4,3% г/г, отставая от общего экспорта (+19,2%) на 23 процентных пункта. Сосуществование совокупного снижения и одномесячного всплеска — именно результат действия двух противоположных сил: подавления тарифами в первом полугодии и ажиотажного спроса на новых ожиданиях в августе.
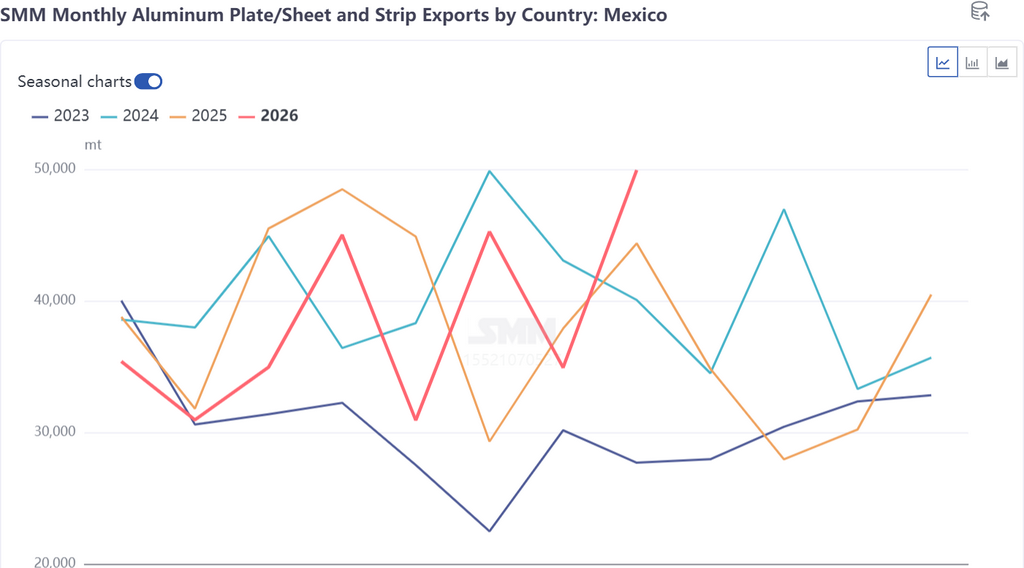
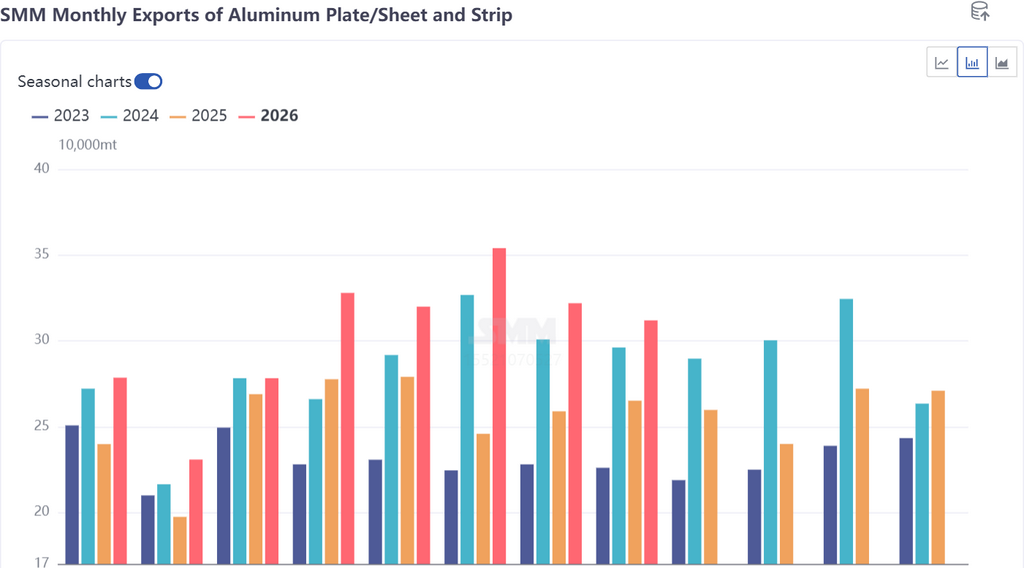
Во втором полугодии экспорт в США откатится к низким уровням, а расширяющееся соотношение цен SHFE/LME продолжит сдерживать новые заказы. Ожидается, что с сентября экспорт продолжит снижаться, а среднемесячный экспорт в четвёртом квартале окажется в диапазоне 260 000–300 000 т. С учётом прочной базы января–августа в 2,427 млн т и при нейтральной оценке на сентябрь–декабрь (среднемесячно 270 000 т, примерно 1,08 млн т за четыре месяца) годовой объём экспорта, как ожидается, всё же достигнет 3,45–3,6 млн т, превысив 3,07 млн т в 2025 году и, вероятно, превзойдя уровень 3,43 млн т в 2024 году. По рынкам: эффект ажиотажного спроса в Мексике, вероятно, сохранится примерно до четвёртого раунда американо-мексиканских переговоров в Вашингтоне (конец сентября), при этом сентябрьский экспорт в Мексику, как ожидается, останется на высоком уровне 45 000–50 000 т. В четвёртом квартале, если рамочное соглашение между США и Мексикой будет окончательно оформлено в конце года и Мексика введёт высокие пошлины на китайские сталь и алюминий в рамках раздела 232, экспорт в Мексику окажется под значительным давлением, а месячный центр может откатиться к 30 000–35 000 т. В средне- и долгосрочной перспективе база спроса Мексики в рамках nearshoring остаётся нетронутой, однако канал «реэкспорта в США через Мексику» постепенно блокируется правилами melt-and-pour. В сочетании с растущими тарифными барьерами доля китайских алюминиевых плит, листов и полос в Мексике, вероятно, будет снижаться, а экспорт всё больше будет зависеть от реального спроса со стороны местной переработки в Мексике.