SMM, 24 сентября 2026 года:
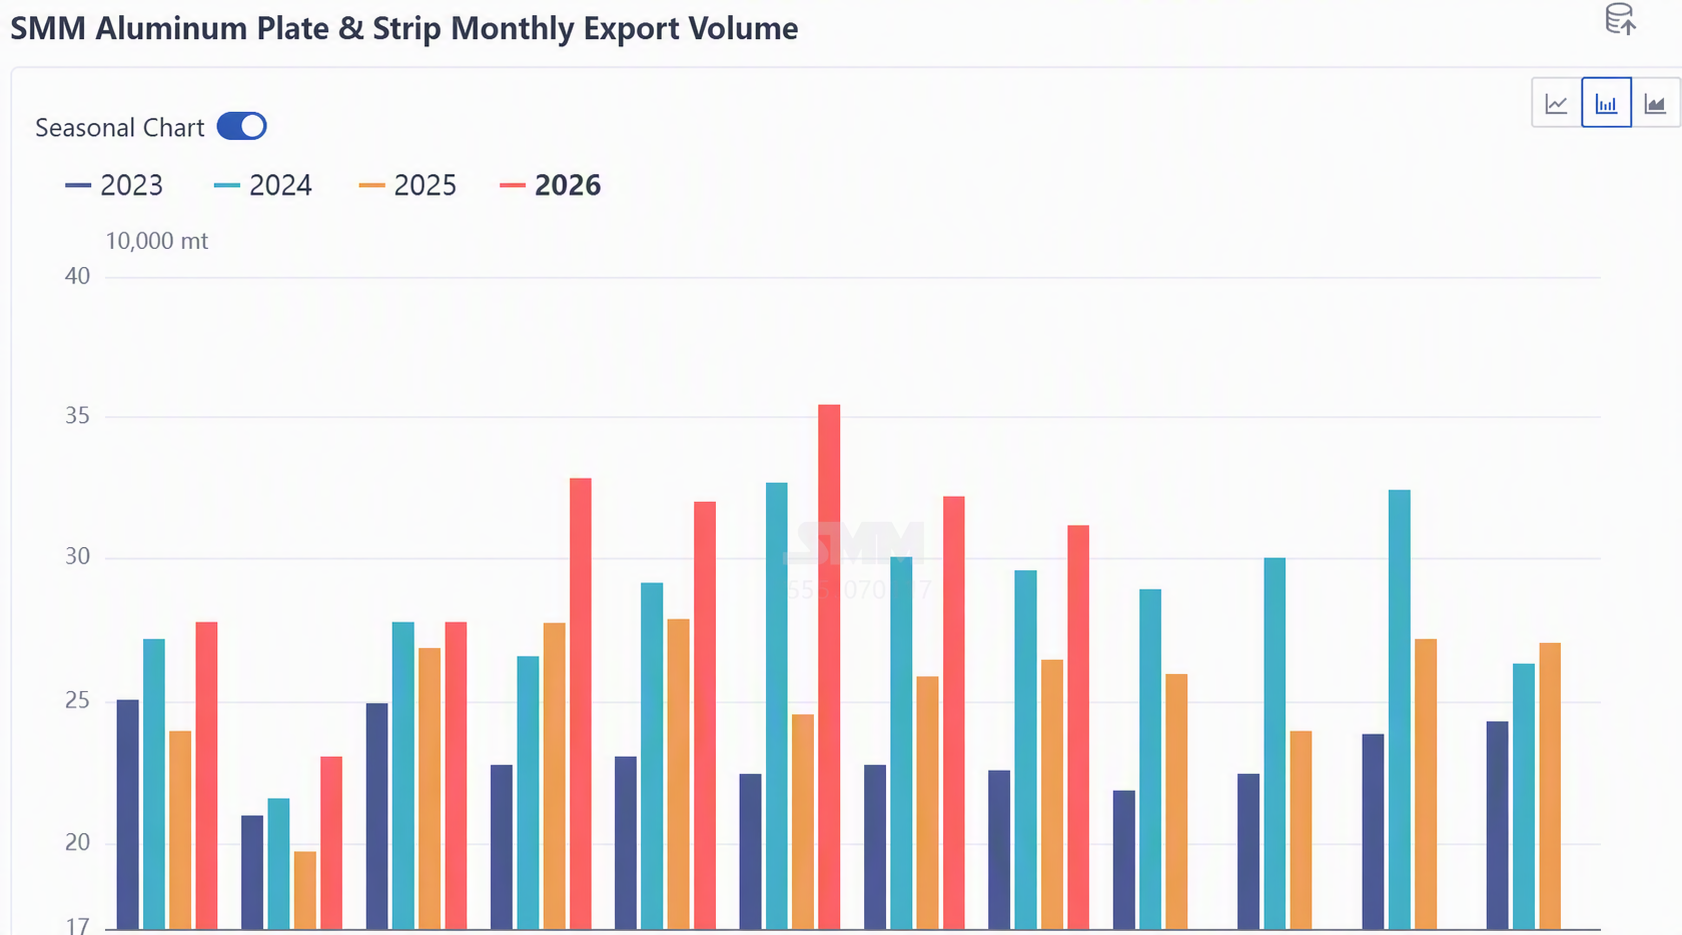
Данные таможни показывают, что экспорт алюминиевых плит, листов и полос из Китая в августе 2026 года составил 31,19 тыс. тонн, снизившись на 3,3% по сравнению с предыдущим месяцем (снижение на 1,07 тыс. тонн с 322,7 тыс. тонн в июле), но увеличившись на 17,7% в годовом исчислении. Это второе подряд месячное снижение после июльского отката на 9,0% в месячном исчислении, хотя темпы снижения заметно сузились, при этом экспорт в целом остается на исторически высоком уровне. За январь-август совокупный экспорт алюминиевых плит, листов и полос из Китая достиг 2,427 млн тонн, увеличившись на 19,3% в годовом исчислении, при этом база экспорта систематически выше по сравнению с аналогичным периодом прошлого года. Если посмотреть на месячную кривую экспорта, экспорт алюминиевых плит, листов и полос заметно вырос с апреля 2026 года, достигнув максимума с начала года в мае-июне (354 544 тонны в июне), после чего в июле-августе перешел в канал отступления от максимумов. Августовский показатель в 311 931 тонну составил 88% от июньского пика, но все же на 18% выше, чем за аналогичный период прошлого года (265 096 тонн).
В региональном разрезе Северная Америка (США + Канада + Мексика) обогнала Юго-Восточную Азию с долей 23,9% и стала крупнейшим экспортным регионом в августе, в основном благодаря сильному росту Мексики на +43,0%. Доля Юго-Восточной Азии сократилась до 23,7%, тогда как Ближний Восток и Европа упали на 15,4% и 15,4% соответственно, став основными источниками общего месячного снижения. По странам Мексика вышла на первое место с 49 934 тоннами, увеличившись на 43,0% в месячном исчислении, что сделало ее основным драйвером роста в августе. В то же время экспорт в США резко упал с 16 240 тонн в июле до 7 192 тонн (-55,7%).
Августовский экспорт Мексики вырос на 43,0% в месячном исчислении и занял первое место, однако этот скачок был вызван не расширением спроса, а скорее концентрированным опережающим маневром в ожидании нового раунда пошлин на Китай. С 2026 года пошлины Мексики на Китай повышались в три этапа: с января были введены пошлины в размере 10%-50% примерно на 1 463 товарные позиции для стран, не имеющих соглашений о свободной торговле; 24 апреля были введены дополнительные 5%-35% на 185 товарных позиций; а 18 августа Bloomberg сообщил, что Мексика рассматривает дальнейшие торговые ограничения на такие товары, как сталь и автомобили, при этом Министерство экономики подтвердило проведение консультаций с предприятиями. Это вызвало ожидания повышения тарифов — экспортёры ускорили отгрузки до вступления тарифов в силу, а мексиканские импортёры заранее нарастили запасы перед повышением, что привело к импульсному всплеску экспорта в августе. На фоне снижения общего экспорта Китая на 3,3% м/м Мексика единственная продемонстрировала противоположную динамику: её доля подскочила с 10,9% в июле до 16,0%. В более долгосрочной перспективе совокупный экспорт в Мексику за январь–август составил 307 304 тонны, снизившись на 4,3% г/г, что на 23 процентных пункта хуже общего роста экспорта (+19,2%). Одновременное сочетание накопленного снижения и одномесячного всплеска — именно результат действия двух противоположных сил: сдерживающего влияния тарифов в первом полугодии и опережающих закупок, вызванных новыми ожиданиями в августе.
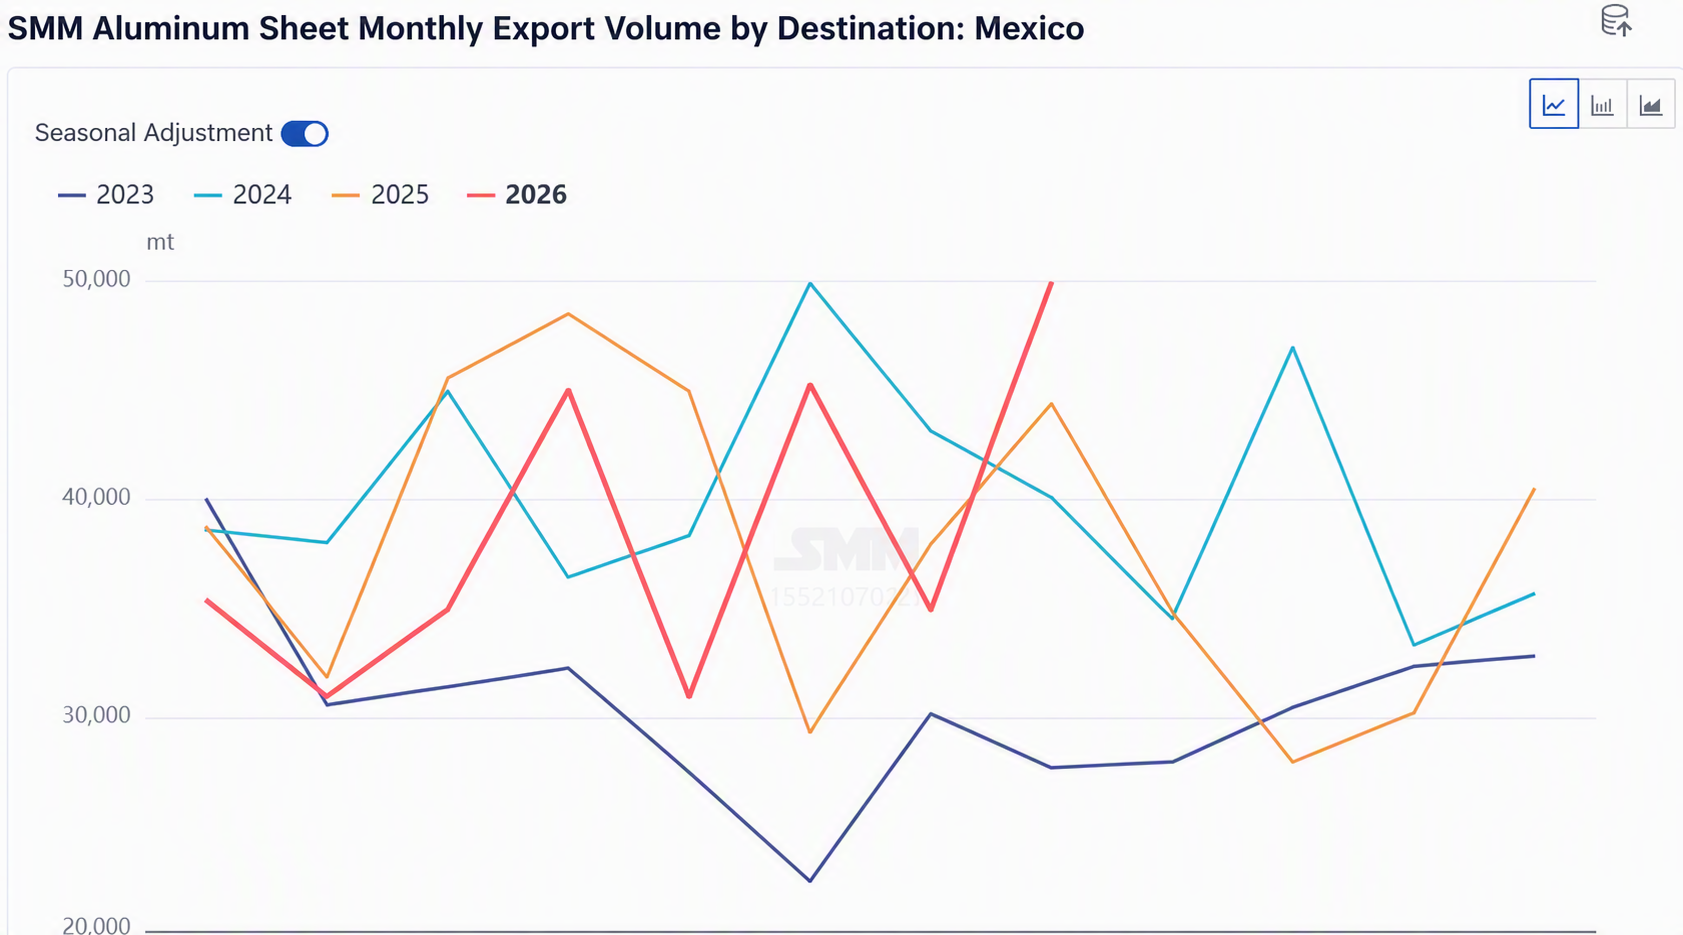
В перспективе второго полугодия экспорт в США, как ожидается, откатится к низким уровням. Расширяющееся соотношение цен SHFE/LME продолжит давить на новые заказы. Ожидается, что с сентября экспорт продолжит снижаться, а среднемесячный экспорт в четвёртом квартале окажется в диапазоне 260 000–300 000 тонн. Учитывая прочную базу в 2,427 млн тонн за январь–август и нейтральную оценку на сентябрь–декабрь (среднемесячно 270 000 тонн, всего около 1,08 млн тонн за четыре месяца), экспорт по итогам года всё же ожидается на уровне 3,45–3,6 млн тонн, что превысит 3,07 млн тонн в 2025 году и, вероятно, превзойдёт 3,43 млн тонн в 2024 году. По рынкам: эффект опережающих закупок в Мексике, вероятно, сохранится примерно до четвёртого раунда американо-мексиканских переговоров в Вашингтоне (конец сентября), при этом экспорт в Мексику в сентябре, как ожидается, останется на высоком уровне 45 000–50 000 тонн. С началом четвёртого квартала, если рамочное соглашение между США и Мексикой будет окончательно оформлено в конце года и Мексика введёт высокие тарифы на китайскую сталь и алюминий в соответствии с разделом 232, экспорт в Мексику окажется под значительным давлением, а среднемесячный показатель может откатиться до 30 000–35 000 тонн. В средне- и долгосрочной перспективе база производственного спроса в Мексике в рамках nearshoring остаётся нетронутой, однако канал «перевалки в США через Мексику» постепенно блокируется правилами выплавки и литья. В сочетании с растущими тарифными барьерами доля китайских алюминиевых плит, листов и полос в Мексике, вероятно, будет снижаться, а экспорт всё больше будет зависеть от реального спроса со стороны местной переработки в Мексике.