В предыдущие годы «сентябрьско-октябрьский пиковый сезон» знаменовал начало нового холодильного года, при этом заказы на рынке медных труб и фитингов и загрузка производственных мощностей были заметно высокими. В прошлом октябре этот период считался самым вялым «октябрьским пиковым сезоном» по загрузке мощностей в производстве медных труб за последние годы. В этом году на фоне сокращения темпов снижения производства кондиционеров в годовом исчислении и перехода октябрьских производственных планов в положительную зону по сравнению с прошлым годом график выходных на праздники у 13 предприятий по выпуску медных труб, опрошенных SMM, в целом оказался более плотным, чем в прошлом году —четыре предприятия в Восточном Китае продолжали работу в период национальных праздников без выходных, а средняя продолжительность праздничных дней по выборке составила около 3,3 дня, что примерно на 0,6 дня меньше, чем в прошлом году. Ожидается, что в октябре загрузка мощностей в отрасли медных труб стабилизируется по сравнению с предыдущим месяцем, а темпы снижения в годовом исчислении значительно сократятся, однако заказы пока не демонстрируют существенного улучшения, и сила «октябрьского пикового сезона» еще требует подтверждения.
1. Продолжительность праздничных дней
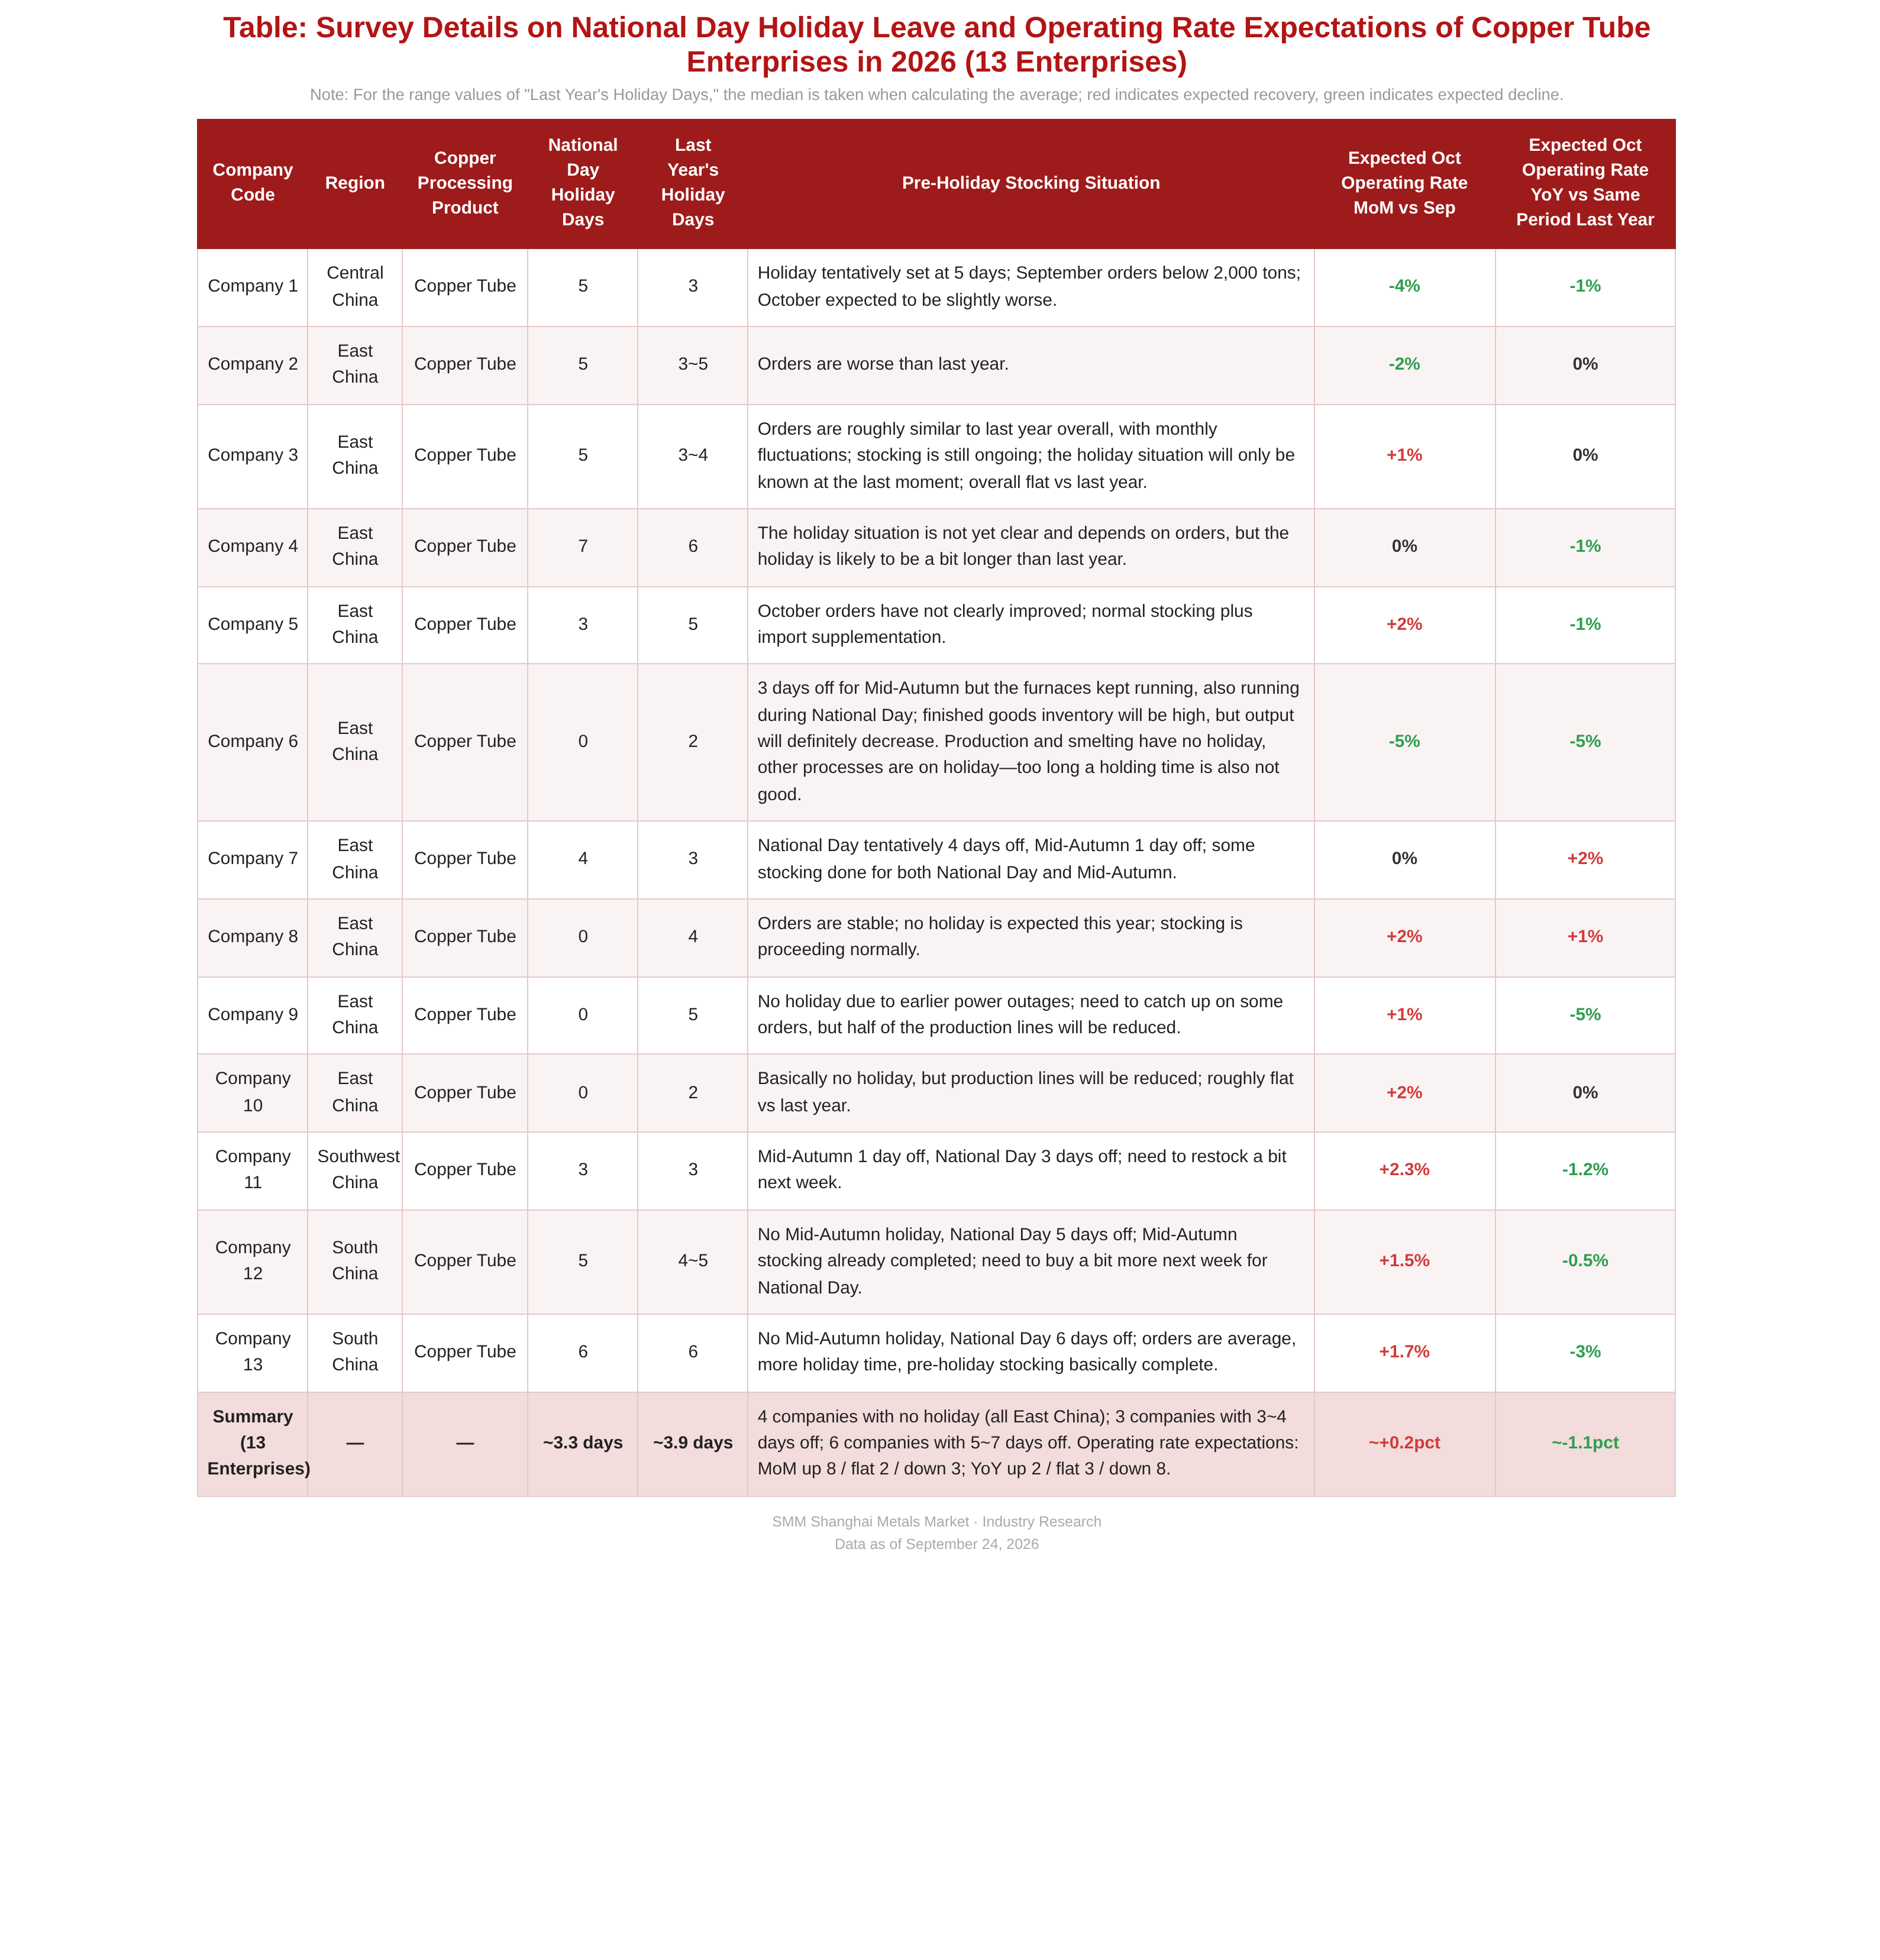
SMM опросило в общей сложности 13 предприятий по выпуску медных труб (9 в Восточном Китае, 2 в Южном Китае, 1 в Центральном Китае и 1 в Юго-Западном Китае). В этом году график выходных на национальные праздники показал явное расхождение: средняя продолжительность праздников по выборке составила около 3,3 дня, что на 0,5–0,6 дня меньше, чем в прошлом году (около 3,9 дня, оценка по середине диапазона), в отличие от прошлогодней ситуации, когда «большинство предприятий увеличили количество выходных на 1–3 дня».
В частности: четыре предприятия в Восточном Китае (предприятия 6, 8, 9 и 10) не брали выходные на национальные праздники. Среди них предприятие 9 спешило выполнить заказы в срок из-за более ранних перебоев с электроснабжением, повлиявших на производство (работа производственных линий на половину мощности), предприятие 8 поддерживало нормальное производство при стабильных заказах, а предприятия 6 и 10, хотя и не брали выходные, сократили производственные линии и контролировали объем выпуска, при этом плавильные операции в целом поддерживались в горячем режиме без остановок. Три предприятия (предприятия 5, 7 и 11) взяли 3–4 выходных дня, при этом предприятие 5 сократило праздничные дни на 2 дня по сравнению с прошлым годом. Шесть предприятий (предприятия 1, 2, 3, 4, 12 и 13) взяли 5–7 выходных дней, при этом два предприятия в Южном Китае взяли 5 и 6 дней соответственно, а предприятие 4 предварительно запланировало полные 7 дней, что на 1 день больше, чем в прошлом году. Большинство предприятий отметили, что окончательная продолжительность праздничных выходных всё равно будет корректироваться в зависимости от фактического состояния заказов в последние несколько торговых дней перед праздником. Во время праздника Середины осени (25–27 сентября) большинство предприятий сохраняли обычный режим производства или брали лишь 1–3 выходных дня, а некоторые предприятия на юге Китая вообще не отдыхали в праздник Середины осени, заранее завершив накопление запасов.
2. Накопление запасов перед праздником
Цены на медь перед праздником продолжали обновлять исторические максимумы: цена меди на LME держалась выше 14 000 долл./т (внутридневной максимум 14 635 долл./т был достигнут 8 сентября), а наиболее торгуемый контракт на медь на SHFE торговался вблизи 108 000 юаней/т. Социальные запасы катодной меди в Китае упали до многолетнего минимума около 90 000 т, при этом спотовая катодная медь сохраняла структуру бэквордации. Исторически высокие цены на сырьё значительно увеличили капитальные затраты на формирование запасов. В сочетании с тем, что большинство предприятий сообщили о примерно неизменных или немного более слабых заказах в сентябре по сравнению с прошлым годом, накопление запасов перед праздником в целом было осторожным и в основном определялось твёрдыми заказами: крупные предприятия пополняли запасы сырья за счёт долгосрочных контрактов и импортных поставок (например, предприятие 5 — «обычное накопление запасов плюс пополнение за счёт импорта»); малые и средние предприятия закупали по мере необходимости, при этом большинство завершили накопление запасов перед праздником Середины осени и планировали пополнить небольшие объёмы перед праздником Дня образования КНР в зависимости от заказов (например, предприятие 12 — «накопление запасов к празднику Середины осени уже завершено, на следующей неделе перед праздником Дня образования КНР мы ещё немного докупим»). Кроме того, предприятия в некоторых районах восточного Китая, которые ранее сталкивались с ограничениями производства из-за электроэнергии, спешили выполнить заказы до праздника, соответственно перенося закупки сырья на более ранний срок.
III. Рыночная ситуация
Что касается загрузки мощностей, средний уровень загрузки в отрасли медных труб в августе составил 62,87%, что на 1,22 процентного пункта ниже по сравнению с предыдущим месяцем и на 2,83 процентного пункта ниже по сравнению с аналогичным периодом прошлого года, при этом снижение продолжало замедляться, и постепенно появлялись признаки достижения дна в межсезонье. Ожидается, что средний уровень загрузки в отрасли медных труб в сентябре составит 63,88%, что на 1,01 процентного пункта выше по сравнению с предыдущим месяцем, но на 3,80 процентного пункта ниже по сравнению с аналогичным периодом прошлого года. OEM-производители продолжали стратегию контроля производства и сокращения запасов, при этом готовность к пополнению запасов сырья оставалась на низком уровне. Однако по мере сужения темпов снижения производственных планов по кондиционерам ожидается постепенное восстановление закупочного спроса на медные трубы в секторе переработки.
Со стороны конечного потребления, согласно последнему отчёту ChinaIOL о производственных планах, совокупный план производства бытовых кондиционеров в сентябре составил 9,75 млн единиц, снизившись на 7,7% в годовом исчислении: план внутренних продаж — 5,39 млн единиц, снижение на 9,4% в годовом исчислении, при этом темпы снижения резко сузились с 24,1% в августе благодаря низкой базе аналогичного периода 2025 года; план экспорта — 4,36 млн единиц, снижение на 11,7% в годовом исчислении, экспорт находится в сезонном межсезонье. Совокупный план производства бытовых кондиционеров в октябре составил 11,45 млн единиц, выйдя в положительную зону с ростом 0,7% в годовом исчислении, при этом план внутренних продаж вырос на 16,4% в годовом исчислении, а план экспорта — на 6,9% в годовом исчислении, оба показателя вышли в положительную зону: с одной стороны, зарубежные дилеры раньше начали формировать запасы к «Чёрной пятнице», перенеся заказы на октябрь с учётом времени доставки; с другой стороны, база аналогичного периода 2025 года была относительно низкой. Однако следует отметить, что текущие ожидания по производственным планам всё ещё не вернулись к пиковым уровням 2024 года, рынки за пределами Китая по-прежнему испытывают определённое давление запасов и конкуренции, а восстановление внутренних продаж в большей степени обусловлено низкой базой, чем разворотом конечного спроса.
IV. Прогноз рыночных настроений
Исходя из ожиданий 13 предприятий: 8 ожидают, что загрузка мощностей в октябре незначительно вырастет по сравнению с сентябрём (+1–2,3 процентного пункта), 2 ожидают сохранения на прежнем уровне, 3 ожидают снижения (−2–5 процентных пунктов), простое среднее значение составляет около +0,2 процентного пункта к предыдущему месяцу, что указывает на возможную остановку падения и стабилизацию загрузки в отрасли. В годовом исчислении только 2 предприятия ожидают уровень выше аналогичного периода прошлого года, 3 ожидают сохранения на прежнем уровне, 8 ожидают снижения в годовом исчислении, простое среднее значение составляет около −1,1 процентного пункта в годовом исчислении, что заметно уже общеотраслевого снижения на −3,80 процентного пункта в сентябре, хотя абсолютный уровень остаётся ниже аналогичного периода прошлого года.
В целом, с выходом производственных планов по кондиционерам в положительную зону в октябре и переносом заказов на формирование запасов к «Чёрной пятнице» на более ранний срок направление маржинального улучшения спроса на медные трубы постепенно закрепляется, а ужесточение графика праздничных дней также косвенно подтверждает, что портфель заказов у некоторых предприятий улучшается по сравнению с предыдущим месяцем; однако предприятия в целом отмечают, что октябрьские заказы пока не демонстрируют явного улучшения (например, предприятие 5 заявило: «Октябрьские заказы не показали явного улучшения», а предприятие 1 сообщило: «Сентябрьские заказы составили менее 2 тыс. тонн, в октябре ожидается несколько хуже»), а с учётом того, что исторически высокие цены на медь сдерживают формирование запасов и новые заказы, сила восстановления «октябрьского пикового сезона», как ожидается, будет умеренной, и отрасль скорее ближе к «слабой стабилизации», чем к «сильному отскоку». " Кроме того, влияние повышения тарифов США на импортные медные трубы и трубки все еще проявляется: экспорт медных труб и трубок из Китая и Таиланда в США остается на низком уровне, а мощности местных американских заводов по производству медных труб и трубок продолжают наращиваться, что означает, что вклад экспортной стороны в загрузку производственных мощностей в четвертом квартале остается ограниченным. После праздников следует внимательно следить за фактическим выполнением производственных графиков производителей кондиционеров и темпами сокращения запасов, накопленных перед праздниками.
V. Детали опроса предприятий