Дивергенция спроса и предложения в электротехнической стали: экспорт компенсирует внутреннее давление мощностей
Совокупные мощности Китая по производству электротехнической стали в последние годы продолжают расширяться, что порождает заметные структурные противоречия в отрасли. В сегменте неориентированной электротехнической стали избыток мощностей особенно выражен среди низко- и среднесортных марок общего назначения. Рост внутреннего спроса со стороны традиционной бытовой техники и промышленных электродвигателей общего применения ограничен. Только за счёт высокомарочного спроса со стороны электромобилей новый объём выпуска не может быть полностью поглощён. Внутреннее предложение остаётся избыточным, а давление спроса и предложения нарастает. Ориентированная электротехническая сталь в целом сохраняет жёсткий баланс: низко- и среднесортная продукция постепенно насыщается, тогда как по высокомагнитным, сверхнизкопотерным маркам премиум-класса сохраняется дефицит предложения.
Благодаря полной вертикальной цепочке поставок в отечественной сталелитейной отрасли, стабильному качеству продукции и масштабным ценовым преимуществам китайская электротехническая сталь steadily наращивает глобальную конкурентоспособность по соотношению цены и качества. Наряду с переносом производств в Юго-Восточную Азию, Латинскую Америку, Южную Азию и другие регионы, а также жёстким дополнительным спросом, вызванным распространением высокоэффективных электродвигателей и энергосберегающих трансформаторов за рубежом, экспорт стал важнейшим каналом поглощения избыточных внутренних мощностей. Низко- и среднесортная неориентированная электротехническая сталь и обычная ориентированная электротехническая сталь обеспечивают регулярное перераспределение мощностей через зарубежные продажи. В дальнейшем отрасль продолжит выводить неэффективные мощности, оптимизировать структуру продукции и добиваться высококачественного развития за счёт скоординированного освоения внутреннего и внешнего рынков.
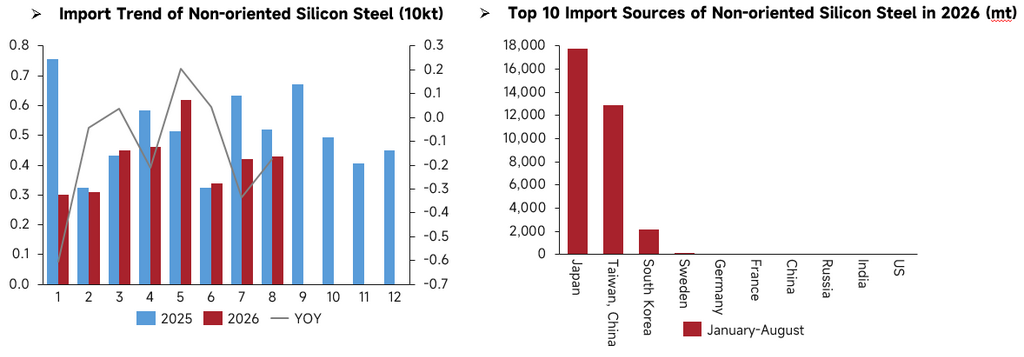
Импорт неориентированной электротехнической стали: источники сконцентрированы в Японии и Китайском Тайбэе; внутренняя самообеспеченность растёт
Что касается помесячной динамики импорта неориентированной электротехнической стали, в августе 2025 года импорт составил около 5 200 тонн, а в августе 2026 года снизился до 4 300 тонн, показав падение в годовом выражении при заметном снижении к предыдущему месяцу. За январь–август 2026 года источники импорта были сильно сконцентрированы: наибольший объём пришёлся на Японию, за ней следуют Китайский Тайбэй и Южная Корея. Объёмы импорта из Швеции, Германии, Франции, России, Индии, США и других стран оставались незначительными, что делает импорт сильно зависимым от Японии и Китайского Тайбэя.
Сокращение августовского импорта напрямую отражает ускорение импортозамещения нетекстурированной электротехнической стали. По мере непрерывного расширения внутренних производственных мощностей и технологических прорывов в выпуске высокомарочной продукции самообеспеченность страны растёт, а зависимость от зарубежных поставок постепенно снижается.
Источник данных: Главное таможенное управление КНР
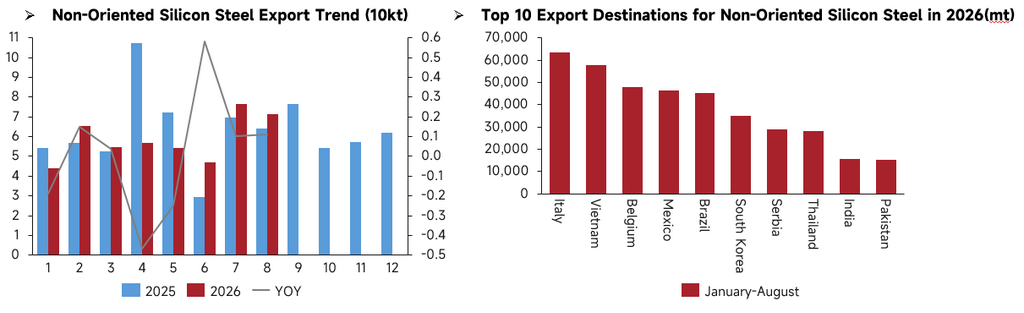
Экспорт нетекстурированной электротехнической стали: неустойчивый зарубежный спрос вызвал незначительное помесячное снижение экспорта
Если рассматривать помесячную динамику экспорта нетекстурированной электротехнической стали, то в августе 2026 года объём экспорта составил около 71,3 тыс. тонн, что ниже июльского показателя в 76,7 тыс. тонн, однако по-прежнему превышает уровень аналогичного периода прошлого года. С января по август 2026 года география экспорта была весьма широкой: первое место занимала Италия, далее следовали Вьетнам, Бельгия, Мексика, Бразилия, Южная Корея и другие страны, охватывая прежде всего промышленно развитые регионы Европы, Юго-Восточной Азии и Латинской Америки.
Хотя в августе экспорт несколько снизился по сравнению с предыдущим месяцем, его абсолютные объёмы оставались относительно высокими, что продолжает тенденцию направления избыточных внутренних мощностей на внешние рынки. Устойчивый спрос, обусловленный переносом зарубежных производств электродвигателей, поддерживает отечественный экспорт нетекстурированной электротехнической стали. Тем не менее помесячные объёмы экспорта колеблются вслед за изменениями зарубежного спроса, и экспорт служит важным каналом ослабления избыточного предложения на внутреннем рынке.
Источник данных: Главное таможенное управление КНР
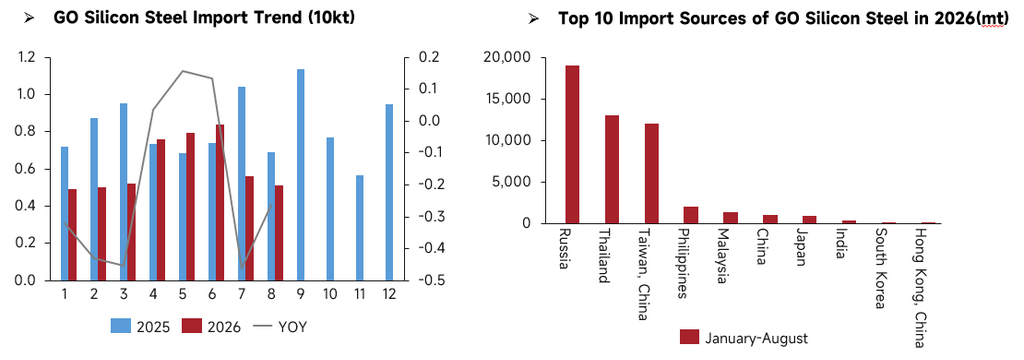
Импорт текстурированной электротехнической стали: концентрированные поставки из ограниченного числа стран и Китайского Тайбэя
Что касается помесячной динамики импорта текстурированной электротехнической стали, то в августе 2026 года его объём составил около 5,1 тыс. тонн, снизившись с 6,9 тыс. тонн в августе 2025 года, то есть сократился как в годовом, так и в помесячном выражении. С января по август 2026 года импорт текстурированной электротехнической стали осуществлялся главным образом из России, Таиланда и Китайского Тайбэя, объёмы поставок из которых значительно превосходили показатели других поставщиков. Объёмы импорта с Филиппин, из Малайзии, Японии и других стран оставались незначительными.
Снижение августовского импорта свидетельствует о прогрессе в импортозамещении текстурированной электротехнической стали. Отечественные возможности по выпуску высокомагнитных марок постоянно улучшаются, что снижает зависимость от внешних поставок. Вместе с тем сохраняется устойчивый импортный спрос на отдельные сверхвысококачественные марки премиум-класса, и полностью отказаться от импорта пока не удалось.
Источник данных: Главное таможенное управление КНР
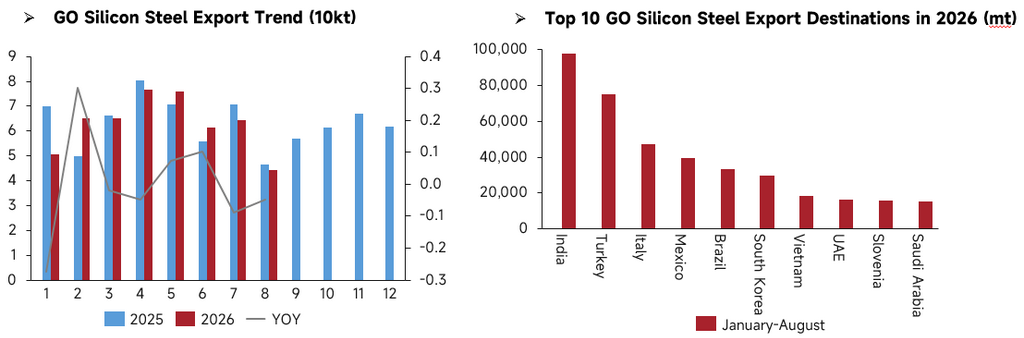
Экспорт анизотропной электротехнической стали: широкий охват зарубежных рынков при выраженной диверсификации
В августе 2026 года экспорт анизотропной электротехнической стали составил около 44,3 тыс. тонн, что ниже 46,5 тыс. тонн в августе 2025 года — снижение как в годовом, так и в месячном выражении. С января по август 2026 года направления экспорта анизотропной стали отличались разнообразием: наибольший объём пришёлся на Индию, далее следовали Турция, Италия, Мексика, Бразилия и Южная Корея. Спрос в основном обусловлен строительством энергетической инфраструктуры за рубежом.
Несмотря на ослабление экспорта в августе, расширение внутренних мощностей по выпуску анизотропной стали и ценовое преимущество отечественной продукции позволяют непрерывно участвовать в глобальной конкуренции на рынке материалов для трансформаторов, чему способствуют инвестиции в зарубежные электросети.
Источник данных: Главное таможенное управление КНР
Выводы
В августе 2026 года торговля электротехнической сталью характеризовалась сокращением импорта и волатильностью экспорта на фоне продолжающегося импортозамещения. В части импорта как нетекстурированная, так и анизотропная электротехническая сталь показали годовое снижение в августе. Импорт нетекстурированной стали в значительной степени зависит от Японии и Китайского Тайбэя; импорт анизотропной стали в основном поступает из России, Таиланда и Китайского Тайбэя. Хотя внутренние возможности самообеспечения укрепились, по отдельным премиальным маркам сохраняется устойчивая импортная потребность.
В части экспорта августовские поставки нетекстурированной электротехнической стали снизились в месячном выражении, но остались в плюсе в годовом. Потоки охватывают Европу, Юго-Восточную Азию и Латинскую Америку, отводя избыточные внутренние мощности. Экспорт анизотропной стали в августе ослаб как в годовом, так и в месячном выражении. Его рынки сбыта диверсифицированы, основными направлениями являются Индия и Турция, что подкрепляется спросом на зарубежную энергетическую инфраструктуру.
В целом самообеспеченность Китая электротехнической сталью продолжает расти, а импортная зависимость — снижаться. Месячные колебания экспорта усиливаются из-за внешних факторов спроса, и зарубежные продажи служат важным рычагом регулирования внутреннего давления предложения.