SMM, 23 сентября,
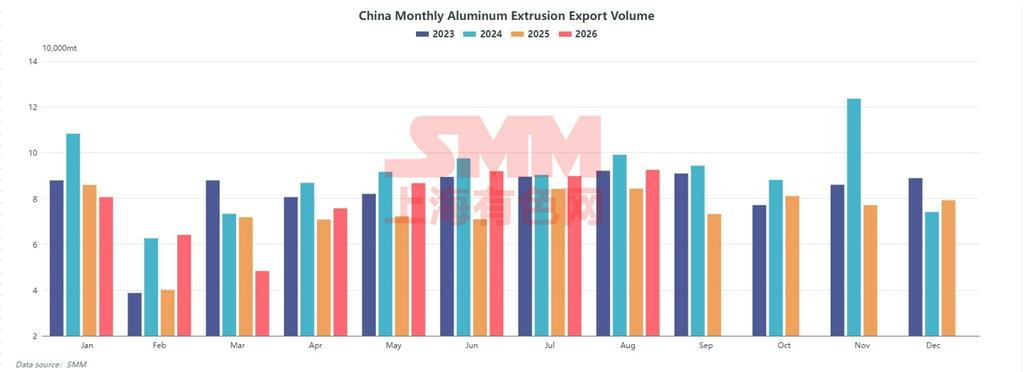
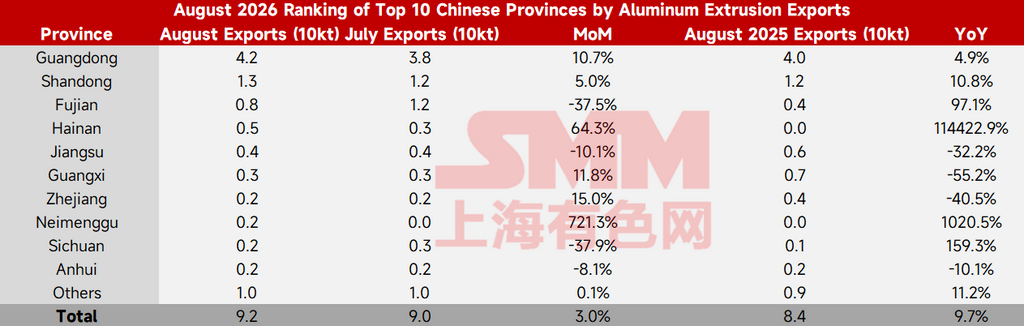
согласно таможенным данным, экспорт алюминиевых профилей из Китая в августе 2026 года составил 92 500 тонн, что является максимальным месячным объемом экспорта в текущем году, увеличившись на 3,0% по сравнению с предыдущим месяцем, то есть на 2 700 тонн по сравнению с 89 800 тонн в июле. По сравнению с аналогичным периодом прошлого года рост составил 9,7% относительно 84 300 тонн в августе 2025 года. С января по август совокупный экспорт алюминиевых профилей из Китая достиг 629 600 тонн, увеличившись на 8,7% в годовом исчислении.
В разрезе провинций помесячный рост в августе в основном обеспечили традиционные производственные регионы. Экспорт из провинции Гуандун составил 42 400 тонн, или 45,8%, увеличившись на 4 100 тонн по сравнению с предыдущим месяцем, при этом прирост только этой провинции превысил общий чистый прирост по стране, что сделало ее основным двигателем восстановления в этом месяце. Провинция Шаньдун выполняла роль стабилизатора, удерживая объем выше 12 000 тонн три месяца подряд. Провинция Хайнань показала наиболее выраженную динамику, оставаясь выше 2 900 тонн три месяца подряд, поскольку регион продолжил положительную экспортную тенденцию после начала самостоятельной таможенной деятельности свободного торгового порта. Кроме того, экспорт из Внутренней Монголии вырос на 1 800 тонн в годовом исчислении, из Шэньси — на 1 300 тонн, из Сычуани — на 1 100 тонн, поскольку маржинальный рост экспорта из новых производственных регионов центрального и западного Китая продолжал накапливаться, расширяя распространение китайского экспорта алюминиевых профилей на внутренние регионы.
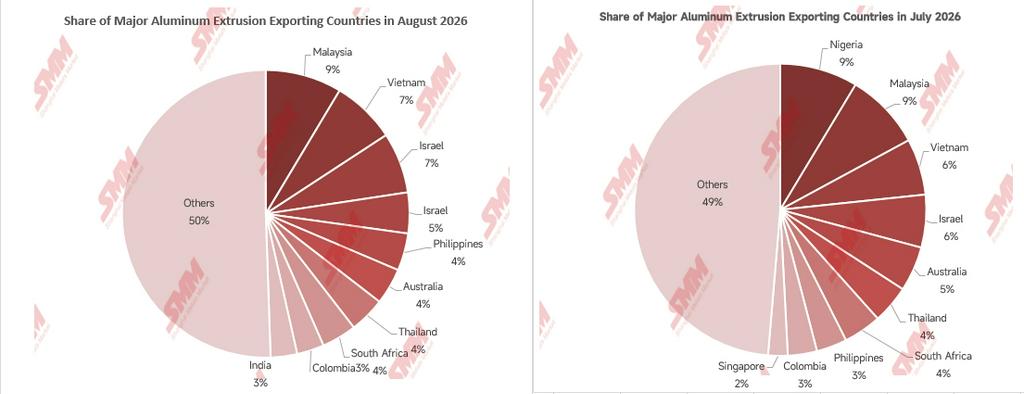
В разрезе направлений региональная дифференциация была резко выражена. Юго-Восточная Азия прочно удерживала первое место с объемом 26 500 тонн, или 28,6%, увеличившись на 10,9% по сравнению с предыдущим месяцем и на 8,6% в годовом исчислении, став единственным регионом, показавшим одновременно наибольший объем и двузначный рост. Африка зафиксировала 18 800 тонн, по-прежнему увеличившись на 13,9% в годовом исчислении, но снизившись на 6,0% по сравнению с предыдущим месяцем, причем снижение было вызвано в основном месячными колебаниями заказов только из Нигерии; эта страна экспортировала 7 700 тонн в июле, а в августе объем упал до 4 200 тонн. Латинская Америка зафиксировала 14 400 тонн, восстановившись на 23,1% по сравнению с предыдущим месяцем, но все еще снизившись на 12,7% в годовом исчислении. Юго-Восточная Азия и Латинская Америка вместе обеспечили чистый прирост в 5 300 тонн, который был компенсирован чистым снижением на 1 200 тонн в Африке и сокращением в длинном хвосте, в результате чего мировой экспорт вырос лишь на 3,0% по сравнению с предыдущим месяцем. Внутри Юго-Восточной Азии Вьетнам экспортировал 6 700 тонн в августе, уступив Малайзии с 7 900 тонн, поскольку эффект замещения местными профилями во Вьетнаме стал очевиден. Высокая дисперсность направлений экспорта сохранялась: на первые 15 стран приходилось лишь 59,9%. В сентябре Мексика ввела окончательные антидемпинговые пошлины на китайские профили, охватывающие продукцию из алюминиевых прутков и стержней по кодам TIGIE 7604.10.02, 7604.10.99, 7604.29.01, 7604.29.02 и 7604.29.99, в размере 1,58 доллара США за килограмм. На полые профили из Китая по коду TIGIE 7604.21.01 была введена антидемпинговая пошлина в размере 1,93 доллара США за килограмм; эта продукция используется в основном в строительных навесных стенах, промышленных каркасах и транспортной инфраструктуре и является ключевой продукцией в высокотехнологичной глубокой переработке алюминия. С тех пор как Мексика вынесла утвердительное предварительное решение и ввела временные антидемпинговые пошлины на китайские алюминиевые профили в декабре 2025 года, экспорт алюминиевых профилей из Китая в Мексику в текущем году демонстрирует помесячную тенденцию к снижению. Ожидается, что окончательное решение приведет к дальнейшему сокращению объемов экспорта в Мексику, однако с учетом абсолютного объема всего в 1 100 тонн, или 1,2%, общее влияние ограничено.
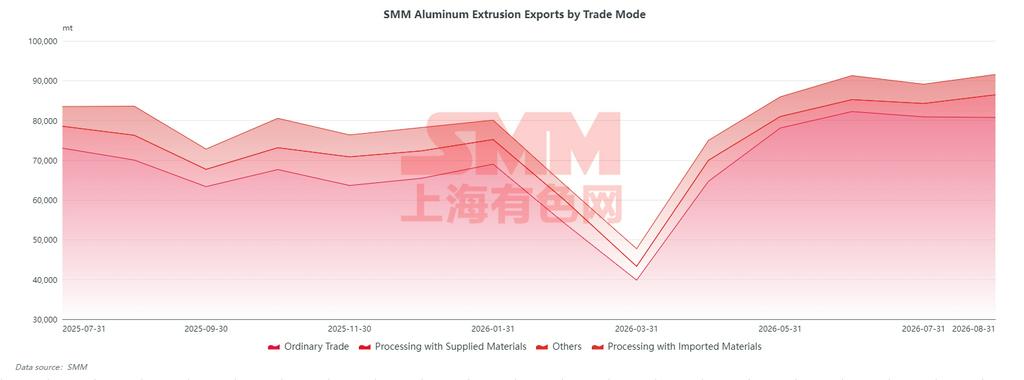
В разрезе режимов торговли экспорт алюминиевых профилей из Китая в рамках обычной торговли в августе составил около 80 700 тонн, или 87,3%, снизившись на 2,8 процентного пункта по сравнению с 90,1% в июле; экспорт в рамках переработки давальческого сырья составил около 5 700 тонн, или 6,2%, увеличившись на 2,4 процентного пункта по сравнению с 3,8% в июле; экспорт в рамках переработки импортного сырья составил около 5 100 тонн, или 5,5%, увеличившись на 0,1 процентного пункта по сравнению с июлем. Обычная торговля в основном предполагает самостоятельный прием заказов, тогда как восстановление переработки давальческого сырья в большей степени отражает пополнение заказов в перерабатывающем сегменте. Сдвиг между этими двумя режимами указывает на то, что ценовой рыночный прием заказов в последнее время демонстрирует признаки маржинального ослабления.
Экспорт алюминиевых профилей в августе достиг 92 500 тонн, увеличившись на 3,0% по сравнению с предыдущим месяцем и на 9,7% в годовом исчислении, достигнув нового максимума за год за один месяц. В разрезе провинций движущая сила вновь сконцентрировалась в традиционных крупных производственных регионах: только провинция Гуандун увеличила объем на 4 100 тонн по сравнению с предыдущим месяцем, тогда как остальные провинции в совокупности показали чистое снижение. Единственный заслуживающий внимания рост пришелся на новые производственные регионы, такие как Хайнань, где экспорт удерживается выше 2 900 тонн три месяца подряд, однако объем недостаточен для компенсации колебаний в крупных производственных регионах. В разрезе направлений региональная дифференциация была выраженной: Юго-Восточная Азия осталась крупнейшим экспортным регионом с объемом 26 500 тонн и долей 28,6%, увеличившись на 10,9% по сравнению с предыдущим месяцем, став основным источником роста экспорта. Африка по-прежнему выросла на 13,9% в годовом исчислении, но снизилась на 6,0% по сравнению с предыдущим месяцем, в основном из-за резкого падения разовых заказов из Нигерии, что представляет собой месячное возмущение, а не разворот тенденции. Латинская Америка восстановилась на 23,1% по сравнению с предыдущим месяцем, но все еще снизилась на 12,7% в годовом исчислении под влиянием антидемпинговых пошлин в Мексике. В разрезе режимов торговли доля обычной торговли снизилась до 87,3%, тогда как переработка давальческого сырья расширилась, что указывает на маржинальное ослабление ценового импульса самостоятельного приема заказов. В целом экспорт алюминиевых профилей в январе-августе составил 629 600 тонн, увеличившись на 8,7% в годовом исчислении накопленным итогом, при этом в июне-августе сохранялся высокий уровень бокового движения.
Под влиянием продолжающегося сужения ценового спреда между китайским и зарубежным рынками экспорт алюминиевых профилей в сентябре, как ожидается, слабо снизится до 85 000–92 000 тонн. В четвертом квартале под воздействием продолжающегося сокращения ценового спреда между китайским и зарубежным рынками и продолжающегося ввода местных мощностей в Юго-Восточной Азии месячный экспорт, как ожидается, будет находиться в диапазоне 75 000–89 000 тонн, при этом средняя точка будет ниже, чем в третьем квартале. Ожидается, что экспорт алюминиевых профилей за весь 2026 год составит 950 000–990 000 тонн.