SMM, 23 сентября:
На рынке металлов:
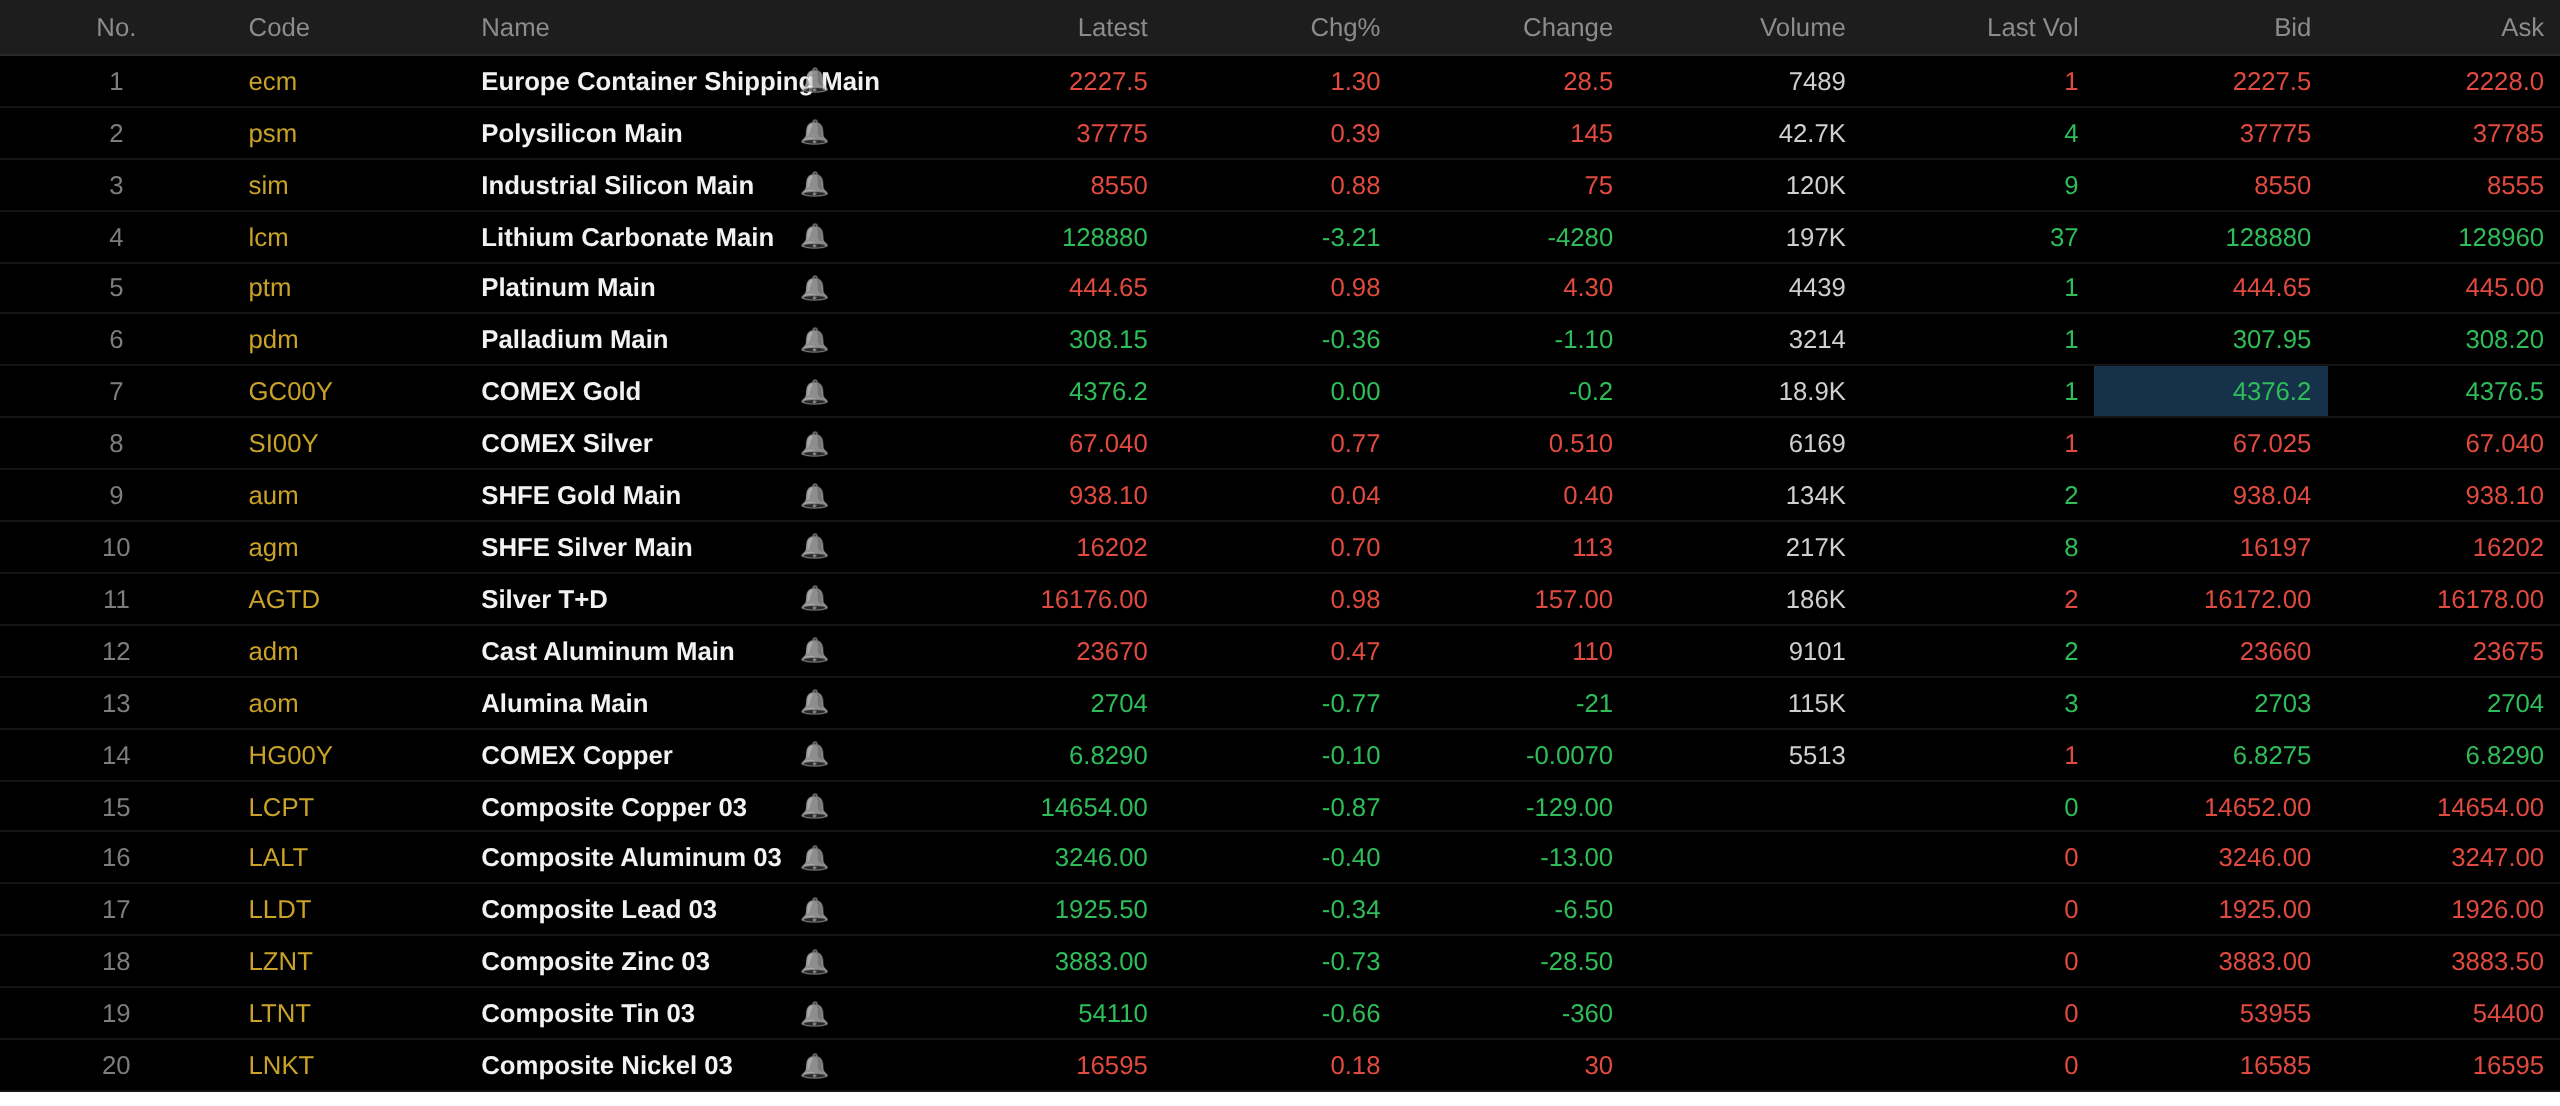
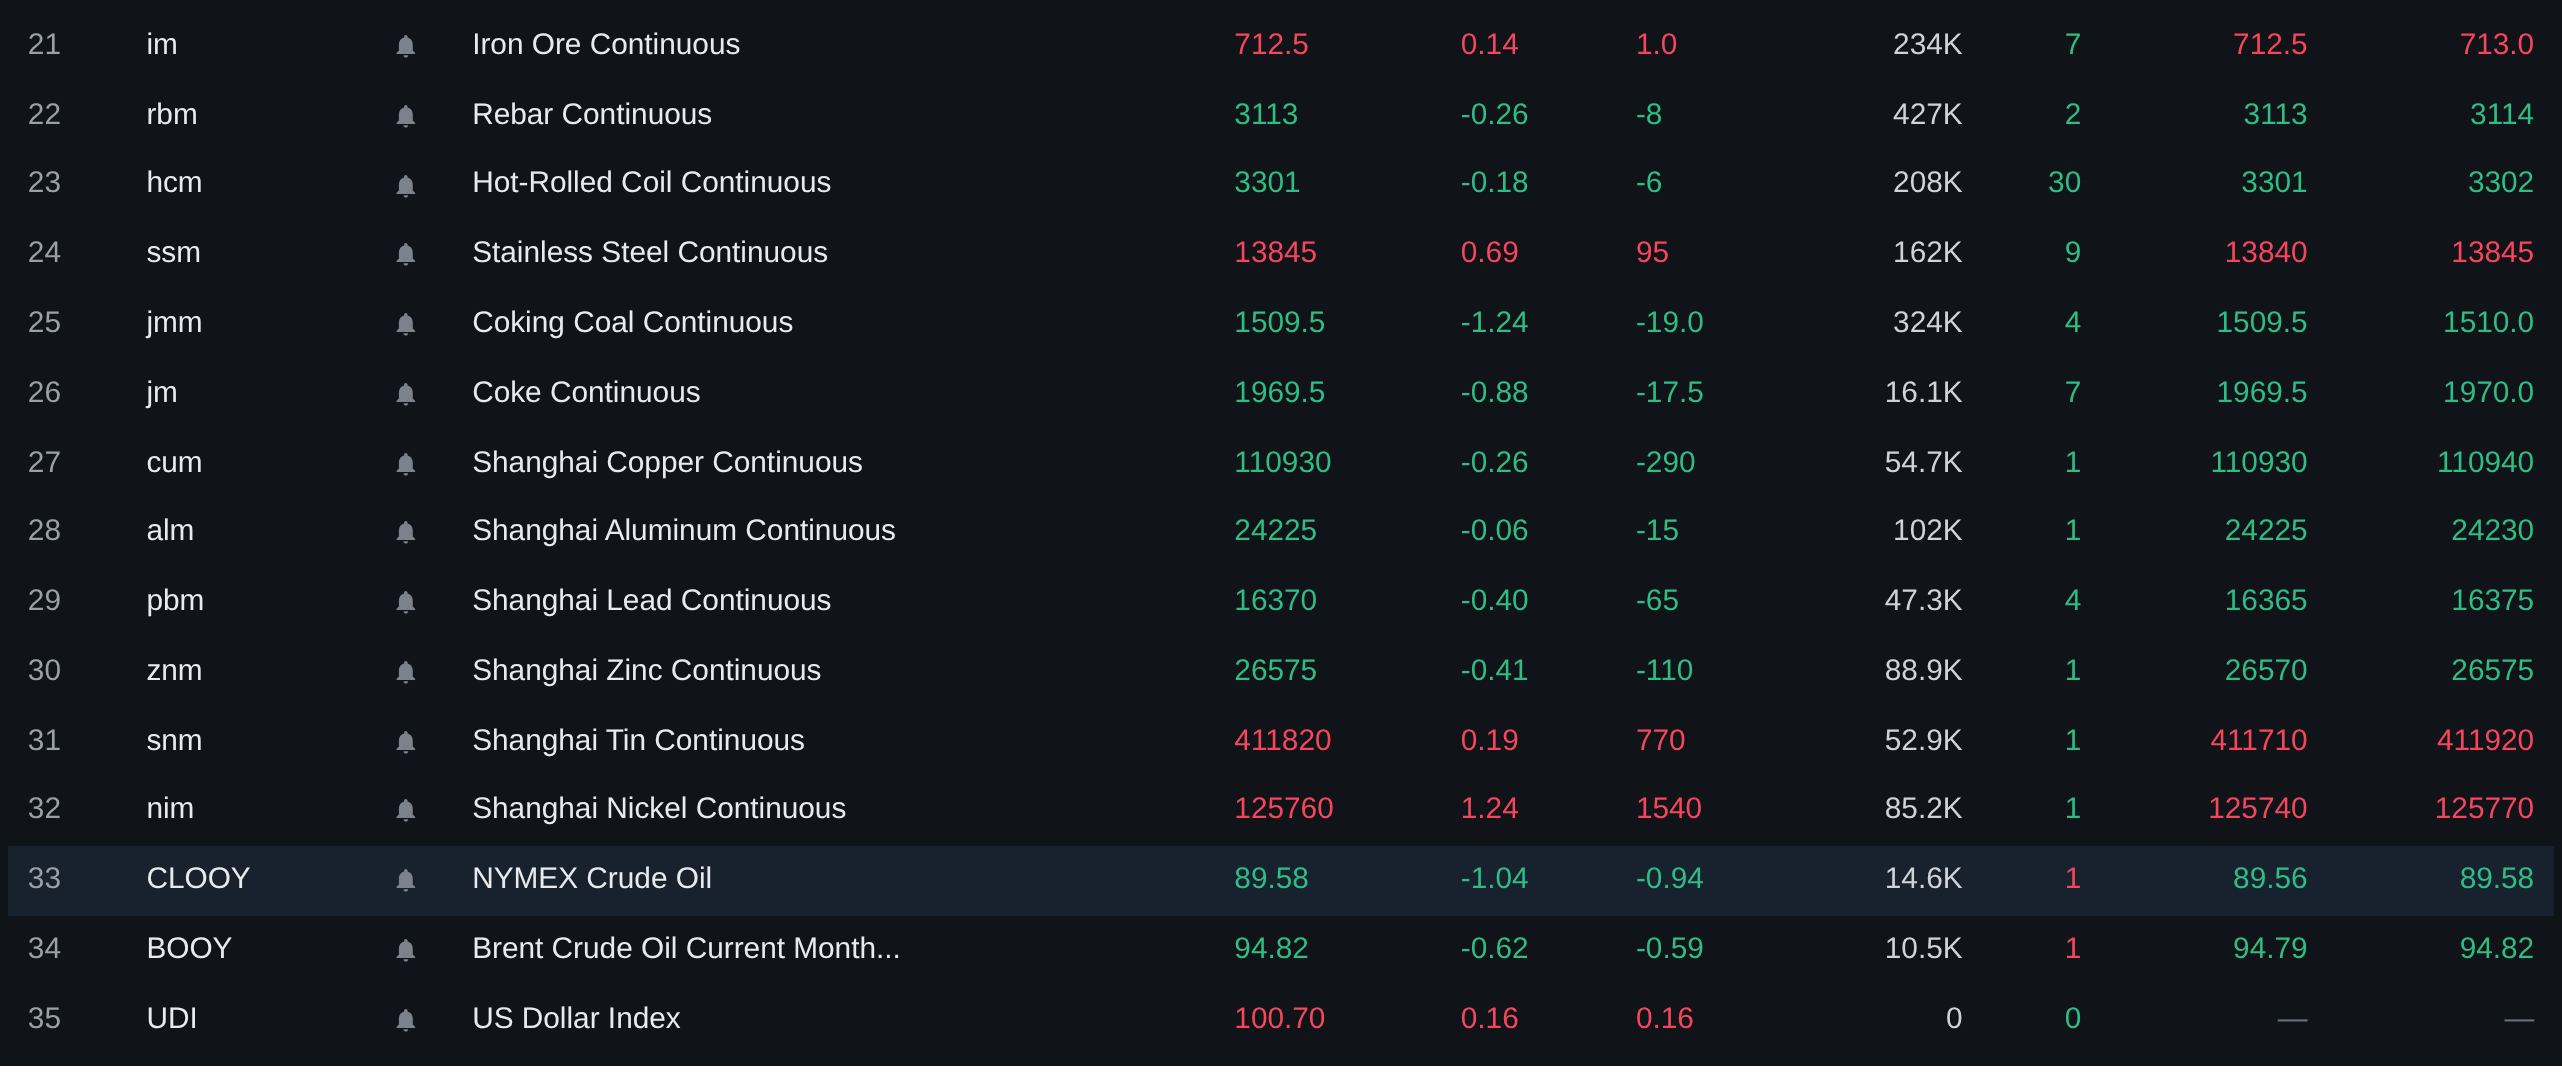
К полуденному закрытию торгов цветные металлы на внутреннем рынке в основном снизились. Медь на SHFE упала на 0,26%. Алюминий на SHFE незначительно снизился. Свинец и цинк на SHFE упали в пределах 0,5%. Олово на SHFE выросло на 0,19%, никель на SHFE вырос на 1,24%.
Кроме того, наиболее торгуемый контракт на литейный алюминий вырос на 0,47%, а наиболее торгуемый контракт на глинозём упал на 0,77%. Наиболее торгуемый контракт на карбонат лития упал на 3,21%. Наиболее торгуемый контракт на металлический кремний вырос на 0,88%. Наиболее торгуемый фьючерсный контракт на поликремний вырос на 0,39%.
Чёрные металлы в основном снизились. Железная руда выросла на 0,14%, арматура упала на 0,26%, горячекатаный рулон упал на 0,18%. Нержавеющая сталь выросла на 0,69%. По коксующемуся углю и коксу: наиболее торгуемый контракт на коксующийся уголь упал на 1,24%, наиболее торгуемый контракт на кокс упал на 0,88%.
На зарубежном рынке цветных металлов, по состоянию на 11:41, металлы на LME почти все снизились. Медь на LME упала на 0,87%, алюминий на LME упал на 0,4%. Свинец на LME упал на 0,34%, цинк на LME упал на 0,73%. Олово на LME упало на 0,66%. Никель на LME вырос на 0,18%.
На рынке драгоценных металлов, по состоянию на 11:41, золото на COMEX торговалось без изменений на уровне 4376,2 долл./унция, серебро на COMEX выросло на 0,77%. На внутреннем рынке драгоценных металлов: золото на SHFE выросло на 0,04%, наиболее торгуемый контракт на серебро на SHFE вырос на 0,7%.
Кроме того, к полуденному закрытию наиболее торгуемый фьючерсный контракт на платину вырос на 0,98%, а наиболее торгуемый фьючерсный контракт на палладий упал на 0,36%.
К полуденному закрытию наиболее торгуемый фьючерсный контракт на европейские морские перевозки вырос на 1,3% до 2227,5 пункта.
По состоянию на 11:41 23 сентября, некоторые полуденные котировки фьючерсов:
Спотовый рынок и фундаментальные показатели
Медь: Сегодня спотовая катодная медь №1 в Гуандуне против контракта с ближайшим месяцем: высококачественная медь котировалась с премией 1400 юаней/т, что на 100 юаней/т выше, чем в предыдущий торговый день; медь стандартного качества котировалась с премией 1100 юаней/т, что на 100 юаней/т выше, чем в предыдущий торговый день; медь SX-EW котировалась с премией 1040 юаней/т, что на 100 юаней/т выше, чем в предыдущий торговый день. Средняя цена медного катода №1 в Гуандуне составила 112 615 юаней за тонну, что на 380 юаней за тонну выше, чем в предыдущий торговый день, а средняя цена меди SX-EW составила 112 405 юаней за тонну, что на 380 юаней за тонну выше, чем в предыдущий торговый день. Спотовый рынок: запасы в Гуандуне сегодня продолжили снижаться, сокращаясь второй день подряд, в основном из-за уменьшения поступлений и увеличения отгрузок со складов, при этом пополнение запасов активизировалось в преддверии Праздника середины осени...
Макроэкономический фон
Внутренний рынок:
[Национальное энергетическое управление: по состоянию на конец августа 2026 года количество зарядных станций (разъемов) для электромобилей в Китае достигло 24,223 млн единиц] 23 сентября Национальное энергетическое управление опубликовало данные по зарядным станциям для электромобилей в Китае за август 2026 года. Согласно данным национальной платформы мониторинга зарядной инфраструктуры, по состоянию на конец августа 2026 года общее количество зарядных станций (разъемов) для электромобилей в Китае достигло 24,223 млн единиц, увеличившись на 39,6% в годовом выражении. Из них количество общественных зарядных станций (разъемов) составило 5,16 млн единиц, увеличившись на 19,5% в годовом выражении, при этом суммарная номинальная мощность достигла 262 млн кВт, а средняя мощность на разъем составила около 50,69 кВт; количество частных зарядных станций (разъемов) составило 19,063 млн единиц, увеличившись на 46,3% в годовом выражении, а заявленная установленная электрическая мощность частных зарядных станций достигла 163 млн кВА. (Приложение Jin10 Data)
[Шанхайская золотая биржа: уведомление о контроле рыночных рисков в период праздников Праздника середины осени и Национального дня 2026 года] Шанхайская золотая биржа опубликовала уведомление о контроле рыночных рисков в период праздников Праздника середины осени и Национального дня 2026 года: в период Праздника середины осени отсроченные контракты биржи сохранят действующие маржинальные требования и лимиты цен без изменений; начиная с закрытия и расчетов 28 сентября 2026 года (понедельник), маржинальные требования по контрактам Au (T+D), mAu (T+D), Au (T+N1), Au (T+N2), NYAuTN06, NYAuTN12 и другим будут повышены с 15% до 18%, а со следующего торгового дня лимит цен будет повышен с 14% до 17%; маржинальное требование по контракту Ag (T+D) будет повышено с 21% до 24%, а со следующего торгового дня лимит цен будет повышен с 20% до 23%. (Шанхайская золотая биржа)
[Операции обратного РЕПО НБК привели к чистому изъятию ликвидности в размере 102 млрд юаней за день] НБК сегодня провел операции обратного РЕПО сроком на 7 дней на сумму 8 млрд юаней. С учетом погашения 7-дневных обратных РЕПО на сумму 110 млрд юаней за день было чистое изъятие ликвидности в размере 102 млрд юаней. (Приложение Jin10 Data)
Доллар США:
По состоянию на 11:41 индекс доллара США вырос на 0,16% до 100,7. Согласно данным CME «FedWatch»: вероятность сохранения ФРС США процентной ставки без изменений на уровне 3,75%–4,00% на октябрьском заседании составляет 45,8%, а вероятность повышения на 25 базисных пунктов — 54,2%. Вероятность сохранения ФРС США процентной ставки без изменений на уровне 3,75%–4,00% к декабрю составляет 10,8%, вероятность совокупного повышения на 25 базисных пунктов — 47,8%, а вероятность совокупного повышения на 50 базисных пунктов — 41,4%. (Приложение Jin10 Data)
Исследовательский институт Shenwan Hongyuan недавно опубликовал исследовательский отчет, в котором говорится, что индекс доллара США в краткосрочной перспективе положительно коррелирует с ценами на нефть. В периоды шоков предложения спрос на безопасные активы и относительные фундаментальные преимущества часто приводят к укреплению доллара США одновременно с ростом цен на нефть; если американо-иранский конфликт расширится, индекс доллара США по-прежнему будет испытывать повышательное давление, а после деэскалации основной диапазон колебаний может вернуться к 97–103. Устойчивая тенденция укрепления индекса доллара США обычно наблюдается в фазе непрерывного повышения ставок ФРС. Сентябрьское повышение уже состоялось, однако если будущие повышения будут лишь эпизодическими, а не частью трендового цикла ужесточения, риск продолжительного укрепления доллара останется относительно управляемым. Если смотреть на второе полугодие, основной диапазон колебаний доходности 10-летних казначейских облигаций США, вероятно, составит от 4,5% до 5%, при этом связь между инфляционными ожиданиями и ценами на нефть является наиболее критической переменной для краткосрочных ставок. При оптимистичном сценарии доходность может откатиться до 4,3%, а при пессимистичном — пробить уровень 5%. В среднесрочной перспективе срочные премии по казначейским облигациям США склонны к росту и трудно поддаются снижению, а риски по казначейским облигациям США переросли из циклических колебаний в «серого носорога», включающего опасения по поводу устойчивости бюджетной системы США, тройную дилемму ФРС — «устойчивая инфляция, слабая занятость и автоматическое ужесточение через долгосрочные облигации», а также дисбалансы в глобальном цикле сбережений. Текущие оценки американских акций по историческим меркам не являются низкими, и чем сильнее и продолжительнее шок, тем больше ущерб для цен на акции.
Президент ФРБ Нью-Йорка Уильямс во вторник выступил в защиту системы, с помощью которой ФРС реализует денежно-кредитную политику, отметив при этом, что эта структура может корректироваться и оптимизироваться по мере развития финансовых рынков. Уильямс заявил, что использование текущего набора инструментов для управления краткосрочными ставками и предоставления «достаточных» резервов финансовой системе «доказало высокую эффективность в достижении контроля над процентными ставками и поддержке бесперебойного функционирования ключевых финансовых рынков». В тот день Уильямс не касался денежно-кредитной политики или прогноза по ставкам, и после выступления вопросы ему не задавались. Президент ФРБ Нью-Йорка отметил, что, хотя система контроля ставок ФРС работает хорошо, она не является неизменной и может корректироваться по мере изменения рыночных условий. Уильямс сказал: «По мере дальнейшего развития рынков мы должны обеспечивать, чтобы наши политические инструменты соответствовали своему назначению и выполняли необходимые функции. Проще говоря, эволюция структуры финансовых рынков будет также стимулировать эволюцию того, как мы эффективно реализуем денежно-кредитную политику». (Приложение Jin10 Data)
Президент ФРБ Ричмонда Баркин предупредил, что инфляционные шоки могут потребовать некоторого времени для ослабления, и существует риск сохранения высокого инфляционного давления и его закрепления. Баркин заявил, что повышение ставки ФРС на прошлой неделе помогло замедлить инфляцию, но он не сказал прямо, требуется ли дальнейшее ужесточение. Вместо этого представитель ФРС подчеркнул, что шоки предложения больше не являются лишь эпизодическими или временными явлениями, а представляют собой устойчивое ценовое давление, затрагивающее всю экономику. «Эти условия могут со временем ослабнуть, но я ожидаю, что это все же займет некоторое время, — сказал Баркин. — Тем временем текущий повышенный уровень инфляции может повлиять на будущую инфляцию». Баркин отметил: «Что мы будем делать дальше? Мы намерены устойчиво снизить инфляцию до нашего целевого уровня в 2%. Повышение ставки на прошлой неделе поможет в этом. Потребуются ли дальнейшие повышения и сколько? Посмотрим». Представитель ФРС США также изложил два сценария инфляции: первый — недавние шоки постепенно ослабевают, и ценовое давление быстро снижается; второй — инфляционное давление сохраняется. «Я допускаю возможность того, что инфляция может вскоре отступить. Некоторые из недавних шоков могут развернуться вспять, — сказал Баркин, добавив, что потребители могут „достигнуть своих пределов“, рост инвестиций может замедлиться, а занятость также может „колебаться“. — С другой стороны, инфляцию может оказаться труднее сдержать, чем ожидалось. Временные шоки могут сохраниться, — сказал он. — Могут возникнуть новые издержки давления. Более сильный спрос может транслироваться в цены, и влияние сегодняшней инфляции может сделать то же самое». (Приложение Jinshi Data)
Данные:
Сегодня будут опубликованы предварительные данные по индексу деловой активности в производственном секторе США от S&P Global за сентябрь, предварительные данные по индексу деловой активности в сфере услуг США от S&P Global за сентябрь, предварительные данные по индексу деловой активности в производственном секторе Франции за сентябрь, предварительные данные по индексу деловой активности в производственном секторе Германии за сентябрь, предварительные данные по индексу деловой активности в производственном секторе еврозоны за сентябрь, предварительные данные по индексу деловой активности в производственном секторе Великобритании за сентябрь, предварительные данные по индексу деловой активности в сфере услуг Великобритании за сентябрь и другие данные.
Кроме того, следует обратить внимание на: государственный визит председателя Си Цзиньпина в США с 23 по 25 сентября. Запланировано выступление члена FOMC с правом голоса в 2027 году и президента ФРБ Ричмонда Баркина, а член Совета управляющих ФРС Барр выступит на тему «жилье». Во Франции ОЭСР опубликует промежуточный доклад «Перспективы мировой экономики». Вице-премьер Хэ Лифэн возглавит делегацию в США с 19 по 23 сентября для проведения торгово-экономических консультаций с американской стороной, а президент Ирана Пезешкиан выступит на Генеральной Ассамблее ООН. Октябрьские фьючерсы на нефть NYMEX WTI подвержены влиянию переноса контрактов: финальная торговая сессия в зале завершилась 23 сентября в 2:30, а финальная электронная торговая сессия — в 5:00 утра. Пожалуйста, обратите внимание на объявления биржи об истечении сроков и переносе контрактов для управления рисками. Кроме того, сроки истечения контрактов на американскую нефть на некоторых торговых платформах обычно на один день раньше официального графика NYMEX, поэтому просим обратить на это особое внимание.
Нефть:
По состоянию на 11:41 цены на нефть по обе стороны Атлантики продолжили снижение пятой торговой сессии подряд: американская нефть упала на 1,04%, а Brent — на 0,62%.
По сообщению иранского агентства Fars, иранские источники заявили, что сообщения Reuters и Kyodo об открытии Ормузского пролива являются недостоверными и не соответствуют действительности. Ранее одновременно появились позитивные новости о переговорах между Ираном и США и возможном возобновлении открытия Ормузского пролива, что вновь повлияло на нефтяной рынок и оказало давление на цены на нефть. (Приложение Jinshi Data)
По словам трех осведомленных источников, Саудовская Аравия возобновила работу своего нефтепровода «восток-запад» и может возобновить экспорт нефти из порта Янбу на Красном море позднее во вторник. Два источника сообщили, что в настоящее время трубопровод транспортирует нефть с низкой скоростью. (Приложение Jin10 Data)
Предварительные данные по судоходству показали, что во вторник через Ормузский пролив прошли три товарных судна, что меньше четырех днем ранее и ниже 10-дневной скользящей средней, составляющей около 15. По данным трекера судоходства Kpler, все три судна, включая один танкер типа Panamax, выходили из пролива. Однако, согласно данным, пустой танкер-газовоз Al Mafyar во вторник вновь появился внутри пролива, после того как 19 сентября он в последний раз был замечен за пределами водного пути. Тем временем во вторник через Баб-эль-Мандебский пролив прошли 22 товарных судна. Данные показали, что 14 из них направлялись в Красное море, а восемь — в Аденский залив. Среди них было пять танкеров типа Panamax, шесть судов типа Supramax, четыре танкера типа Aframax, один танкер типа Suezmax и один очень крупный нефтяной танкер. Этот показатель был ниже 10-дневной средней в 26 судов. (Приложение Jin10 Data)
Обзор спотового рынка:
►
►
►
►
►
►
►
►
►
►
►
►
►