Цены на медь достигли дна за последние две недели после того, как открывались с гэпом вниз несколько сессий подряд под двойным медвежьим давлением «неопределённости в отношении тарифов США на медь» и «реализации сентябрьского повышения ставки ФРС США». По мере отката цен на медь с максимумов рост заказов со стороны переработчиков был заметным, а премии уже незаметно росли. С усилением перебоев в поставках медных катодов переработчики были вынуждены принять рыночные условия «трёх максимумов» на фоне закупок точно в срок и настроений пополнения запасов перед праздниками.
Логика развития этого раунда рыночных движений выглядит следующим образом:
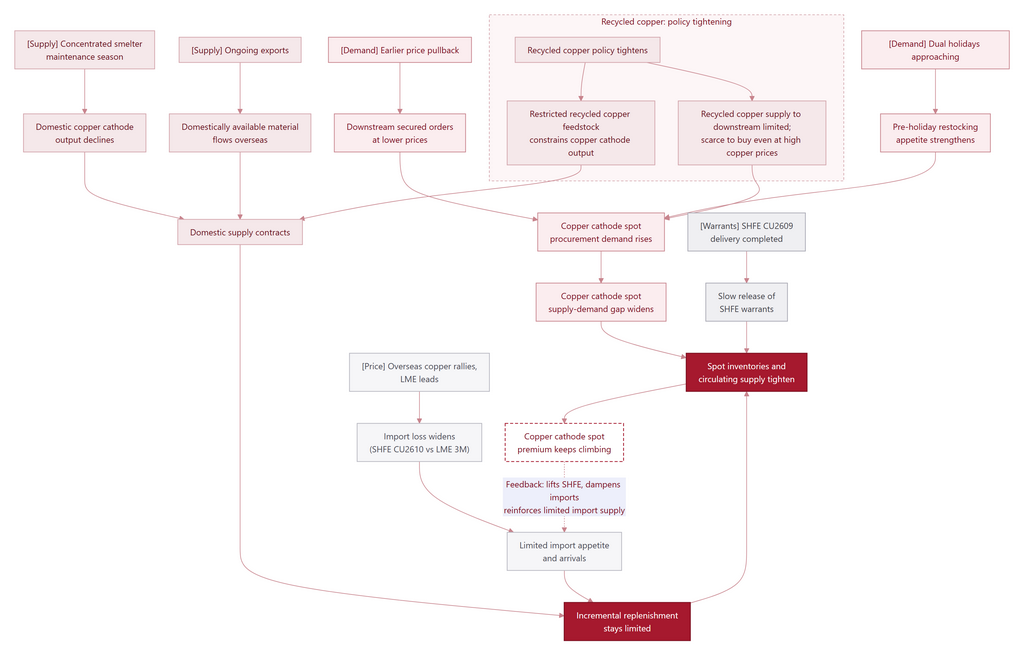
В преддверии праздничного периода спотовые премии на медь в Шанхае уже превысили 1000 юаней за тонну. Партии крупных плавильных заводов из различных регионов в основном уже забронированы переработчиками, и поступление отечественной меди в период праздников Середины осени и Дня образования КНР, как ожидается, будет относительно ограниченным.
Что касается импорта, объёмы, доступные для поставки в Китай, ранее были ограничены, однако часть грузов ещё не прибыла в порт из-за заторов и, как ожидается, прибудет на этой неделе и в районе праздника Дня образования КНР. Стоит отметить, что форвардный контракт на медь на SHFE по-прежнему сохраняет отрицательный ценовой спред более 1000 юаней за тонну относительно трёхмесячной меди на LME, что теоретически сдерживает экспорт. В то же время при повышенных внутренних спотовых премиях готовность плавильных заводов к экспорту также относительно невелика. Хотя спотовый импорт в настоящее время показывает некоторую прибыльность, фактическая маржа импортной прибыли относительно невелика, поскольку спотовые премии трудно зафиксировать заранее. Также следует обратить внимание на то, будут ли отменённые партии со складов LME в Азии направлены в Китай.
Ожидается, что внутренние спотовые премии останутся высокими до праздника Дня образования КНР. После праздника рынок постепенно перейдёт к логике поставки, и спотовые премии могут оказаться под давлением повышенного ближнего бэквордационного спреда. Однако открытый интерес по контракту на медь SHFE 2610 остаётся высоким, а фактические торговые дни в октябре ограничены, что оставляет относительно мало времени для сокращения позиций до последнего торгового дня. Ближний бэквордационный спред всё ещё имеет пространство для дальнейшего расширения.
Как только рынок перейдёт на контракт 2611, повышенный ценовой спред может частично перейти в спотовые премии, и спотовые премии к контракту 2611, как ожидается, останутся на относительно высоких уровнях. С учётом таких факторов, как ремонты и сокращение производства на плавильных заводах, спотовые премии в октябре могут даже иметь дополнительный потенциал роста, и участникам рынка следует опасаться рисков волатильности в условиях высоких премий и широких фьючерсных спредов.