Примерно 20 сентября 2026 года были опубликованы данные по импорту и экспорту продукции кобальтовой и литий-ионной аккумуляторной промышленности за август. Данные показали, что импорт сподумена в Китай в августе 2026 года составил 906 600 тонн в физическом весе, что примерно на 22,6% больше по сравнению с 739 300 тонн в июле, что эквивалентно примерно 76 000 тонн LCE, что примерно на 18% больше по сравнению с 64 200 тонн LCE в июле. Однако, хотя импорт сподумена в физическом весе в августе достиг нового максимума, фактический прирост поставок литиевых химикатов, который можно было получить из импортированной руды, был относительно умеренным из-за высокой доли низкосортного сырья. Что касается карбоната лития, Китай импортировал 30 391 тонну карбоната лития в августе, что на 14% больше по сравнению с предыдущим месяцем и на 39% больше по сравнению с аналогичным периодом прошлого года...... SMM подготовил данные по импорту и экспорту аккумуляторных материалов за январь-август следующим образом:
Верхний сегмент
Литиевые концентраты
Согласно данным таможни Китая, импорт сподумена в Китай в августе 2026 года составил 906 600 тонн в физическом весе, что примерно на 22,6% больше по сравнению с 739 300 тонн в июле, что эквивалентно примерно 76 000 тонн LCE, что примерно на 18% больше по сравнению с 64 200 тонн LCE в июле.
По странам-поставщикам основные поставщики показали разнонаправленную динамику: импорт из Австралии составил 326 400 тонн, снизившись примерно на 5,4% по сравнению с предыдущим месяцем, при этом Австралия осталась крупнейшим источником с долей около 36%; импорт из ЮАР составил 222 900 тонн, увеличившись примерно на 104,5% по сравнению с предыдущим месяцем, что сделало ЮАР вторым по величине источником; импорт из Нигерии составил 135 500 тонн, увеличившись примерно на 29,4% по сравнению с предыдущим месяцем; импорт из Зимбабве составил 74 600 тонн, увеличившись примерно на 245% по сравнению с предыдущим месяцем, при этом прибытие в порты в основном соответствовало ожиданиям из-за транспортных факторов. Импорт из Мали составил 64 700 тонн, увеличившись примерно на 68,9% по сравнению с предыдущим месяцем; импорт из Бразилии составил 62 000 тонн, снизившись примерно на 46,6% по сравнению с предыдущим месяцем, поскольку темпы концентрированных поставок низкосортной рудной мелочи в предыдущий период замедлились. Кроме того, импорт из Канады составил около 16 700 тонн, при этом спорадические поставки из ОАЭ, Мозамбика, Руанды и других мест были относительно небольшими по объему.
В целом, хотя импорт сподумена в физическом весе в августе достиг нового максимума, фактический прирост поставок литиевых химикатов, который можно было получить из импортированной руды, был относительно умеренным из-за высокой доли низкосортного сырья.
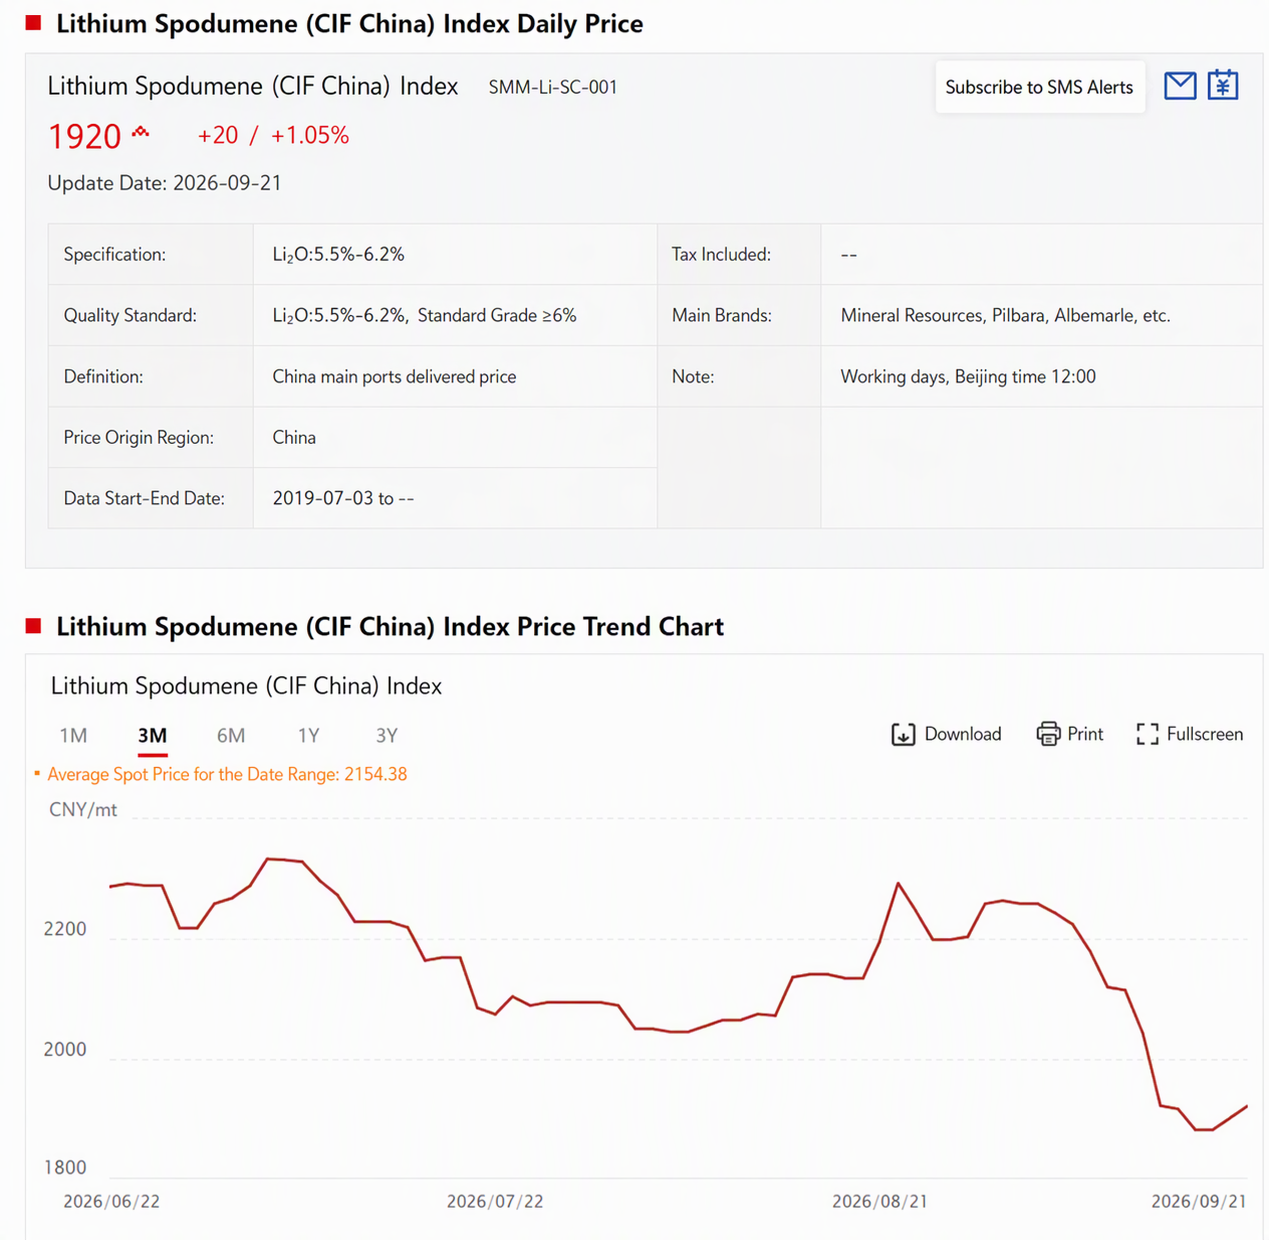
Что касается цен на сподуменовый концентрат (CIF Китай), согласно данным SMM о спотовых ценах, в августе спотовые цены на сподуменовый концентрат (CIF Китай) демонстрировали тенденцию сначала к росту, а затем к откату, достигнув пика в 2 295 долларов США за тонну в течение месяца, после чего последовал небольшой откат. По состоянию на 31 августа средняя спотовая цена сподуменового концентрата (CIF Китай) составила 2 260 долл./т, увеличившись на 210 долл./т по сравнению с 2 050 долл./т в начале месяца, что соответствует росту на 10,24%. Средняя спотовая цена в августе составила 1 417,55 долл./т, снизившись на 59,28 долл./т с 1 476,83 долл./т в июле, то есть на 4,01%.
По данным SMM, в августе спотовая теоретическая прибыль при переработке сподуменовых концентратов, закупаемых на стороне, на протяжении всего месяца оставалась отрицательной, находясь в зоне «денежной инверсии». Хотя в отдельные периоды убытки сокращались, в целом они оставались относительно значительными. Цены на руду были сравнительно устойчивыми, тогда как цены на литиевую химию находились под давлением, из‑за чего ценовой спред в переработке продолжал сжиматься. В августе спотовая теоретическая прибыль при переработке лепидолитовых концентратов, закупаемых на стороне, демонстрировала постепенное сужение. В начале месяца сохранялось относительно достаточное пространство маржинальной прибыли, однако в середине и во второй половине месяца на фоне ослабления цен на литиевую химию прибыль заметно сократилась. К концу месяца фактически была достигнута точка безубыточности, и спотовая экономика для неинтегрированных предприятий, закупающих лепидолитовые концентраты на стороне, уже находилась в критическом состоянии.
С наступлением сентября спотовые цены на сподуменовые концентраты (CIF Китай) снижались практически без остановки, лишь в последние торговые дни несколько отскочив. По состоянию на 21 сентября спотовые цены на сподуменовые концентраты (CIF Китай) составляли 1 920 долл./т, что заметно ниже августовского уровня.
Согласно последней информации SMM, на этой неделе рынок литиевых руд в целом сохранял волатильную динамику, при этом цены на руду по‑прежнему были относительно сильнее, чем на карбонат лития. В настоящее время на стороне руды нет явного давления спотовых продаж. У основных австралийских рудников доля долгосрочных контрактов и формульного ценообразования относительно высока, и готовность удерживать цены остаётся сильной. У некоторых трейдеров также отсутствует мотивация активно снижать цены и продавать после отката. Между тем колебания цен на литиевую химию продолжают сжимать прибыль плавки при переработке руды, закупаемой на стороне, а предприятия литиевой химии по‑прежнему в основном закупают сырьё для обеспечения производственных потребностей через необходимое пополнение запасов, при этом их готовность принимать высокоценовую руду ограниченаИгра прибыли между рудой и литиевыми химикатами остаётся ядром краткосрочных ценовых движений. Со стороны предложения добыча и отгрузки зарубежных проектов в целом находятся в процессе восстановления, рост африканских ресурсов также постепенно выходит на китайский рынок, однако наращивание проектов, транспортировка и графики отгрузок по-прежнему вызывают колебания фактических темпов поступления. Внутри страны ожидания восстановления предложения лепидолита в Цзянси усиливаются, но выпуск новых объёмов всё ещё требует времени. В целом краткосрочное предложение литиевой руды улучшается незначительно, но пока не стало явно избыточным. Ожидается, что цены на руду продолжат консолидироваться вслед за карбонатом лития. В дальнейшем, если цены на литиевые химикаты продолжат ослабевать, а цены на руду сохранят устойчивость, прибыль плавильных производств будет дополнительно сжата, сопротивление литиевых химических заводов дорогой руде может усилиться, и давление в сторону сближения цен на руду с ценами на литиевые химикаты будет постепенно нарастать.
Карбонат лития
Согласно таможенным данным , в августе Китай импортировал 30 391 тонну карбоната лития, что на 14% больше по сравнению с предыдущим месяцем и на 39% больше по сравнению с аналогичным периодом прошлого года. Из них импорт из Чили составил 19 950 тонн, или 66% от общего объёма импорта; импорт из Аргентины составил 8 719 тонн, или 29% от общего объёма импорта; импорт из Индонезии составил 1 040 тонн, или 3% от общего объёма импорта. Совокупный импорт карбоната лития в Китай за январь–август достиг 236 000 тонн, что на 54% больше по сравнению с аналогичным периодом прошлого года.
Экспорт карбоната лития из Китая в августе составил 260 тонн, что на 23% больше по сравнению с предыдущим месяцем, но на 30% меньше по сравнению с аналогичным периодом прошлого года. Совокупный экспорт карбоната лития из Китая за январь–август составил 2 820 тонн, что на 12% меньше по сравнению с аналогичным периодом прошлого года.
Импорт сульфата лития в Китай в августе составил 8 785 тонн, что на 46% меньше по сравнению с предыдущим месяцем и на 9% меньше по сравнению с аналогичным периодом прошлого года. Совокупный импорт сульфата лития в Китай за январь–август составил 109 600 тонн, что на 72% больше по сравнению с аналогичным периодом прошлого года. Из них импорт из Чили составил 8 344 тонны, импорт из Зимбабве — 441 тонну.
Что касается цен на карбонат лития, согласно спотовым котировкам SMM, спотовые котировки аккумуляторного карбоната лития в августе дрейфовали вверх, месячный максимум поднялся до 160 500 юаней за тонну. По состоянию на 31 августа средняя спотовая цена аккумуляторного карбоната лития составила 158 500 юаней за тонну, что на 18 500 юаней за тонну выше 140 000 юаней за тонну на начало месяца, рост составил 13,21%.
В целом, по мнению SMM, в августе спотовые цены на карбонат лития в Китае консолидировались с незначительным снижением средней точки, а среднемесячная цена упала на 2% по сравнению с предыдущим месяцем. С фундаментальной точки зрения перебои на стороне предложения продолжали нарастать: техническое обслуживание на нескольких литиевых химических предприятиях продолжалось весь месяц. Со стороны спроса производственные графики переработчиков оставались высокими, и ближе к концу месяца происходило активное пополнение запасов для сентябрьского производства. Фазовый дисбаланс спроса и предложения оставался нерешённым. Литиевые химические предприятия, затронутые техническим обслуживанием, сосредоточились на поставках по долгосрочным контрактам, имея ограниченные возможности для отгрузки спотовых заказов, при этом сохранялось стремление удерживать цены и воздерживаться от продаж. Среди переработчиков наблюдалась разнонаправленность: интерес к покупкам на спаде был сильным ниже 150 000 юаней за тонну, однако после резкого роста цен выше 160 000 юаней за тонну готовность покупать по более высоким ценам оказалась недостаточной, и преобладали закупки точно в срок.
С началом сентября спотовые котировки карбоната лития непрерывно снижались, а месячный минимум кратковременно опускался до 132 200 юаней за тонну. В последние торговые дни цены немного отскочили. По состоянию на 22 сентября спотовые котировки аккумуляторного карбоната лития выросли до 130 300–138 600 юаней за тонну при средней цене 134 450 юаней за тонну.
Гидроксид лития
Согласно данным таможенной статистики Китая, импорт гидроксида лития в Китай в августе 2026 года составил 5 115,17 тонны, что на 38,5% меньше по сравнению с 8 322,16 тонны в июле. Экспорт составил 4 789,36 тонны, снизившись на 25,4% по сравнению с 6 419,51 тонны в июле. В этом месяце гидроксид лития оставался нетто-импортируемым товаром: чистый импорт составил около 325,81 тонны, значительно сократившись с 1 902,65 тонны в июле.
Что касается импорта, Индонезия в августе оставалась основным источником поставок: Китай импортировал из этой страны 2 592,19 тонны, что составило 50,7% от общего объёма импорта, но на 41,7% меньше по сравнению с 4 444,37 тонны в июле. Влияние концентрированных поставок ранее накопленных грузов явно ослабло. Импорт из Южной Кореи составил 1 058,42 тонны, или 20,7%; импорт из Австралии — 524,43 тонны; импорт с китайских внутренних площадок таможенного надзора — 514,12 тонны; импорт из Германии — 420,00 тонны, что на 42,4% больше по сравнению с предыдущим месяцем и является одним из немногих источников, показавших месячный рост в этом периоде.
В экспортном направлении поставки гидроксида лития из Китая в августе по-прежнему осуществлялись главным образом в Южную Корею и Японию. Экспорт в Южную Корею составил 3 142,11 т, или 65,6% от общего объёма экспорта, снизившись на 34,3% к предыдущему месяцу; экспорт в Японию составил 1 087,45 т, или 22,7%, снизившись на 16,6% к предыдущему месяцу; экспорт в Польшу составил 360,04 т, и она стала новым крупным экспортным направлением в этом месяце. Прочие направления экспорта включали Индию — 59 т, Сингапур — 40 т, Турцию — 23 т и Нидерланды — 20 т, все в относительно небольших объёмах.
Материалы для аккумуляторов
LiPF6
Согласно данным таможенной службы Китая, в августе 2026 года совокупный экспорт LiPF6 из Китая составил около 1 130,8 т, снизившись примерно на 14,6% к предыдущему месяцу, а совокупный импорт LiPF6 составил около 24 т.
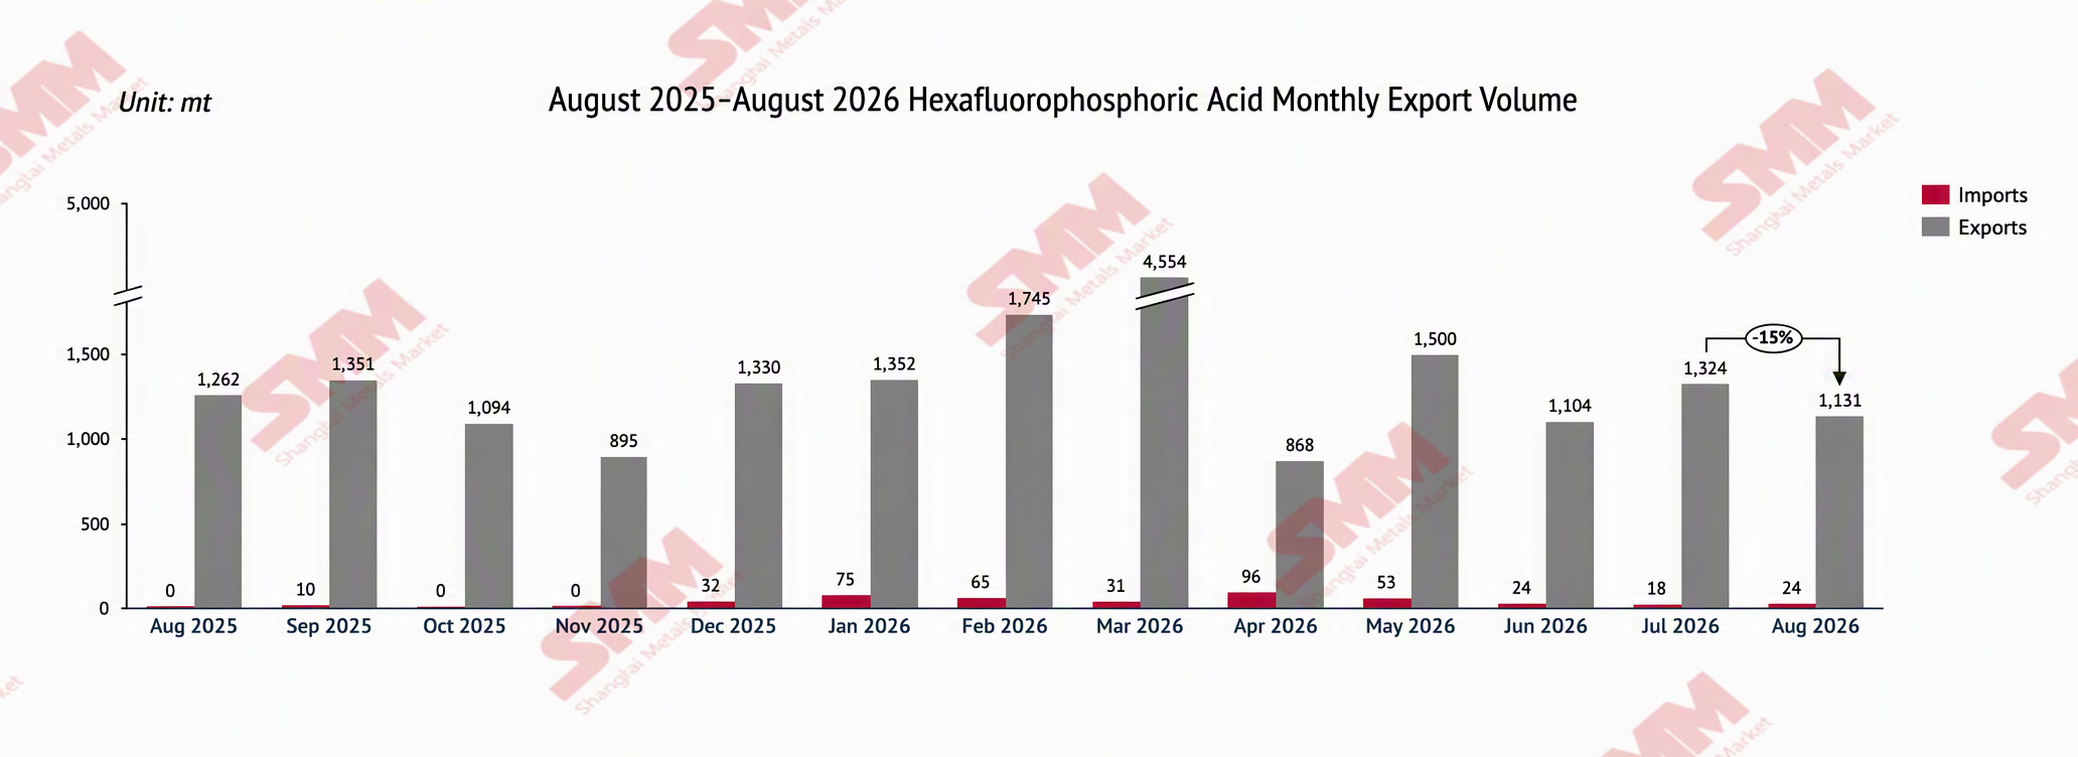
В экспортном направлении экспорт LiPF6 из Китая в августе 2026 года составил около 1 130,8 т, что примерно на 14,6% меньше, чем в июле, и примерно на 10,4% меньше, чем годом ранее. В частности, экспорт LiPF6 в этом месяце направлялся главным образом в Южную Корею, Польшу, США и Японию. Экспорт в США составил 247,526 т, увеличившись примерно на 105,53% к предыдущему месяцу; экспорт в Южную Корею составил 287,626 т, снизившись примерно на 32,87% к предыдущему месяцу; экспорт в Польшу составил 185,81 т, снизившись примерно на 39,56% к предыдущему месяцу; экспорт в Японию составил 111,555 т, снизившись примерно на 40,98% к предыдущему месяцу.
В целом объём зарубежных закупок LiPF6 в августе несколько снизился.
Чешуйчатый графит
В августе 2026 года импорт чешуйчатого графита в Китай достиг 9 368 т, увеличившись на 62% к предыдущему месяцу и на 425% к аналогичному периоду прошлого года.
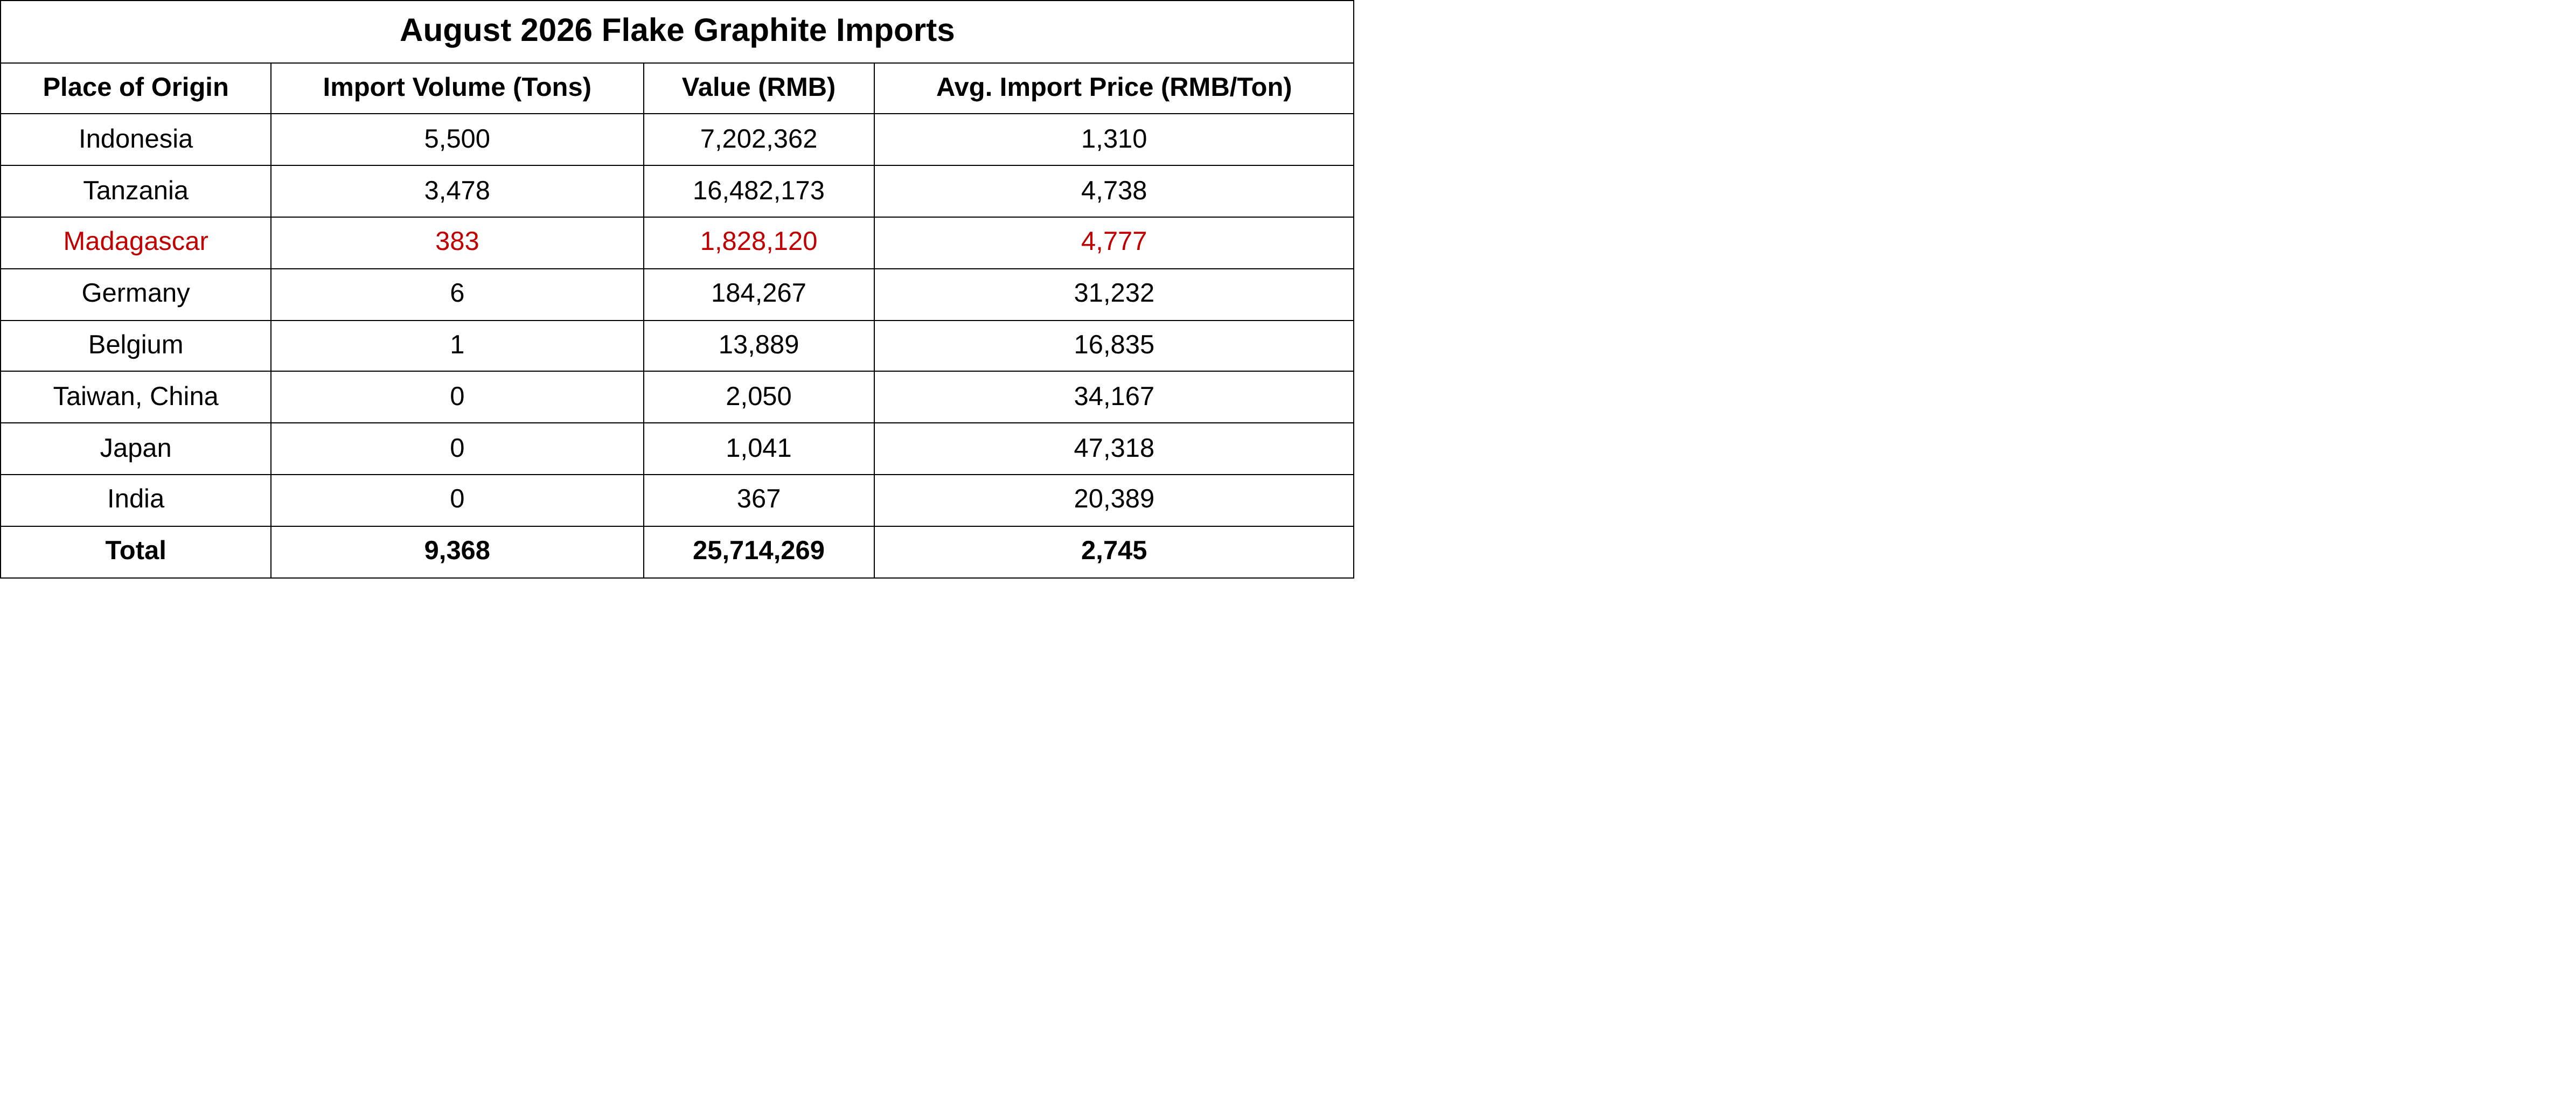
Источник: Таможенная служба Китая, SMM
В августе 2026 года в экспортном направлении месячный экспорт составил 6 360 т, снизившись на 14% к предыдущему месяцу и на 2% к аналогичному периоду прошлого года.
С точки зрения структуры экспортных направлений рыночная ситуация существенно различалась: в части роста Южная Корея увеличила объём на 523 тыс. т к предыдущему месяцу (с 1,033 млн т до 1,556 млн т, +51%), выйдя на первое место среди экспортных рынков; Япония выросла на 85%; Испания показала резкий рост на 540%, но с низкой базы; Иран вырос на 87%; Вьетнам увеличил объём на 37 тыс. т. В части снижения Германия сократила объём на 966 тыс. т к предыдущему месяцу (-61%), США снизились на 32% к предыдущему месяцу, Турция — на 74% к предыдущему месяцу, а Россия уменьшила объём на 48 тыс. т.
Искусственный графит
В августе 2026 года импорт искусственного графита в Китай составил 637 тонн, снизившись на 18,3% к предыдущему месяцу и на 7,2% к аналогичному периоду прошлого года. Средняя импортная цена искусственного графита в Китае в августе 2026 года составила 80 201 юань за тонну, увеличившись на 22,0% к предыдущему месяцу и на 27,8% к аналогичному периоду прошлого года.
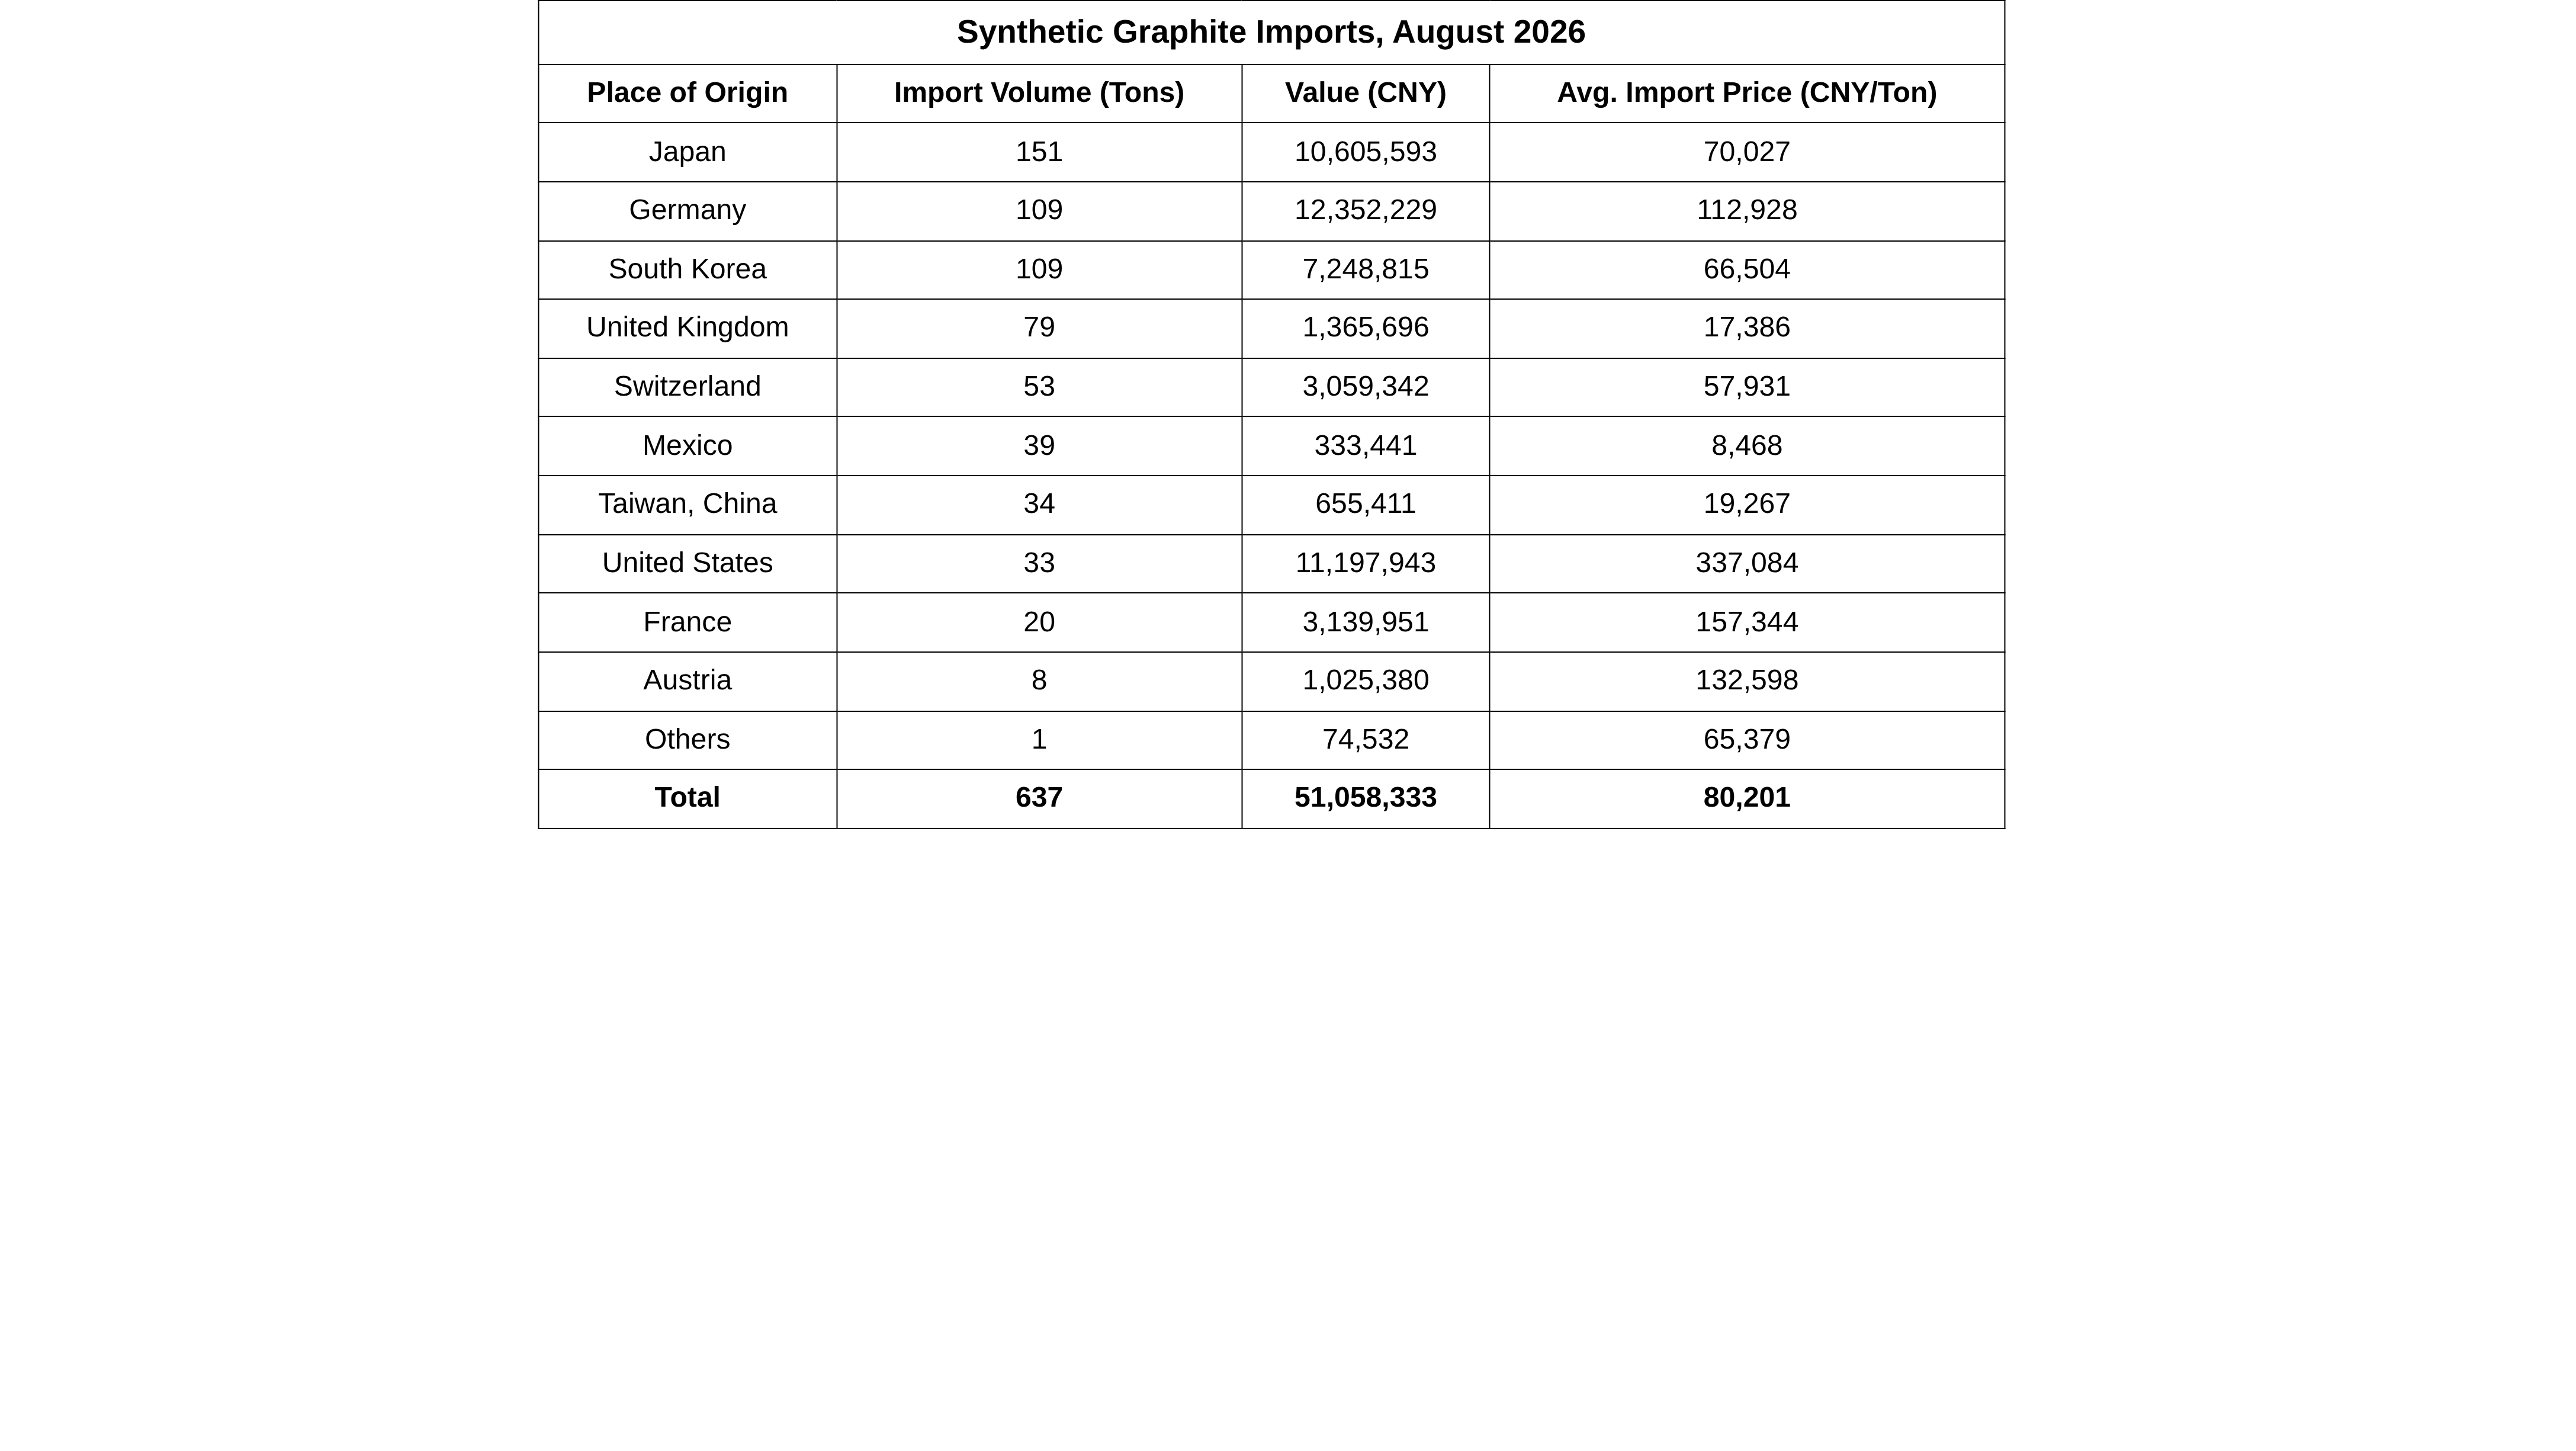
Источник данных: Таможня Китая, SMM
В августе 2026 года экспорт искусственного графита из Китая составил 57 867 тонн, увеличившись на 17,9% к предыдущему месяцу и на 3,1% к аналогичному периоду прошлого года. Средняя экспортная цена искусственного графита в Китае в августе 2026 года составила 8 224 юаня за тонну, снизившись на 10,9% к предыдущему месяцу и на 4,0% к аналогичному периоду прошлого года.
В экспорте Европа стала крупнейшим источником роста, при этом Нидерланды удвоили объём к предыдущему месяцу (4 839 тонн → 10 060 тонн, рост на 108% к предыдущему месяцу), став крупнейшим отдельным рынком, обеспечившим месячный прирост; Великобритания выросла на 150% к предыдущему месяцу, Испания — на 113%, Бельгия — на 203%, рост наблюдался повсеместно; в Азии лидером роста стала Южная Азия: Индия (7 141 тонна → 11 117 тонн, рост на 56% к предыдущему месяцу), Бангладеш — рост на 409% к предыдущему месяцу, Пакистан — на 32% к предыдущему месяцу, тогда как Турция снизилась на 50% к предыдущему месяцу, став крупнейшим фактором торможения в Азии; Восточная Азия: Япония выросла на 51% к предыдущему месяцу, Южная Корея — на 7%, Таиланд — на 12%, а Индонезия снизилась на 36% к предыдущему месяцу; в Африке отмечены интенсивные прорывы с нулевого уровня, включая Анголу (0 → 160 тонн), Зимбабве (0 → 26 тонн), Нигерию (0 → 18 тонн), Эфиопию (0 → 2 тонны) и Танзанию (0 → 48 тонн); в Северной Америке США стали крупнейшим снижающимся крупным рынком региона (2 805 тонн → 589 тонн, снижение на 79% к предыдущему месяцу); Канада (0,002 тонны → 260 тонн, рост на 1 157% к предыдущему месяцу), а Мексика практически не изменилась.
Фосфатная руда
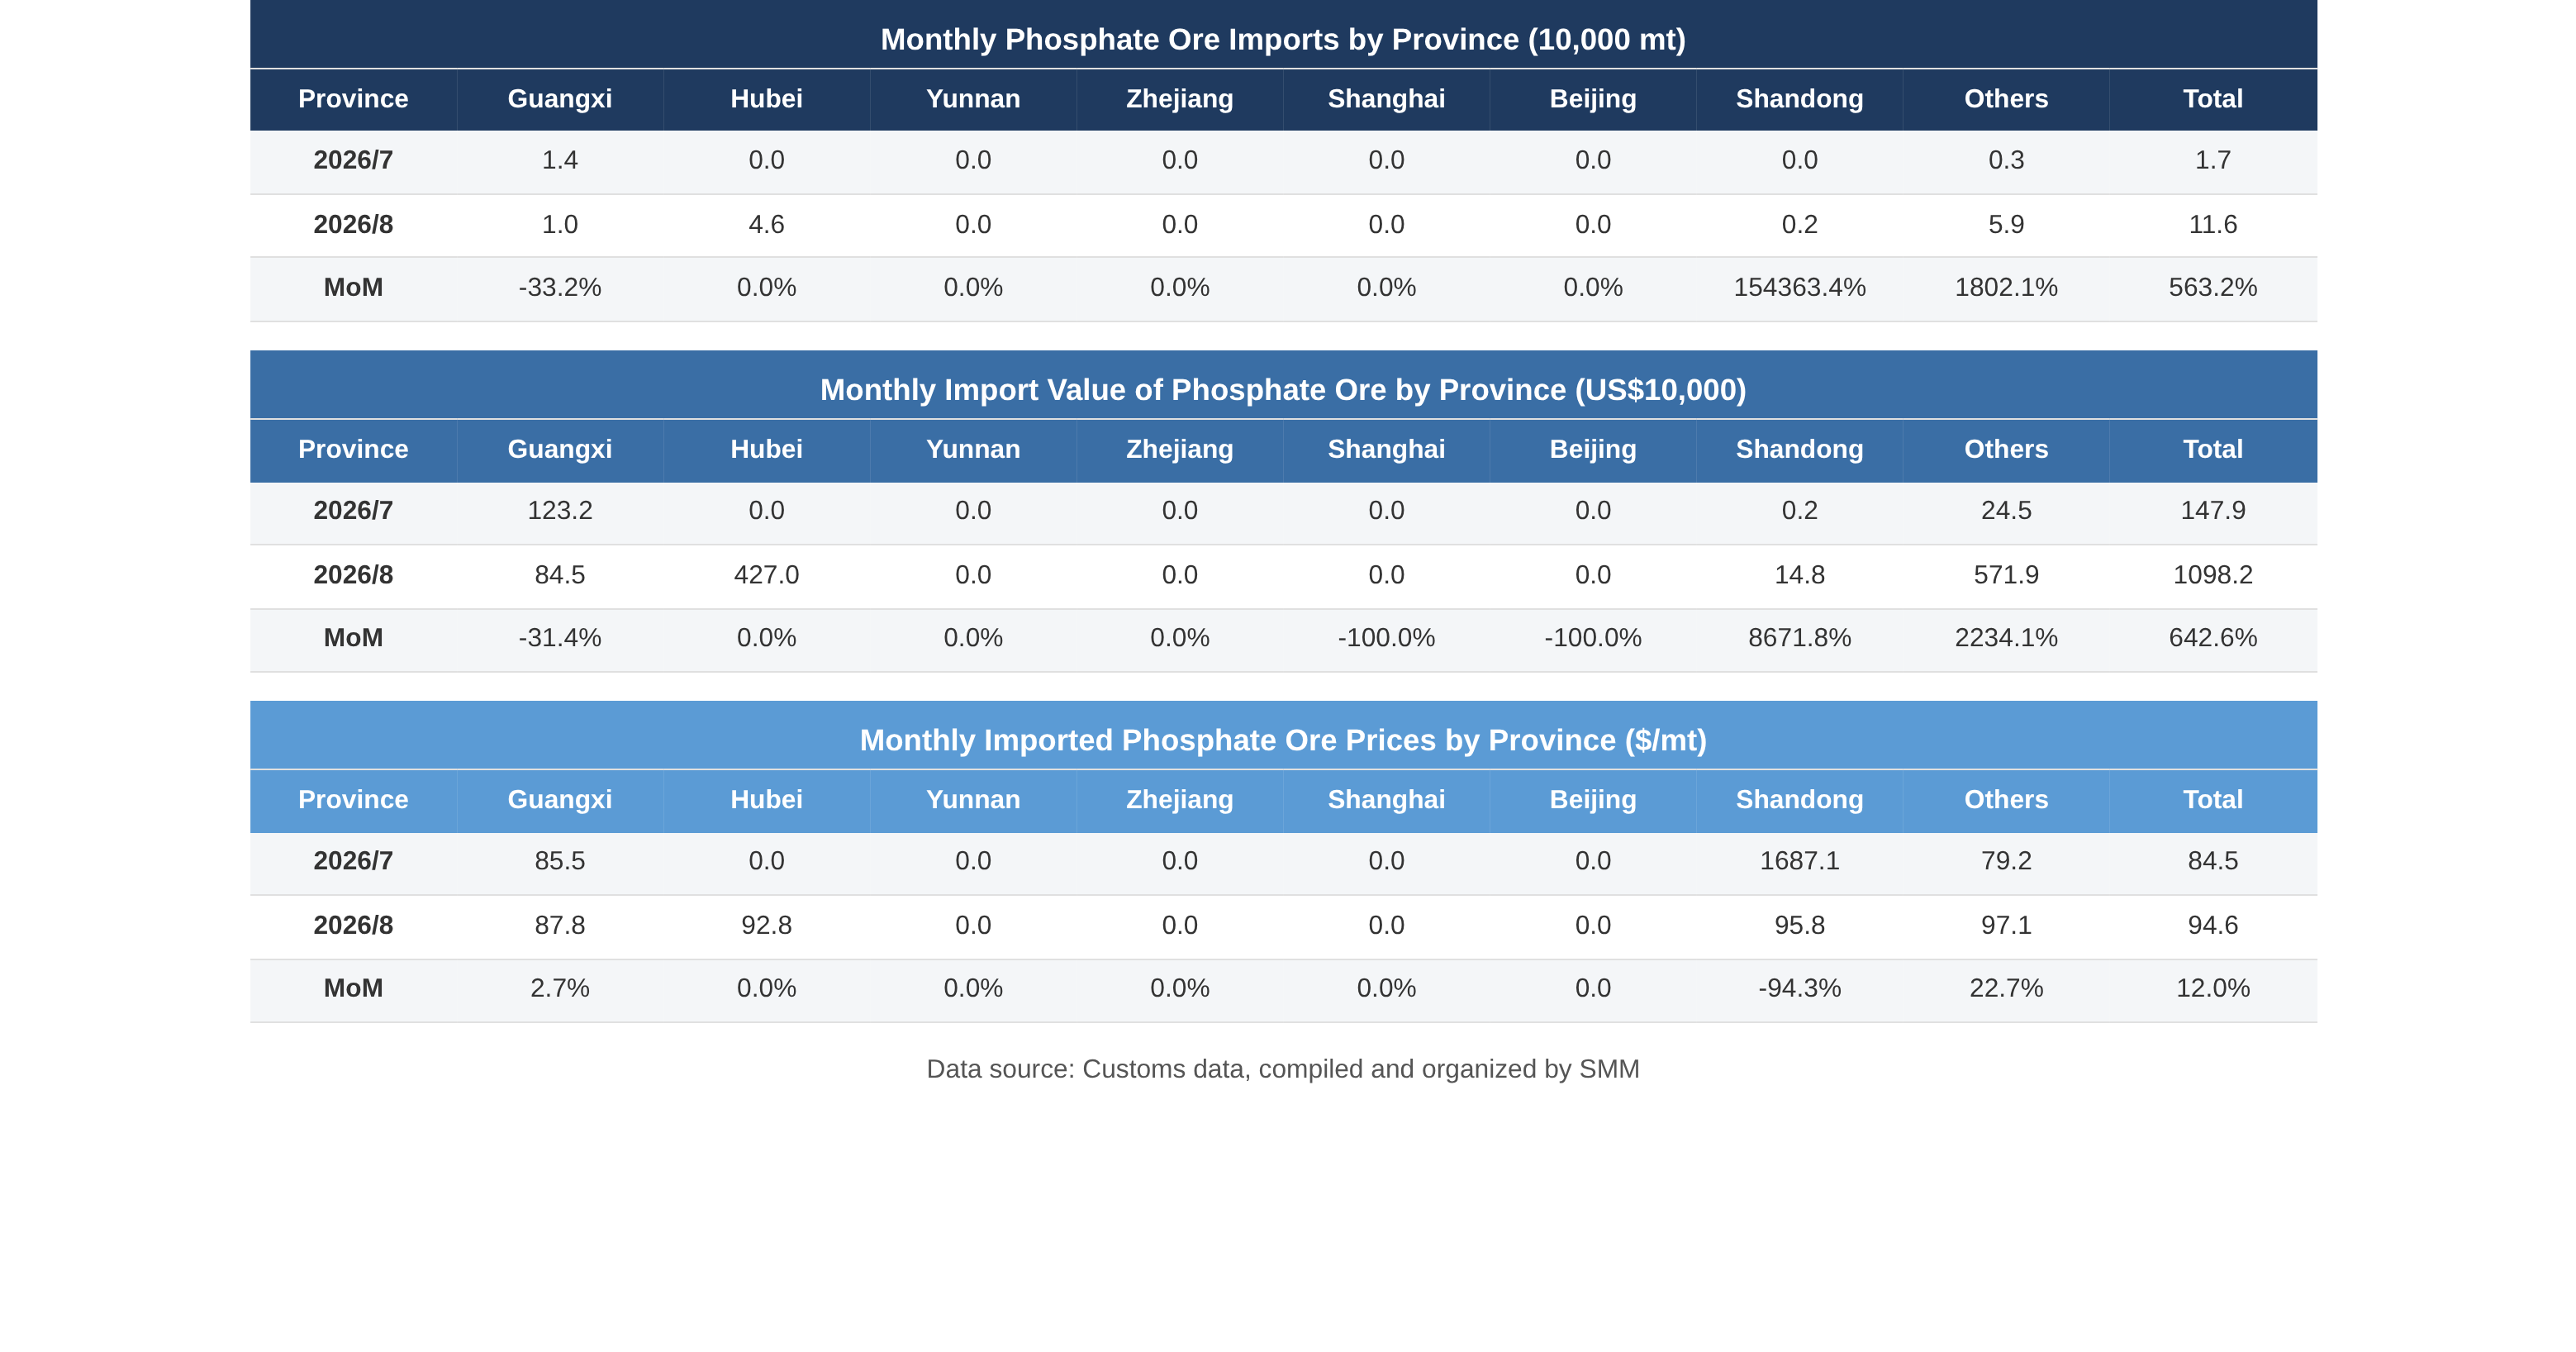
В августе 2026 года импорт фосфатной руды в Китай резко вырос к предыдущему месяцу, а ценовой центр сместился вверх. Месячный объём импорта составил 116 тыс. тонн, увеличившись на 563,2% к предыдущему месяцу, что в значительной степени компенсировало крайне низкую базу, вызванную запретом на экспорт в июле; средняя импортная цена восстановилась до 94,6 долл. США за тонну, увеличившись на 12,0% к предыдущему месяцу; на Египет и Иорданию в совокупности пришлось 98,3%, что ещё больше усилило концентрацию источников поставок; в то же время в экспорте после нескольких месяцев нулевых сделок в августе внезапно произошёл скачок до 61 тыс. тонн, что свидетельствует о разогреве рынка перед завершением окна запрета на экспорт фосфатных удобрений.
......
В августе импорт фосфатной руды составил 116 тыс. тонн, увеличившись на 563,2% к предыдущему месяцу; экспорт вырос с нуля до 61 тыс. тонн, а средняя цена восстановилась до $94,6 за тонну. Данные впечатляют, однако это в основном связано с восстановлением крайне низкой базы после июльского запрета на экспорт, а также с заблаговременным накоплением запасов перед возобновлением экспорта фосфорных удобрений в сентябре. Осеннее накопление удобрений постепенно набирает обороты, своевременные закупки оказывают поддержку, однако источники импорта по-прежнему сильно сконцентрированы в Египте и Иордании, а абсолютные объёмы остаются на низком уровне. Действительно ли наступил пиковый сезон, будет зависеть от того, продолжат ли восстанавливаться сентябрьские экспортные заказы и загрузка downstream-производств. Ожидается краткосрочный отскок, но трендовый пиковый сезон ещё нуждается в подтверждении.
Сера и серная кислота
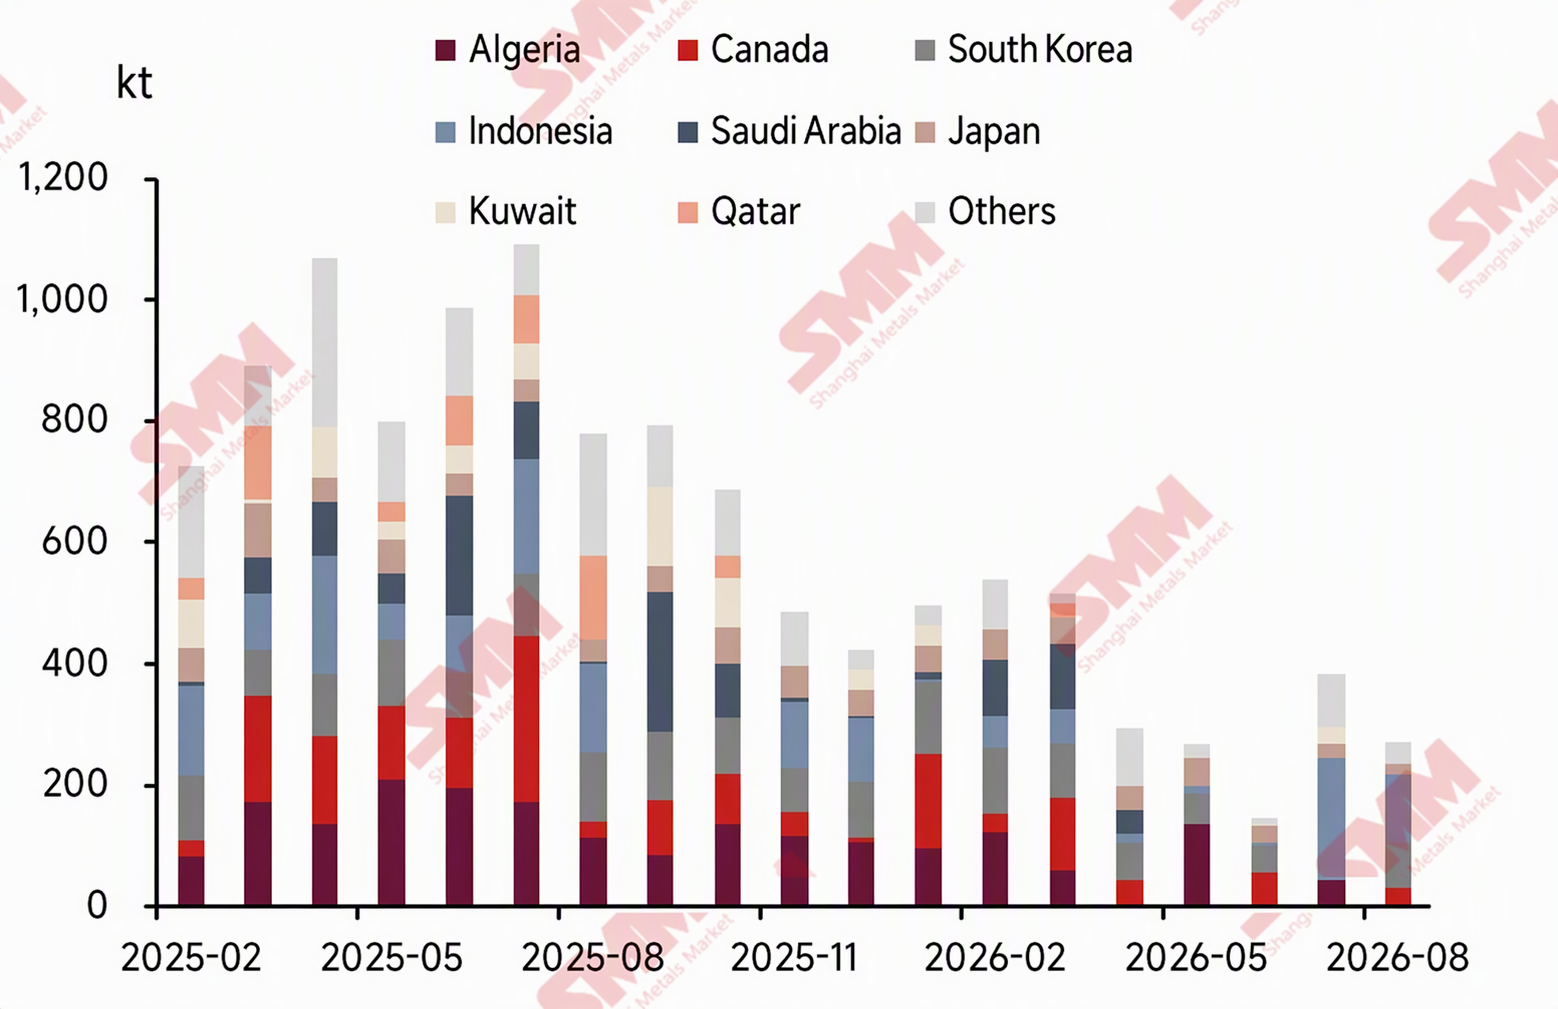
В августе 2026 года месячный импорт серы в Китай в физическом весе составил 272 323,414 тонны, что на 29,34% меньше к предыдущему месяцу и на 65,03% меньше к аналогичному периоду прошлого года; основными источниками импорта были ОАЭ, Южная Корея, Канада, Япония, Казахстан, Вьетнам, Сингапур и Филиппины;
месячный экспорт серы из Китая в физическом весе составил 48 тонн, что на 96,34% меньше к предыдущему месяцу и на 26,32% больше к аналогичному периоду прошлого года; основными направлениями экспорта были Индонезия и Южная Корея;
месячный импорт серной кислоты в Китай в физическом весе составил 9 938,436 тонны, что на 831,85% больше к предыдущему месяцу и на 1 051,37% больше к аналогичному периоду прошлого года; основными источниками импорта были Южная Корея, Тайвань (Китай), Германия и США;
месячный экспорт серной кислоты из Китая в физическом весе составил 2 474,46 тонны, что на 153,47% больше к предыдущему месяцу и на 99,43% меньше к аналогичному периоду прошлого года; основными направлениями экспорта были Ангола, Гана, Камбоджа, Гонконг (Китай), Вьетнам, Сингапур, Малайзия и Танзания.
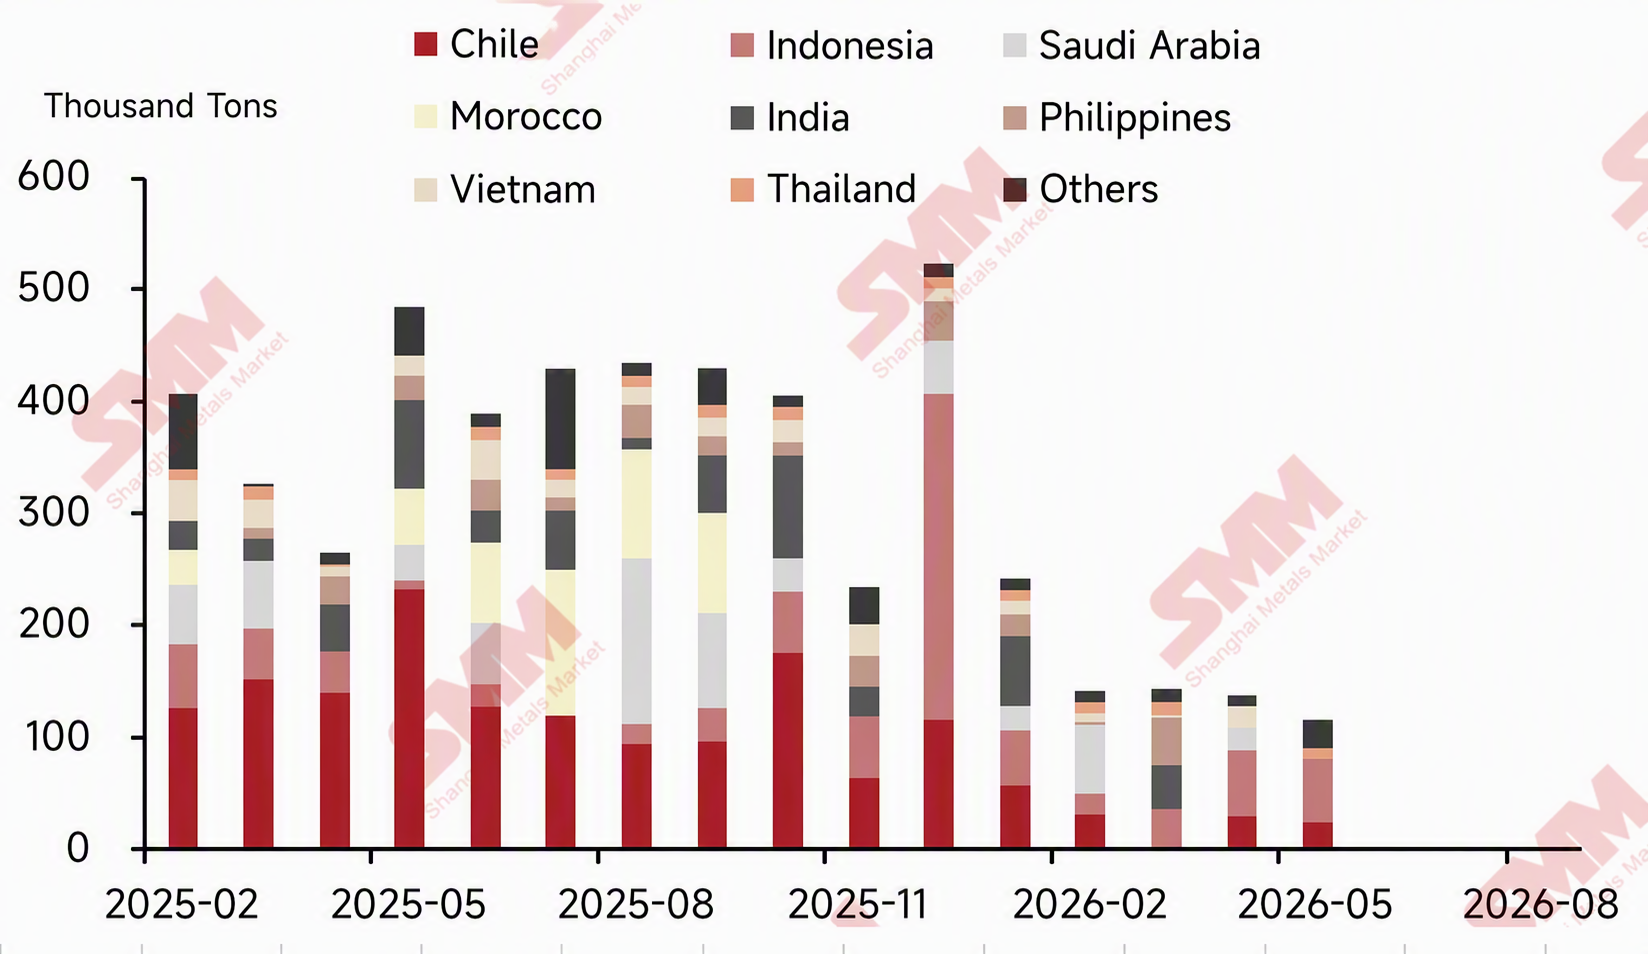
Данные по экспорту серной кислоты из Китая
Данные по импорту серы в Китай
Кобальт
Промежуточные продукты гидрометаллургии кобальта
Импорт: тайфуны нарушили прибытие грузов в порты; объёмы бондовых грузов заметно сократились
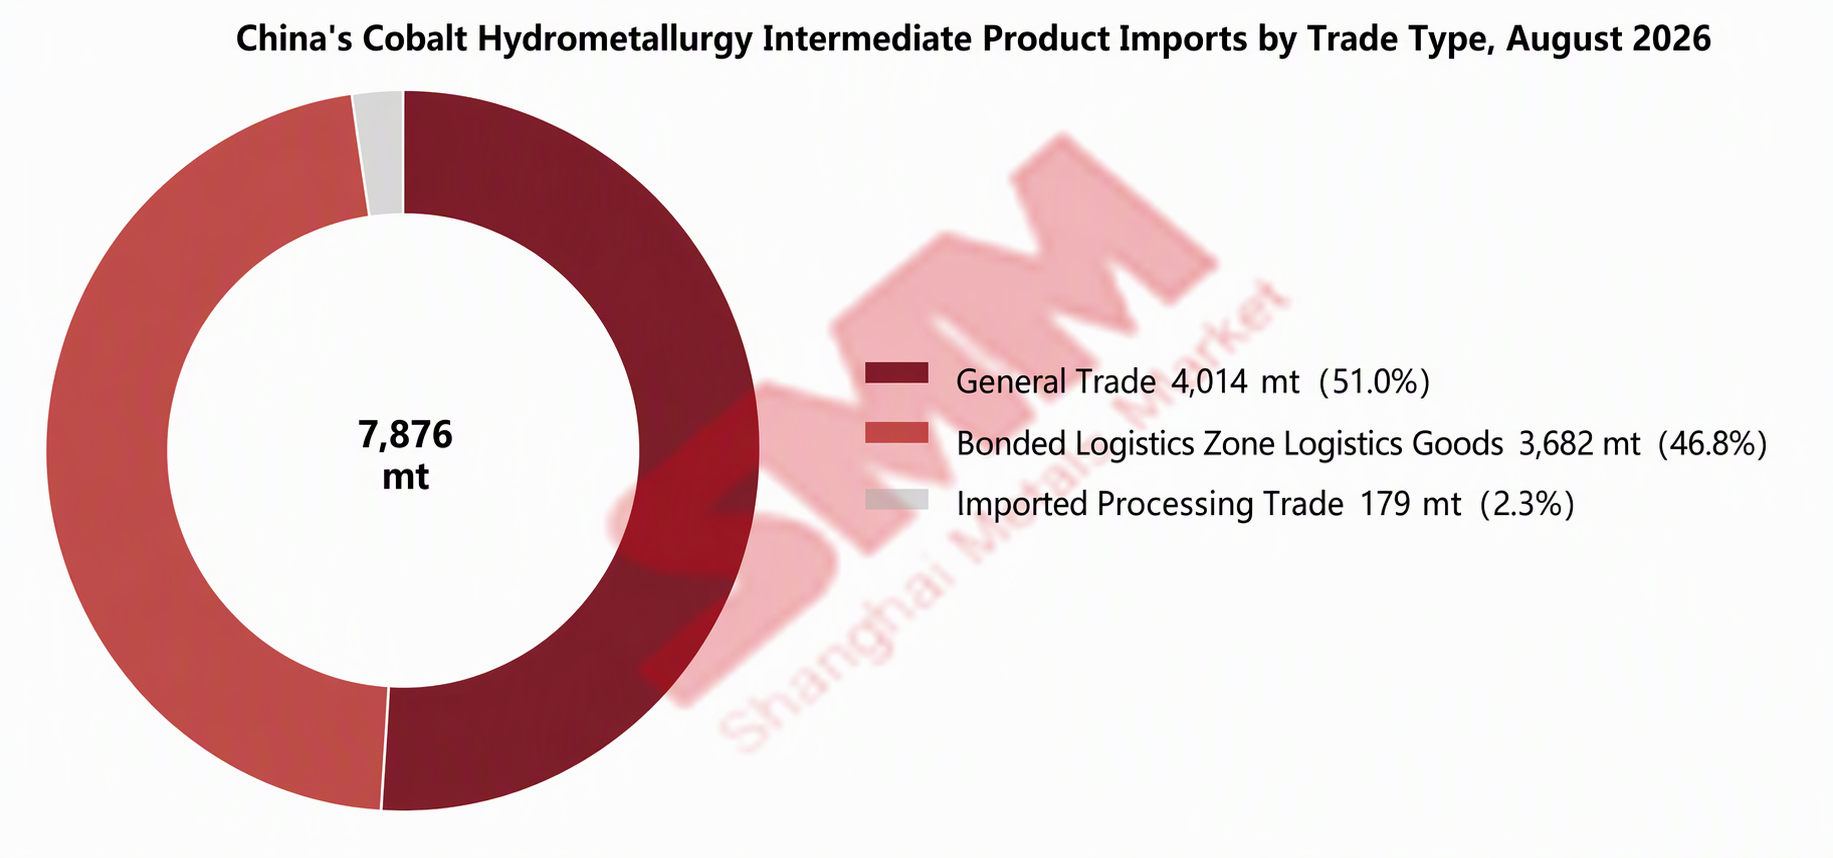
В этом месяце около 3 682 тонн в физическом весе промежуточных продуктов, импортированных Китаем из ДРК, поступили в провинции Чжэцзян и Гуандун через реэкспортную торговлю в зонах специального таможенного контроля, что составило 46,8% от общего импорта Китая; на обычную торговлю пришлось около 3 913 тонн в физическом весе, или 49,7%; на переработку давальческого сырья — около 179 тонн в физическом весе, или 2,3%. Кроме того, в этом месяце Китай импортировал в общей сложности 101 тыс. тонн в физическом весе промежуточной продукции из ЮАР, Вьетнама и Замбии в рамках обычной торговли. С точки зрения структурных изменений, снижение импорта в этом месяце было в основном обусловлено сокращением объёмов грузов, перемещаемых в рамках bonded-логистики: импорт в рамках bonded-режима в августе упал примерно на 63% по сравнению с 10 046 тоннами в физическом весе в июле, а его доля снизилась с 62,9% до 46,8%; при этом импорт в рамках обычной торговли практически не изменился по сравнению с предыдущим месяцем, оставаясь на уровне около 3 900 тонн в физическом весе, что свидетельствует о сохранении практики закупок «точно в срок» со стороны плавильных предприятий, однако готовность накапливать запасы bonded-грузов заметно снизилась.
Снижение импорта в этом месяце было обусловлено главным образом двумя факторами. Во-первых, тайфуны нарушили графики прибытия судов в порты. В августе тайфун «Байцзи» дважды выходил на сушу в провинции Чжэцзян, а тайфун «Саудел» последовательно оказывал влияние на восточное побережье Китая, в результате чего несколько портов были закрыты более чем на неделю, что нарушило графики погрузочно-разгрузочных работ и привело к переносу части грузов, первоначально запланированных к прибытию в августе, на сентябрь. Во-вторых, в августе цены на соли кобальта steadily снижались, что уменьшило готовность плавильных предприятий закупать сырьё. Новые тендеры горнодобывающих компаний было трудно завершить, и некоторые производители предпочли хранить продукцию в других регионах за пределами Китая, ожидая восстановления спроса перед отправкой. Кроме того, рост импорта на 50% в годовом выражении в этом месяце был в основном обусловлен низкой базой прошлого года — в августе 2025 года импорт составил лишь 5 241 тонну в физическом весе из-за влияния экспортной политики ДРК, и текущие объёмы импорта ещё не вернулись к уровням обычных лет.
.....
Прогноз рынка: действуют факторы роста и ограничения; фактические поставки в сентябре остаются крайне неопределёнными
В перспективе ожидается некоторый рост импорта промежуточной продукции в сентябре, однако фактические объёмы поставок по-прежнему будут зависеть от соотношения спроса и предложения. С точки зрения факторов роста, во-первых, фактические отгрузки из ДРК были высокими. Согласно данным CTCPM ДРК, экспорт кобальта из ДРК в первом полугодии 2026 года достиг 41 100 тонн в металлическом эквиваленте, при этом только в июне было экспортировано около 11 800 тонн в металлическом эквиваленте, что на 92,9% больше по сравнению с предыдущим месяцем и составляет 48,9% экспорта второго квартала. Доставка из Дурбана в Китай обычно занимает около двух месяцев, поэтому концентрированные июньские отгрузки будут постепенно отражаться в поставках начиная с сентября. Во-вторых, поставки, задержанные тайфунами в августе, будут сосредоточены в сентябре. Что касается сдерживающих факторов, цены на соли кобальта ещё не прекратили падение, готовность плавильных заводов закупать сырьё остаётся низкой, а тендеры горнодобывающих компаний по-прежнему с трудом завершаются. Если ценовое противостояние между покупателями и продавцами сохранится, некоторые горнодобывающие компании могут по-прежнему хранить грузы за пределами Китая и откладывать поставки. В целом импорт промежуточных продуктов кобальта в Китай может восстановиться в сентябре, однако масштабы восстановления остаются неопределёнными.
Некованый кобальт
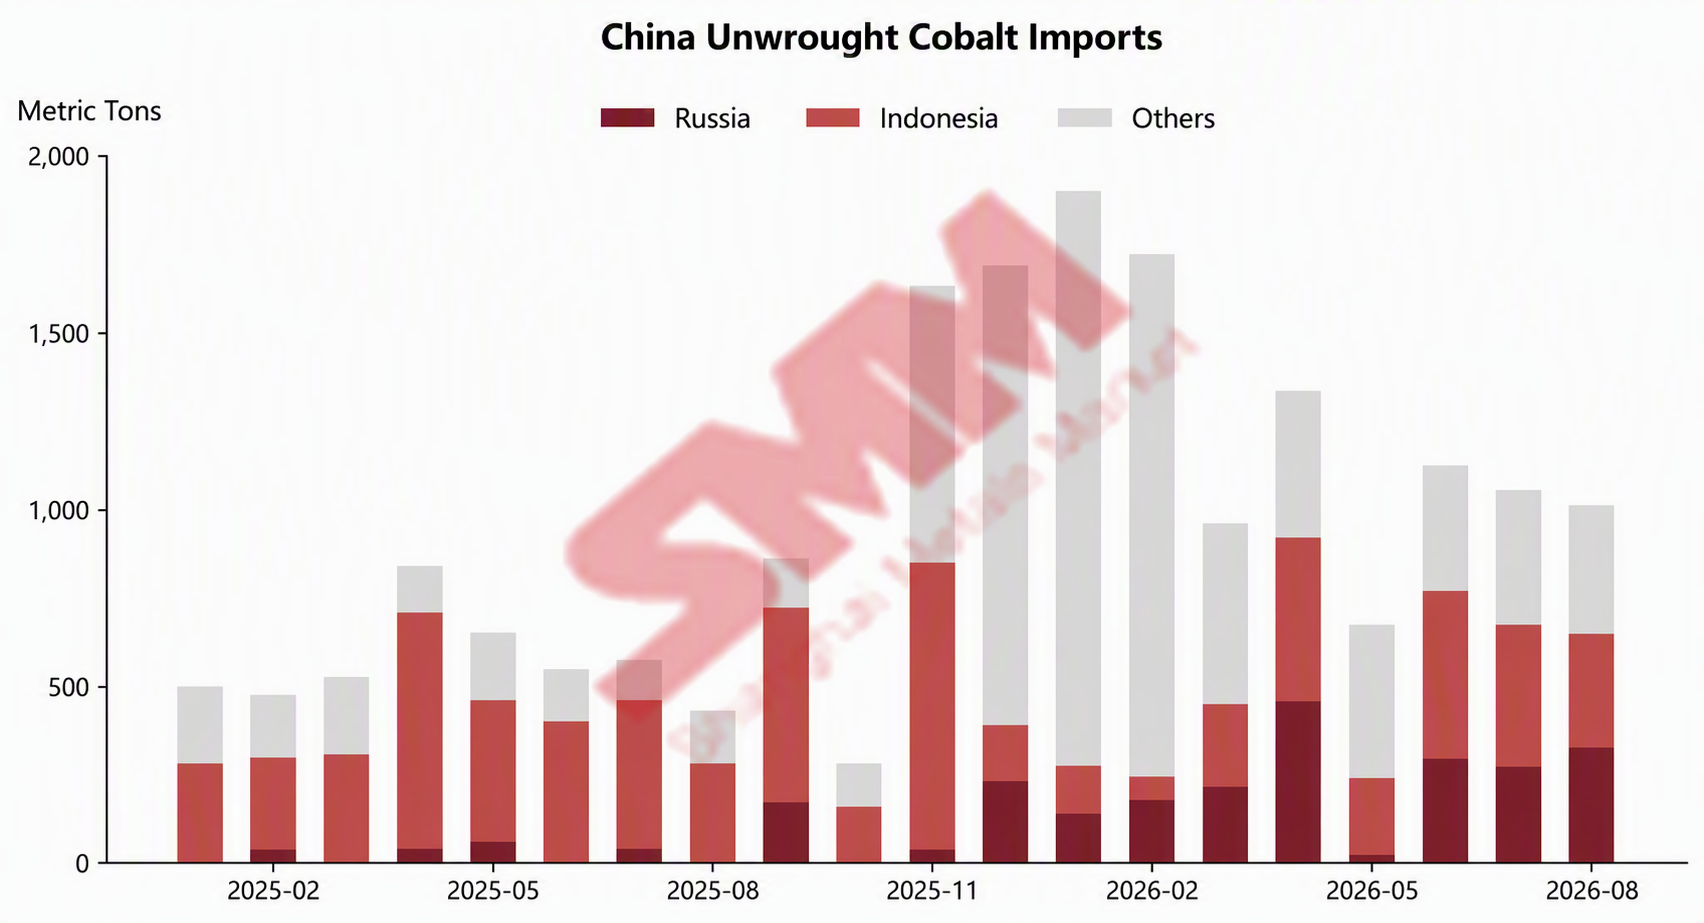
Импорт некованого кобальта в Китай в августе 2026 года составил около 1011 тонн, что на 4% меньше по сравнению с предыдущим месяцем и на 134% больше по сравнению с аналогичным периодом прошлого года; экспорт некованого кобальта из Китая в августе 2026 года составил около 486 тонн, что на 55% больше по сравнению с предыдущим месяцем и на 18% больше по сравнению с аналогичным периодом прошлого года.
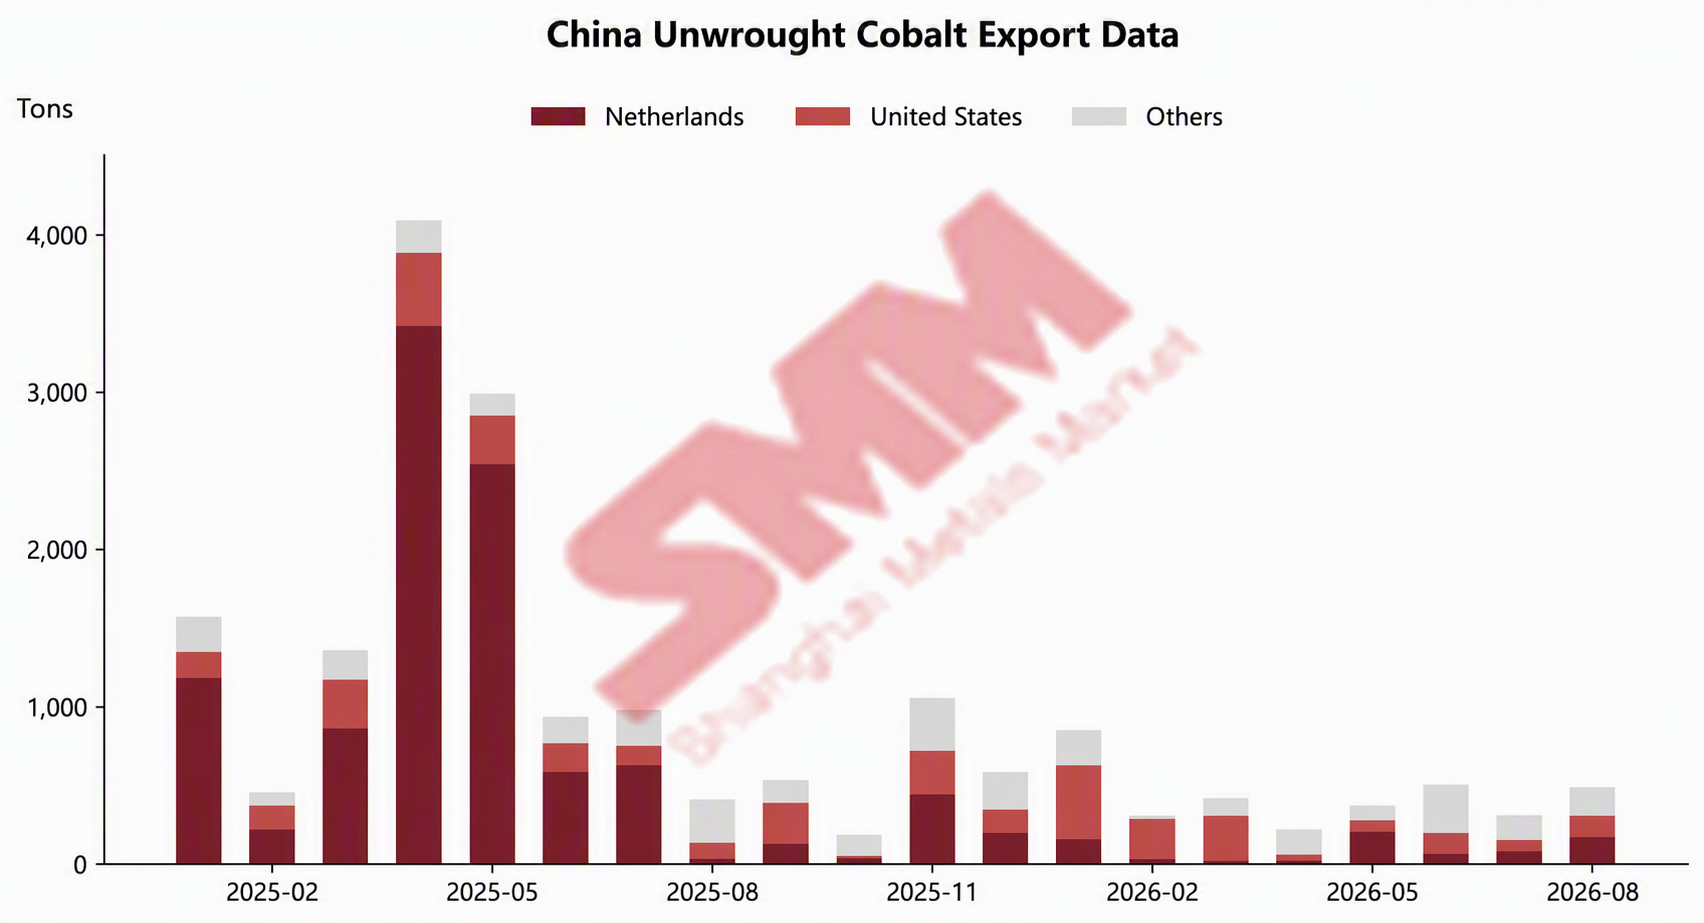
Импортное окно глубоко закрыто; импорт на уровне тысячи тонн поддерживается долгосрочными контрактами
Импорт некованого кобальта в Китай в августе 2026 года составил около 1011 тонн, что на 4% меньше по сравнению с предыдущим месяцем и на 134% больше по сравнению с аналогичным периодом прошлого года. По странам основными источниками импорта рафинированного кобальта в августе были Россия, Индонезия и Мадагаскар с объёмами импорта 325 тонн, 321 тонна и 51 тонна соответственно. Импорт из России вырос на 20% по сравнению с предыдущим месяцем, а все индонезийские грузы поступили через порты Чжэцзяна в рамках бондовой логистики.
По видам торговли импорт в рамках реэкспортной торговли через зоны таможенного специального контроля в августе составил около 591 тонны, что составляет 58,4%, заметно снизившись с 75,4% в июле. Импорт в рамках обычной торговли составил около 420 тонн, а его доля выросла до 41,6%. Темпы притока бондовых «резервуаров» замедлились, а доля грузов, очищенных для внутреннего обращения, увеличилась.
В августе цены на рафинированный кобальт в Китае продолжили резко снижаться. Нижняя граница цены на рафинированный кобальт по данным SMM упала с 338 000 юаней за тонну в начале месяца до 300 000 юаней за тонну в конце месяца, что означает снижение примерно на 11% за месяц. За тот же период нижняя граница цены на рафинированный кобальт на складе в Роттердаме за пределами Китая снизилась с $25,35 за фунт до $24,6 за фунт, что является относительно ограниченным снижением. Разница в ценах между китайским и зарубежным рынками продолжала увеличиваться, а теоретический убыток от импорта рафинированного кобальта вырос с примерно 98 000 юаней за тонну в начале месяца до примерно 130 000 юаней за тонну в середине месяца, в результате чего импортное окно оказалось глубоко закрытым. Однако, поскольку некоторые марки рафинированного кобальта по-прежнему необходимо было отгружать в Китай в рамках долгосрочных контрактов или операционных требований, импорт второй месяц подряд оставался выше 1 тыс. тонн. Импорт удвоился в годовом исчислении, главным образом потому, что август 2025 года был затронут запретом на экспорт из ДРК, из-за чего база того месяца оказалась низкой — всего 431 тонна.
Что касается средних импортных цен, средняя импортная цена необработанного кобальта в Китае в августе 2026 года составила 51 752 долл. США за тонну, снизившись на 12,72% по сравнению с предыдущим месяцем. Совокупный импорт за январь–август 2026 года достиг 9 775 тонн, увеличившись на 115% в годовом исчислении.
......
Прогноз рынка: импорт по-прежнему опирается на поддержку долгосрочных контрактов, ожидается сохранение экспортного импульса
В сентябре цены на рафинированный кобальт в Китае продолжили медленно снижаться с низких уровней. По состоянию на 18 сентября нижняя граница цены рафинированного кобальта по оценке SMM упала до 275 000 юаней за тонну, тогда как нижняя граница роттердамской цены за пределами Китая снизилась до 23 долл. США за фунт. Разрыв между ценами на китайском и зарубежном рынках еще больше увеличился: теоретический импортный убыток расширился примерно до 140 000 юаней за тонну, и в ближайшее время признаков открытия импортного окна почти нет. Ожидается, что сентябрьский импорт по-прежнему будет поддерживаться долгосрочными контрактами и товарами на таможенных складах. Хотя теоретическая экспортная прибыль колебалась, она оставалась в положительной зоне — около 13 000–23 000 юаней за тонну в середине сентября. Экспортное окно оставалось открытым, и ожидается, что сентябрьский экспорт сохранится на относительно высоком уровне.