В августе 2026 года импорт руды редкоземельных металлов в Китай составил 1034 тонны, что на 42% меньше по сравнению с 1787 тоннами в июле, но на 3127% больше по сравнению с 32 тоннами годом ранее; импорт ториевой руды и её концентратов достиг 2793 тонн, увеличившись на 67% по сравнению с 1668 тоннами в июле и снизившись на 3% по сравнению с 2882 тоннами в том же месяце прошлого года. В совокупности за январь–август 2026 года импорт руды редкоземельных металлов составил 8469 тонн, снизившись на 64% в годовом исчислении, тогда как ториевой руды и её концентратов — 41 486 тонн, практически без изменений по сравнению с прошлым годом.
Что касается помесячной динамики, импорт руды редкоземельных металлов заметно колебался в течение года: в феврале был зафиксирован годовой минимум — всего 377 тонн, в апреле объём вырос до максимума в 1863 тонны, а после очередного скачка до 1787 тонн в июле в августе снизился до 1034 тонн. Ториевая руда и её концентраты демонстрировали ещё более резкие колебания: в январе объём достиг 9824 тонн, а в июне поднялся до 11 625 тонн, сформировав два пика поступления за год, тогда как в июле показатель рухнул до годового минимума в 1668 тонн, после чего в августе восстановился до 2793 тонн.
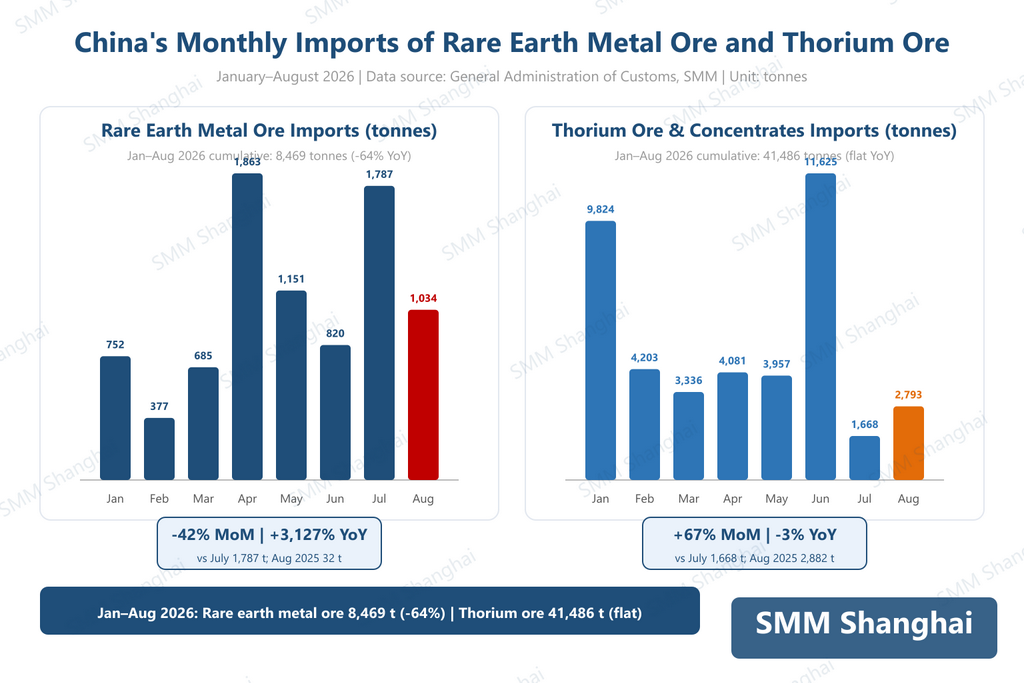
В августе две категории заметно разошлись. Хотя руда редкоземельных металлов показала огромный годовой прирост, это было в основном обусловлено крайне низкой базой годом ранее (всего 32 тонны); совокупный объём за январь–август всё равно снизился на 64% в годовом исчислении, что указывает на сохраняющуюся тенденцию к сокращению этой категории. Напротив, ториевая руда и её концентраты сохраняли относительно стабильный ритм импорта, а совокупный объём за январь–август практически не изменился по сравнению с прошлым годом. При объёме 41 486 тонн совокупный импорт этой категории примерно в 4,9 раза превысил импорт руды редкоземельных металлов, что делает её доминирующей категорией в импорте редкоземельной руды Китая.
Обе категории демонстрировали выраженную помесячную волатильность, особенно ториевая руда и её концентраты, для которых были характерны концентрированные поступления в январе и июне с последующим резким падением в июле. Это связано с графиками отгрузки зарубежных рудников, расписанием судов и ритмом закупок отечественных плавильных предприятий.
В перспективе, поскольку загрузка мощностей китайских предприятий по выплавке и разделению редкоземельных металлов остаётся высокой, а спрос на сырьё продолжает высвобождаться, ожидается, что потребность в импорте редкоземельной руды останется значительной. Импорт руды редкоземельных металлов вряд ли изменит продолжающееся годовое снижение в совокупном выражении. Ториевая руда и её концентраты, как текущая основа импорта, вероятно, продолжат демонстрировать нерегулярные помесячные объёмы поступления. В целом, ситуация с зарубежными поставками редкоземельной руды, изменения в международной торговой среде и внутренняя политика Китая в области редкоземельной промышленности остаются ключевыми переменными, влияющими на импорт редкоземельной руды.