Цены на губчатое железо на внутреннем рынке Индии достигли двухлетнего максимума и продолжали расти до середины сентября. Недавний рост цен был обусловлен прежде всего удорожанием сырья, особенно коксующегося угля, а поддержку также оказали восстановление закупочного спроса и частичное пополнение запасов. Производители последовательно перекладывали растущие издержки на покупателей, поэтому нынешний виток повышения цен носит в основном затратный характер, хотя за последние две недели на рынке появились и спекулятивные факторы.
1. Беллари и Райпур лидируют в росте цен
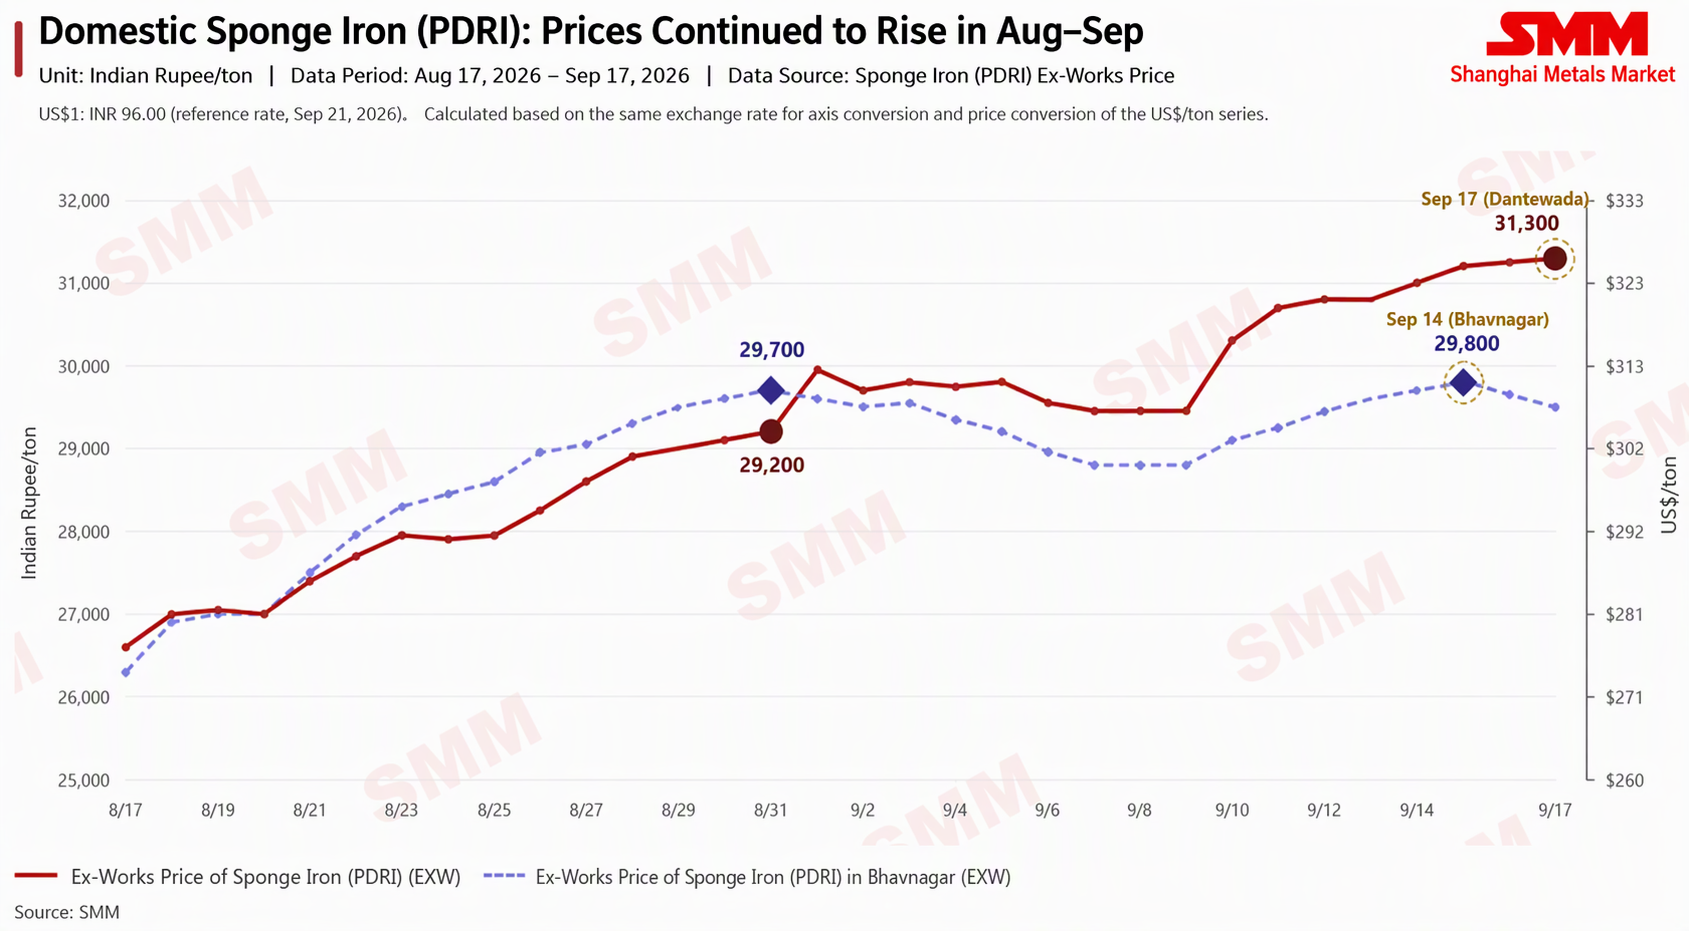
В конце августа цены на губчатое железо PDRI поднялись до двухлетнего максимума и продолжали расти до середины сентября, прибавив на основных рынках около 1–22 долл./т (100–2100 рупий/т). По нашим отслеживаемым базовым данным, цены франко-завод на губчатое железо PDRI в Райпуре достигли двухлетнего максимума в 309 долл./т (29 700 рупий/т) 31 августа, а 15 сентября составили 310 долл./т (29 800 рупий/т). Цены на PDRI в Беллари оценивались в 304 долл./т (29 200 рупий/т) 31 августа, а к 17 сентября цены франко-завод выросли до 326 долл./т (31 300 рупий/т).
В месячном выражении цены на PDRI в Беллари выросли на 49 долл./т (4700 рупий/т, франко-завод Беллари), или на 17,7%, с 277 долл./т (26 600 рупий/т) 17 августа до 326 долл./т (31 300 рупий/т) 17 сентября. Цены на PDRI в Райпуре выросли на 33 долл./т (3200 рупий/т) за месяц, или на 12,2%, с 274 долл./т (26 300 рупий/т) 17 августа до 307 долл./т (29 500 рупий/т) 17 сентября. За тот же период цены на стальную заготовку в Райпуре выросли на 57 долл./т (5500 рупий/т) за месяц, или на 14,1%, с 406 долл./т (39 000 рупий/т) до 464 долл./т (44 500 рупий/т). Одновременный рост цен и на PDRI, и на стальную заготовку указывает на то, что возросшие производственные издержки частично перекладываются на покупателей заготовки, а готовность покупателей принимать более высокие цены оказала рынку определённую поддержку. Однако нынешний рост был вызван скорее удорожанием сырья, чем сколько-нибудь заметным улучшением конечного спроса.
Объёмы торгов во время ценового ралли оставались стабильными, что соответствует модели закупок «точно в срок»: металлургические заводы по-прежнему закрывают текущие потребности в сырье, хотя некоторые участники рынка также пополняли запасы в ожидании дальнейшего роста цен. Рентабельность производителей заготовок на нижних переделах также остаётся в целом стабильной, что говорит о том, что большая часть возросших издержек перекладывается по цепочке отрасли, а не поглощается самими производителями.
2. Факторы роста цен на уголь
Индия — крупнейший в мире производитель губчатого железа: около 336 заводов и годовое производство порядка 50 млн т. На сектор стали и губчатого железа приходится примерно 40% всего импорта угля в Индию. Губчатое железо в Индии производится преимущественно угольным способом (во вращающихся печах), где в качестве основного топлива используется некоксующийся (энергетический) уголь, поставляемый как с внутренних месторождений, так и по импорту из Индонезии, ЮАР и России.
В этом году цены на уголь подтолкнули вверх несколько факторов:
- Рост фрахта и страховых расходов: эскалация напряжённости на Ближнем Востоке привела к удорожанию судового топлива и страхования, что повысило стоимость импортируемого в Индию угля с учётом доставки и увеличило общую закупочную нагрузку на покупателей.
- Укрепление мировых цен на уголь: рост цен на энергетический уголь повысил затраты индийских производителей губчатого железа на сырьё, дополнительно увеличив себестоимость внутреннего производства. По данным участников рынка, с мая цены на энергетический уголь из основных стран-поставщиков выросли: индонезийский уголь подорожал на 18–20%, российский и южноафриканский — на 14% и 19% соответственно. Это ещё больше усилило ценовое давление на внутреннем рынке губчатого железа Индии.
- Дефицит угля на внутреннем рынке: в период летнего пикового спроса на электроэнергию электростанции получали уголь в приоритетном порядке, а муссонные дожди снизили добычу и затруднили железнодорожные перевозки — в результате у производителей губчатого железа почти не осталось возможности опереться на более дешёвый отечественный уголь.
Производители поддерживают низкий уровень запасов, закупая лишь то, что необходимо немедленно, а не создавая складские резервы по текущим высоким ценам. Это отражается в данных по импорту энергетического угля для производителей стали и губчатого железа: в июне импорт сократился на 11%, а в июле — на 19%.
3. Замещение ломом
Под покупателями здесь понимаются сталеплавильные предприятия с индукционными и электродуговыми печами, использующие в качестве сырья стальной лом или губчатое железо. В настоящее время большинство металлургических заводов предпочитают губчатое железо стальному лому, поскольку первое дешевле, и даже при росте цен спрос на губчатое железо остаётся стабильным. Стальной лом остаётся альтернативным сырьём, но стабильность его поставок ниже, поэтому большинство заводов продолжают использовать губчатое железо, а не переходят на лом.
4. Обзор рынка
Участники отрасли связывают дефицит предложения отчасти с характером закупок в начале этого года: в июне и июле импортные цены на уголь были выше внутренних, что заставило импортёров сократить закупки угля и в итоге создало дефицит предложения, который подтолкнул внутренние цены на уголь вверх. На рынке губчатого железа покупатели, которые ранее воздерживались от закупок в ожидании коррекции цен, вернулись на рынок для удовлетворения срочных потребностей, а продавцы удерживали твёрдые предложения в расчёте на дальнейший рост цен. Некоторые сделки в регионе Беллари заключались по цене около $325–326 за тонну (31 200–31 300 рупий за тонну), тогда как более высокие предложения на условиях франко-завод в Беллари около $328–329 за тонну (31 500–31 600 рупий за тонну) встречали сопротивление. Участники рынка также отмечали, что в недавнем росте цен сыграло роль спекулятивное поведение: на растущем рынке продавцы склонны воздерживаться от продаж в ожидании более высоких цен, а покупатели спешат зафиксировать поставки, и эта динамика может быстро развернуться, как только цены откатятся назад. При этом большинство участников рынка ожидают стабилизации рынка в какой-то момент в сентябре, поскольку устойчиво высокие затраты на сырьё в конечном итоге сожмут маржу производителей и охладят спрос.
5. Прогноз
Траектория рынка может зависеть от того, сузится ли дальше ценовой спред между губчатым железом и стальным ломом — что может сместить часть спроса в сторону лома — и останется ли закупочный импульс достаточно сильным, чтобы поддерживать текущий уровень цен.
В ближайшие два месяца цены на губчатое железо, вероятно, останутся устойчивыми вблизи текущих уровней. Для значительного отката потребовалось бы снижение мировых цен на уголь, падение стоимости фрахта или более быстрое восстановление внутреннего предложения угля; однако динамика морских цен на энергетический уголь уже показала, что цены могут быстро откатываться, как только ослабевает закупочный спрос со стороны Китая и Индии. Продолжающиеся усилия Индии по замещению импортного угля внутренними поставками также могут оказать понижательное давление на цены на уголь и, соответственно, на себестоимость губчатого железа.
Примечание: указанные здесь цены и объёмы торгов являются ориентировочными спотовыми данными, предназначенными только для целей обзора рынка, и меняются ежедневно; данный материал не является инвестиционной или торговой рекомендацией.
Конвертация обменного курса Xe: $1 = 96 рупий, обновлено 21 сентября