Стратегические свойства металлического магния продолжают выделяться по мере перестройки глобального баланса спроса и предложения первичного магния и структуры торговли
С быстрым развитием мировой индустрии облегчённых конструкций, новой энергетики и высокотехнологичного оборудования стратегическое ресурсное значение металлического магния продолжает расти, а его незаменимая роль в снижении веса автомобилей, аэрокосмической отрасли, модификации высококачественных сплавов и обеспечении критически важными материалами неуклонно усиливается. Долгое время мировое предложение первичного магния было в высокой степени сосредоточено в Китае, тогда как зарубежное производство сдерживалось недостатками в ресурсах, энергетике, охране окружающей среды и поддержке производственных цепочек, из-за чего мощности по выпуску первичного магния оставались небольшими и малогибкими. В настоящее время мировая магниевая промышленность демонстрирует выраженное структурное расхождение: зарубежные игроки сосредоточены на заполнении пробелов в местных мощностях по первичному магнию и продвижении декитаизации цепочек поставок. В то же время Китай, опираясь на преимущества всей производственной цепочки, переходит от экспорта первичного сырья к магниевым сплавам и высокотехнологичной литьевой конечной продукции. Глобальный баланс спроса и предложения первичного магния и торговые потоки ожидает долгосрочная перестройка.
Зарубежный спрос продолжает расширяться, а жёсткий спрос со стороны высокотехнологичного производства поддерживает высокую импортную зависимость
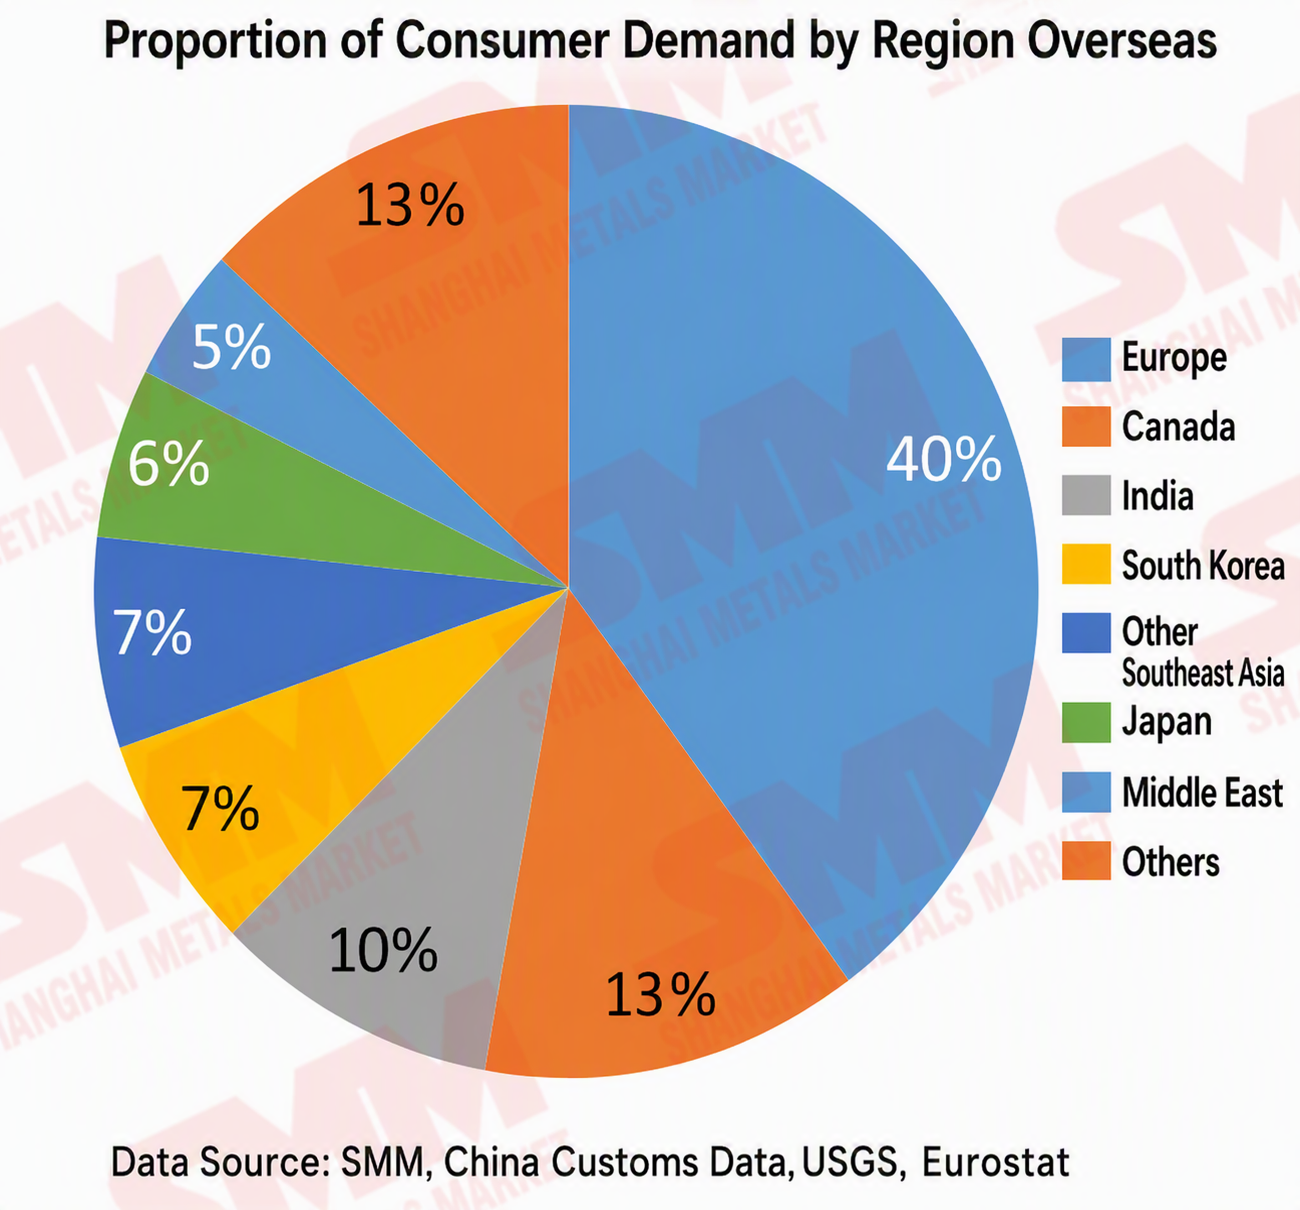
Рост мирового потребления магния совместно обеспечивается несколькими зарубежными регионами. Спрос на облегчённые конструкции в Европе, США, Японии, Южной Корее и на развивающихся рынках steadily высвобождается, однако местные мощности по выпуску первичного магния за рубежом практически отсутствуют, что сохраняет долгосрочную модель «растущего спроса, недостаточного предложения и импортной зависимости от Китая».
Европа является одним из ключевых мировых рынков потребления магния. Согласно торговой статистике Евростата, потребление магния в ЕС в 2025 году составило около 110 тыс. тонн. Под влиянием жёстких норм по выбросам углерода спрос на облегчение электромобилей в Европе продолжает устойчиво расти, а доля применения магниевых сплавов неуклонно повышается. Однако в ЕС отсутствуют собственные мощности по выплавке первичного магния, и 97% поставок первичного магния зависит от китайского импорта, что подчёркивает значительный риск единственной цепочки поставок. В Северной Америке мощности по выпуску первичного магния полностью выведены из эксплуатации. Крупномасштабное интегрированное литьё под давлением для NEV и закупки для национальной обороны стали ключевыми драйверами роста спроса, устойчиво повышая региональное потребление магния. Тем временем США и Канада отнесли магний к критически важным стратегическим минералам и продолжают продвигать меры поддержки локальных цепочек поставок, однако в ближайшей перспективе новые мощности отсутствуют и их сложно быстро нарастить. Спрос в Японии, Южной Корее, Индии и Турции также стабильно растёт. Япония и Южная Корея в значительной степени зависят от импорта магниевого сырья из Китая; спрос сосредоточен в облегчении автомобилей, аэрокосмической отрасли и электронике 3C. Индия и Турция при поддержке собственных автопромов наблюдают дальнейшее высвобождение спроса на магниевое литьё под давлением, модификацию сплавов и десульфурацию стали. В целом жёсткая база зарубежного спроса прочна, и модель импортной зависимости в краткосрочной перспективе вряд ли изменится.
Зарубежные страны-производители магния обладают стабильными, но слабыми мощностями; региональные дисбалансы спроса и предложения выражены
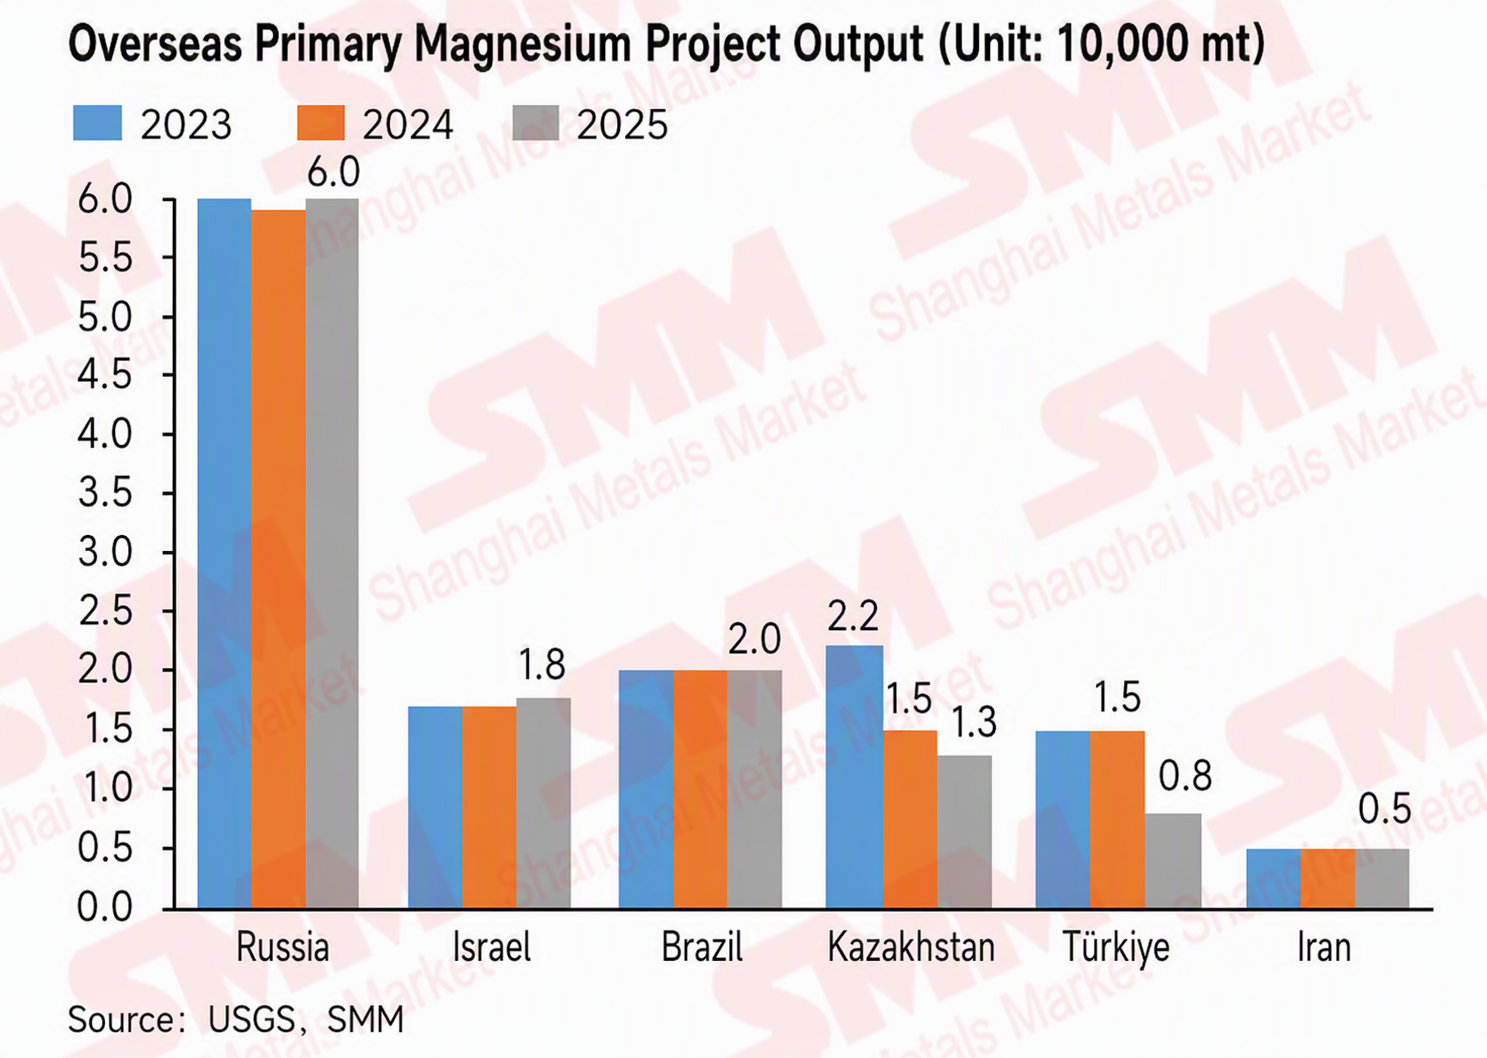
По данным SMM, мировое производство первичного магния в 2025 году составило около 1,09 млн т, из которых Китай произвёл 1,02 млн т, или 93%; на зарубежное производство пришлось лишь около 70 тыс. т, то есть менее 7%. Мировое предложение первичного магния сильно сконцентрировано в Китае, тогда как зарубежное предложение крайне мало по масштабу, сильно фрагментировано и лишено гибкости. Действующие мощности за пределами Китая сосредоточены в нескольких странах, включая Россию, Израиль, Бразилию, Турцию, Казахстан и Иран, и в целом характеризуются небольшим масштабом, слабой поддержкой, низкой гибкостью и ограниченным потенциалом роста. В среднесрочной перспективе этот рисунок вряд ли существенно изменится.
По данным USGS, совокупное производство первичного магния вне Китая в 2025 году составило около 130 тыс. т, однако коммерческого магния, доступного для экспорта, было значительно меньше. Совокупное производство первичного магния в России в 2025 году составило около 60 тыс. т (включая внутренние передачи), из которых Соликамский магниевый завод произвёл около 15 тыс. т коммерческого магния, что составляет 60% коммерческого производства магния в России, при доле на мировом рынке 1,4%; магний корпорации VSMPO-AVISMA в основном используется внутри компании для производства титановой губки, а экспорт составил около 6 тыс. тСовокупный фактический товарный магний, доступный для экспорта из этих двух стран, составляет лишь около 21 000 тонн. Израильская ICL Dead Sea Magnesium Ltd в 2025 году произвела 17 800 тонн металлического магния при проектной мощности 33 000 тонн в год и коэффициенте использования мощностей около 54%. Её продукция в основном экспортируется на высокотехнологичные рынки Европы и США, и это единственный производитель первичного магния в Израиле. Бразильская Rima Industrial произвела около 20 000 тонн и является единственным производителем первичного магния в Южном полушарии; в 2026 году планируется увеличить производство на 20% и расширить экспорт в США, Японию и Южную Корею. Завод турецкой Eczacibasi Esan имеет проектную мощность 15 000 тонн в год, однако коэффициент использования мощностей долгое время остаётся низким, а фактический объём производства оценивается в 5 000–8 000 тонн, которые в основном экспортируются на европейский рынок. Казахстанский Усть-Каменогорский титано-магниевый комбинат (УКТМК) произвёл около 13 000 тонн магния в качестве сопутствующего продукта производства титановой губки, при этом выпуск снижается вместе с производством титана. Иранская Shemsh Felez Royal произвела около 5 000 тонн, что в основном удовлетворяет базовый внутренний промышленный спрос. В США мощности по производству первичного магния фактически выведены из эксплуатации. USGS подтвердила, что в 2023–2025 годах производство первичного магния в США было нулевым, а единственный производитель US Magnesium после банкротства в 2025 году полностью остановил работу. В ЕС отсутствуют крупные плавильные мощности, а такие проекты, как румынский Verde Magnesium, находятся на ранних стадиях.
В целом на долю Китая приходится более 90% мирового производства первичного магния, тогда как на зарубежное производство — менее 10%, а фактический товарный магний, доступный для экспорта, ещё меньше, чем показывают общие производственные показатели, что отражает высокую зависимость от китайских поставок. В среднесрочной перспективе эта структура вряд ли будет существенно поколеблена.
Ряд стран разрабатывает новые низкоуглеродные магниевые проекты для повышения самодостаточности цепочек поставок
На фоне глобальной безопасности критически важного сырья и снижения рисков в цепочках поставок Европа, США и богатые ресурсами страны активно планируют новые низкоуглеродные проекты по производству первичного магния, пытаясь преодолеть зависимость от Китая и восстановить местные системы поставок. В настоящее время проекты по выплавке магния планируются в Австралии, США, Канаде, Румынии, Исландии, Саудовской Аравии и других странах, при этом новые технологии и низкоуглеродные мощности становятся основным направлением зарубежного развёртывания. Конкретные зарубежные проекты, находящиеся в стадии реализации, следующие:
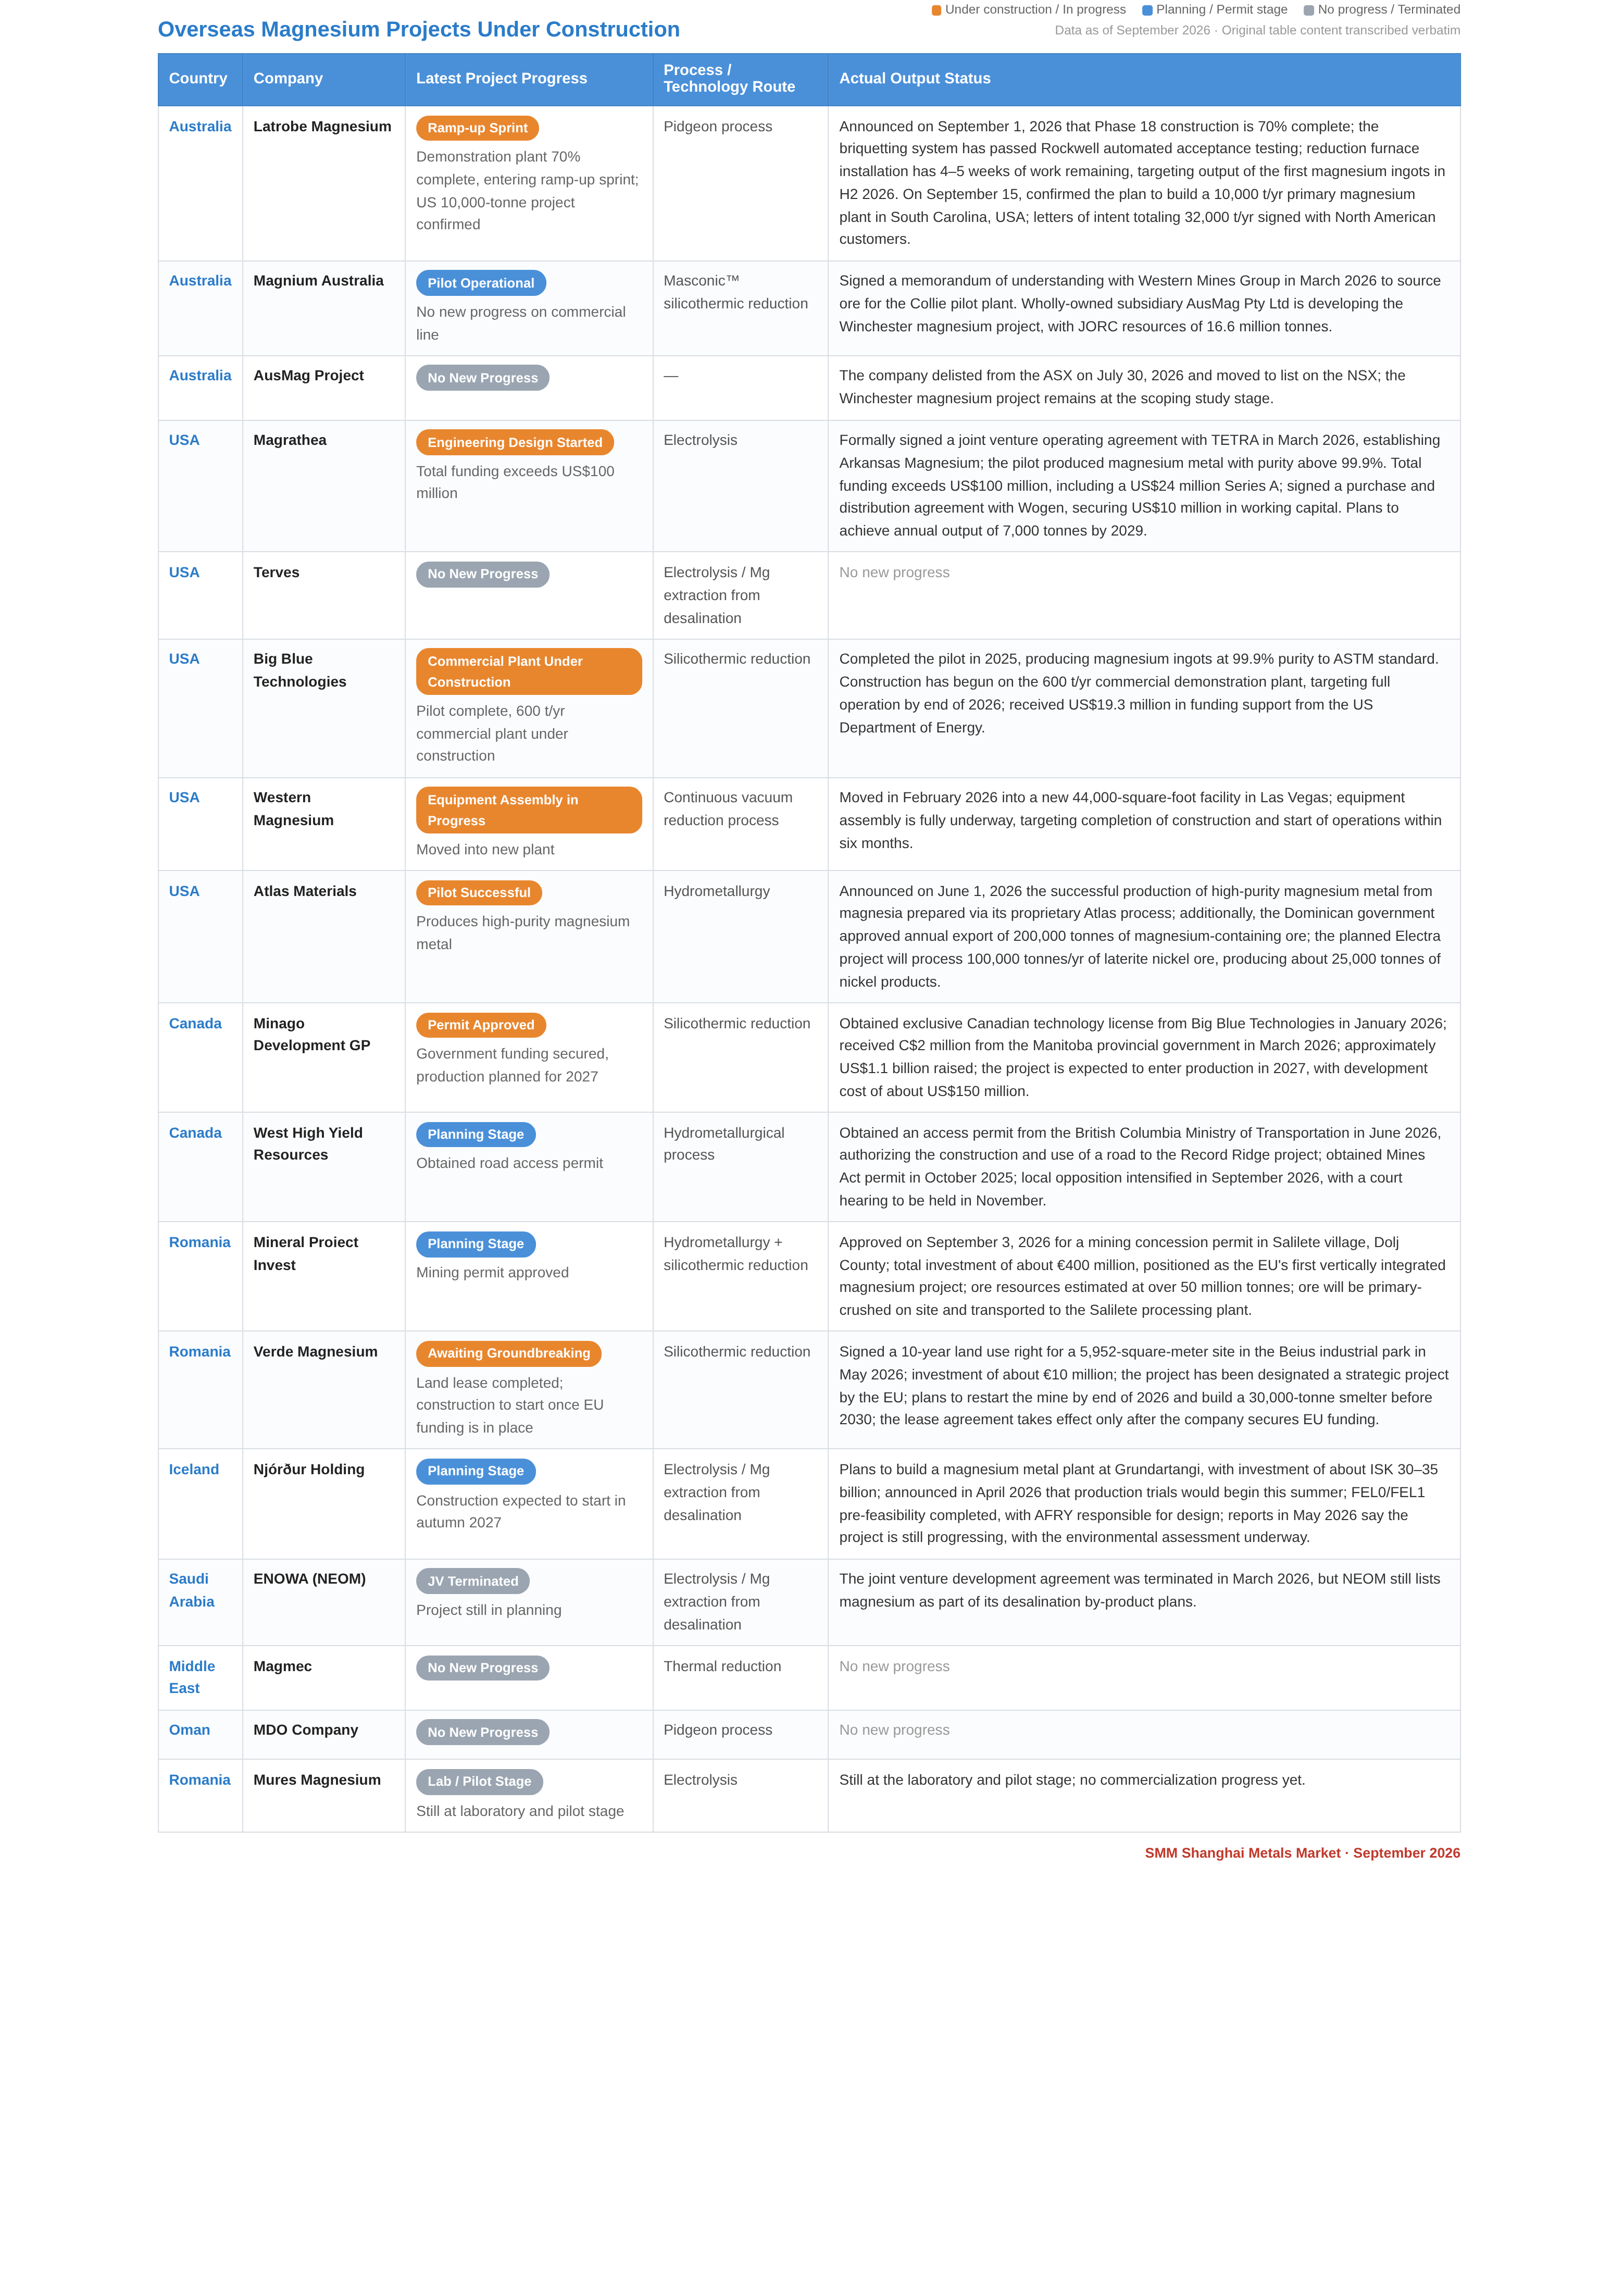
По степени реализации зарубежные проекты демонстрируют выраженное расхождение: лишь немногие вышли на поздние стадии пилотных или демонстрационных строительных работ, тогда как большинство остаются на стадии планирования или приостановлены. В разбивке по континентам ситуация выглядит следующим образом:
Океания:Демонстрационная установка Latrobe Magnesium готова на 70%, брикетировочное оборудование прошло приёмку, монтаж восстановительной печи идёт стабильно, первый выпуск металла намечен на второе полугодие 2026 года, однако коммерческая линия мощностью 10 тыс. тонн всё ещё требует одобрения финансирования. По проектам Magnium Australia, AusMag и другим существенного прогресса нет.
Северная Америка:Компания Big Blue Technologies в 2025 году завершила более 50 пилотных испытаний, получив магниевые слитки чистотой 99,9%, и приступила к строительству коммерческого завода мощностью 600 тонн в год при поддержке Министерства энергетики США в размере 19,3 млн долларов. Компания Magrathea привлекла в общей сложности более 100 млн долларов финансирования и создала совместное предприятие с TETRA для продвижения проектирования первой очереди коммерческого завода в Арканзасе с целевым годовым объёмом производства 7 тыс. тонн к 2029 году. Atlas Materials объявила об успешном пилотном производстве магния высокой чистоты в июне 2026 года. West Magnesium переехала на новый завод в Лас-Вегасе, где ведётся сборка оборудования. Канадский проект Minago получил государственные инвестиции в размере 3,4 млн долларов, обновлённое экологическое разрешение и подписал эксклюзивную канадскую лицензию на технологию с Big Blue. По проекту Terves существенного прогресса нет.
Европа:Румынская Verde Magnesium подписала договор аренды земли сроком на 10 лет, однако для запуска необходимо обеспечить финансирование со стороны ЕС. По проекту Mures Magnesium существенного прогресса нет.
Азия:По проектам Magmec (Саудовская Аравия) и MDO (Оман) существенного прогресса нет.
Южная Америка:Новых проектов по первичному магнию нет, действует только бразильская Rima Industrial.
В целом новые зарубежные мощности сталкиваются с такими проблемами, как недостаточная валидация технологий, длительные циклы одобрения финансирования и отставание пилотных работ. Эффективный ввод новых мощностей в 2026–2028 годах будет ограничен в краткосрочной перспективе, что затруднит быстрое устранение разрыва между спросом и предложением. В долгосрочной перспективе, по мере итерации новых технологических процессов и материализации политических субсидий, зарубежные низкоуглеродные мощности по производству магния могут сформировать маржинальный рост, постепенно изменяя глобальную структуру предложения.
Глобальная структура торговли магнием претерпевает качественный сдвиг: Китай переходит от экспорта сырья к экспорту высокотехнологичной готовой продукции
При комплексном рассмотрении глобальной динамики спроса и предложения и тенденций итерации мощностей зарубежные игроки решают проблему «самообеспеченности первичным магниевым сырьем», тогда как Китай усиливает свое «ценовое доминирование по всей производственной цепочке». Логика глобальной торговли магнием будет постепенно перестраиваться.
Расхождение в структуре экспорта доказывает, что зависимость зарубежных стран от китайского магния углубляется, а не ослабевает. Согласно таможенным данным, экспорт магниевых слитков из Китая в 2025 году составил 251 300 тонн, снизившись на 5,54% в годовом исчислении; экспорт магниевых сплавов составил 99 600 тонн, увеличившись на 4,51% в годовом исчислении, и это единственная категория с положительным ростом. Наиболее ярко это расхождение проявляется на европейском рынке: по данным анализа SMM, экспорт магниевых слитков из Китая в Европу в первом полугодии 2025 года снизился на 16,38% в годовом исчислении, тогда как экспорт магниевых сплавов в Нидерланды за тот же период вырос на 0,75%. Европейские клиенты не сокращают закупки магния; скорее, они переносят акцент с первичных магниевых слитков на магниевые сплавы — поскольку в ЕС больше нет мощностей по выплавке первичного магния, а процесс легирования, необходимый для облегчения автомобилей, не может обойтись без китайских поставок. С января по июнь 2026 года экспорт магниевых слитков составил 136 500 тонн, увеличившись на 11,89% в годовом исчислении; экспорт магниевых сплавов составил 52 700 тонн, увеличившись на 7,55% в годовом исчислении; экспорт магниевого порошка составил 36 400 тонн, снизившись на 3,45% в годовом исчислении; экспорт деформируемого магния вырос на 91,67% в годовом исчислении. Модель, при которой низкотехнологичные категории продолжают сокращаться, а категории с высокой добавленной стоимостью демонстрируют рост и объемов, и цен, получает дальнейшее закрепление.
В долгосрочной перспективе преимущества Китая в глубокой переработке трудно поколебать. Компания Baowu Magnesium построила полную производственную цепочку «добыча доломита — выплавка первичного магния — плавка магниевых сплавов — глубокая переработка — переработка отходов», а ее продукция экспортируется в Европу, Северную Америку и Юго-Восточную Азию. Зарубежные строящиеся проекты остаются на стадии первичного магния: демонстрационный завод Latrobe Magnesium готов на 70%, но его коммерческий завод мощностью 10 тыс. тонн будет запущен не раньше второго полугодия 2028 года; Big Blue Technologies располагает мощностью лишь 600 тонн в год, начало работы запланировано на конец 2026 года. Зарубежные игроки в целом сталкиваются с длительными циклами финансирования и отсутствием поддержки глубокой переработки, поэтому эффективные новые мощности в 2026–2028 годах ограничены. Зарубежные усилия закрывают «сырьевой разрыв», тогда как Китай занимает «узловую точку производственной цепочки».
Это означает, что центр конкурентной борьбы в мировой торговле магнием сместился с вопроса «у кого ресурсы» к вопросу «у кого возможности». Даже если зарубежные новые мощности будут введены в срок, они смогут лишь ограниченно дополнить стадию первичного магния, тогда как преимущества китайской производственной цепочки в легировании, литье под давлением и выпуске конечных компонентов на средних и высоких переделах трудно воспроизвести в краткосрочной перспективе. Магниевая промышленность Китая переходит от роли «балласта» мирового предложения к роли «ведущего звена» мировой производственной цепочки.