Новости SMM, 21 сентября:
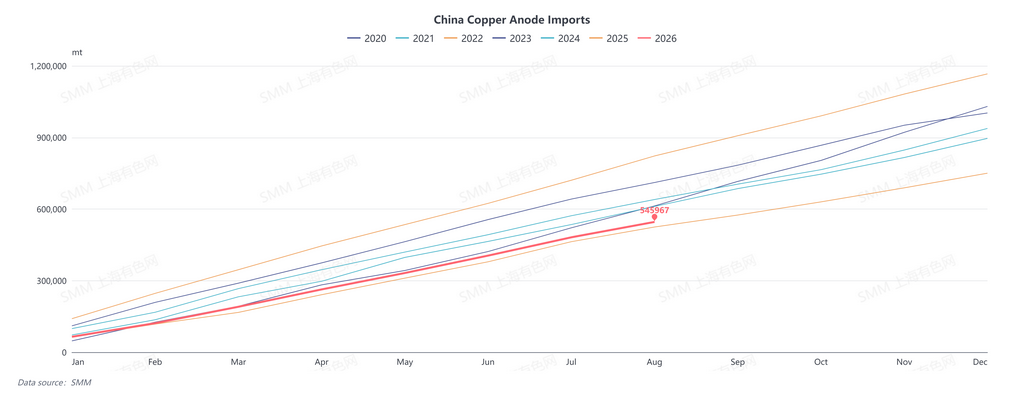
Согласно данным Главного таможенного управления, в августе 2026 года Китай импортировал 64 500 тонн медных анодов (код ТН ВЭД: 74020000), что на 15,80% меньше по сравнению с предыдущим месяцем, но на 4,85% больше по сравнению с аналогичным периодом прошлого года. Совокупный импорт медных анодов за январь–август 2026 года достиг 546 000 тонн, увеличившись на 4,07% в годовом исчислении.
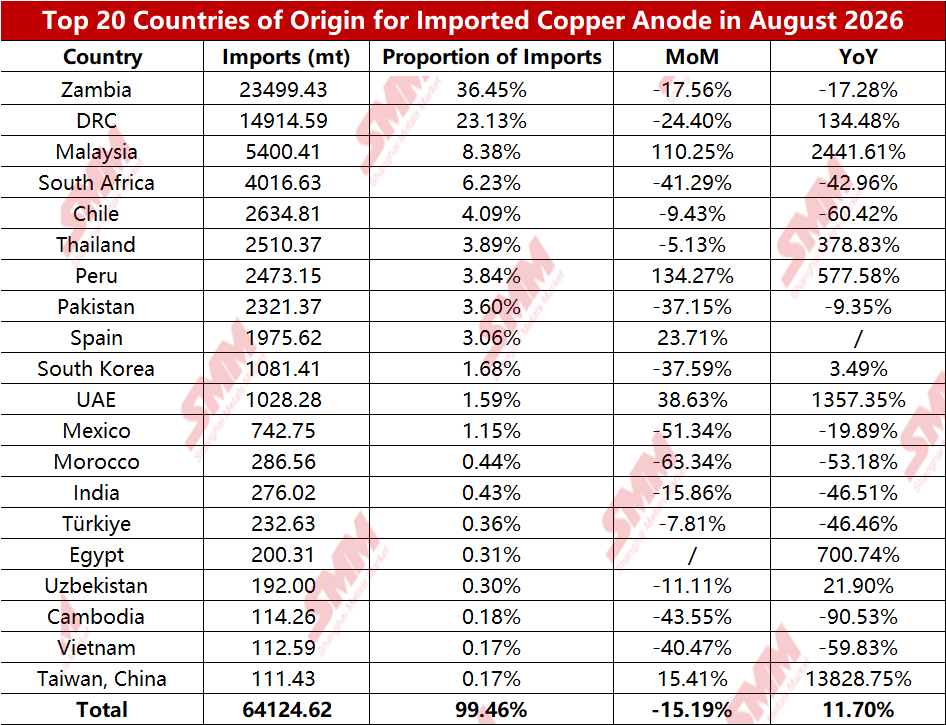
В разбивке по странам импорт медных анодов Китаем из Замбии в августе 2026 года составил 23 500 тонн, что составляет 36,45% от общего объёма импорта, снизившись на 17,56% по сравнению с предыдущим месяцем и на 17,28% в годовом исчислении. Импорт из ДРК составил 14 900 тонн, или 23,13%, снизившись на 24,40% по сравнению с предыдущим месяцем, но увеличившись на 134,48% в годовом исчислении. Импорт из Малайзии составил 5 400 тонн, или 8,38%, увеличившись на 110,25% по сравнению с предыдущим месяцем и на 2 441,61% в годовом исчислении.
По видам торговли в августе 2026 года Китай импортировал 39 000 тонн медных анодов в рамках обычной торговли, 21 000 тонн — в рамках переработки импортных материалов, 2 900 тонн — через товары, ввозимые и вывозимые в зонах таможенного контроля, и 1 600 тонн — через реэкспортную торговлю в специальных таможенных зонах.
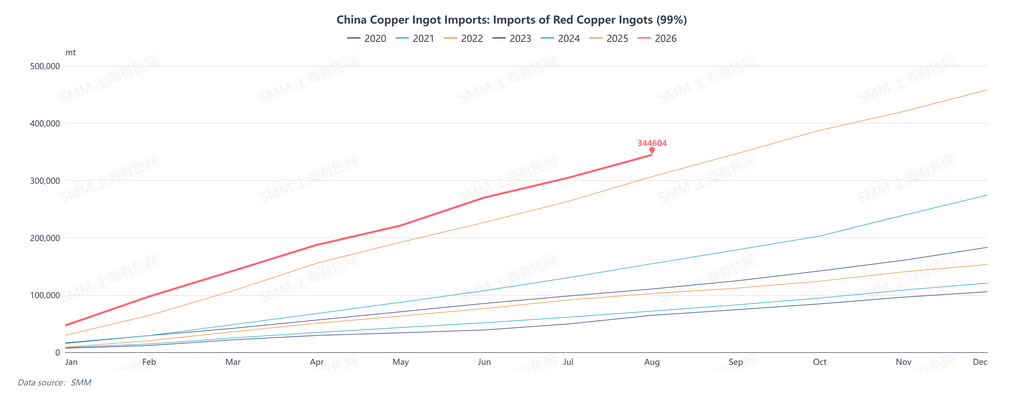
Что касается медных слитков, в августе 2026 года Китай импортировал 40 000 тонн медных слитков (слитки из красной/чистой меди) (код ТН ВЭД: 74031900), что на 16% больше по сравнению с предыдущим месяцем, но на 7% меньше в годовом исчислении. Совокупный импорт медных слитков (слитков из красной/чистой меди) за январь–август 2026 года достиг 344 600 тонн, увеличившись на 12% в годовом исчислении.
Снижение импорта медных анодов в августе 2026 года по сравнению с предыдущим месяцем было в основном обусловлено сокращением поставок из Африки, хотя значительный рост импорта из Малайзии в годовом и месячном исчислении частично компенсировал дефицит предложения. Август ознаменовал завершение сезона дождей в Африке, что усугублялось периодом плановых ремонтов. Кроме того, неоднократное возникновение структуры BACK на LME в сочетании с убытками по импортному паритету ослабило импортный импульс. Более того, сохраняющиеся высокие транспортные расходы на африканскую логистику и перегруженность портов в Китае, как ожидается, будут удерживать поступление медных анодов из Африки в порты на низком уровне в III–IV кварталах, с ограниченными возможностями для улучшения по сравнению с предыдущим месяцем.
Примечательно, что импорт медных анодов из Малайзии резко вырос, поскольку новые мощности на основе лома в регионе начали производство и наращивают объёмы, что позволяет Юго-Восточной Азии ещё больше укрепить свою роль перевалочного и перерабатывающего узла.