Индийский рынок губчатого железа достиг самого высокого уровня за два года, и цены продолжали расти до середины сентября. Недавний рост был обусловлен главным образом повышением стоимости сырья, особенно энергетического угля, а улучшение покупательского интереса и частичное пополнение запасов также поддержали эту динамику. Производители перекладывали возросшие издержки на покупателей, поэтому рост цен выглядит преимущественно затратным, хотя за последние две недели начал формироваться и спекулятивный элемент.
I. Беллари и Райпур лидируют в росте
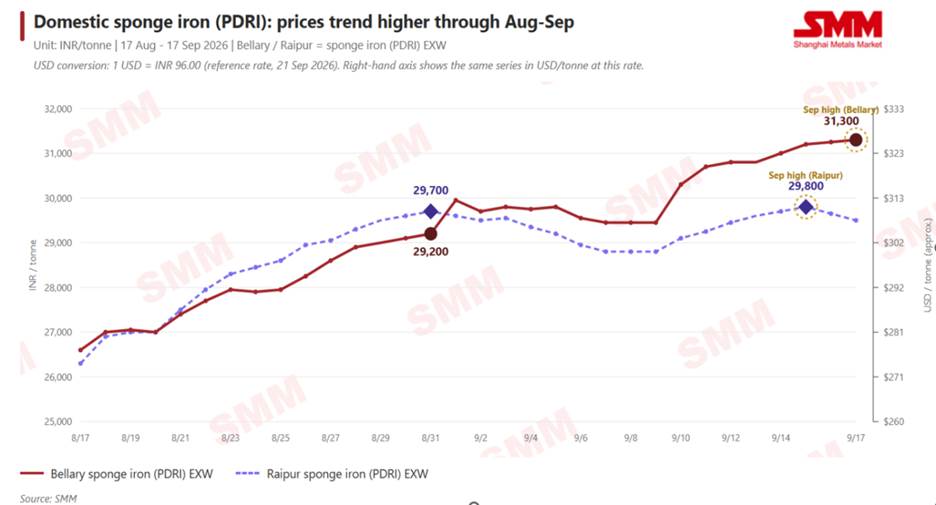
Цены на губчатое железо PDRI достигли двухлетнего максимума в конце августа и продолжали расти до середины сентября, прибавив примерно 1–22 долл. США за тонну (100–2100 индийских рупий за тонну) на ключевых рынках. По нашим отслеживаемым котировкам, губчатое железо PDRI в Райпуре достигло двухлетнего максимума в 309 долл. США за тонну (29 700 индийских рупий за тонну) EXW 31 августа и 310 долл. США за тонну (29 800 индийских рупий за тонну) EXW Райпур 15 сентября. В Беллари PDRI оценивалось в 304 долл. США за тонну (29 200 индийских рупий за тонну) 31 августа и выросло до 326 долл. США за тонну (31 300 индийских рупий за тонну) EXW по состоянию на 17 сентября.
В месячном выражении PDRI в Беллари выросло на 49 долл. США за тонну (4700 индийских рупий за тонну) EXW Беллари, или на 17,7%, поднявшись с 277 долл. США за тонну (26 600 индийских рупий за тонну) 17 августа до 326 долл. США за тонну (31 300 индийских рупий за тонну) 17 сентября. Цены на PDRI в Райпуре выросли на 33 долл. США за тонну (3200 индийских рупий за тонну), или на 12,2% м/м, с 274 долл. США за тонну (26 300 индийских рупий за тонну) 17 августа до 307 долл. США за тонну (29 500 индийских рупий за тонну) 17 сентября. За тот же период цены на заготовку в Райпуре увеличились на 57 долл. США за тонну (5500 индийских рупий за тонну), или на 14,1% м/м, с 406 долл. США за тонну (39 000 индийских рупий за тонну) до 464 долл. США за тонну (44 500 индийских рупий за тонну). Рост цен как на PDRI, так и на заготовку указывает на то, что возросшие затраты на сырьё частично перекладывались на покупателей заготовки, а готовность покупателей принимать более высокие цены оказывала рынку определённую поддержку. Однако повышение цен, по-видимому, было обусловлено скорее удорожанием сырья, чем резким улучшением конечного спроса.
Объёмы торгов оставались устойчивыми в дни роста цен, что согласуется с закупками по необходимости, поскольку заводы продолжали покрывать текущие потребности в сырье, хотя некоторые участники рынка также пополняли запасы в ожидании дальнейшего повышения цен. Маржа производителей заготовки в основном оставалась стабильной, что указывает на то, что бóльшая часть роста издержек перекладывается дальше по цепочке, а не поглощается производителями.
II. Факторы роста стоимости угля
Индия является крупнейшим в мире производителем губчатого железа: в стране насчитывается около 336 заводов и порядка 50 млн тонн годового выпуска, а на сталелитейный сектор и производство губчатого железа приходится около 40% импортируемого Индией угля. Губчатое железо в Индии производится в основном по угольной технологии (во вращающихся печах), которая работает преимущественно на некоксующемся (энергетическом) угле — как внутреннего происхождения, так и импортируемом из Индонезии, ЮАР и России.
В этом году рост стоимости угля был вызван рядом факторов:
-
Рост расходов на фрахт и страхование: повышение стоимости бункерного топлива и страхования на фоне обострения напряжённости на Ближнем Востоке увеличило стоимость импортируемого в Индию угля с учётом доставки, что повысило общие закупочные издержки покупателей.
-
Укрепление мировых цен на уголь: рост цен на энергетический уголь увеличил затраты индийских производителей губчатого железа на сырьё, повысив себестоимость внутреннего производства. По данным торговых источников, цены на энергетический уголь у ключевых поставщиков растут с мая: индонезийский энергетический уголь подорожал на 18–20%, а российский и южноафриканский — на 14% и 19% соответственно. Это усилило ценовое давление на внутреннем рынке губчатого железа.
-
Ограниченное предложение угля на внутреннем рынке: в пиковый летний спрос электростанции получали приоритетный доступ к углю, а муссонные дожди нарушили как добычу, так и железнодорожные перевозки, из-за чего у производителей губчатого железа почти не осталось возможности переключиться на более дешёвый отечественный уголь.
Производители поддерживают минимальные запасы, закупая только то, что необходимо немедленно, а не накапливая сырьё по текущим высоким ценам. Это отражается и в импорте энергетического угля сталелитейными предприятиями и производителями губчатого железа, который сократился на 11% в июне и на 19% в июле.
III. Замещение лома
Под покупателями здесь понимаются индукционные и электродуговые сталеплавильные заводы, использующие в качестве сырья лом или губчатое железо. Сейчас большинство из них отдают предпочтение губчатому железу, а не лому, поскольку оно обходится дешевле, что поддерживает устойчивый спрос на губчатое железо даже при росте цен. Лом остаётся альтернативой, но его предложение менее стабильно, поэтому заводы в основном продолжают использовать губчатое железо, а не переключаются на лом.
IV. Комментарий рынка
Участники отрасли связывают дефицит отчасти с закупочной моделью в начале года: импортёры сократили закупки угля в июне и июле, когда импортные цены выглядели дорогими по сравнению с внутренними, что в итоге создало разрыв в предложении и подтолкнуло внутренние цены на уголь вверх. Что касается губчатого железа, покупатели, которые первоначально воздерживались от закупок в надежде на коррекцию цен, с тех пор вернулись, чтобы покрыть срочные потребности, а продавцы удерживают твёрдые оферты, ожидая дальнейшего роста. В Беллари, по сообщениям, некоторые сделки заключались в районе 325–326 долл. США за тонну (31 200–31 300 индийских рупий за тонну), тогда как более высокие предложения около 328–329 долл. США за тонну (31 500–31 600 индийских рупий за тонну) EXW Беллари встречают сопротивление. Участники рынка также отмечают, что в недавнем скачке цен присутствует элемент спекулятивного поведения: на растущем рынке продавцы склонны придерживать запасы, а покупатели спешат зафиксировать поставки, и такая модель может быстро развернуться в случае коррекции цен. В то же время большинство участников ожидают стабилизации рынка в сентябре, поскольку устойчиво высокие затраты на сырьё могут в конечном итоге сжать маржу производителей и охладить спрос.
V. Прогноз
Развитие рынка может зависеть от того, продолжит ли сокращаться ценовой разрыв между губчатым железом и ломом, что могло бы частично переключить спрос на лом, а также от того, останется ли покупательский интерес достаточно сильным, чтобы поддержать текущие уровни цен.
Цены на губчатое железо, вероятно, останутся устойчивыми вблизи текущих уровней в ближайшие пару месяцев. Для значимой коррекции, скорее всего, потребовалось бы снижение мировых цен на уголь, ослабление расходов на фрахт или более быстрое восстановление внутреннего предложения угля, хотя морские цены на энергетический уголь уже показали, что могут быстро пойти вниз при ослаблении закупок со стороны Китая и Индии. Продолжающиеся усилия Индии по замещению импортного угля внутренними поставками также могут оказать понижательное давление на цены угля и, соответственно, на стоимость губчатого железа.
Примечание: указанные цены и объёмы являются ориентировочными спотовыми значениями для целей рыночного комментария и меняются ежедневно; это не является инвестиционной или торговой рекомендацией.
Конвертация Xe: (1 долл. США = 96 индийских рупий), на 21 сентября