

SMM, 20 сентября:
Согласно последним таможенным данным, импорт свинцовых концентратов в августе 2026 года составил 87 000 тонн в физическом весе, что на 28 200 тонн в физическом весе, или на 24,44%, меньше по сравнению с предыдущим месяцем и на 35,35% меньше по сравнению с аналогичным периодом прошлого года. Совокупный импорт свинцовых концентратов с января по август достиг 906 300 тонн в физическом весе, что на 2,3% меньше по сравнению с аналогичным периодом прошлого года.
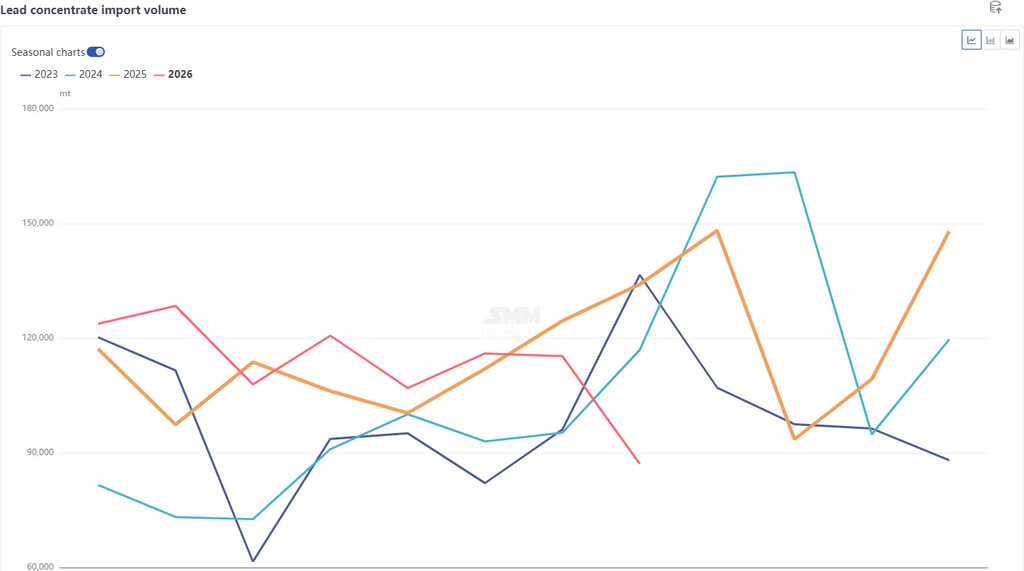
В разбивке по странам тройка крупнейших источников импорта свинцового концентрата в августе выглядела следующим образом: Россия (15 300 тонн в физическом весе, 17,61%), Перу (13 900 тонн в физическом весе, 15,95%) и Австралия (10 500 тонн в физическом весе, 12,03%). Импорт свинцового концентрата в августе резко сократился. В разбивке по странам импорт из Перу и Омана значительно снизился из-за дождей, вызванных Эль-Ниньо, которые затруднили автомобильные перевозки и вызвали временное несоответствие темпов отгрузки, тогда как импорт из Австралии заметно вырос. С точки зрения импортной маржи, соотношение цен на свинец на SHFE и LME в августе несколько восстановилось, поскольку внутренний рынок опережал зарубежные рынки, а импортный убыток по свинцовым концентратам немного сократился примерно до -200 юаней за тонну. Импортное окно оставалось закрытым. В то же время отечественные заводы по выплавке первичного свинца в августе вошли в цикл планового технического обслуживания, что снизило спрос на руду и вызвало резкое сокращение импорта свинцового концентрата.
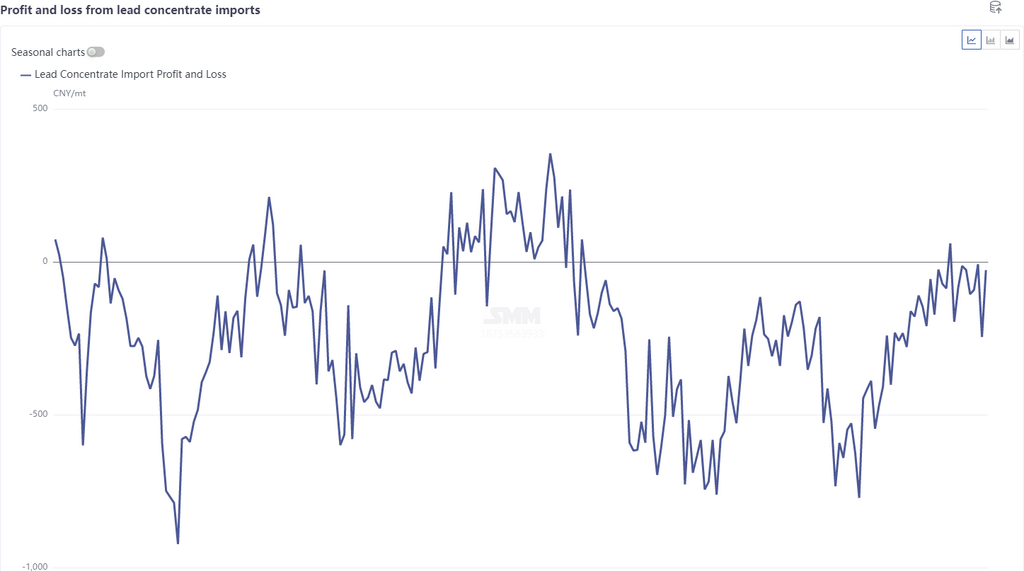
Ожидается, что в сентябре импорт свинцового концентрата увеличится по сравнению с августом, однако рост будет ограниченным. Основные причины заключаются в том, что, с одной стороны, ранее задержанные партии прибывают в порты; с другой стороны, импортный коэффициент продолжает восстанавливаться, сокращая импортные убытки по свинцовым концентратам. Некоторые заводы по выплавке первичного свинца в Китае, проходившие техническое обслуживание в августе, постепенно возобновляют работу в конце сентября, увеличивая спрос на руду. Однако, хотя внутренние и международные коэффициенты восстановились, они по-прежнему остаются убыточными, и ожидается, что общая структура продолжит определяться долгосрочными контрактами.
Заявление об источниках данных: за исключением общедоступной информации, все прочие данные обработаны SMM на основе открытых сведений, рыночных коммуникаций и моделей внутренней базы данных SMM и предназначены только для справки, не являясь рекомендацией для принятия решений.



