Индонезийский металлургический комбинат полного цикла, работающий по технологии «доменная печь — кислородный конвертер» (BF-BOF), готовится к плановой остановке воздухонагревателей доменной печи на своём комплексе BF-BOF. Остановка продлится около 10 дней — с конца сентября по начало октября, при этом 22 сентября является самой ранней возможной датой начала. Поскольку техническое обслуживание было заблаговременно анонсировано и относится к категории планово-профилактических работ, комбинат оценивает прямое влияние на производство и поставки как минимальное: у предприятия было время сформировать безопасный уровень запасов и уведомить клиентов о графике работ. Цены на заготовку тем не менее выросли, и комбинат связывает это прежде всего с другими факторами, такими как рост цен на китайскую продукцию, удорожание коксующегося угля и логистические риски, вызванные Эль-Ниньо. Само техническое обслуживание не является достаточно весомым фактором для объяснения изменения цен, поскольку оно предсказуемо, тогда как остальные факторы — нет.
В перспективе SMM ожидает, что возможности комбината использовать тему технического обслуживания для дальнейшего повышения цен будут ограничены двумя факторами: китайскими экспортными ценами, которые задают ориентир для всего рынка Юго-Восточной Азии и не растут, и слабым внутренним спросом в Индонезии, из-за которого у покупателей нет стимула гнаться за ценой. Общую рыночную ситуацию в преддверии окна технического обслуживания лучше всего описать так: покупатели сопротивляются текущему уровню цен.
I. Классификация технического обслуживания и критичность оборудования: BF-BOF находится на вершине иерархии рисков
Виды технического обслуживания: плановая подготовка против незапланированного риска
Техническое обслуживание на металлургическом комбинате отличается от обслуживания в других отраслях промышленности прежде всего из-за экстремально высоких температур: доменная печь работает при средней температуре горна около 1500–1650 °C, а кислородный конвертер испытывает сопоставимые экстремальные тепловые нагрузки, достигая в среднем 1650–1700 °C. Это обусловливает более строгие требования к проверке систем охлаждения и огнеупорной футеровки, чем в большинстве других отраслей тяжёлой промышленности. Однако с точки зрения категории техническое обслуживание на металлургическом комбинате следует той же общей схеме, что и в других перерабатывающих отраслях:
-
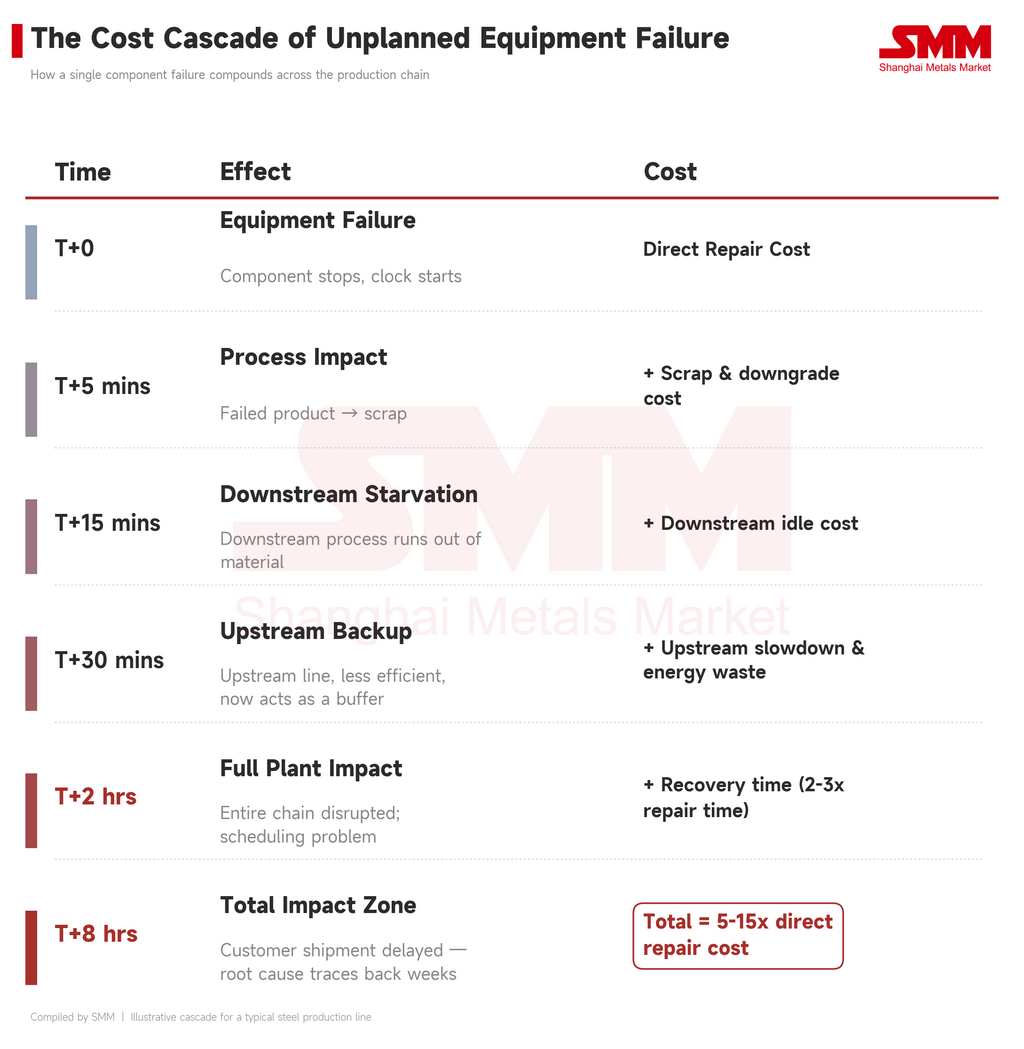
Внеплановое техническое обслуживание
Категория повышенного риска: отказы, происходящие без предупреждения, как правило, из-за невыявленных механических неисправностей, которые могут полностью остановить производство. Ниже приведены возможные отказы, которые периодически случались.
-
Плановое техническое обслуживание
Категория пониженного риска, поскольку оператор заранее знает о работах и имеет время на подготовку. Сюда входят:
-
Профилактическое — плановое обслуживание, проводимое по графику для предотвращения отказов.
-
Прогностическое — обслуживание, инициируемое данными датчиков и выявленными отклонениями, а не фиксированной календарной датой; оно в большей степени основано на данных и, как правило, эффективнее предотвращает крупные отказы.
-
Корректирующее — обслуживание, проводимое после серьёзной поломки для восстановления нормальной работы оборудования.
Критичность оборудования: почему BF-BOF превосходит разливку и прокатку по значимости
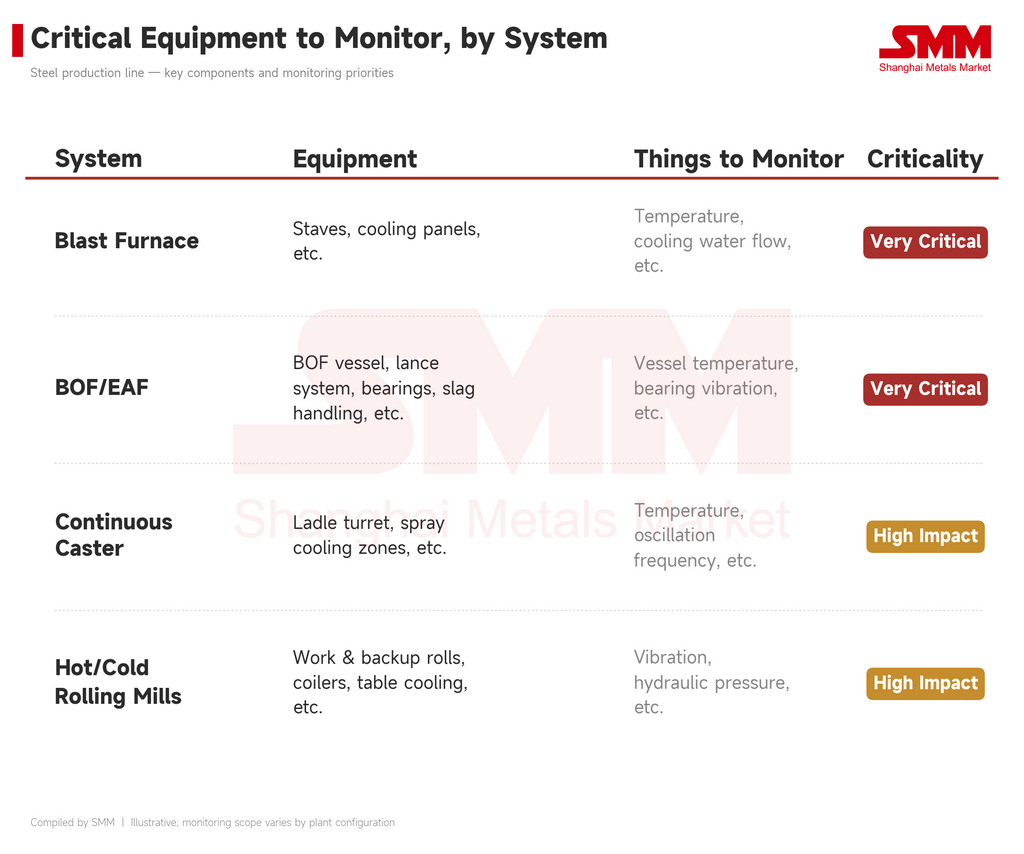
Температурное воздействие — общий фактор, определяющий критичность оборудования металлургического комбината. BF-BOF относится к наиболее критичному классу активов, поскольку находится на самом теплонагруженном этапе процесса и образует верхнюю базу всей цепочки создания стоимости в металлургии — без него ни одно downstream-подразделение не сможет произвести продукцию на продажу. Машины непрерывного литья заготовок и станы горячей/холодной прокатки относятся к категории высокого влияния, но вторичной значимости. Эти агрегаты превращают полуфабрикат в готовую или полуготовую продукцию, пригодную для продажи, однако комбинат с работающим BF-BOF и остановленными разливкой/прокаткой всё равно может выпускать товарную продукцию (например, заготовку или слябы); обратное неверно. Если BF-BOF остановится, разливке и прокатке будет нечего перерабатывать.
II. Подтверждённый график: плановая, заранее объявленная остановка
Согласно рыночным сообщениям, рассматриваемое техническое обслуживание было анонсировано задолго до самой даты остановки, и комбинат дал понять, что готов к нему и не ожидает, что обслуживание существенно нарушит его способность выполнять обычные объёмы заказов. Это соответствует планово-профилактическому обслуживанию, а не реактивному реагированию на известную неисправность.
-
Объём работ: будет остановлен комплекс BF-BOF.
-
Продолжительность: около 10 дней.
-
Окно: конец сентября — начало октября 2026 года.
-
Самая ранняя возможная дата начала: 22 сентября 2026 года.
III. Производственная база: технология и ассортимент продукции
Технология BF-BOF: от железной руды до сырой стали в два upstream-этапа
Комбинат использует технологию BF-BOF по всей производственной цепочке: доменная печь превращает железную руду в чугун (доменное производство), а кислородный конвертер превращает чугун в сырую сталь (сталеплавильное производство). Оба этапа являются важнейшими upstream-ресурсами: если остановится выпуск BF-BOF, вместе с ним остановится и downstream-производство полуфабрикатов.
Ассортимент продукции: строительная сталь лидирует по объёму производства
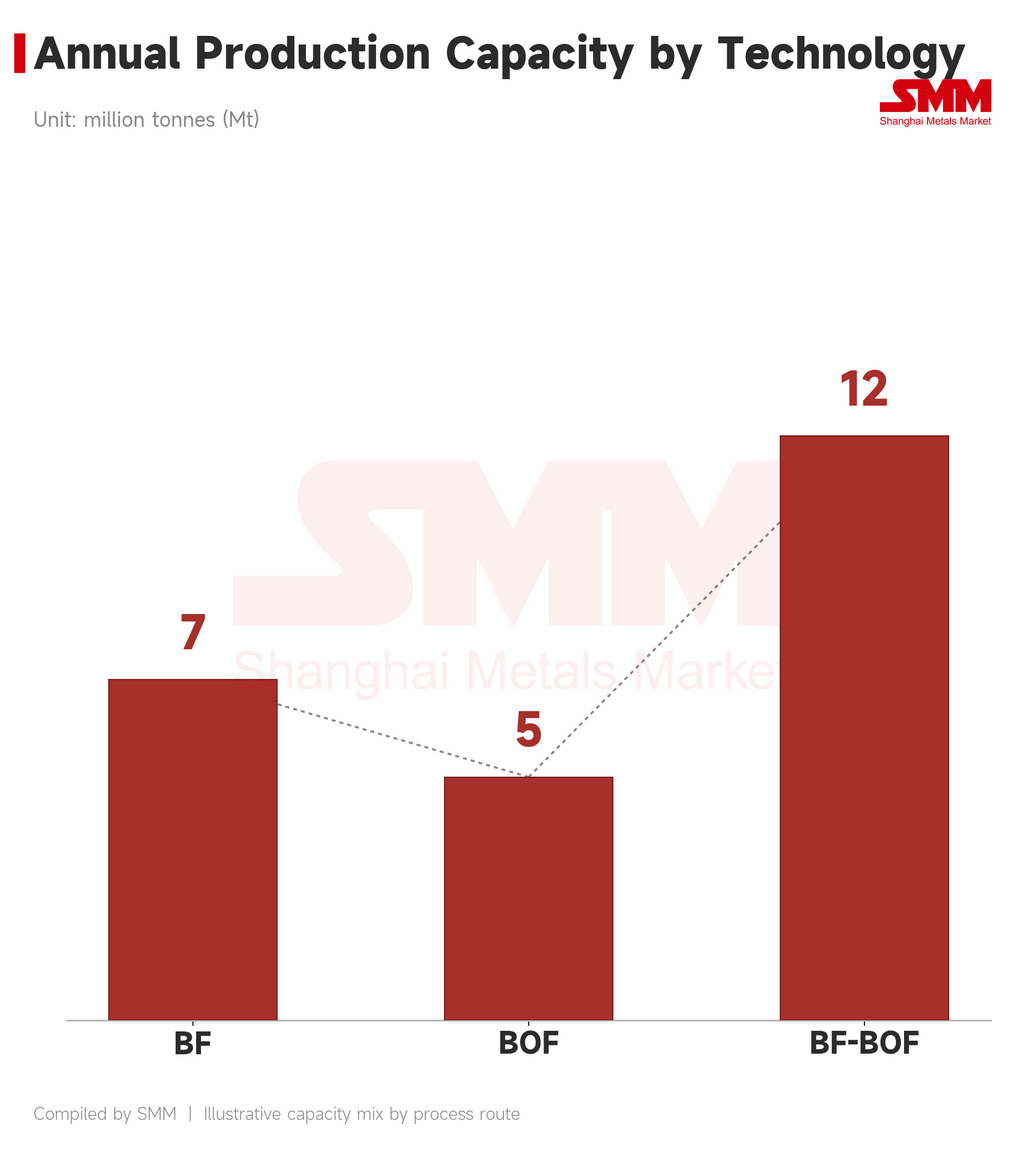
Металлургические комбинаты, как правило, гибки в производстве и смещают выпуск в сторону продукции с более высоким спросом, а не придерживаются фиксированных квот. Мощность по сырой стали составляет примерно 7 млн тонн в год — это потолок для выпуска сырой стали, как бы она ни распределялась downstream. В рамках этого объёма выпуск заготовки может достигать ~4,5 млн тонн в год, а слябов — до ~2,5 млн тонн в год. Далее по цепочке комбинат также производит катанку (~0,5 млн тонн в год), горячекатаный рулон (2–4,5 млн тонн в год в зависимости от распределения), арматуру (~1 млн тонн в год) и другие виды продукции. Большая часть этого объёма в конечном счёте обслуживает строительный сектор, который по-прежнему остаётся одним из крупнейших источников спроса на сталь в Индонезии.
IV. Динамика цен: заготовка — рост на 15 долл. США за тонну, но не в основном из-за технического обслуживания
Цены на заготовку выросли на величину до 15 долл. США после новостей о техническом обслуживании, поднявшись с 470 долл. США за метрическую тонну EXW (по состоянию на 27 августа 2026 года) до максимума в 485 долл. США за метрическую тонну EXW (по состоянию на 14 сентября 2026 года).
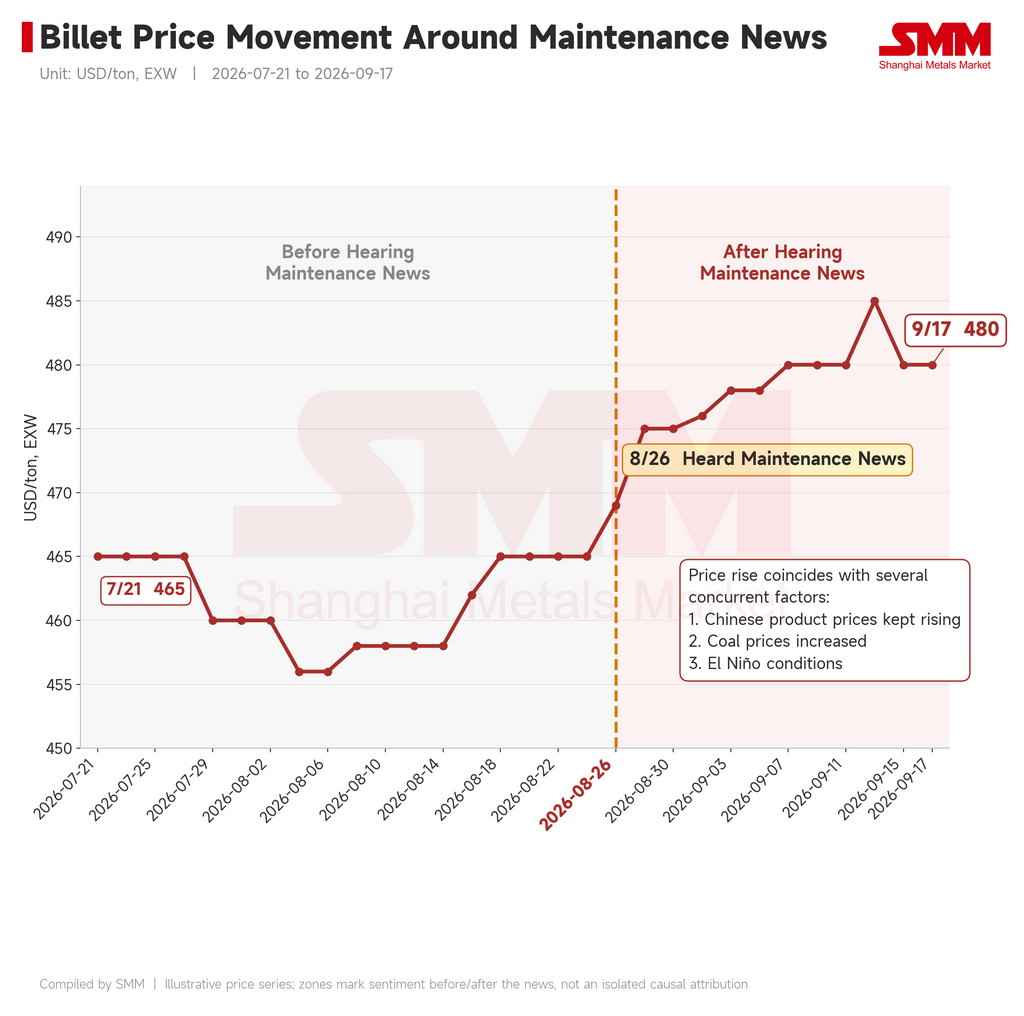
Оценка состоит в том, что этот рост лишь в незначительной степени связан с самими новостями о техническом обслуживании. Более значимыми драйверами являются:
-
Рост цен на китайскую продукцию, которые задают ориентир для региональных цен в Юго-Восточной Азии. Сама китайская заготовка выросла с 468 долл. США за метрическую тонну FOB (по состоянию на 27 августа 2026 года) до максимума в 477 долл. США за метрическую тонну EXW (по состоянию на 10 сентября 2026 года).
-
Удорожание коксующегося угля, повышающее затраты на сырьё для всех производителей BF-BOF. Коксующийся уголь из Люйляна вырос с 1980 долл. США за метрическую тонну по спотовой цене (по состоянию на 26 августа 2026 года) до 2490 долл. США за метрическую тонну по спотовой цене (по состоянию на 10 сентября 2026 года); и
-
Риск, связанный с Эль-Ниньо. По данным Индонезийского агентства метеорологии, климатологии и геофизики (BMKG), сентябрь представляет собой ожидаемый пик текущего эпизода Эль-Ниньо, при этом норма осадков составляет около 0–150 мм. По данным NOAA, за последний месяц Эль-Ниньо ещё более усилился: аномалии температуры поверхности моря превысили +3,0 °C в восточной экваториальной части Тихого океана. Усиленная конвекция и осадки сохранялись от центральной до восточной части Тихого океана, тогда как над Индонезией аномалии оставались подавленными.
Ключевое различие, которое подчёркивается, заключается в предсказуемости: мероприятия по техническому обслуживанию известны и предсказуемы, тогда как такие факторы, как рост цен на китайскую продукцию, удорожание коксующегося угля и Эль-Ниньо, динамичны и трудно прогнозируемы, что делает их более обоснованными объяснениями недавних ценовых движений.
V. Влияние на предложение в Индонезии: запасы и заблаговременное уведомление делают свою работу, а не цена.
Любое мероприятие по техническому обслуживанию несёт определённый риск нарушения внутреннего предложения. У комбинатов обычно есть три рычага для управления этим риском: (1) использовать безопасный уровень запасов, чтобы избежать дефицита предложения, (2) уведомить клиентов достаточно заблаговременно, чтобы они могли скорректировать логистическое планирование, и (3) повысить цены для управления спросом в условиях более ограниченного доступного предложения.
Оценка состоит в том, что данная остановка производства будет иметь эффекты, аналогичные описанным в пунктах (1) и (2), по двум причинам. Во-первых, поскольку это техническое обслуживание является плановым и было подготовлено заранее, у завода было время сформировать достаточные запасы. Во-вторых, текущий спрос уже слаб: цены считаются высокими, покупатели проявляют минимальный интерес к накоплению запасов, а свободные мощности в портфеле заказов фактически создают собственный буфер предложения. В целом фактический риск для предложения в результате данной остановки производства оценивается как низкий.
VI. Рыночные настроения и прогноз: минимальное влияние на производство, сдержанные рыночные настроения
Влияние данного мероприятия по техническому обслуживанию на рынок оценивается как минимальное или пренебрежимо малое: комбинат ожидает продолжать выполнять обычные объёмы заказов в течение окна остановки, а более широкий рынок не отреагировал так, как если бы надвигался значительный перебой в поставках. Производство может задержаться, поскольку остановка затрагивает около 190–195 тыс. тонн продукции (если принять выпуск сырой стали на уровне около 7 млн тонн в год), но поскольку спрос также очень мал, это не оказывает реального влияния на рынок.
Это подтверждается тем, что даже при малом спросе, помимо возможного влияния других факторов, поставки уже сдвинулись на декабрь 2026 года и даже на январь 2027 года, поскольку заказы на ноябрь считаются «заполненными». Тем не менее это не исключает того, что комбинат использует тему технического обслуживания как прикрытие для попыток дальнейшего повышения цен, накладывая её на другие бычьи ценовые нарративы (затраты на уголь, логистические риски из-за засухи и т. д.). Более жёстким ограничением для такой стратегии является структурный фактор: Китай, как основной ценовой ориентир для всего региона Юго-Восточной Азии, не повышает собственные экспортные цены, что ограничивает, насколько далеко отдельный индонезийский комбинат может двигаться независимо. Усугубляет ситуацию то, что покупатели стали сопротивляться после периода необычно больших ценовых колебаний за предыдущие две недели, а разрыв в переговорах между предложениями комбината и заявками покупателей в настоящее время составляет около 5–10 долл. США за тонну.
В целом текущие рыночные настроения относительно сдержанны: спрос — как со стороны государственных, так и частных проектов в Индонезии — остаётся слабым; покупатели не чувствуют особого давления совершать сделки из-за отсутствия базового давления спроса; а текущий уровень цен уже считается высоким. Даже если комбинаты попытаются использовать период технического обслуживания как инструмент для установления цен, без ощутимого роста спроса или соответствующей реакции со стороны Китая возможности для удержания такого повышения цен будут ограничены.
Ключевые показатели для наблюдения
-
Подтвердит ли комбинат дату начала 22 сентября или окно сдвинется на октябрь.
-
Любой пересмотр предложений в течение окна технического обслуживания, выходящий за пределы спреда 5–10 долл. США за метрическую тонну, который покупатели в настоящее время отвергают.
-
Динамика китайских экспортных цен, которая определит, сколько ценового пространства фактически есть у комбината.
-
Тенденции цен на коксующийся уголь и любые дополнительные логистические сбои, вызванные Эль-Ниньо, которые являются более вероятными краткосрочными ценовыми драйверами независимо от данного мероприятия по техническому обслуживанию.