

С началом сентября цены на медь не продолжили снижение после повышения ставки Федеральной резервной системой США. Напротив, после кратковременного давления они быстро отскочили вверх. Медь на SHFE вернулась к повышенным уровням, а медь на LME вновь приблизилась к прежним максимумам. Столь быстрый отскок нельзя объяснить только макроэкономическими ожиданиями. Точнее, полный учёт повышения ставки в ценах и последующее закрытие коротких позиций послужили непосредственными катализаторами, тогда как глубоко отрицательные тарифы на переработку (TC) импортного медного концентрата, более масштабные ремонты на плавильных заводах и резкое снижение социальных запасов рафинированной меди в Китае обеспечили фундаментальную основу.
Сохраняющийся дефицит сырья и частые ремонты на плавильных заводах сдерживают предложение
18 сентября индекс SMM по импортному медному концентрату составил -$221,89 за сухую метрическую тонну, снизившись ещё на $12,19 за сухую метрическую тонну по сравнению с предыдущим значением и обновив рекордный минимум. Тарифы на переработку медного анода также находятся на исторически низких уровнях, что отражает сохраняющийся дефицит предложения медного анода. Тем временем цены на серную кислоту снижаются уже около двух с половиной месяцев подряд, постепенно сокращая доходы плавильных заводов от побочной продукции и усиливая операционное давление в плавильном секторе.
Несколько китайских медеплавильных заводов запланировали ремонты на октябрь и ноябрь. Поскольку доступность дополнительного холодного сырья ограничена, узкие места в поставках сырья создают риски снижения производства рафинированной меди. Рыночные источники указывают, что некоторые плавильные заводы уже сигнализировали о намерении сократить производство и уведомили клиентов о сокращении поставок по долгосрочным контрактам, хотя масштаб сокращений пока не уточнён. SMM продолжит отслеживать выполнение запланированных ремонтов, масштаб фактического сокращения производства и предельное влияние цен на серную кислоту на загрузку плавильных заводов.
Согласно графику ремонтов, интенсивность ремонтов медеплавильных заводов во втором квартале 2026 года была заметно выше, чем в 2025 году.
|
Показатель |
2025 |
2026 |
Изменение |
|
Ремонтные мероприятия |
30 |
38 |
Рост на 8, или 26,7% |
|
Средняя продолжительность ремонта |
33,8 дня |
35,2 дня |
Рост на 1,4 дня |
|
Ремонты продолжительностью 40 дней и более |
7 |
14 |
Удвоилось |
|
Ремонты продолжительностью 60 дней и более |
2 |
5 |
Рост на 3 |
Количество ремонтных мероприятий, запланированных на весь год, увеличилось с 30 до 38, а число длительных ремонтов продолжительностью 40 дней и более выросло с семи до четырнадцати. По срокам пик технического обслуживания сместился с апреля–мая 2025 года на март–июнь 2026 года, при этом вторая волна сосредоточенных ремонтов по-прежнему запланирована на октябрь–ноябрь. Согласно имеющимся на данный момент данным, совокупные реализованные и ожидаемые потери выпуска в 2026 году уже немного превышают фактический эффект, зафиксированный в 2025 году. Поскольку по некоторым предстоящим ремонтным работам оценки ещё не опубликованы, общее сокращение предложения рафинированной меди из-за технического обслуживания заводов в 2026 году, как ожидается, окажется больше, чем в 2025 году.
Быстрое сокращение запасов переводит рынок из контанго в бэквордацию
Динамика запасов стала самым явным фундаментальным сигналом, стоящим за последним отскоком цен на медь.
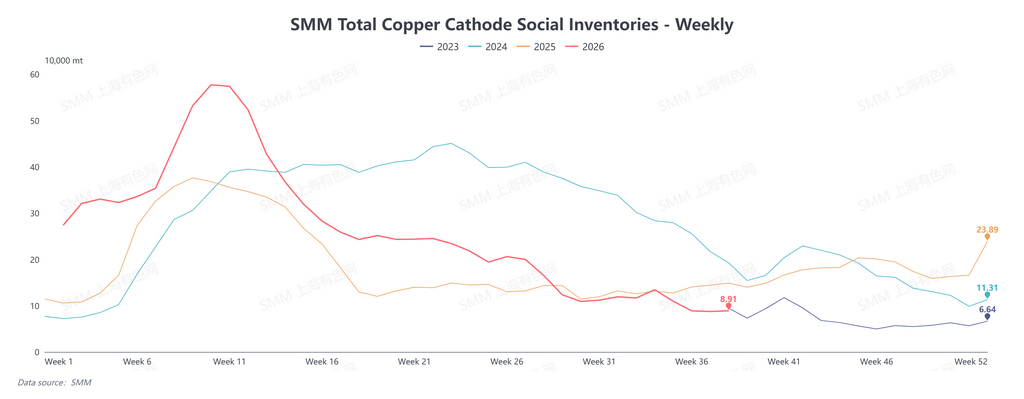
В период празднования китайского Нового года в 2026 году социальные запасы рафинированной меди в Китае быстро накапливались и в определённый момент достигли примерно 570–580 тыс. тонн. После праздников запасы устойчиво снижались и к 25-й неделе упали примерно до 200 тыс. тонн. В третьем квартале сокращение ускорилось, и на 36–37-й неделях запасы опустились примерно до 90 тыс. тонн.
По сравнению с аналогичным периодом предыдущих лет текущие запасы не только значительно ниже уровней 2024 и 2025 годов, но и приближаются к сезонным минимумам последних лет. От пика года внутренние социальные запасы сократились почти на 500 тыс. тонн, то есть более чем на 80%.
Это означает, что буфер запасов на рынке существенно уменьшился. Когда запасы высоки, колебания поступлений или потребления в несколько десятков тысяч тонн могут не изменить структуру физического рынка. Однако когда запасы опускаются до низких уровней, задержки импорта, сокращение поставок с заводов или периодическое пополнение запасов переработчиками могут быстро усилить дефицит на физическом рынке.
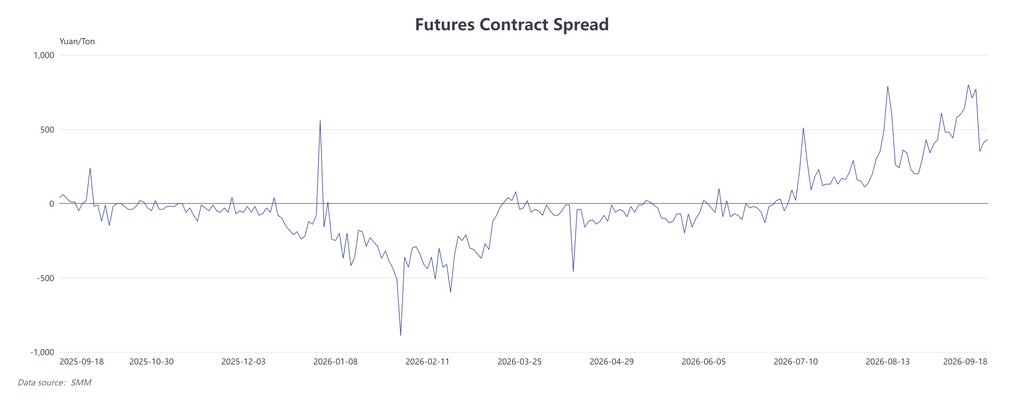
Переход рыночной структуры из контанго в бэквордацию как раз и отражает влияние этих низких запасов на фьючерсный рынок. По мере сокращения немедленно доступного физического предложения ближние контракты получают более высокую премию к дальним, продавцы становятся более склонны удерживать твёрдые цены, а ближние спреды соответственно расширяются. Иными словами, бэквордация не является самостоятельным драйвером текущего ралли меди. Скорее, она представляет собой результат низких запасов и ограниченного физического предложения, одновременно усиливая ожидания дефицита предложения в ближайшей перспективе.
Важно отметить, что снижение запасов не следует напрямую приравнивать к резкому росту конечного спроса. Быстрое сокращение запасов в Китае отражает не только поддержку со стороны потребления, но и отток медных единиц на рынок США, убытки от импорта, сроки прибытия грузов и техническое обслуживание заводов. Поэтому более точная характеристика текущего физического дефицита заключается в том, что спрос существенно не ослаб, а пополнение предложения не поступило достаточно быстро, что привело к быстрому сокращению легкодоступных запасов.
Прогноз: цены на медь остаются поддержанными, но напряжённость на рынке может сместиться на повышенных уровнях
В краткосрочной перспективе социальные запасы в Китае остаются низкими. С приближением праздников — Национального дня и Праздника середины осени — переработчики, вероятно, заранее пополнят запасы, что продолжит поддерживать спотовые премии и бэквордацию по ближним контрактам. В то же время спред C/L стал слегка отрицательным, а окно межрыночного арбитража для поставок меди в США в основном закрылось. Поэтому глобальные потоки меди могут начать смещаться, создавая потенциальное давление предложения на физическом рынке Китая.
Во-первых, изменение спреда C/L и возможное возвращение зарубежных грузов. Спред C/L продолжает сужаться с прежних максимумов и уже перешёл в слегка отрицательную зону, что указывает на значительное ослабление ценового стимула американского рынка для зарубежной меди. Если отрицательный спред сохранится, дополнительные объёмы, ранее направлявшиеся в США, могут быть перенаправлены в Китай и другие азиатские рынки. В результате импортные поступления в Китай могут увеличиться, оказывая давление на спотовые премии и бэквордацию.
Однако торговые переговоры, подписание контрактов, погрузка, изменение маршрутов судов и доставка требуют времени. Поэтому любое перенаправление грузов не сразу отразится во внутренних запасах; его влияние, скорее всего, проявится позже через импортные поступления и изменение запасов в бондовых зонах. Напротив, если ожидания введения США пошлин на рафинированную медь снова усилятся и спред C/L расширится, давление от возвращающихся грузов может ослабнуть.
Во-вторых, предпраздничное пополнение запасов и динамика спотовых премий. С приближением праздников переработчикам необходимо заранее обеспечить себя материалом, чтобы покрыть производственные потребности и логистические графики в праздничный период. На фоне низких социальных запасов и ограниченного немедленно доступного предложения продавцы, вероятно, будут твердо удерживать свои цены. Спотовые премии могут продолжить расти, а ближняя бэквордация может соответственно углубиться.
Однако предпраздничное пополнение запасов частично представляет собой перенесенный вперед спрос. Как только пополнение запасов будет в основном завершено, высокие цены на медь могут сдержать закупки в перерабатывающем секторе, и активность физической торговли может быстро остыть. Поэтому устойчивость более высоких предпраздничных премий следует оценивать с учетом фактических сделок и движения запасов после праздников.
В-третьих, тарифы на переработку импортного медного концентрата и фактические темпы сокращения производства на плавильных заводах. Тарифы на переработку импортного медного концентрата уже глубоко отрицательные, и экономика переработки спотового импортного концентрата продолжает ухудшаться. В результате некоторые плавильные заводы проявили более сильную готовность сократить производство. Ключевой вопрос заключается в том, превратятся ли эти намерения в фактические потери выпуска.
Если техническое обслуживание и сокращение загрузки мощностей расширятся, сокращение предложения рафинированной меди в Китае поможет компенсировать давление от возвращающихся импортных партий. Напротив, если выпуск быстро восстановится после завершения технического обслуживания, а зарубежные партии одновременно будут перенаправлены в Китай, внутреннее давление предложения может заметно возрасти.
В-четвертых, сможет ли восстановиться выпуск китайских плавильных заводов. По мере завершения технического обслуживания на некоторых заводах восстановление производства рафинированной меди в четвертом квартале в сочетании с концентрированным увеличением импортных поступлений может привести к тому, что внутренние запасы перейдут от сокращения к стабилизации или даже накоплению.
В целом предпраздничное пополнение запасов и низкие запасы должны продолжать поддерживать спотовые премии в ближайшей перспективе. Однако отрицательный спред C/L указывает на то, что притяжение мировых объемов меди со стороны США достигло потенциальной точки перелома. Следующая ключевая проверка для рынка — смогут ли сокращения предложения на плавильных заводах компенсировать возврат импортных партий и сможет ли базовое потребление продолжать поглощать высокие цены на медь после завершения концентрированного предпраздничного пополнения запасов.



