SMM, 18 сентября:
Ожидаемый «сентябрьский пиковый сезон» в Китае не состоялся. На фоне слабого спроса и предложения цены по всей внутренней цепочке вольфрамовой промышленности на этой неделе немного снизились, а объёмы торгов сократились. Перерабатывающие предприятия среднего звена, испытывая давление из-за постоянно сжимающейся маржи переработки, продолжали снижать загрузку, сознательно уменьшая коэффициент использования мощностей и отдавая приоритет распродаже запасов. Торговля по всей производственной цепочке шла вяло, доминировали выжидательные настроения. Средненедельная цена вольфрамитового концентрата (≥65%) снизилась на 3 000 юаней за тонну, до 409 500 юаней за тонну; средненедельная цена APT (внутренний рынок) упала на 5 000 юаней за тонну, до 590 000 юаней за тонну, при этом разрыв между ценами спотовых заказов и долгосрочных контрактов вновь увеличился. Сегмент порошков ослаб синхронно: средние цены на вольфрамовый порошок, порошок карбида вольфрама и регенерированный порошок карбида вольфрама снизились на 10 юаней за килограмм каждая — до 910, 860 и 790 юаней за килограмм соответственно, при слабых отгрузках. В более длительной перспективе с 18 августа шеелитовый концентрат (≥65%) суммарно подешевел на 7 000 юаней за стандартную тонну (около -1,7%), а APT — на 15 000 юаней за тонну (около -2,5%), тогда как продукция среднего и нижнего переделов, такая как вольфрамовый порошок и AMT, показала ещё более резкое снижение (вольфрамовый порошок -7,1% м/м, AMT -3,3%), что отражает более выраженное ценовое давление в среднем и нижнем звеньях производственной цепочки.
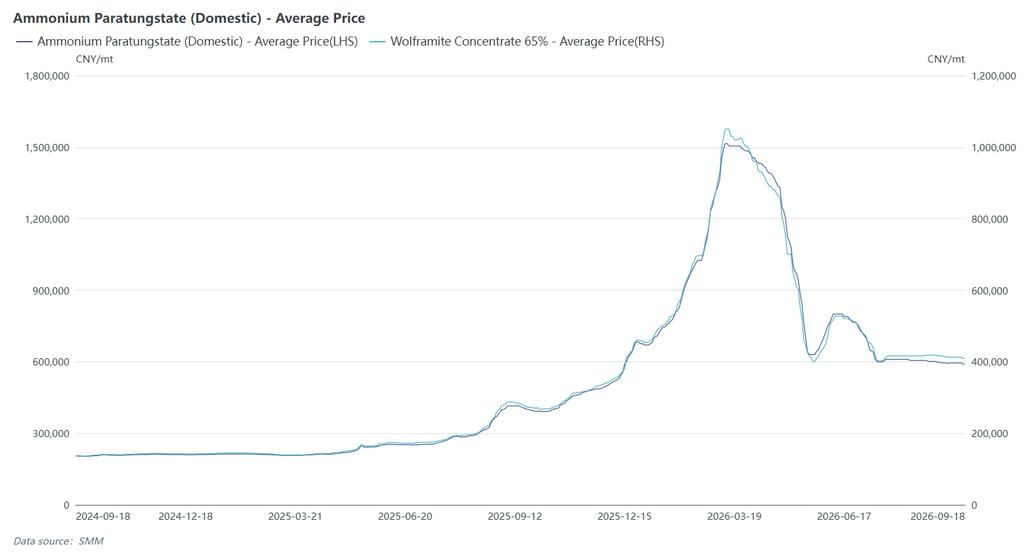
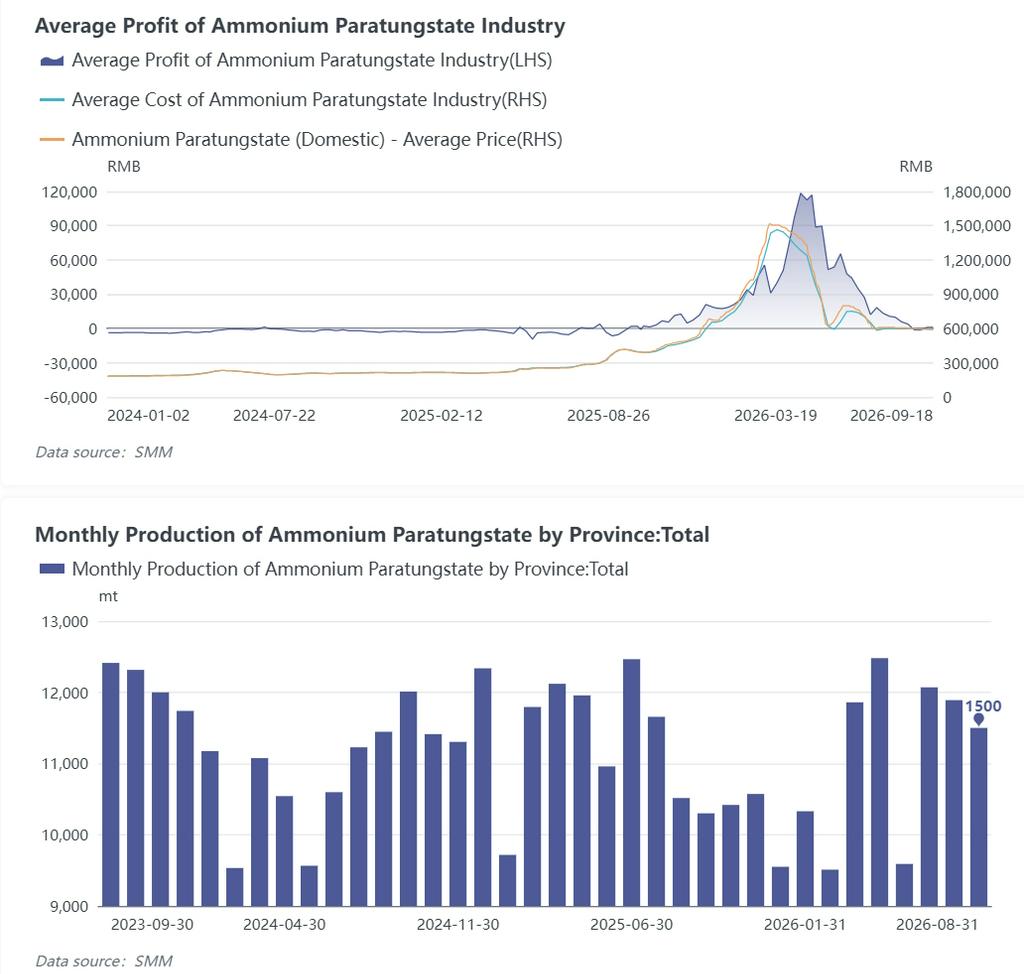
Несколько предприятий объявили единые цены долгосрочных контрактов на сентябрь. В первой половине сентября 55%-ный вольфрамитовый концентрат в основном реализовывался по 413 000 юаней за стандартную тонну, шеелитовый концентрат — по 412 000 юаней за стандартную тонну, а APT — преимущественно по 600 000 юаней за тонну. Крупные производители активно стабилизировали рынок, однако подтверждение заказов было недостаточным. На прошлой неделе некоторые предприятия в Сямэне и Хунани выходили на рынок для закупки APT, но объёмы сделок были ограниченными. Рыночное предложение оставалось достаточным, а заводы по производству APT испытывали значительное давление на оборотный капитал, что вынуждало их снижать загрузку и распродавать запасы, чтобы справиться с текущей ситуацией. На данный момент коэффициент использования мощностей по APT в Китае опустился ниже 70%, а производство APT в сентябре, как ожидается, сократится примерно на 15% м/м. Предприятия нижнего передела по порошкам также сообщали о слабых заказах, при этом цены сделок по порошкам в основном продолжали постепенно снижаться.
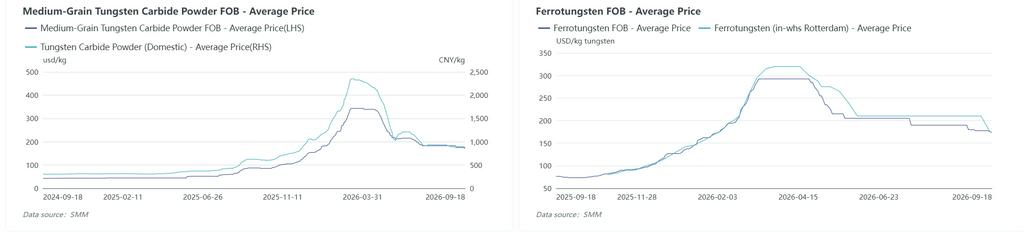
На рынках за пределами Китая европейские цены на APT на этой неделе оставались стабильными, тогда как рынок ферровольфрама скорректировался вниз с повышенных уровней: средняя недельная цена APT CIF Роттердам, по сообщениям, составила 3 000 долл./mtu и оставалась неизменной четвертую неделю подряд; средняя недельная цена ферровольфрама на складе в Роттердаме резко снизилась на 35 долл./кг W до 175 долл./кг W, что соответствует недельному падению примерно на 16,7%, поскольку высокая премия на зарубежный ферровольфрам быстро сократилась. На макроуровне ФРС США, как и ожидалось, на сентябрьском заседании повысила ставку на 25 б.п. до 3,75–4,00% (первое повышение с июля 2023 года). «Точечный график» указал, что в течение года возможно еще одно повышение ставки; укрепление доллара США и рост доходностей казначейских облигаций давили на оценки металлов и усиливали выжидательные настроения среди зарубежных покупателей. В экспортном сегменте проявилась явная структурная дивергенция: вольфрамовый порошок и порошок карбида вольфрама, как товары двойного назначения, подлежат строгому экспортному согласованию, и экспортные заказы в I полугодии этого года в основном заключались с высокими премиями. Однако на фоне слабого внутреннего спроса и значительного давления запасов у ряда предприятий экспортные премии в офертах на порошки заметно сузились. По экспортным заказам с более быстрыми процедурами согласования и большими объемами закупок предприятия в основном предлагают лишь небольшую премию к спреду между спотовыми и фьючерсными ценами на спотовые партии. На данный момент котировки SMM на карбид вольфрама FOB закрылись на уровне 165–170 долл./кг, тогда как отдельные сделки на европейском рынке по-прежнему проходят около 300 долл./кг. Спред цен между китайским и зарубежными рынками остается высоким, а цены на вольфрамовую продукцию в Китае находятся на относительно низком уровне в глобальной системе цен на вольфрам, что в определенной степени стимулирует экспорт вольфрамовой продукции. Однако ключевое противоречие заключается в ужесточении экспортного согласования по ключевым вольфрамовым продуктам, тогда как зарубежный спрос на неконтролируемые продукты (например, ферровольфрам) слаб, и преимущество ценового спреда неочевидно: котировки SMM на ферровольфрам FOB составляют 170–175 долл./кг, тогда как в Роттердаме (Европа) ферровольфрам котируется на уровне 170–180 долл./кг. Спред цен между китайским и зарубежными рынками практически отсутствует, и окно экспортного арбитража заметно сузилось
В краткосрочной перспективе снижение загрузки мощностей по производству APT в Китае и жёсткие ограничения на поставки руды по-прежнему оказывают некоторую поддержку ценам на вольфрам в верхнем сегменте. Однако перерабатывающие предприятия по выпуску порошков и твёрдых сплавов медленно расходуют дорогостоящие запасы, и восстановление заказов потребует времени. Ценам не хватает импульса для роста, ожидается, что они останутся в застое с консолидацией и небольшим смещением центра вниз. На следующей неделе внимание следует уделить ориентирам долгосрочных контрактных котировок на вторую половину сентября и фактическому исполнению заказов пикового сезона. На рынках за пределами Китая необходимо отслеживать динамику доллара США, спрос на пополнение запасов в пиковый сезон в Европе и то, будет ли сужение премии на ферровольфрам в Роттердаме дальше передаваться ценам на APT и вольфрамовый лом. В средне- и долгосрочной перспективе обеспеченность Китая ресурсами 14 минералов, включая вольфрам, с запасами, занимающими первое место в мире, наряду с мерами контроля, такими как ограничение общего объёма добычи и экспортное лицензирование, по-прежнему обеспечивает нижнюю поддержку ценам на вольфрам. В то же время освоение зарубежных рудников ускоряется, но создание downstream-мощностей по выплавке по-прежнему требует более длительного временного цикла. Противоречия в глобальной цепочке поставок вольфрамовой промышленности относительно сконцентрированы, и система цен на вольфрам, возможно, постепенно перестраивается. Как будет развиваться структурный разрыв цен между Китаем и зарубежными рынками, по-прежнему требует пристального отслеживания.