Еженедельный обзор рынка
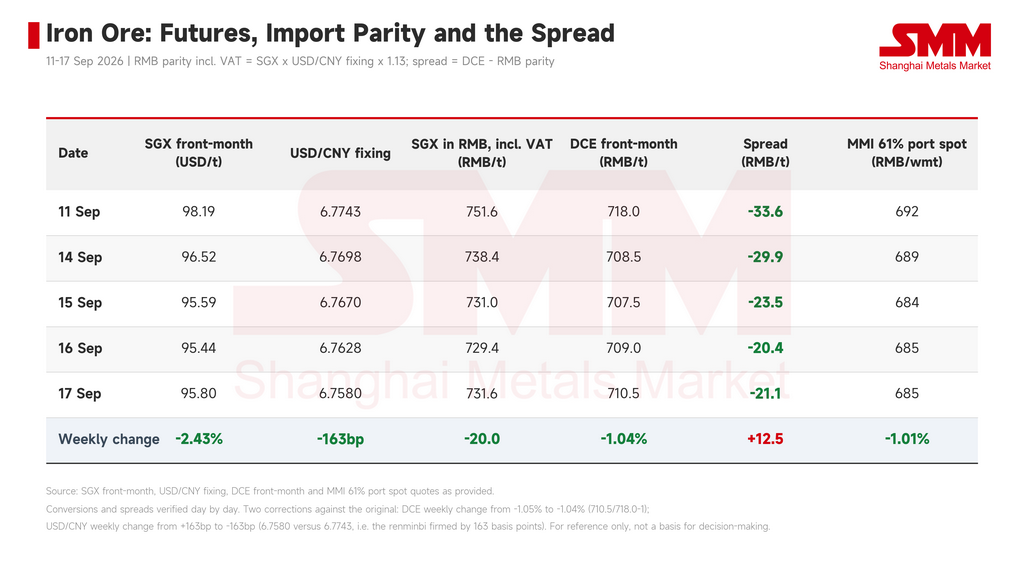
На этой неделе цены на железную руду продемонстрировали явное расхождение между внутренним и зарубежным рынками. Наиболее торгуемый контракт на SGX отступил с 98,19 долл. США за тонну 11 сентября до 95,80 долл. США за тонну 17 сентября, показав недельное снижение на 2,39 долл. США, или 2,43%, при этом внутридневной минимум недели был зафиксирован 16 сентября на уровне 95,44 долл. США. За тот же период наиболее торгуемый контракт на DCE снизился с 718,0 юаня за тонну до 710,5 юаня за тонну, потеряв 1,05%, а спотовый индекс MMI 61% железной руды в порту опустился с 692 юаней за влажную тонну до 685 юаней за влажную тонну, снизившись на 1,01%.
Падение на зарубежном рынке оказалось вдвое больше, чем на внутреннем. DCE достиг дна на отметке 707,5 юаня 15 сентября, после чего два дня подряд отыгрывал позиции, а спотовые цены в портах также стабилизировались 16 сентября, тогда как минимум на SGX был зафиксирован на одну сессию позже. Снижение внутренних фьючерсов и спотовых цен было тесно синхронизировано на уровне около 1%, что указывает на слаженную работу внутренней цепочки ценообразования и на то, что основной импульс текущего ослабления исходил прежде всего из-за пределов Китая.
Фундаментальные факторы: давление со стороны предложения становится заметным
Отгрузки резко выросли вторую неделю подряд. Отправки железной руды из 123 портов увеличились с 30,3182 млн тонн за неделю, завершившуюся 28 августа, до 34,4481 млн тонн за неделю, завершившуюся 4 сентября, и далее до 37,4058 млн тонн за неделю, завершившуюся 11 сентября, что означает совокупный двухнедельный прирост около 23%. Поставки в 61 порт синхронно выросли с 22,6493 млн тонн до 26,9126 млн тонн, удерживаясь на повышенном уровне 26,9105 млн тонн за неделю, завершившуюся 11 сентября.
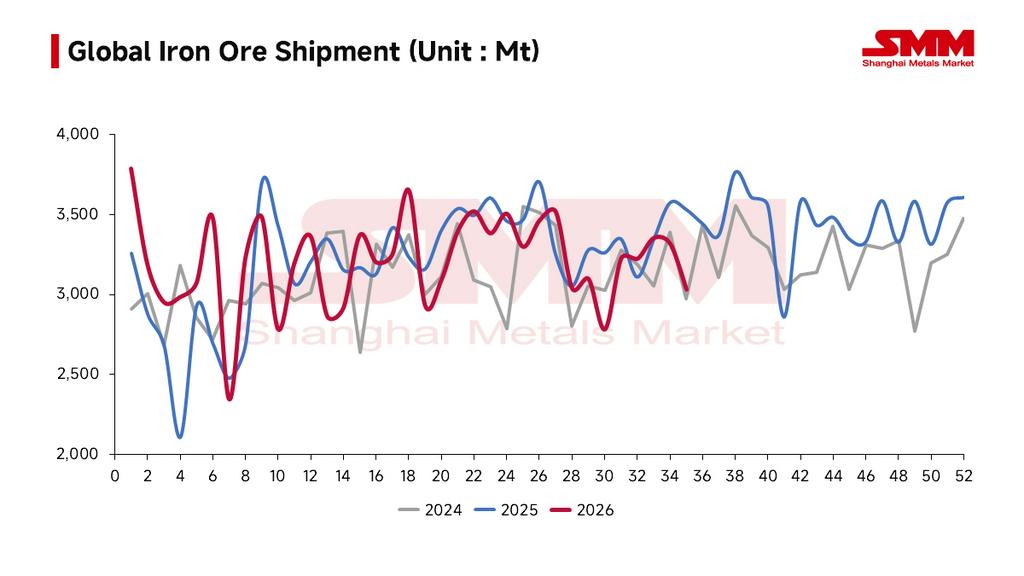
Запасы перешли от сокращения к накоплению. Импортные запасы железной руды по данным SMM составляли 143,91 млн тонн на 4 сентября, незначительно снизились до 143,49 млн тонн на 11 сентября, а затем восстановились до 144,33 млн тонн на 18 сентября — недельный прирост на 840 тыс. тонн, который прервал прежний тренд на сокращение запасов. Передача импульса от повышенных отгрузок к поставкам и далее к портовым запасам теперь полностью завершена, что делает этот фактор наиболее чётко выраженной фундаментальной переменной, оказывавшей давление на фьючерсы на этой неделе.
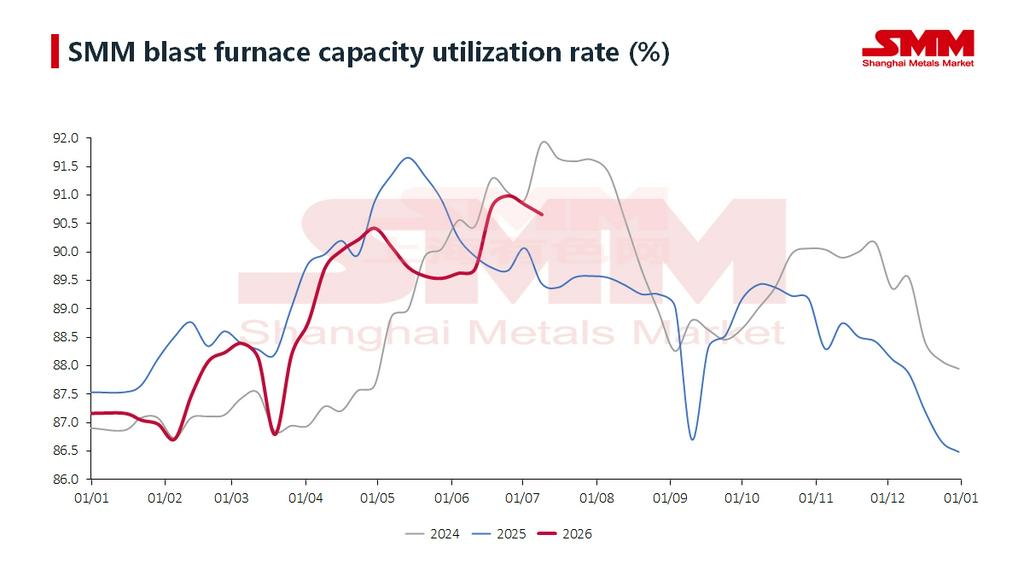
Спрос оставался стабильным и не вносил предельного вклада. Среднесуточный выпуск чугуна на 242 металлургических заводах снизился с 2,4028 млн тонн на 9 сентября до 2,3991 млн тонн на 16 сентября, сократившись на 3,7 тыс. тонн в сутки в недельном выражении, а коэффициент использования мощностей опустился с 88,69% до 88,55%. Маржа заводов остаётся под давлением из-за затрат на кокс, однако темпы сокращения производства были постепенными, и спрос на этой неделе не являлся самостоятельным драйвером.
Макроэкономические и событийные факторы
Повышение ставки ФРС состоялось. 16 сентября FOMC единогласно (12 голосов «за») проголосовал за повышение ставки на 25 базисных пунктов, подняв целевой диапазон ставки по федеральным фондам до 3,75–4,00% — первое повышение с 2023 года — при этом точечный график также указал на возможность ещё одного повышения в текущем году. Индекс доллара в ответ укрепился до отметки около 100, а доходность 10-летних казначейских облигаций удержалась выше 5%. Номинированные в долларах контракты SGX, торгуемые офшорно, значительно более чувствительны к условиям ликвидности, чем DCE, и совпадение недельного минимума SGX с датой принятия политического решения указывает на явную связь.
Ожидания забастовки в Порт-Хедленде не оправдались. 15 сентября портовые профсоюзы BHP объявили, что после более чем девяти месяцев переговоров по четырёхлетнему соглашению, не приведших к договорённости, они подадут заявление в Комиссию по справедливому труду Австралии о «признании переговоров безвыходными». Такое признание может быть запрошено только после девяти месяцев тупика в переговорах; после его получения, если спор останется нерешённым, Комиссия напрямую определит условия занятости. Рынок воспринял это как срыв переговоров, но снятие краткосрочного риска забастовки. Порт-Хедленд обработал 580,4 млн тонн в 2025–26 финансовом году, и один день простоя затрагивает отгрузки на сумму около 80 млн австралийских долларов; ранее фьючерсы закладывали соответствующую премию за риск, которая на этой неделе была систематически вытеснена. Как событие в сфере морских поставок, оно практически не было учтено в ценах DCE.
Прогноз и ключевые моменты для наблюдения
В целом рыночные настроения на этой неделе определялись двойным фактором: состоявшимся повышением ставки и неоправдавшимися ожиданиями забастовки, усугублёнными перспективным давлением предложения из-за резкого роста отгрузок — вполне достаточное логическое обоснование для самостоятельного снижения зарубежного рынка. Более сдержанное падение на внутреннем рынке отражало поддержку со стороны портовых сделок и предпраздничного пополнения запасов, а также отсутствие заметного обвала выпуска чугуна. При этом запасы железной руды у заводов относительно достаточны, поэтому объём спроса, который может высвободить предпраздничное пополнение запасов, вероятно, будет довольно ограниченным.
Центр тяжести цен на руду в ближайшей перспективе слегка смещается вниз. Любое повышение ценового центра потребует восстановления маржи заводов и стабилизации с последующим ростом выпуска чугуна. На следующей неделе стоит обратить внимание на то, сможет ли предпраздничный спрос на пополнение запасов сохраниться, и продолжат ли ожидания повышения ставки перед заседанием FOMC оказывать давление на долларовые контракты.