СММ, 17 сентября:
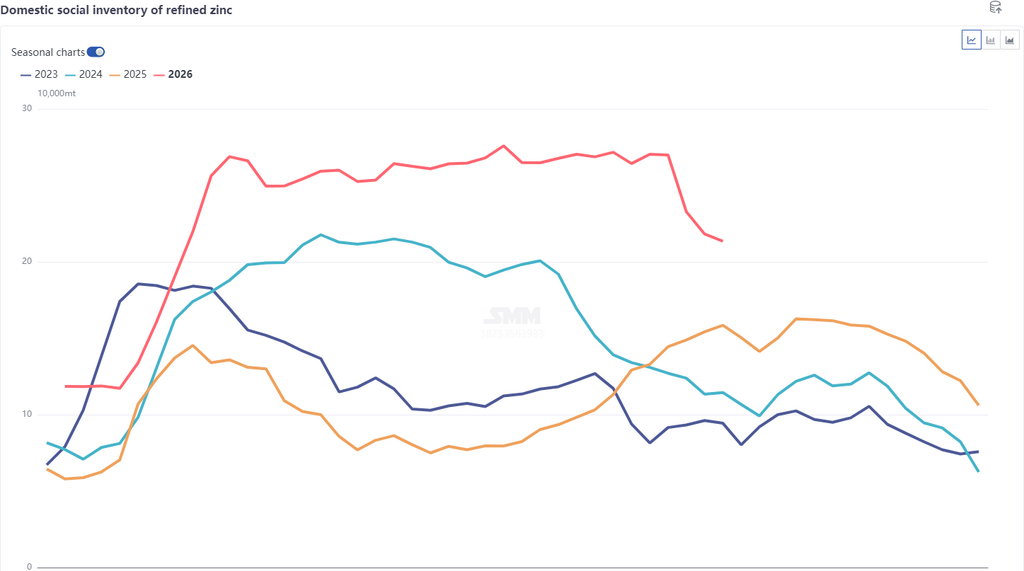
С конца августа видимые социальные запасы рафинированного цинка в Китае снизились с 270 000 до 213 500 тонн, демонстрируя устойчивое сокращение в целом. С началом сентября темпы сокращения социальных запасов ускорились. В региональном разрезе наиболее заметное снижение запасов наблюдалось в Шанхае и Тяньцзине. По состоянию на 17 сентября запасы цинковых слитков в Шанхае составили 75 300 тонн, а в Тяньцзине — 83 800 тонн, что делает эти два региона основными факторами общенационального сокращения запасов. Каковы конкретные причины заметного снижения запасов в Китае?
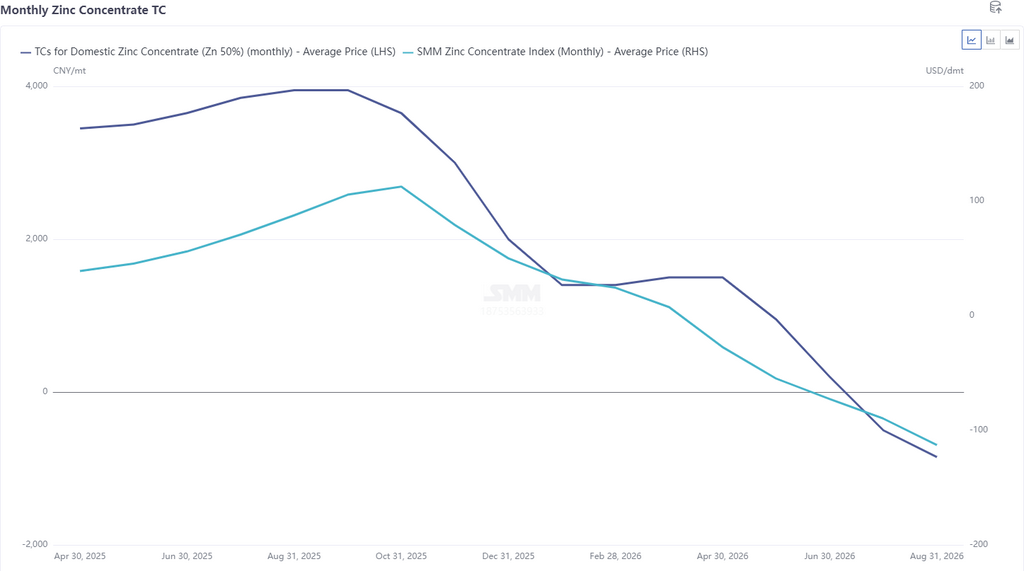
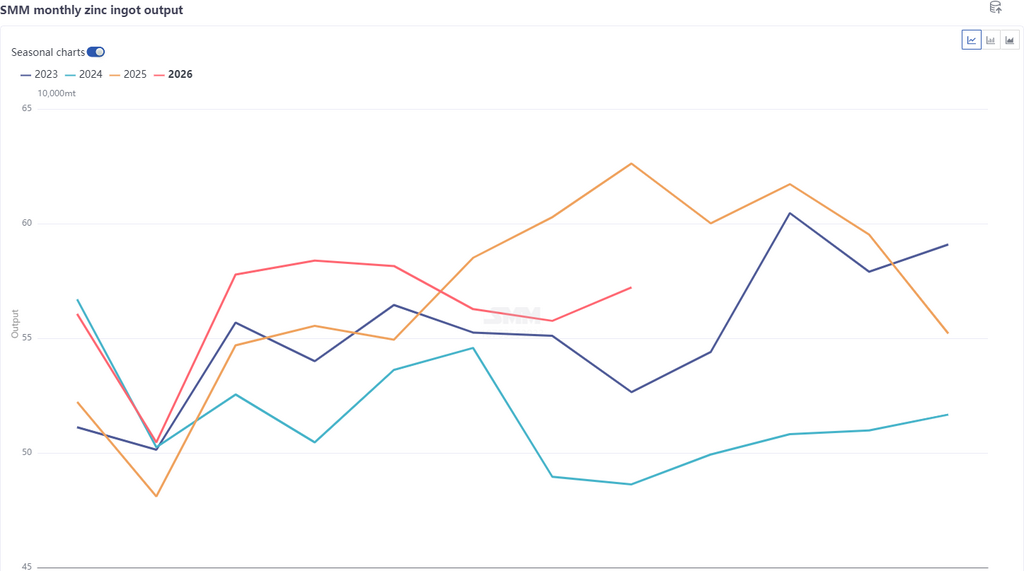
Со стороны предложения сырьё в виде цинковой руды оставалось дефицитным. Внутренние тарифы на переработку цинкового концентрата упали ниже -2 000 юаней за тонну металла, а импортные тарифы опустились до исторического минимума ниже -$120 за сухую метрическую тонну, что ограничивало объёмы выплавки. В сочетании с сезонным техническим обслуживанием производство рафинированного цинка в Китае снизилось по сравнению с предыдущим месяцем, оставив сторону предложения без достаточной поддержки.
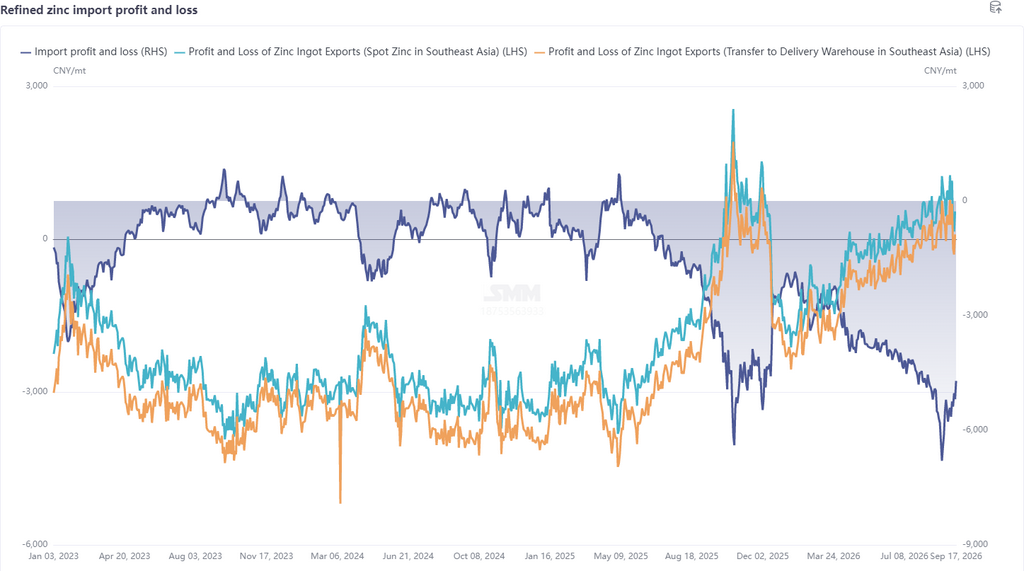
Что касается импорта и экспорта, с начала этого года, поскольку зарубежный рынок опережал внутренний, окно импорта цинковых слитков в Китае оставалось закрытым, а импортируемые цинковые слитки несли серьёзные убытки, при этом основная активность приходилась на перемещение товаров на бондовых складах, а объёмы импорта были минимальными. В части экспорта, по мере продолжающегося снижения соотношения цен на цинк на SHFE и LME, в августе открылось окно поставок рафинированного цинка в Юго-Восточную Азию. Отечественные плавильные предприятия и трейдеры активизировали экспорт, и значительные объёмы экспорта цинковых слитков ускорили снижение запасов.
Со стороны спроса ожидается, что в сентябре загрузка мощностей в секторах горячего цинкования, цинковых сплавов и оксида цинка улучшится по сравнению с предыдущим месяцем, хотя рост будет относительно ограниченным, и вклад заказов в сокращение запасов также будет ограниченным. Однако с недавним отступлением цен на цинк от максимумов опасения потребителей по поводу высоких цен несколько ослабли. В сочетании с приближающимися двойными праздниками предприятия активизировали закупки по выгодным ценам, спотовая торговая активность на рынке возросла, поставщики успешно реализовывали продукцию, а объёмы выдачи товаров со складов увеличились, что способствовало дальнейшему сокращению видимых запасов в последние дни.
Прогноз рынка: в краткосрочной перспективе ожидается улучшение показателей в пиковый сезон для цинка по сравнению с предыдущим месяцем. Если заказы конечных потребителей будут реализованы, а объёмы выдачи товаров останутся на высоком уровне, социальные запасы в Китае сохранят потенциал для дальнейшего сокращения. Однако два ключевых фактора заслуживают внимания: во-первых, масштабы роста предложения рафинированного цинка после завершения технического обслуживания плавильных предприятий; во-вторых, сокращение экспорта цинковых слитков, вызванное изменением маржи импортной прибыли. Учитывая, что в октябре ожидается рост производства на плавильных предприятиях по сравнению с предыдущим месяцем, объём экспорта Китая в октябре вряд ли превысит сентябрьский, а октябрь совпадает с праздником Национального дня, когда многие предприятия уходят на каникулы, вероятность незначительного увеличения социальных запасов цинковых слитков относительно высока.