С вступлением Механизма пограничной углеродной корректировки ЕС (CBAM) в окончательную фазу в 2026 году оценка углеродных различий при закупках алюминиевого плоского проката требует совместного учёта классификации продукции, стандартных значений по странам происхождения, корректировок на бесплатное распределение и объёмов торговли. Расширяя методологию, использованную в более раннем исследовании SMM по необработанному алюминию HS7601 и профилям HS7604, данный анализ показывает, что Турция является крупнейшим внешним поставщиком HS7606 в ЕС. Однако Китай имеет большую совокупную теоретическую нагрузку по сертификатам при применении одинаковых правил стандартных значений 2026 года к обеим странам. Сербия иллюстрирует, почему отнесение к маршруту вторичного алюминия в таблицах стандартных значений не обязательно означает меньшую чистую нагрузку на тонну.
Применение правил 2026 года к структуре торговли за полный 2025 год даёт приблизительно 1,5250 млн тонн CO₂-эквивалента теоретической нагрузки по сертификатам для идентифицируемых стран происхождения в рамках CBAM. На Китай, Турцию, Сербию, Египет и Великобританию приходится 78,6% этого объёма. Эти цифры представляют собой сценарий с корректировкой на базовые показатели, а не измеренные выбросы производителей или фактические обязательства, возникающие в 2025 году.
Импорт вырос на 11,7% в 2025 году, причём около половины прироста обеспечил корпусный материал для банок
Расчёты SMM на основе данных Евростата показывают, что импорт HS7606 в ЕС-27 из стран вне ЕС вырос с приблизительно 969,64 тыс. тонн в 2024 году до 1 083,26 тыс. тонн в 2025 году, увеличившись на 11,7%. Стоимость импорта выросла на 12,4% — с 3,495 млрд евро до 3,929 млрд евро. Таможенная стоимость, делённая на вес, составила в среднем около 3 627 евро за тонну, что на 0,6% выше. Это статистическая удельная стоимость по различным спецификациям и странам происхождения, а не цена сделки для однородной марки плоского проката.
HS7606 охватывает алюминиевые плиты, листы и полосы толщиной более 0,2 мм, однако состав продукции разнообразен. В 2025 году импорт по коду CN76061292, прочие прямоугольные листы и полосы из алюминиевых сплавов в более тонком диапазоне толщин, достиг приблизительно 309,29 тыс. тонн, или 28,6% от общего объёма HS7606. Прочие прямоугольные тонкие листы и полосы из нелегированного алюминия по коду CN76061191 составили 176,23 тыс. тонн, или 16,3%; более толстые прямоугольные изделия из сплавов по коду CN76061299 — 160,63 тыс. тонн, или 14,8%; корпусный материал для банок для напитков по коду CN76061211 — 135,47 тыс. тонн, или 12,5%. В совокупности эти четыре категории составили около 72,2% импорта.
Импорт корпусной ленты вырос с 77,72 тыс. тонн в 2024 году до 135,47 тыс. тонн в 2025 году, увеличившись на 74,3%. Прирост примерно на 57,75 тыс. тонн обеспечил 50,8% чистого расширения импорта по коду HS7606. Для сравнения, импорт по коду CN76061292 увеличился на 8,6%. Таким образом, рост импорта был сконцентрирован в отдельных товарных позициях и не может трактоваться как равномерное усиление спроса по всем категориям плоского проката.
Для расчётов CBAM код HS7606 отличается от ранее рассмотренных категорий HS7604. Построчная проверка 14 восьмизначных кодов HS7606 в номенклатуре 2026 года показывает, что для них действуют одинаковые текущие базовые показатели пути по умолчанию из колонки B: 1,485 тCO₂-экв./т для маршрута K и 0,148 тCO₂-экв./т для маршрута L. Это позволяет агрегировать объёмы HS7606 для конкретного происхождения и года в сценарии использования значений по умолчанию. Однако это не делает их спецификации, цены, производственные процессы или квалификацию потребителей взаимозаменяемыми.
На освобождённые страны происхождения приходится около 30% внешнего импорта
В 2025 году импорт ЕС-27 из Турции достиг примерно 221,48 тыс. тонн, увеличившись на 9,0%, что составило 20,4% поставок из-за пределов ЕС. Швейцария поставила 206,11 тыс. тонн, или 19,0%; Китай — 123,15 тыс. тонн, или 11,4%; Норвегия — 122,74 тыс. тонн, или 11,3%; Великобритания — 102,08 тыс. тонн, или 9,4%.
Товары, происходящие из Швейцарии, Норвегии, Исландии и Лихтенштейна, не подпадают под действие CBAM. Если сохранить освобождённые страны в общих объёмах торговли, но исключить их из расчёта сертификатов, остаётся примерно 328,90 тыс. тонн освобождённых поставок, или 30,4% импорта 2025 года, и 751,76 тыс. тонн из идентифицируемых охваченных стран, или 69,4%. Ещё 2 609 тонн, или 0,24%, были заявлены под неуточнёнными странами и территориями за пределами ЕС. Они остаются в общем объёме импорта, но для них не назначается значение по умолчанию, привязанное к конкретной стране происхождения.
Освобождение по происхождению не означает, что измеренные выбросы продукции равны нулю. Равно как и направление товаров из третьих стран через Швейцарию или иное освобождённое место не даёт автоматического освобождения. Закупочные оценки должны устанавливать происхождение, а не полагаться исключительно на адрес продавца или порт отгрузки.
Обязательства на тонну зависят как от базового значения по умолчанию, так и от соответствующего эталонного показателя.
В настоящем анализе используются базовые значения по умолчанию, скорректированные Регламентом 2026/1740, и единый сценарий производства на 2026 год:
Теоретическое количество сертификатов на тонну = max[базовое значение по умолчанию × 1,10 − соответствующий эталонный показатель столбца B × 0,975 × 1, 0].
Надбавка в 10% представляет собой повышающий коэффициент 2026 года для алюминия, 0,975 — коэффициент CBAM на 2026 год, а межотраслевой корректирующий коэффициент равен 1. Маршруты K и L обозначают маршруты первичного и вторичного алюминия, указанные в таблицах значений по умолчанию. Полученные корректировки бесплатного распределения составляют 1,447875 и 0,144300 т CO₂-экв./т соответственно. Коэффициент 97,5% применяется к эталонному показателю; это не означает, что обязательства по сертификатам создают лишь 2,5% всех встроенных выбросов.
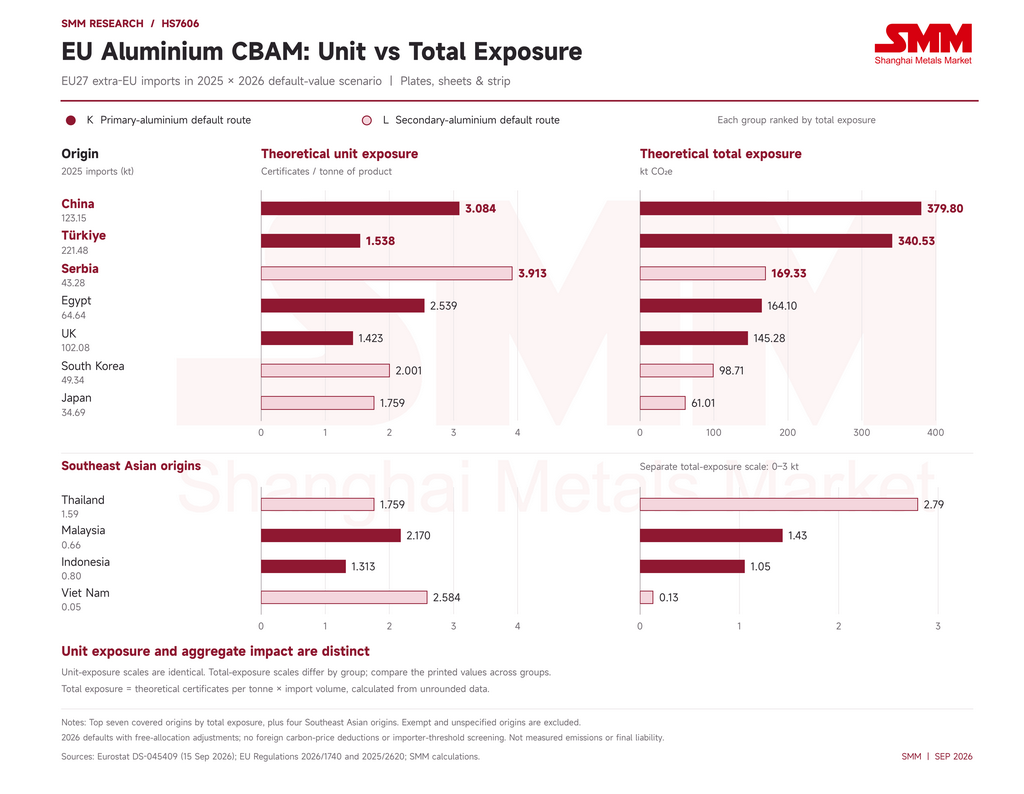
В приведённом ниже сравнении объёмы торговли 2025 года сочетаются с теми же параметрами 2026 года. Оно вычитает корректировку по эталонному показателю, но не учитывает вычеты за иностранную углеродную цену и пороговую проверку на уровне импортёра.
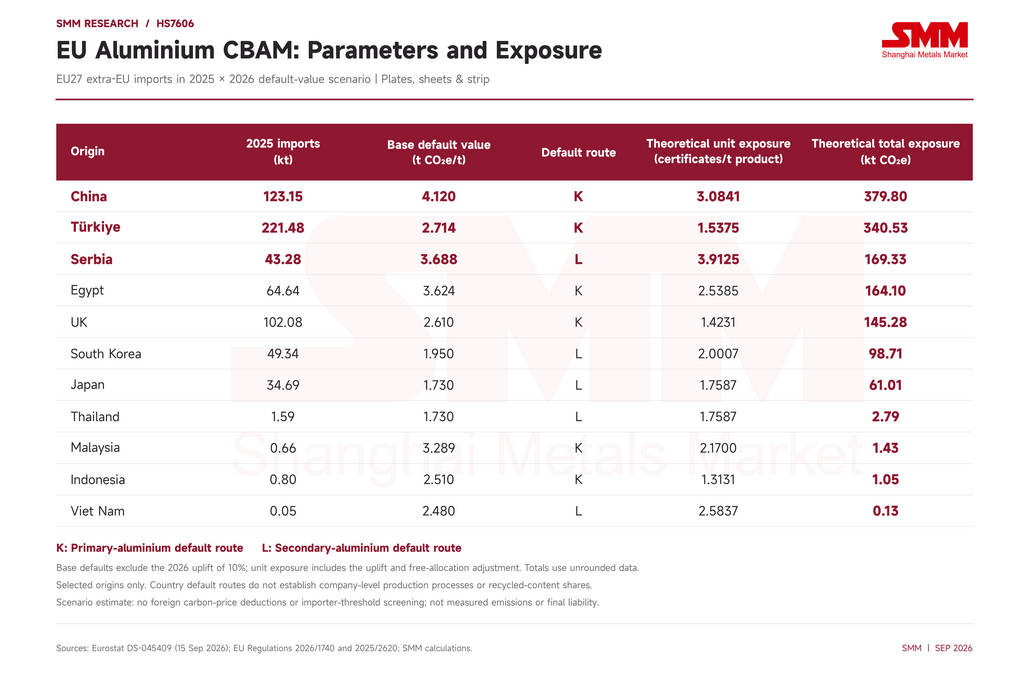 Примечание: количество сертификатов на тонну численно эквивалентно т CO₂-экв./т продукции. Общий объём обязательств рассчитан на основе неокруглённых исходных данных. В таблице сравниваются отдельные страны происхождения, и она не является полным ранжированием по удельным обязательствам. Источники: Евростат, регламенты ЕС и расчёты SMM.
Удельные обязательства Китая примерно вдвое выше, чем у Турции, что меняет ранжирование по объёму на противоположное.
Китай поставил примерно 55,6% объёма Турции за 2025 год, однако его удельные обязательства в размере 3,0841 сертификата/т были в 2,01 раза выше турецких 1,5375. Сочетание объёма и интенсивности даёт Китаю общий объём обязательств около 379,80 тыс. т CO₂-экв., что на 11,5% выше турецких 340,53 тыс. т. На Китай пришлось 11,4% объёма импорта из-за пределов ЕС, но 24,9% теоретических обязательств по идентифицируемым охваченным странам происхождения. На Турцию пришлось 22,3% обязательств.
Это отличается от ранее проведённого анализа основных категорий экструзии HS7604, в котором значительно больший объём поставок Турции определял совокупные обязательства. В категории HS7606 масштаб торговли Китая достаточен для того, чтобы его более высокие удельные обязательства по умолчанию обеспечили наибольший национальный итог. Турция остаётся важной с точки зрения объёма закупок и непрерывности поставок, тогда как разница между проверенными данными поставщиков и китайскими значениями по умолчанию заслуживает особого внимания при планировании бюджетов на сертификаты импортёрами.
Соединённое Королевство демонстрирует иную конфигурацию: в 2025 году оно поставило около 102,08 тыс. т, однако его удельные обязательства в размере 1,4231 были ниже, чем у Китая, Египта и Сербии, что дало в сумме около 145,28 тыс. т CO₂-экв. Большие объёмы закупок и высокие удельные углеродные издержки — это разные измерения; ни ранжирование по значениям по умолчанию, ни ранжирование по объёму само по себе не отражает совокупный эффект.
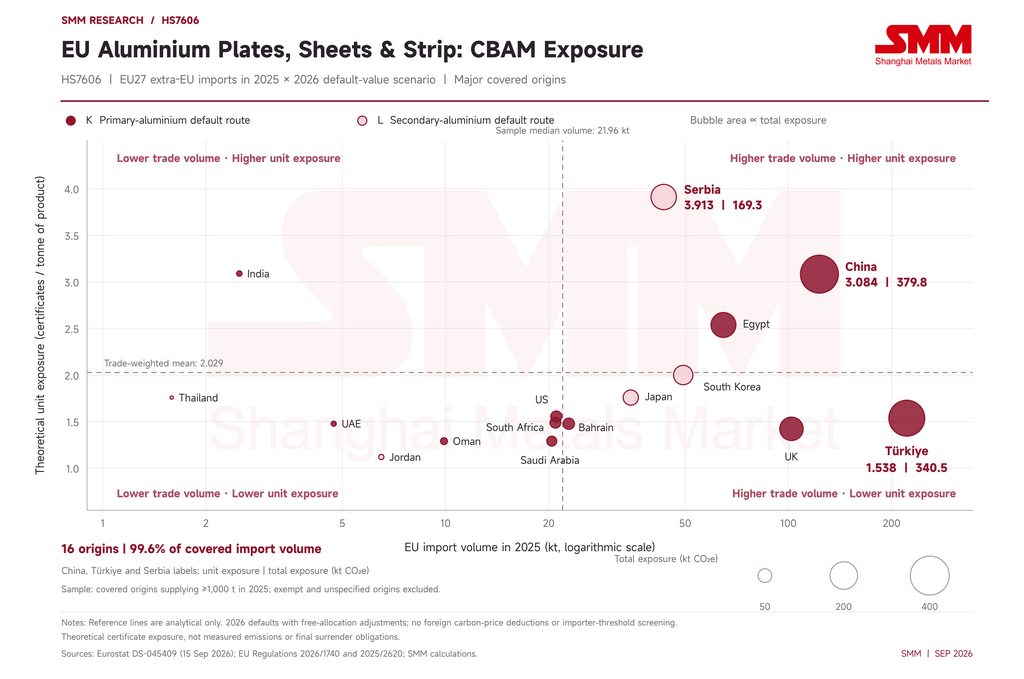 Сербия и Вьетнам показывают, почему более низкое базовое значение по умолчанию всё равно может приводить к более высоким чистым обязательствам.
Базовое значение по умолчанию для Сербии составляет 3,688, что ниже китайского 4,120. Однако Сербии присвоен маршрут L, корректировка по эталонному показателю для которого значительно меньше, чем для маршрута K. В результате её удельные обязательства составляют 3,9125 сертификата/т, что выше китайских 3,0841. Применительно к объёму торговли 2025 года около 43,28 тыс. т это даёт 169,33 тыс. т CO₂-экв. общих обязательств — больше, чем у Египта или Соединённого Королевства, несмотря на их большие объёмы, и выводит Сербию на третье место.
Структура маршрутов также отличается от ранее проведённого анализа HS7601. Для HS7606 в 2025 году маршрут K по умолчанию составил 81,9% охваченного объёма импорта и 77,7% обязательств, тогда как маршрут L — 18,1% объёма и 22,3% обязательств. Таким образом, маршрут L не является категорией с равномерно низкими обязательствами. Национальное обозначение маршрута по умолчанию также не может установить фактическое содержание вторичного сырья, используемое конкретным прокатным заводом.
Сравнение по Юго-Восточной Азии подтверждает этот вывод. Базовое значение по умолчанию для Вьетнама составляет 2,480, что немного ниже индонезийского 2,510, однако их чистые обязательства равны 2,5837 и 1,3131 сертификата/т соответственно. Результат Вьетнама почти вдвое выше индонезийского. Малайзия находится на уровне 2,1700, а Таиланд — 1,7587. Эти различия обусловлены как выбросами по умолчанию, так и вычетами по эталонным показателям, зависящим от маршрута.
Тем не менее масштаб торговли ограничивает текущий вклад этих стран в общий объём ЕС. В 2025 году Вьетнам поставил лишь около 50 тонн продукции HS7606. В первой половине 2026 года его объём вырос до 331 тонны с примерно 15 тонн годом ранее, но по-прежнему составлял лишь 0,064% импорта ЕС из-за пределов ЕС. Рост с такой малой базы не делает Вьетнам крупным замещающим поставщиком на европейском рынке плоского проката. Динамику по экструзии HS7604 нельзя просто переносить на HS7606.
 Импорт в первом полугодии 2026 года снизился на 7,8%, а теоретические обязательства — на 16,9%.
Импорт HS7606 в ЕС-27 из-за пределов ЕС составил около 517,07 тыс. т в январе–июне 2026 года, что на 7,8% ниже, чем 560,63 тыс. т годом ранее. Стоимость импорта практически не изменилась и составила 2,090 млрд евро, тогда как таможенная удельная стоимость выросла на 8,3% до 4 042 евро/т. Изменения в структуре продукции и стран происхождения означают, что сам по себе этот показатель не может свидетельствовать о повышении цены на 8,3% для неизменной спецификации.
Динамика поставщиков различалась. Турция поставила около 103,90 тыс. т, что на 4,0% меньше; Китай — 48,60 тыс. т, снижение на 37,5%; Соединённое Королевство — 45,30 тыс. т, снижение на 9,2%; Египет — 27,74 тыс. т, снижение на 11,2%; Сербия — 17,72 тыс. т, снижение на 26,5%; Южная Корея — 7,64 тыс. т, снижение на 56,0%. При этом Япония увеличила поставки на 64,2% до примерно 24,38 тыс. т, а Оман вырос с примерно 2 390 тонн до 13,38 тыс. т.
При неизменных правилах 2026 года для обоих периодов объём из охваченных стран происхождения снизился на 11,6% — с 385,52 тыс. т до 340,88 тыс. т. Средневзвешенные по торговле удельные обязательства снизились на 6,0% — с 2,084 до 1,959 сертификата/т. В результате общие обязательства упали на 16,9% — с 803,41 тыс. т CO₂-экв. до 667,66 тыс. т. Доля освобождённых стран происхождения в импорте из-за пределов ЕС выросла с примерно 31,0% до 33,9%.
Последовательная декомпозиция, при которой сначала фиксируется средневзвешенные удельные обязательства первого полугодия 2025 года, а затем изменяется структура стран происхождения, относит примерно 93,02 тыс. т CO₂-экв. из общего снижения в 135,75 тыс. т на сокращение охваченных объёмов импорта и 42,73 тыс. т — на изменения в структуре поставщиков. Это составляет 68,5% и 31,5% снижения соответственно. Сокращение китайских объёмов уменьшило обязательства примерно на 90,00 тыс. т CO₂-экв., что эквивалентно 66,3% чистого снижения, тогда как рост поставок из Японии и Омана частично компенсировал это сокращение.
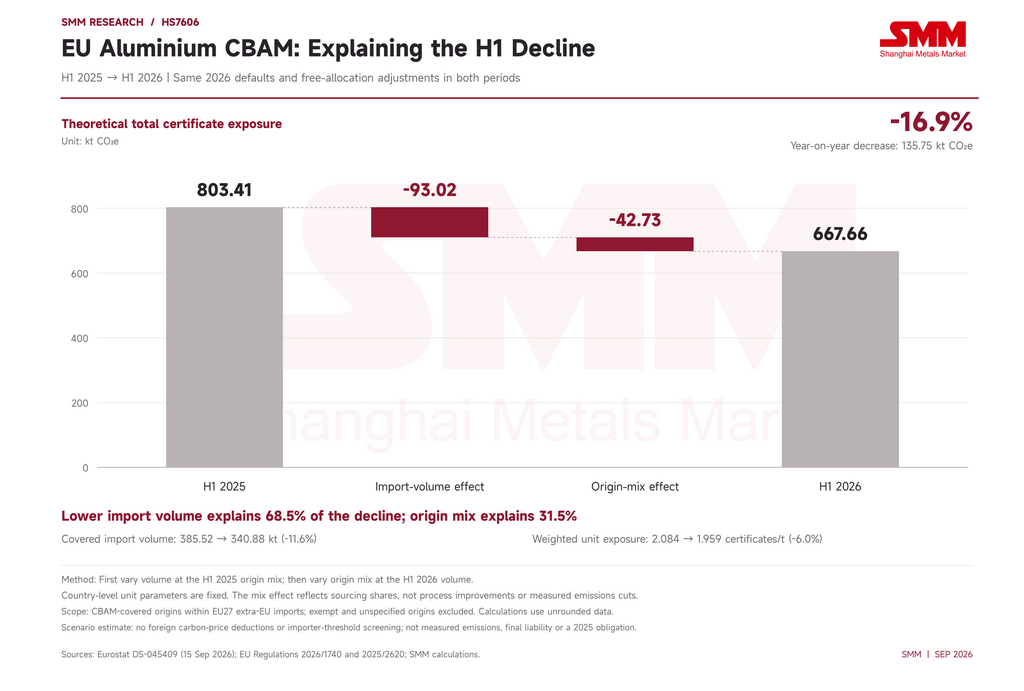 Более низкие средневзвешенные удельные обязательства представляют собой эффект структуры торговли при фиксированных национальных параметрах, а не свидетельство снижения измеренных выбросов на заводах. Эти торговые данные также не доказывают, что CBAM является причиной изменений: спрос, спецификации, действующие торговые меры, цены и решения поставщиков — всё это может влиять на закупки.
Цены на сертификаты переводят различия в обязательствах в сценарии закупочных издержек.
При использовании официальной цены сертификата за второй квартал 2026 года в размере 75,28 евро в качестве общей иллюстрации издержки на основе значений по умолчанию на тонну HS7606 составляют примерно 232,17 евро для Китая, 115,74 евро для Турции, 294,53 евро для Сербии, 191,10 евро для Египта, 107,13 евро для Соединённого Королевства, 150,61 евро для Южной Кореи, 132,39 евро для Японии и Таиланда, 163,36 евро для Малайзии, 98,85 евро для Индонезии и 194,50 евро для Вьетнама.
В этом сравнении используются один и тот же квартал и один и тот же порядок расчёта. Оно не учитывает применимые вычеты за иностранную углеродную цену, пороговые значения для импортёров, расходы на верификацию и другие коммерческие издержки. Это не оценка цены на третий квартал 2026 года. Цены на сертификаты на 2026 год зависят от квартала импорта, поэтому цену второго квартала нельзя рассматривать как расчётную цену для каждого периода.
Конкурентоспособность в конечном счёте зависит от прекурсоров и проверяемых фактических данных.
Национальные значения по умолчанию не являются измеренной углеродоёмкостью заводов. Для производителей плоского проката расчёты фактических выбросов выходят за пределы операции прокатки и охватывают соответствующие алюминиевые прекурсоры и соответствующее встроенное бесплатное распределение. При использовании подхода на основе фактических данных метод сложных товаров должен учитывать процесс и прекурсоры. Было бы неверно вычитать только перерабатывающий эталонный показатель 0,056 из фактических выбросов готовой продукции или механически применять эталонный показатель столбца B из подхода по умолчанию в качестве полной корректировки при подходе на основе фактических данных.
Действующие расчёты CBAM по алюминию охватывают соответствующие прямые выбросы, включая выбросы ПФУ, встроенные в соответствующие прекурсоры первичного алюминия. Косвенные выбросы от электроэнергии в настоящее время не включены в границы сертификации алюминия. Поэтому низкоуглеродная электроэнергия или меньший полный жизненный цикл не могут быть напрямую, тонна за тонной, конвертированы в экономию на сертификатах в рамках данного анализа. Вторичное производство всё равно может включать сжигание топлива и прекурсоры, приобретённые извне; оно не означает автоматически нулевых выбросов или нулевых издержек.
Покупателям в ЕС следует учитывать значительные бюджеты на сертификаты, связанные с китайскими и турецкими объёмами, относительно высокие удельные обязательства Сербии по умолчанию, несмотря на её отнесение к маршруту L, а также сочетание пригодности продукции, масштаба поставок и качества данных о выбросах, предлагаемое японскими, корейскими и юго-восточноазиатскими поставщиками. Подтверждённые проверенные фактические выбросы и информация о прекурсорах могут дать результаты, существенно отличающиеся от национальных значений по умолчанию. Любое снижение издержек должно оцениваться путём расчёта как фактических выбросов, так и соответствующего бесплатного распределения при подходе на основе фактических данных.
Таким образом, конкурентоспособность в рамках CBAM по HS7606 отражает одновременно масштаб торговли, удельные обязательства и возможности работы с данными. Страны с более высокими значениями по умолчанию имеют более сильный стимул к формированию проверяемых данных о поставщиках, тогда как страны с более низкими значениями по умолчанию не могут гарантировать итоговое ценовое преимущество лишь на основании национальной маркировки.