За последние два месяца отечественные «зелёные» водород, аммиак и метанол — три ключевых химических продукта новой «зелёной» энергетики — демонстрировали практически идентичную устойчивую рыночную динамику: цены длительное время оставались во флэте и почти не колебались. В то же время цены на традиционные «серые» водород, аммиак и метанол резко выросли, что привело к пассивному сужению премии на «зелёные» продукты. Это спровоцировало распространённое неверное толкование о том, что «ценовой паритет зелёных решений ускоренно наступает». Однако с точки зрения механизма ценообразования, структуры затрат и отраслевого прогресса самих «зелёных» продуктов нынешнее сокращение премии не связано с технологическим удешевлением и рыночным достижением паритета в цепочке «зелёный водород — аммиак — метанол». Напротив, это ложный сигнал, вызванный внешними рыночными колебаниями цен на традиционные продукты. На текущем этапе отрасли «зелёного» водорода, «зелёного» аммиака и «зелёного» метанола характеризуются статичным боковым движением цен, планомерным вводом мощностей, структурной оптимизацией затрат и выраженными узкими местами со стороны конечного спроса. Существенный отраслевой паритет пока не сформировался.
I. Общий рынок «зелёных» водорода, аммиака и метанола: стабильная работа, отрыв от ценового цикла традиционных продуктов
За последние два месяца три «зелёных» химических продукта сохраняли стабильный ценовой тренд, во многом независимый от логики подорожания традиционных энерго- и химтоваров. Это не застой рынка, а присущая ему особенность, обусловленная закрытой системой торговли и моделью ценообразования «зелёных» водорода, аммиака и метанола. В отличие от обычной химической продукции, торгуемой на открытых спотовых рынках и чувствительной к балансу спроса и предложения, геополитике и настроениям рынка, «зелёные» продукты в основном опираются на долгосрочные соглашения, а ценообразование привязано к «зелёной» сертификации и требованиям по углеродному комплаенсу. Краткосрочные спотовые возмущения почти не влияют на цены, что формирует «двухполюсную» картину: «серые» продукты резко колеблются вслед за рынком, тогда как «зелёные» остаются стабильными, будучи закреплёнными за отраслевыми фундаментальными факторами.
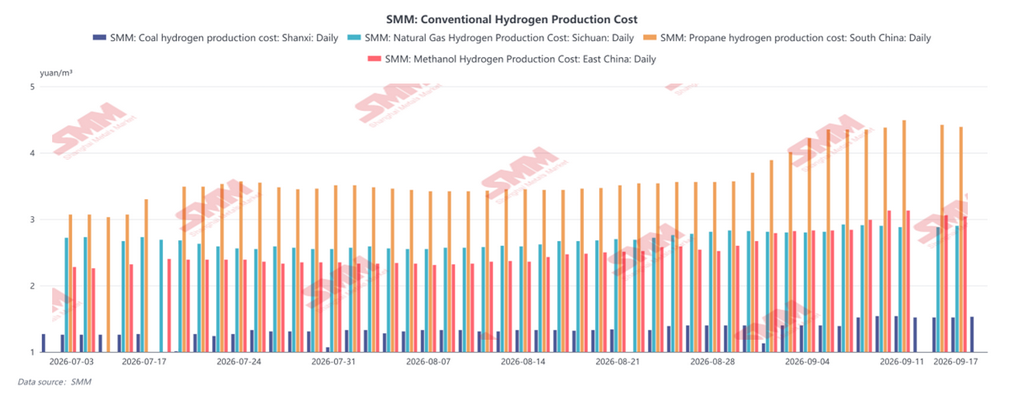
С точки зрения премий, премии «зелёного» метанола и «зелёного» аммиака к традиционным аналогам заметно сократились. Однако ключевой драйвер — рост цен на «серые» продукты; сами «зелёные» продукты не пережили сколько‑нибудь существенного снижения цен. Такое пассивное сближение премий не доказывает улучшение конкурентоспособности отрасли «зелёного» водорода — аммиака — метанола и не обладает долгосрочной устойчивостью.
II. Текущее состояние отраслей «зелёного» водорода, «зелёного» аммиака и «зелёного» метанола
a. «Зелёный» аммиак и «зелёный» метанол: долгосрочные соглашения фиксируют цены и формируют ценовые барьеры, зарубежный спрос поддерживает развёртывание отрасли
С точки зрения рынка, цены на «зелёный» метанол в последние два месяца оставались стабильными; колебания основных котировок внутри страны и за рубежом были узкими.
Главная причина — отсутствие в стране открытого краткосрочного спотового рынка «зелёного» метанола, что исключает спекулятивные сделки и волатильность, вызванную краткосрочными колебаниями баланса спроса и предложения. Отраслевые сделки в основном представлены экспортными долгосрочными заказами, ориентированными преимущественно на требования низкоуглеродного комплаенса для международного судового топлива. Крупномасштабные мощности по «зелёному» метанолу в стране успешно введены в эксплуатацию, а продукция крупными партиями поставляется за рубеж. Ведущие компании закрепили стабильные годовые заказы на миллионы тонн с международными судоходными компаниями.
b. «Зелёный» водород: «липкие» цены для конечного потребителя, частичный прорыв к паритету достигнут на стороне производства
Плоский ценовой индекс не означает неизменность рынка. Изменения происходят скорее на стороне себестоимости, чем в котировках. Крупные проекты «ветер/солнце → водород» во Внутренней Монголии и Синьцзяне снизили себестоимость до 14–18 юаней за килограмм. Проекты, оптимально использующие ограничиваемую (curtailed) ветровую и солнечную генерацию, могут достигать 11,2–14 юаней за килограмм, тогда как себестоимость угольного «серого» водорода в тех же регионах составляет 12–15 юаней за килограмм. На Северо‑Западе Китая сформировался локальный паритет «зелёного» и «серого» водорода на стадии производства.
Тем не менее цены для конечного потребителя соответствующим образом не снизились из‑за ограничений в хранении и транспортировке. При перевозке автогазовозами (tube trailer) на расстояние более 500 км затраты на хранение и логистику могут добавлять свыше 20 юаней на килограмм, нивелируя все преимущества по себестоимости на стороне производства. Заметное событие этого года — рамочное соглашение о поставках «зелёного» водорода, подписанное Sinopec Nova и Binhai Investment: планируется начать поставки «зелёного» водорода из Уланчаба (Внутренняя Монголия) в Тяньцзинь с 2029 года, при этом базовая цена поставки по трубопроводу зафиксирована на уровне 19–22 юаней за килограмм. Это наиболее коммерчески реалистичный на сегодня ориентир цены для «передачи водорода с Запада на Восток» конечным потребителям.
III. Пассивное сужение премии ≠ паритет для «зелёной» отрасли
Существенное сокращение премий «зелёных» продуктов, наблюдаемое на текущем рынке, — сигнал, который легко неверно трактовать. С точки зрения самой отрасли «зелёного» водорода — аммиака — метанола кажущийся рост конкурентоспособности — это внешняя, мнимая «дивидендная» выгода без реальных отраслевых последствий. Настоящий «зелёный» паритет означает, что «зелёные» продукты снижают себестоимость за счёт технологических итераций, удешевления «зелёной» электроэнергии и оптимизации процессов, в итоге достигая цен традиционных продуктов или опускаясь ниже. Такое снижение затрат является эндогенным, устойчивым и необратимым. Напротив, нынешнее сокращение премии полностью вызвано временным всплеском цен на традиционные химические продукты из‑за краткосрочных ремонтов, геополитических сбоев и дисбалансов спроса и предложения. «Зелёные» водород, аммиак и метанол не показали прорывных изменений ни в собственных ценах, ни в ключевых затратах, ни в производственных процессах. Как только предложение традиционных энерго- и химпродуктов нормализуется и цены на «серые» продукты откатятся, «зелёные» премии вновь расширятся.
Согласно реальной логике отраслевого паритета, полномасштабный паритет «зелёных» водорода, аммиака и метанола зависит от снижения стоимости «зелёной» электроэнергии. На примере «зелёного» аммиака: затраты на электроэнергию составляют 70–80% общей себестоимости; небольшие изменения тарифа могут приводить к колебаниям общей себестоимости на тысячи юаней за тонну, тогда как обновление оборудования даёт менее 10% снижения затрат. По отраслевым оценкам, при совершенствовании механизмов углеродного рынка окно для полного рыночного паритета «зелёных» водорода, аммиака и метанола откроется в период 15‑й пятилетки. Сейчас отрасль находится в критической фазе накопления потенциала снижения затрат, улучшения инфраструктуры и формирования спроса.