Австралийская горнодобывающая компания Mineral Resources (MinRes) недавно одновременно установила рекорды по трём направлениям бизнеса в 2026 финансовом году, при этом наиболее выдающиеся результаты показало её железорудное предприятие Onslow. Onslow Iron достиг проектной мощности 35 млн тонн в год в августе 2025 года и с тех пор постепенно перешёл к стабильной работе с наращиванием объёмов; отгрузки в четвёртом квартале 2026 финансового года составили 9,6 млн влажных тонн, что соответствует годовому темпу примерно 38,4 млн тонн в год. Хотя MinRes по-прежнему далека по масштабам от ведущих австралийских горнодобывающих компаний, она является единственным новым проектом в Западной Австралии за последнее десятилетие, который был полностью построен собственными силами — от рудника до погрузки на суда — и который действительно удалось запустить в работу.
Австралийский рынок железной руды долгое время порождал определённую иллюзию: будто любое обсуждение морских поставок должно вращаться вокруг Rio Tinto, BHP, Fortescue и Roy Hill. Эти крупные компании владеют рудниками, железными дорогами, портами и долгосрочными отношениями с клиентами, которые образуют наиболее стабильную основу экспорта железной руды из Западной Австралии. Но в 2026 году MinRes открыла новый ракурс в этой истории.
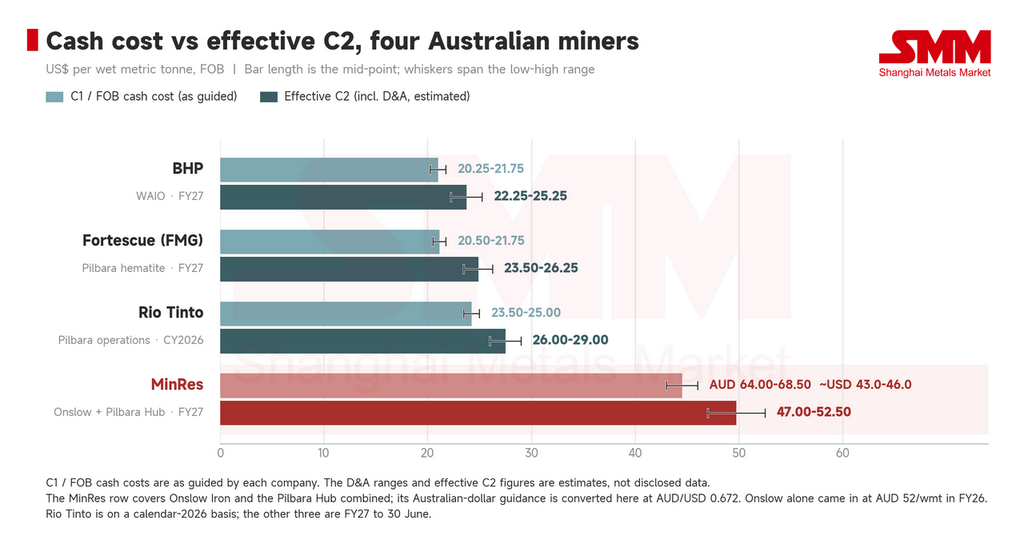
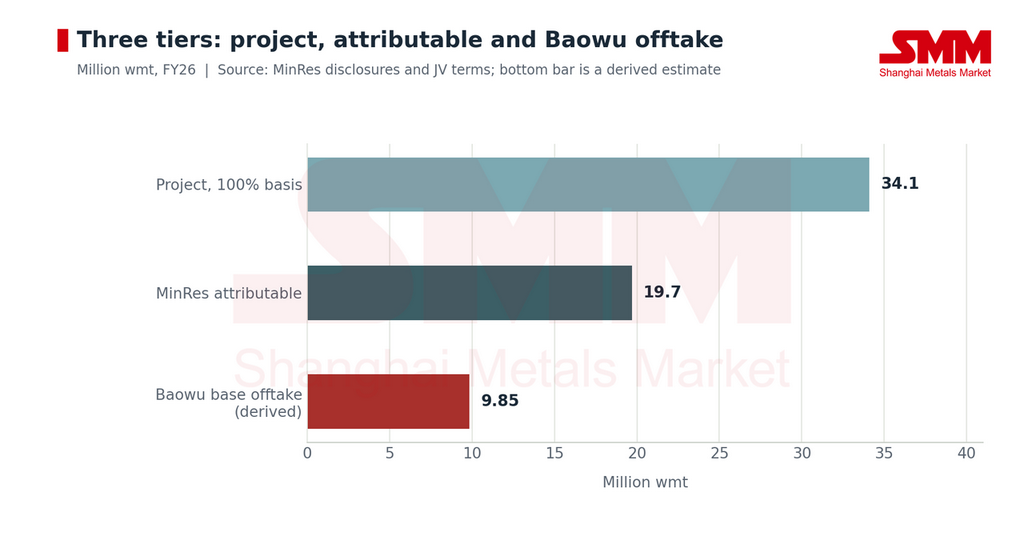
Самое примечательное в MinRes не то, что компания произвела 34,1 млн тонн железной руды в 2026 финансовом году, а то, что ей наконец удалось наладить полноценную работу Onslow Iron. В 2026 финансовом году Onslow Iron отгрузил 34,1 млн влажных тонн в пересчёте на 100% проекта, из которых 19,7 млн влажных тонн приходится на долю MinRes, что превышает ранее повышенный прогноз компании. Затраты FOB по проекту в 2026 финансовом году составили всего 52 австралийских доллара за влажную тонну, что ниже прогнозного диапазона 54–59 австралийских долларов за влажную тонну. Это знаменует момент, когда Onslow перестаёт быть просто новым проектом в стадии наращивания и начинает функционировать как стабильный узел морских поставок железной руды.
I. От наращивания мощностей к стабильным отгрузкам: Onslow справился с задачей
Развитие Onslow шло быстрыми темпами. К июню 2025 года ежемесячные отгрузки по проекту уже достигли 2,7 млн влажных тонн, что эквивалентно годовому темпу 32,4 млн тонн в год; к августу 2025 года проект официально достиг проектной мощности 35 млн тонн в год. Затем MinRes удерживала темп около 35 млн тонн в год в течение трёх месяцев подряд с августа по октябрь 2025 года, что привело к выплате условного платежа в размере 200 млн австралийских долларов, связанного с инфраструктурной сделкой. Однако настоящая проверка стабильности проекта пришлась на последующие кварталы.
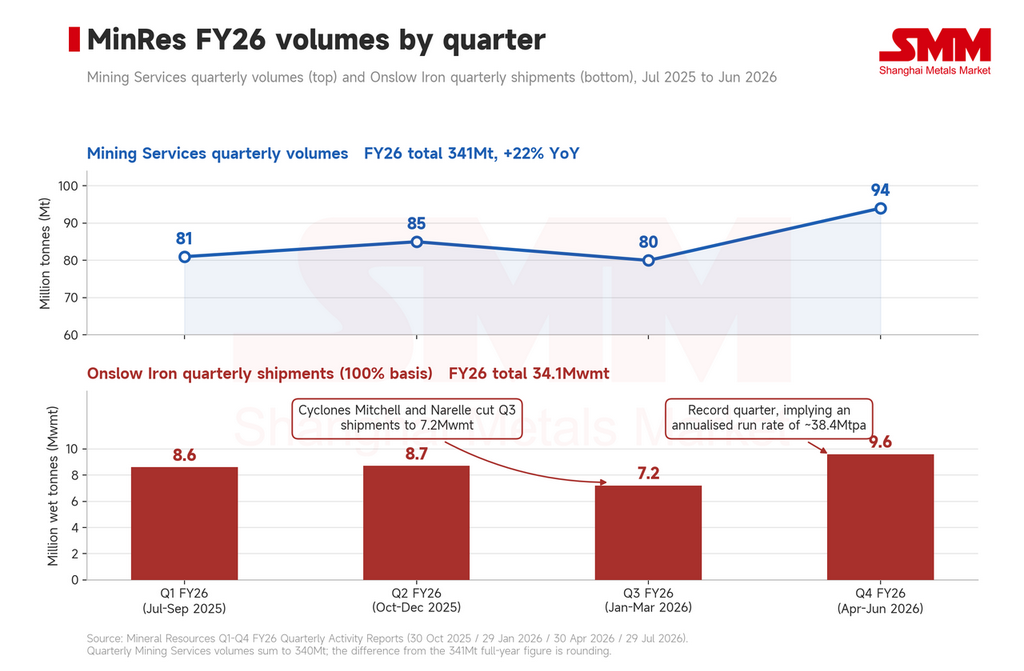
С июля по сентябрь 2025 года Онслоу отгрузил 8,6 млн влажных метрических тонн; с октября по декабрь этот показатель вырос до 8,7 млн влажных метрических тонн. В квартале с января по март 2026 года тропические циклоны Митчелл и Нарелле последовательно обрушились на север Западной Австралии, прервав автомобильные перевозки и перевалочные операции на три и пять дней соответственно, в результате чего квартальные отгрузки снизились до 7,2 млн влажных метрических тонн. Примечательно, что ни одно из погодных явлений не нанесло ущерба критически важной инфраструктуре, и после сбоев проект быстро вернулся к проектным показателям.
С апреля по июнь Онслоу отгрузил 9,6 млн влажных метрических тонн за один квартал, что является рекордом проекта и эквивалентно годовому темпу около 38 млн тонн в год, что значительно выше проектной мощности в 35 млн тонн в год. По итогам полного года отгрузки достигли 34,1 млн влажных метрических тонн.
Иными словами, Онслоу перешёл от достижения проектной мощности к доказательству того, что проектную мощность можно поддерживать в процессе эксплуатации.
Для недавно введённого в эксплуатацию рудника достижение 35 млн тонн само по себе не означает, что цепочка поставок достигла зрелости. Добыча и вскрышные работы, дробление и грохочение, дальние автомобильные перевозки, портовые склады, перевалочные суда и морская погрузка. Узкое место в любом отдельном звене может создать значительный разрыв между номинальной мощностью и фактическими отгрузками. Важнейшим достижением Онслоу на сегодняшний день является демонстрация того, что вся цепочка может работать как единое целое.
II. Когда-то добывала для других, теперь производит для себя
MinRes начинала не как крупная железорудная компания. В 1992 году Крис Эллисон основал бизнес, сосредоточенный на инфраструктуре и горнорудных услугах, первоначально предоставляя услуги по дроблению, проектированию и горному подряду операторам рудников. Компания вышла на биржу ASX в 2006 году. В то время MinRes всё ещё оставалась скромной по размеру западноавстралийской фирмой по горнорудным услугам, чьи ключевые компетенции заключались в строительстве и эксплуатации производственных этапов рудников, а не во владении крупными ресурсными активами. Эта бизнес-модель постепенно менялась.
MinRes перешла от подрядчика к традиционному горнодобытчику, последовательно распространяя накопленные за десятилетия инженерные, дробильные, транспортные и эксплуатационные компетенции вверх по цепочке на сами ресурсы. Это концентрированная реализация бизнес-модели, строившейся более тридцати лет: когда-то добывая руду из земли для других, теперь компания сама решает, где добывать, как перевозить, как грузить и как превратить всю цепочку поставок в единый проект. Это одно из самых больших отличий Онслоу от традиционных австралийских железорудных проектов.
III. Настоящий переломный момент — не сама руда, а способ её доставки
Регион Западная Пилбара, где расположен Онслоу, богат железорудными ресурсами, но всегда стоял вопрос, как с низкими затратами доставлять эту руду к побережью. Именно это долгое время было главным препятствием для освоения новых месторождений в Западной Пилбаре. Основные ресурсы Онслоу относятся к русловым железорудным залежам западной части провинции Хамерсли. Ресурсная база месторождения ранее была увеличена до 744 млн т при содержании железа около 56,3%, запасы составляют примерно 359 млн т при содержании около 57,5% Fe. Плановый срок эксплуатации проекта превышает 30 лет.
Сами ресурсы далеко не бедные, однако этому району не хватает именно тех инфраструктурных условий, которые наиболее важны для традиционного австралийского железорудного проекта. Поэтому MinRes решила не копировать целиком модель «большой четвёрки»:
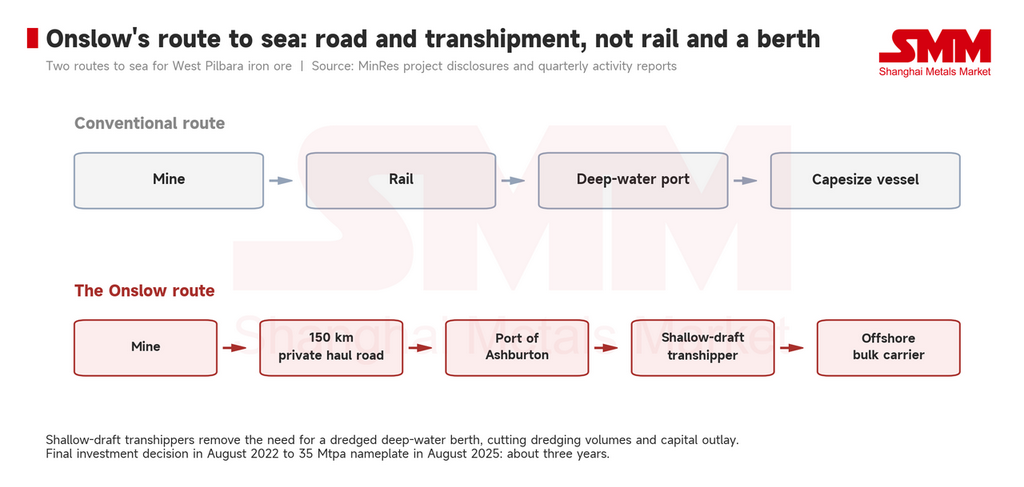
Руду дробят, грохочут и складируют на участке Кенс-Бор, затем перевозят примерно на 150 км по выделенной технологической дороге до порта Ашбертон. В порту специально построенные перегрузочные суда доставляют руду на якорную стоянку примерно в 40 км от берега, где она загружается в океанские балкеры. Перегрузочные суда имеют малую осадку, что устраняет необходимость в обычном глубоководном причале и снижает затраты на дноуглубительные работы и портовую инфраструктуру, которых потребовал бы глубоководный канал.
Главная ценность этой системы в том, что она превращает ресурс, для которого иначе потребовались бы железная дорога и крупный глубоководный порт, в цепочку поставок, построенную на автомобильной перевозке и морской перевалке в открытом море.
Первую отгрузку Онслоу осуществил в мае 2024 года, всего примерно через 11 месяцев после начала работ на Кенс-Бор. От принятия окончательного инвестиционного решения до выхода на проектную мощность 35 млн т в год у MinRes ушло всего около трёх лет. Для железорудного рынка Западной Австралии в целом это может быть важнее, чем само появление рудника мощностью 35 млн т, поскольку доказывает, что изолированные ресурсы Западной Пилбары не обязаны следовать капиталоёмкой инфраструктурной модели крупных компаний, чтобы выйти на морской рынок.
IV. Онслоу приносит не только новые объёмы, но и иной профиль поставок
С точки зрения мирового предложения железной руды 35 млн т — это объём, не способный изменить общий баланс. Но для австралийского предложения это важно: на протяжении десятилетий прирост австралийского предложения железной руды был сильно сконцентрирован среди нескольких сверхкрупных горнодобывающих компаний, которые контролируют не только огромные ресурсы, но и железные дороги, порты, судоходство и обширные долгосрочные каналы сбыта. Онслоу предлагает другую возможность, находящуюся за пределами «большой четвёрки»: новый узел поставок с годовой производительностью 35 млн т, с собственной шахтой и полной логистической цепочкой, способный устойчиво поставлять продукцию на морской рынок.
Такого масштаба пока недостаточно, чтобы оспорить рыночные позиции мейджоров, но достаточно, чтобы появиться в списках поставок трейдеров и закупочных подразделений металлургических заводов.
По структуре продукции: содержание железа в ресурсах Онслоу находится в диапазоне 56–58%, и в настоящее время товарная продукция представлена преимущественно мелочью. Отчётность проекта за первое полугодие 2026 финансового года показывает среднее содержание железа около 58,2% в фактически отгруженной продукции. Это означает, что Онслоу добавляет не просто ещё один блок австралийского предложения железной руды, а блок австралийской руды среднего и низкого качества, который может поставляться в стабильных объёмах. Для китайских металлургических заводов и трейдеров это ещё одна опция.
Поскольку высококачественные ресурсы основных австралийских рудников уже давно закреплены за сложившимися системами поставок, будущий рост предложения будет всё больше обеспечиваться новыми проектами, а новые проекты, как правило, означают другие содержания, гранулометрический состав, примеси и структуры ценообразования. Онслоу предлагает среди них относительно редкое сочетание: достаточно крупный масштаб, стабильность поставок, австралийское происхождение, но более низкое содержание железа, чем у традиционного высококачественного сырья.
Реализованная цена Онслоу в третьем квартале составила 95 долл. США за сухую тонну, что эквивалентно 91% индекса Platts 61% CFR. На фоне общего снижения содержания железа в основной мелочи надёжно поставляемый источник с содержанием 58% значит для стратегии смешивания больше, чем можно предположить по его позиции в таблицах объёмов. Что касается потоков, MinRes продаёт 50% приходящейся на неё руды Baowu по долгосрочному контракту, при этом Baowu имеет опцион ещё на 25%, а остальной объём реализуется совместно MinRes и AMCI.
Самая трудная фаза проекта уже позади. Если Онслоу сможет в долгосрочной перспективе удерживать объём выше 35 млн т, эти несколько миллионов тонн сверх проектной мощности будут представлять собой устойчивый маржинальный прирост австралийского морского предложения.
В то же время хаб MinRes в Пилбаре также меняется. Lamb Creek осуществил первую отгрузку руды в марте 2026 года и постепенно замещает Wonmunna, продлевая срок эксплуатации этого производственного хаба. Отгрузки хаба Пилбара составили 9,9 млн влажных метрических тонн в 2026 финансовом году, что соответствует верхней границе прогноза.
Это меняет роль MinRes. Компания больше не является просто подрядчиком, управляющим рудниками от имени других, и не просто горнодобытчиком среднего звена, владеющим несколькими рудниками, а становится поставщиком, способным осваивать ресурсы, организовывать добычу, самостоятельно проектировать логистику и в конечном итоге надёжно поставлять продукцию на международный морской рынок. Возможно, именно это действительно заслуживает внимания рынка к Onslow.
«Большая четвёрка» ещё долго будет доминировать в австралийском экспорте железной руды, и появление Onslow этого не меняет. Но наряду с ними в Австралии появляется всё больше новых сил предложения, способных самостоятельно обеспечивать стабильные объёмы. Onslow доказывает не то, что Западная Австралия получила ещё один рудник мощностью 35 миллионов тонн, а то, что ресурс, годами остававшийся неосвоенным, не обязательно должен ждать традиционного горнодобывающего гиганта для разработки. Достаточно того, чтобы кто-то смог заново выстроить звенья добычи, транспортировки, порта и перевалки — и такой проект тоже может стать морской цепочкой поставок железной руды, которая действительно приносит прибыль, стабильно отгружает продукцию и в конечном счёте меняет структуру предложения.