Краткий обзор
Индонезия в настоящее время переживает сочетание климатических disruptions поставок, наиболее значительным из которых является вызванная Эль-Ниньо нехватка воды, затрагивающая промышленный парк Индонезия Моровали (IMIP) и более широкий угольный коридор Калимантана. Хотя производители стали в IMIP частично поглотили удар, производители коксующегося угля и кокса пострадали непропорционально сильнее, учитывая водоёмкость процесса коксования.
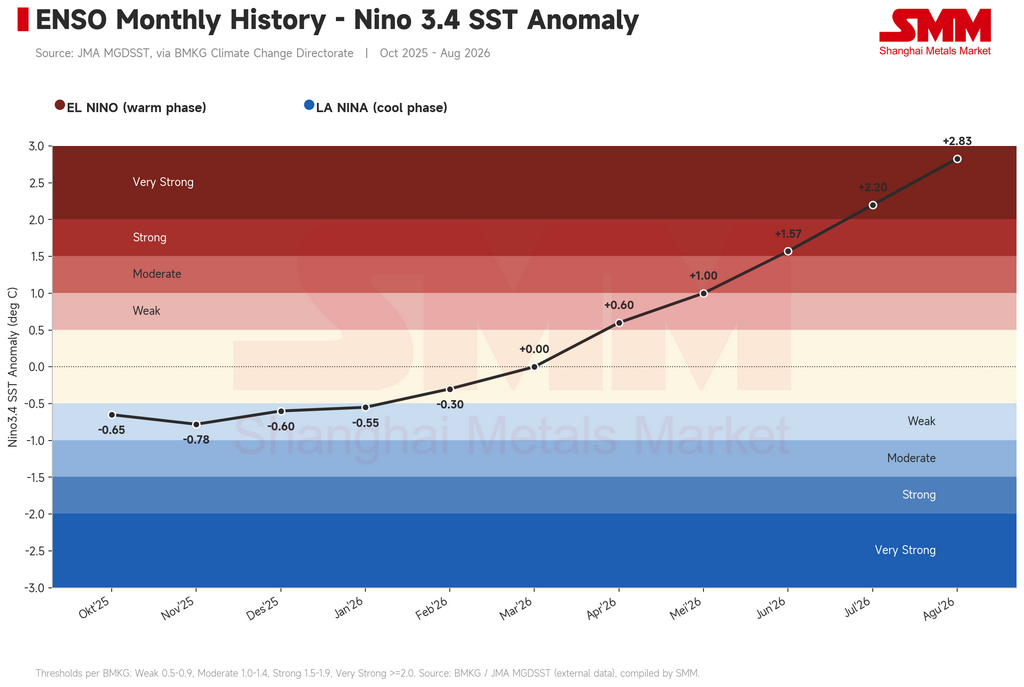
SMM оценивает, что Эль-Ниньо достиг пиковой интенсивности в августе 2026 года, когда индекс Ниньо 3.4 приблизился к 3,0 — значение, соответствующее «очень сильному» эпизоду. Осадки на Калимантане и в водосборной зоне IMIP оставались подавленными на уровне 0–50 мм в течение сентября, что ограничивало добычу коксующегося угля (по оценкам, она упала на 30–40 процентов, а некоторые оценки предполагают дефицит более 40 процентов из-за нехватки воды в процессе коксования) и речную логистику, что отражается в уровне воды реки Барито — 0,6 метра против нормального диапазона 5,0–11,5 метра.
Учитывая, что коксующийся уголь составляет примерно 30% себестоимости готовой стальной продукции при типичном соотношении затрат 4:2:1 (железная руда:коксующийся уголь:известняк), а внутреннее производство кокса, по сообщениям, упало примерно на 40% от нормального уровня, возникшее давление издержек — усиленное параллельным ростом цен на коксующийся уголь в Китае — привело к устойчивому пересмотру цен на индонезийский горячекатаный прокат. FOB Индонезия HRC вырос с двухмесячного минимума 495 долл. США за тонну 7 августа до 525 долл. США за тонну к 2 сентября, после чего незначительно снизился до 520 долл. США за тонну по мере насыщения запасов у покупателей. SMM ожидает, что прогнозируемая BMKG нормализация осадков с октября станет ключевым катализатором, определяющим, сохранятся ли текущие уровни цен или произойдёт их откат.
I. Интенсивность и траектория Эль-Ниньо: индекс Ниньо 3.4 указывает на августовский пик, с ожидаемым ослаблением с октября
Эль-Ниньо — это периодическое потепление температуры поверхности моря в центральной и восточной экваториальной части Тихого океана, вызванное ослаблением восточных пассатов и соответствующим смещением циркуляции Уокера на восток. Это смещение подавляет образование конвективных облаков над Индонезийским архипелагом и снижает региональные осадки. Индекс Niño 3.4, отслеживающий аномалии температуры поверхности моря в районе примерно 5° с.ш.–5° ю.ш., 170° з.д.–120° з.д., является стандартным эталонным показателем, используемым для классификации интенсивности эпизодов.
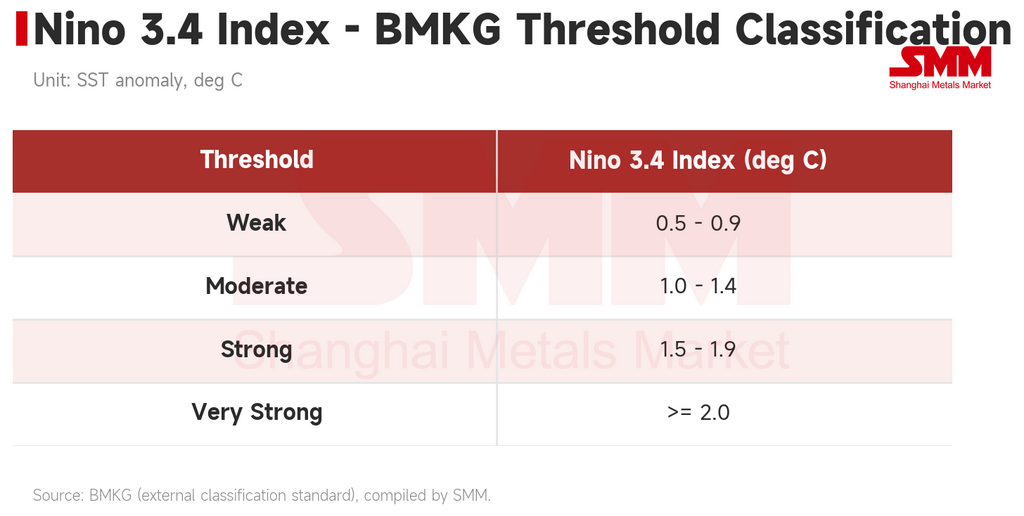
Источник: BMKG, SMM
Источник: BMKG
Согласно данным, собранным Индонезийским агентством метеорологии, климатологии и геофизики (BMKG) и SMM, измеримые последствия Эль-Ниньо начали проявляться в Индонезии примерно в апреле 2026 года, когда индекс оставался в «слабой» классификации. После этого индекс резко ускорился, достигнув пика в августе 2026 года на уровне, приближающемся к 3,0, что указывает на «очень сильное» явление. По состоянию на сентябрь 2026 года условия по-прежнему классифицируются как значительная угроза для угледобывающих регионов: количество осадков в районе острова Калимантан и водосбора IMIP по-прежнему составляет всего 0–50 мм. Проф. Ир. Теуку Файсал Фатхани, доктор философии, глава BMKG, указал, что сентябрь представляет собой ожидаемый пик текущего эпизода Эль-Ниньо, а переход к более нормальному режиму осадков, согласно прогнозам, начнется в октябре по мере смены более широкой климатической картины.
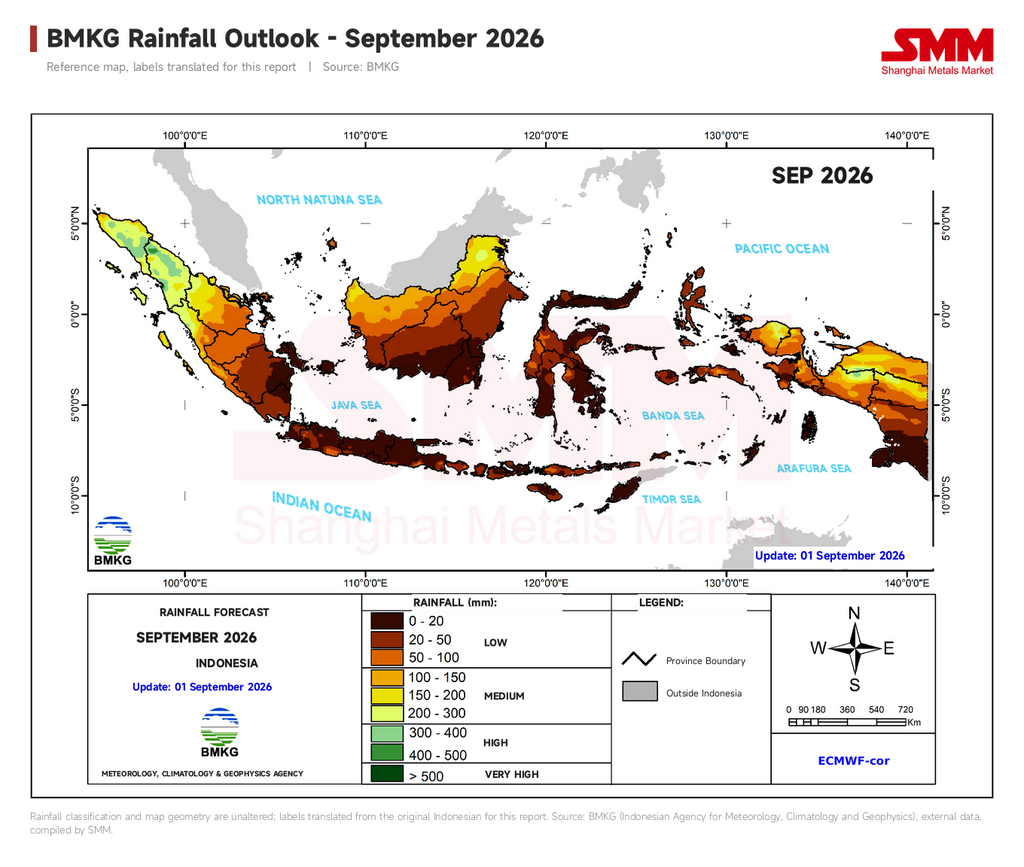
Источник: BMKG
II. Операционное воздействие на производителей угля: производство и логистика под одновременным напряжением
Нарушения со стороны производства
Деди Курниаван, глава медиа-отдела PT IMIP, подтвердил, что доступность воды на территории промышленного парка в настоящее время находится в дефиците. Вода является критически важным ресурсом на нескольких этапах производственной цепочки IMIP, включая производство кокса и выработку электроэнергии на паровых электростанциях (PLTU), обеспечивающих работу парка. Согласно указаниям Курниавана, ожидается, что дефицит, связанный с Эль-Ниньо, сократит производство примерно на 30–40% относительно нормального уровня, при этом некоторые отраслевые источники предполагают, что нехватка может превысить 40%, что подчеркивает чрезвычайно важную роль воды в поддержании объемов выпуска.
Нарушения со стороны логистики
Воздействие выходит за пределы заводских ворот. Снижение уровня воды в реках напрямую ограничивает баржевую и судовую логистику — на эту динамику также указал Курниаван. Наиболее остро эффект проявляется на Калимантане, где сосредоточено примерно 69,3% общих угольных ресурсов Индонезии и который является основным пунктом отгрузки угля, распределяемого по всей стране. Текущие логистические данные указывают на сокращение объема перевозимого груза за рейс на 21,4%, поскольку суда не могут загружаться до нормальной вместимости из-за уменьшенного запаса по осадке. Это уже начало повышать логистические издержки и, соответственно, цены на уголь. Отдельно река Барито, ключевая логистическая артерия, особенно для угля, в настоящее время имеет уровень воды около 0,6 метра при нормальном диапазоне 5,0–11,5 метра, и этот дефицит существенно ограничивает движение судов и, как ожидается, окажет дополнительное повышательное давление как на стоимость фрахта, так и на цены на уголь.
III. Структурный вес коксующегося угля в себестоимости стали: почему дефицит воды становится событием для цен на сталь
Для производства готовой стальной продукции — как сортового, так и плоского проката и труб — требуются три основных сырьевых компонента: железная руда (железосодержащее сырье), коксующийся уголь (используемый как топливо в процессе производства чугуна) и известняк (используемый как флюс). Эти компоненты обычно комбинируются в приблизительном соотношении 4:2:1, что означает, что только на коксующийся уголь приходится примерно 30% себестоимости готовой стальной продукции.
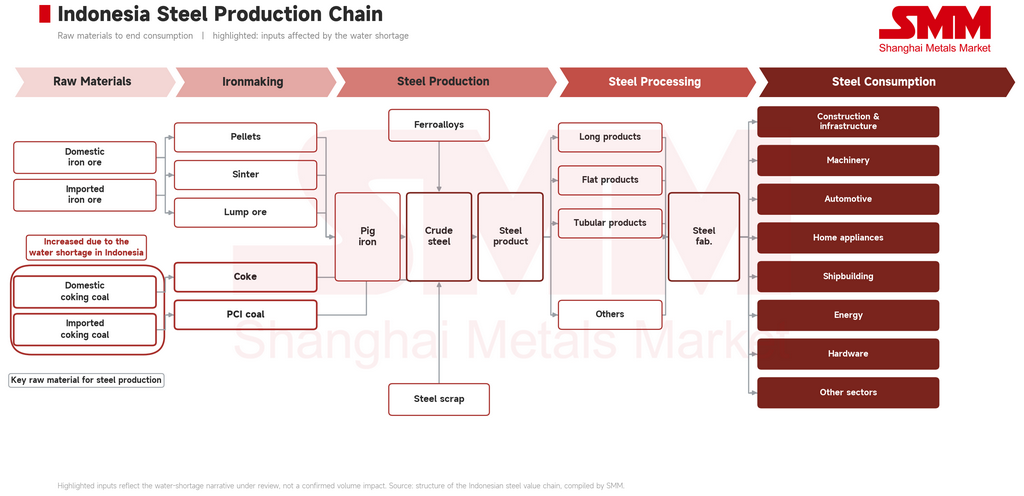
Источник: SMM
Принципиально важно, что само производство кокса является крайне водоемким. Вода используется на начальном этапе процесса для промывки сырого угля и удаления примесей, а затем на завершающем этапе, когда кокс, обожженный при температурах около 1000 °C, должен быть подвергнут водяному тушению, прежде чем его можно будет транспортировать и перемещать. Таким образом, устойчивый дефицит воды напрямую ограничивает выпуск кокса независимо от каких-либо ограничений на саму добычу угля.
Транспортировка усиливает уязвимость. Металлургические заводы, как и производители кокса, зависят от речных перевозок для перемещения сырья и готовой продукции. Если уровень воды опустится ниже эксплуатационных порогов, индонезийские производители столкнутся с риском, аналогичным нарушению, ранее произошедшему на заводе thyssenkrupp в Дуйсбурге в Германии, где низкий уровень воды в Рейне вынудил производителей сократить выпуск, а не мириться с длительными логистическими задержками. Эта динамика также способствовала в целом бычьим настроениям на рынке, что, в свою очередь, замедлило общую торговую активность, поскольку участники переоценивают краткосрочное направление цен.
Исходя из текущих условий, внутреннее производство кокса сократилось, по оценкам, более чем на 40% относительно нормального объема выпуска. Учитывая примерно 30-процентную долю коксующегося угля в себестоимости готовой стали и ссылаясь на данные ICI (Индонезийского угольного индекса), показывающие рост затрат на сырье на 5–8%, у индонезийских заводов ограниченные коммерческие основания снижать цены — независимо от более широких рыночных настроений, — поскольку это сжало бы маржу на и без того повышенной базе затрат.
IV. Передача цен: от дефицита коксующегося угля к переоценке HRC
Реакция рынка и поведение покупателей
Как только появились первые сообщения о дефиците воды, покупатели отреагировали авансированными закупками, движимые устойчивым местным спросом и опасениями, что цены вырастут еще сильнее. Такая модель закупок дала заводам уверенность повышать оферты даже по мере того, как базовое ограничение предложения продолжало нарастать. Этот шаг был подкреплен тем, что цены на коксующийся уголь начали расти не только внутри страны, но и в мире, в том числе в Китае, чьи цены на сталь продолжают служить эталонным ориентиром для всего региона Юго-Восточной Азии. По мере роста стоимости китайского коксующегося угля индонезийские заводы получили дополнительную уверенность параллельно повышать внутренние оферты.
Реакция в логистике
Что касается поставок, заводы продлили сроки исполнения заказов вплоть до декабря 2026 года — это осознанная стратегия управления текущим дефицитом без обращения к очередному раунду повышения цен так скоро после недавнего скачка. Уже существенно подняв цены за двухнедельный период, заводы считают повторные повышения коммерчески неустойчивыми в ближайшей перспективе; перенос поставки на декабрь согласуется с собственными ориентирами BMKG о том, что к этому моменту уровень воды должен нормализоваться.
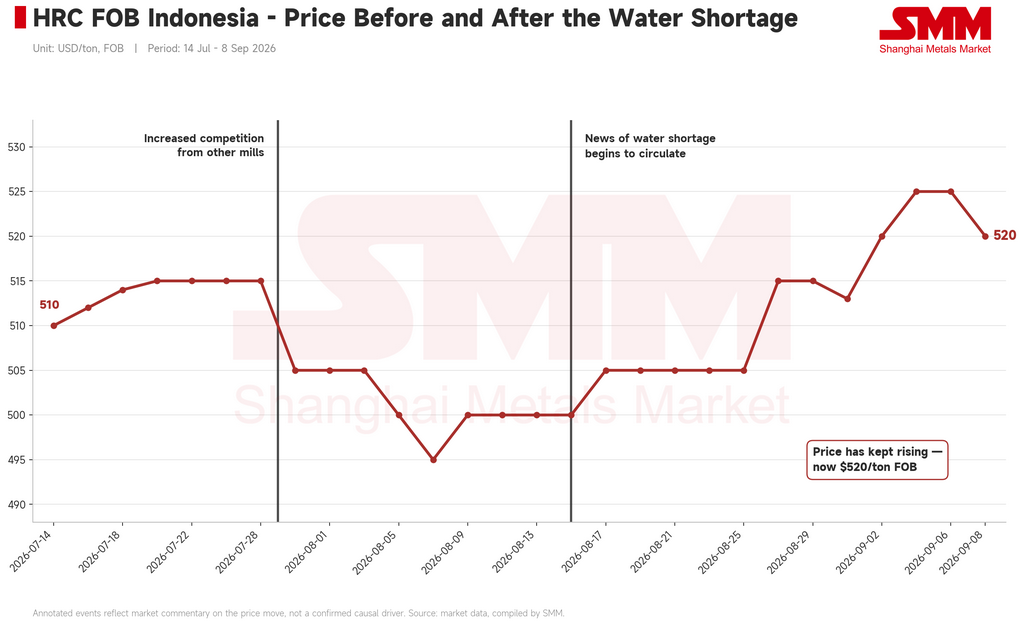
Источник: SMM
Обобщая эти рыночные события, последовательность указывает на четкий трехэтапный механизм передачи: (1) первоначальная поддержка цен от новостей о дефиците воды, (2) ускорение по мере параллельного роста мировых — и особенно китайских — цен на коксующийся уголь, что укрепляло уверенность заводов, и (3) фаза стабилизации, когда хорошо обеспеченные запасами покупатели отступают с рынка, демонстрируя сопротивление дальнейшему повышению цен.
V. Прогноз: противостояние между маржой заводов и запасами покупателей
Центральная точка зрения SMM заключается в том, что дефицит воды является не прямой причиной роста цен на сталь, а скорее вышестоящим триггером: ограниченная доступность воды сократила выпуск кокса и коксующегося угля, и именно возникшая в результате инфляция издержек — на которую приходится, по оценкам, 30% роста себестоимости HRC — была перенесена в цены на готовую сталь. Это усугубилось параллельным ростом китайских цен на коксующийся уголь, вызванным производственными ограничениями в Китае, что дало индонезийским заводам дополнительное, основанное на настроениях обоснование для повышения оферт.
Покупатели, со своей стороны, по-видимому, в значительной степени предвосхитили этот шаг: при нынешних хорошо заполненных запасах после упреждающих закупок в ближайшей перспективе ограничена срочная необходимость совершать сделки на текущих повышенных уровнях. Это породило бычий, но все более безнаправленный рынок, участники которого фактически ждут, какая сторона сделает первый шаг — заводы, сжимающие маржу для стимулирования спроса, или покупатели, принимающие текущий уровень цен для обеспечения необходимых объемов. SMM характеризует это как каскадный, или «домино», эффект: дискретный климатический шок (дефицит воды) последовательно распространяется через производство кокса, стоимость коксующегося угля, ценовую стратегию заводов и в конечном счете покупательское поведение
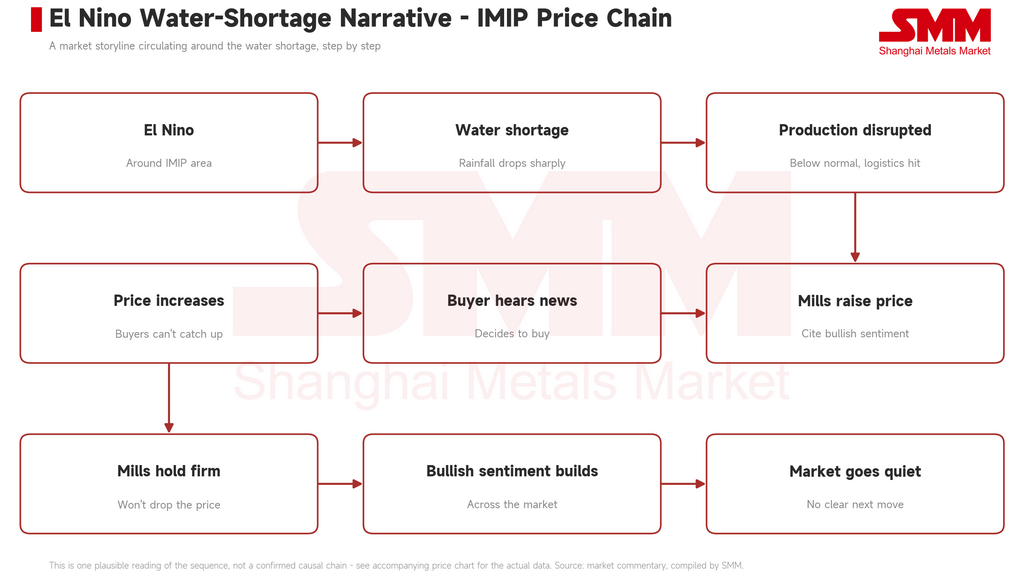
Источник: SMM
Ключевые переменные для мониторинга
-
Сроки нормализации осадков — прогнозируемый BMKG переход с октября 2026 года является ключевым катализатором; любая задержка продлит текущее давление роста издержек на четвертый квартал.
-
Уровень воды в реке Барито — устойчивое восстановление к нормальному диапазону 5,0–11,5 метра является предпосылкой для ослабления логистических издержек.
-
Направление китайских цен на коксующийся уголь — продолжение роста укрепило бы канал настроений, поддерживающий ценообразование индонезийских заводов; разворот устранил бы ключевую опору текущей ценовой поддержки.
-
Поведение покупателей по пополнению запасов — темп, с которым хорошо обеспеченные запасами покупатели вернутся на рынок, определит, удержатся ли текущие уровни цен (515–525 долл. США за тонну FOB) или скорректируются.
-
Исполнение поставок до декабря — способность заводов выполнить отложенные обязательства по поставкам станет важным сигналом того, ослабевает ли ограничение со стороны предложения по графику.
Заявление об источниках данных: анализ составлен на основе публичных заявлений BMKG и PT IMIP, рыночных ценовых данных SMM и ссылок на ICI (Индонезийский угольный индекс). Цифры приведены только для справки и не являются инвестиционной или торговой рекомендацией.