[SMM Анализ экспорта стали] Экспорт стали в августе немного вырос; восстановление заказов поддерживает дальнейший рост в сентябре
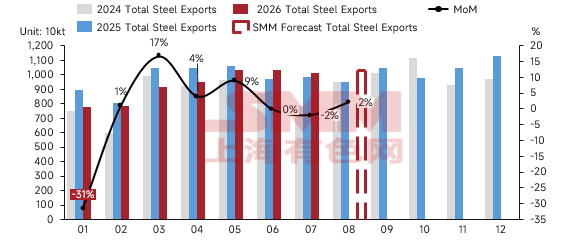
Согласно данным Главного таможенного управления (GACC), опубликованным 8 сентября, Китай экспортировал 10,155 млн тонн стали в августе 2026 года, что на 34 тыс. тонн больше, чем в предыдущем месяце, +0,3% м/м; совокупный экспорт за январь–август достиг 75,149 млн тонн, снизившись на 3% г/г.
В августе 2026 года Китай импортировал 434 тыс. тонн стали, что на 11 тыс. тонн меньше, чем в предыдущем месяце, –2,4% м/м; совокупный импорт за январь–август достиг 3,574 млн тонн, снизившись на 10,5% г/г.
Обзор данных по импорту и экспорту стали
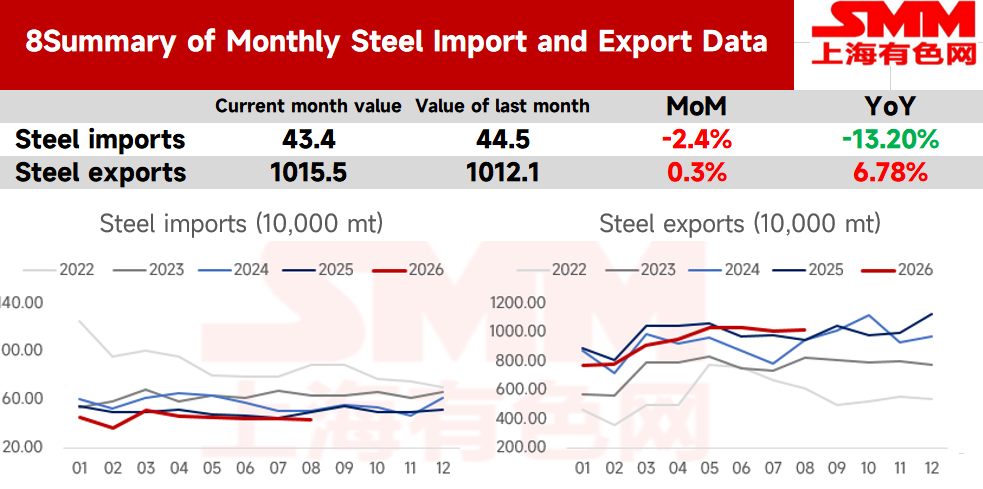
Источник данных: SMM, GACC
• Незначительный рост экспорта стали из Китая в августе
Рост таможенных данных по направлению совпадает с восстановлением опережающего индикатора SMM — опроса по приёму экспортных заказов на сталь: в июле приём заказов SMM вырос на 6,5% м/м, при этом улучшились показатели как по сортовому, так и по плоскому прокату, что, как и ожидалось, материализовалось в августовских объёмах экспорта. Опрос SMM указывает на несколько факторов, поддерживающих восстановление заказов: во-первых, частично высвободился спрос на пополнение запасов, поддерживаемый зарубежными перерабатывающими отраслями, такими как производители бытовой техники, пополняющие запасы на третий квартал и ожидающие роста цен; во-вторых, низкоценовые ресурсы остаются привлекательными для чувствительных к ценам развивающихся рынков — по направлениям поставок запросы с таких рынков, как Турция и Пакистан, показали достаточно хорошие результаты; в то же время disruptions на Ближнем Востоке и заблокированные судоходные маршруты в Персидском заливе способствовали росту экспортных объёмов на развивающиеся рынки Африки и Южной Америки как в годовом, так и в месячном выражении, и этот дополнительный спрос эффективно поддерживал общий объём приёма заказов.
Общий экспорт стали из Китая
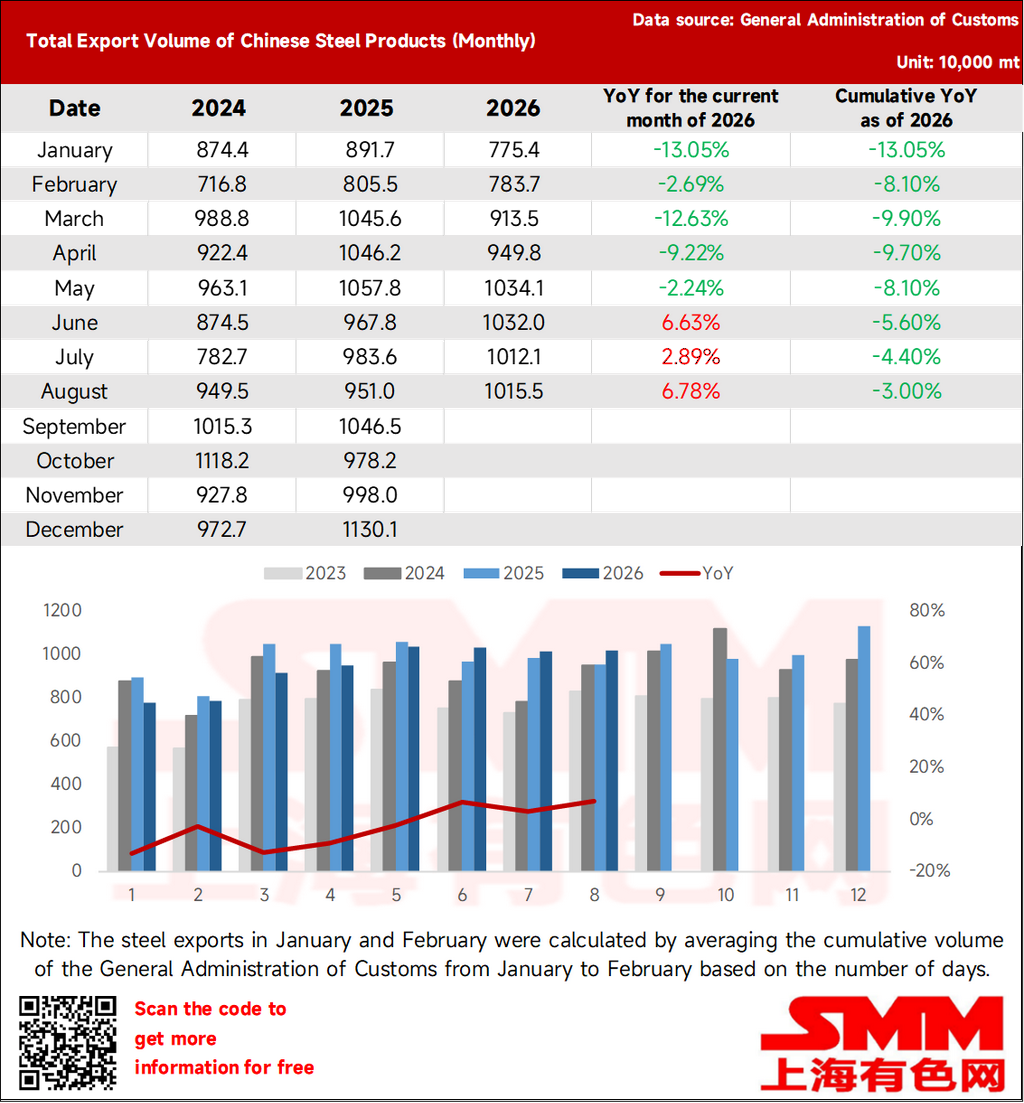
Источник данных: SMM, GACC
- Краткосрочный прогноз экспорта стали
1. Глобальная производственная активность восстанавливается с низкой базы; внешний спрос незначительно улучшается
В августе 2026 года глобальный индекс деловой активности в производственном секторе J.P. Morgan составил 52,3, что на 0,2 пункта выше июльского значения, достигнув трёхмесячного максимума и оставаясь выше порогового уровня 50 тринадцатый месяц подряд. Основные субиндексы, такие как объём производства, новые заказы и занятость, улучшились, при этом новые драйверы, включая ИИ и полупроводники, продолжают поддерживать расширение азиатского производства; европейский рынок также улучшился на фоне роста заказов, хотя рост затрат на энергию и disruptions в цепочках поставок остаются потенциальными ограничениями.
Внутри страны индекс новых экспортных заказов в обрабатывающей промышленности вырос в августе до 50,1%, увеличившись на 0,5 п.п. к предыдущему месяцу и вернувшись в зону расширения, что указывает на умеренное восстановление внешнего спроса. Однако текущее улучшение в обрабатывающей промышленности по-прежнему носит выраженный структурный характер: сектор выплавки и прокатки чёрных металлов остаётся в зоне сокращения как по производству, так и по новым заказам, а прямой спрос на сталь со стороны традиционных отраслей, таких как недвижимость и строительство, восстанавливается лишь в ограниченной степени; при этом нынешний подъём обрабатывающей промышленности в большей степени обусловлен отраслями новой динамики, такими как электротехническое машиностроение и электронное оборудование, передача импульса которых на спрос на сталь — особенно на плоский прокат — происходит относительно медленно. Таким образом, краткосрочная внешняя конъюнктура спроса несколько улучшилась по сравнению с предыдущим периодом, что способствует поддержке экспортных запросов на сталь и закупок жёсткого спроса, однако фактическое влияние на экспортные заказы ещё предстоит отслеживать.
2. Производство сырой стали за рубежом остаётся устойчивым и расширяется; сокращение в Китае доминирует в общем мировом снижении
Мировое производство сырой стали в июле 2026 года составило 149,2 млн тонн, снизившись на 0,3% в годовом выражении, при этом среднесуточный выпуск сократился на 7,3% к предыдущему месяцу; месячное снижение мирового объёма было почти полностью обусловлено резким сокращением в Китае. Среднесуточное производство сырой стали в Китае упало в июле на 11,1% к предыдущему месяцу до 2,48 млн тонн в сутки — это первое реальное месячное сокращение в текущем году — под давлением жаркого дождливого межсезонья на юге, растущих убытков заводов и ограничений производства в Таншане в конце месяца. Без учёта Китая производство сырой стали за рубежом составило в июле около 72,3 млн тонн, увеличившись на 3,5% в годовом выражении, при этом среднесуточный выпуск снизился лишь на 2,8% к предыдущему месяцу — нормальное сезонное снижение, соответствующее летнему циклу технического обслуживания и остановок в северном полушарии, без дополнительных признаков фундаментального ухудшения. В накопительном выражении производство сырой стали за рубежом в январе–июле достигло 504 млн тонн, увеличившись на 2,4% в годовом выражении, при этом годовой объём производства в пересчёте вырос до 864 млн тонн, уже превысив 843 млн тонн, произведённых за весь 2025 год. Зарубежное предложение в целом остаётся в фазе расширения и устойчивости — рост выпуска в Европе и Северной Америке в большей степени опирается на восстановление доли внутреннего рынка, обусловленное торговой защитой, чем на реальное расширение конечного спроса, тогда как Индия, Вьетнам и Южная Корея продолжают производить на высоких уровнях. Ключевые факторы, за которыми стоит следить в дальнейшем: темпы использования импортных квот ЕС в третьем квартале, рост издержек на соблюдение требований для транзитных торговых маршрутов после вступления в силу с 1 октября требования о сертификате происхождения «переплавка и разливка», а также темпы возобновления производства на китайских заводах после сентябрьских ограничений на выпуск и то, реализуется ли спрос «золотого сентября»; в краткосрочной перспективе возможности для предельного роста зарубежного спроса ограничены.
Производство сырой стали по регионам
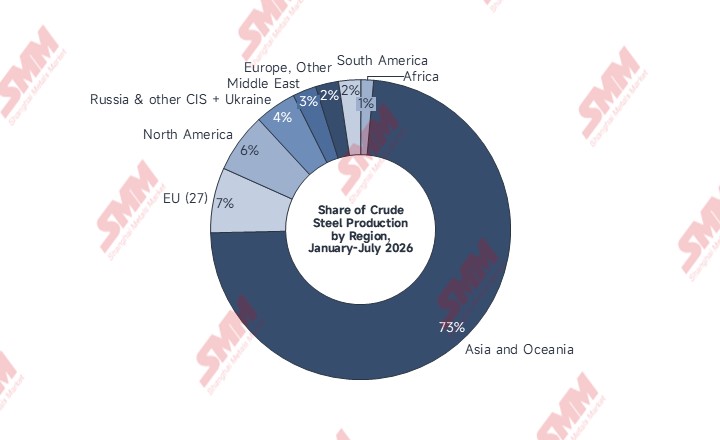
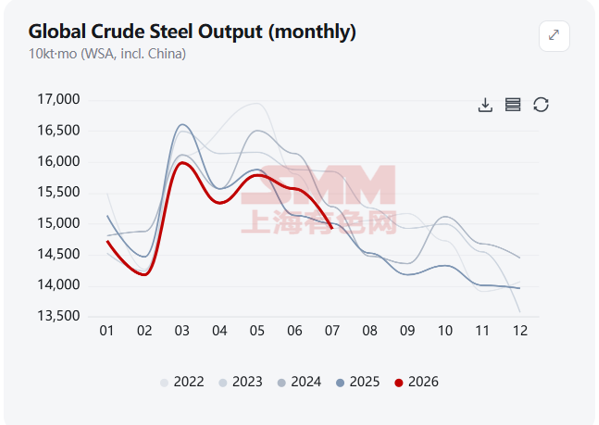
Источник данных: SMM, Worldsteel
3. Разница цен на сталь между Китаем и зарубежными рынками продолжила расширяться; прогноз по поступлению заказов остаётся благоприятным
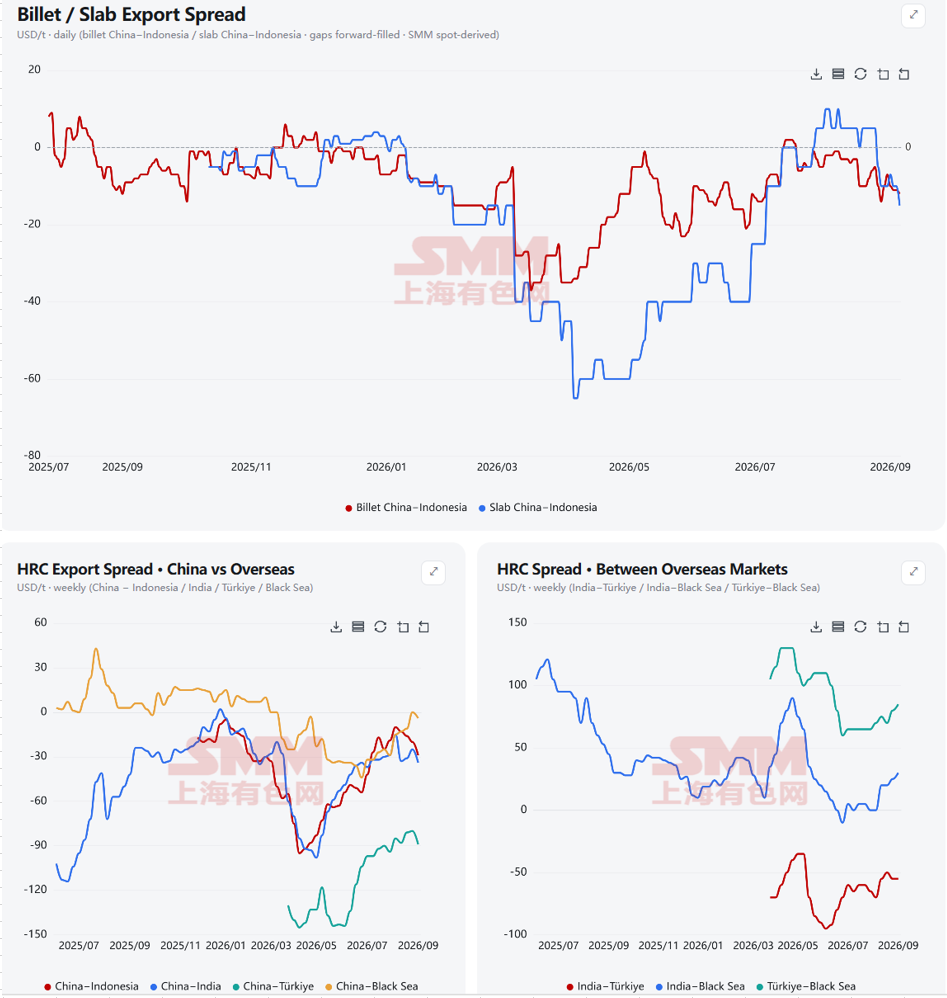
Согласно модели разницы цен на сталь между Китаем и зарубежными рынками, в августе разница несколько расширилась, поскольку рост издержек подтолкнул мировые цены вверх, а рост зарубежных цен оставался более значительным, чем внутренних. В сочетании с сезонным переходом на зарубежных рынках и улучшением ожиданий по предельному спросу относительно низкие цены в Китае продолжают в определённой степени поддерживать поступление заказов. По состоянию на 31 августа 2026 года экспортные котировки (FOB) на горячекатаный рулон составляли 520 долл. США за тонну в Индии, 585 долл. США за тонну в Турции и 495 долл. США за тонну в СНГ, тогда как экспортная котировка (FOB) на горячекатаный рулон в Китае составляла 498 долл. США за тонну.
Модель разницы мировых цен на сталь
Источник данных: SMM Global Steel Price Weekly
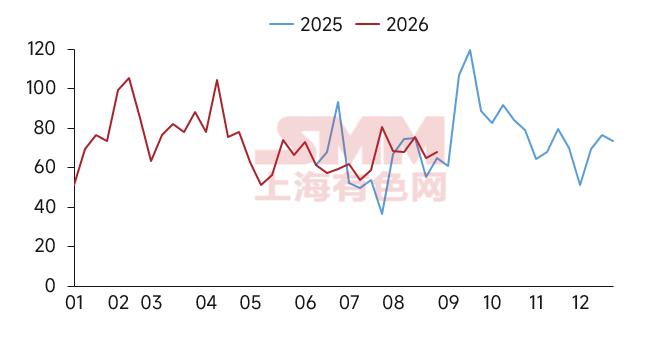
4. Экспортные заказы SMM продолжили восстанавливаться в августе, увеличившись на 6,95% по сравнению с предыдущим месяцем
Согласно данным SMM по экспортным заказам на сталь, общий объём заказов в августе достиг 3,0547 млн тонн, что на 6,95% больше по сравнению с 2,8562 млн тонн в июле. По видам продукции длинномерный прокат снизился на 1,83%, тогда как листовой и плоский прокат восстановился, увеличившись на 16,24%. В частности, по длинномерному прокату, особенно по заготовкам, ранее низкие цены на ресурсы побуждали зарубежных покупателей активно закупаться, и запасы на некоторых рынках накопились до высоких уровней, а закупочный спрос был реализован досрочно, поэтому темпы приёма заказов заметно снизились. По листовому и плоскому прокату благодаря концентрированному пополнению запасов в третьем квартале со стороны downstream-секторов бытовой техники в зарубежной обрабатывающей промышленности, а также ожиданиям рынка относительно роста цен после сезонного перехода, готовность downstream-покупателей пополнять запасы увеличилась, поэтому объёмы заказов восстановились.
Поступление экспортных заказов на сталь SMM
Источник данных: SMM Global Steel Price Weekly
5. Стальные антидемпинговые дела в августе
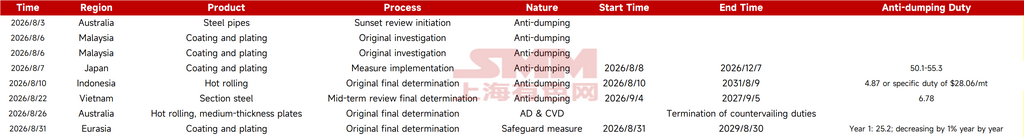
Число разновидностей продукции, затронутых новыми антидемпинговыми делами в Китае, в августе сократилось; в основном это стальные трубы, сталь с покрытием, фасонный прокат, горячекатаная сталь и толстолистовая сталь. Конкретные дела и затронутые объёмы приведены в таблице ниже:
Новые антидемпинговые дела в августе
Источник: SMM, China Trade Remedies Information
В целом, исходя из динамики приёма заказов SMM как опережающего индикатора, в августе заказы выросли на 6,95% по сравнению с предыдущим месяцем. С учётом переходного периода от низкого сезона к пиковому ожидается, что экспорт стали в сентябре продолжит восстанавливаться по сравнению с августом. Что касается спроса на рынках за пределами Китая, по мере отступления сезона дождей и муссонного климата на некоторых азиатских рынках появились признаки улучшения, при этом логистические затруднения, ранее вызванные погодными условиями, будут постепенно ослабевать, и ожидается дальнейшее восстановление приёма заказов.
Экспорт стали и прогнозы, 2024–2026 гг.
Источник данных: SMM、GACC
Заявление об авторских правах и интеллектуальной собственности:
Настоящий отчёт самостоятельно создан или составлен компанией SMM Information & Technology Co., Ltd. (далее — «SMM»), и SMM на законных основаниях обладает полными авторскими правами и связанными с ними правами интеллектуальной собственности.
Авторские права, права на товарные знаки, права на доменные имена, имущественные права на коммерческие данные и иные связанные с ними права интеллектуальной собственности на всё содержание настоящего отчёта (включая, помимо прочего, информацию, статьи, данные, диаграммы, изображения, аудио, видео, логотипы, рекламу, товарные знаки, фирменные наименования, доменные имена, макеты и т. д.) принадлежат или находятся в распоряжении SMM или соответствующих правообладателей.
Вышеуказанные права строго охраняются соответствующими законами и нормативными актами Китайской Народной Республики, такими как Закон КНР об авторском праве, Закон КНР о товарных знаках и Закон КНР о борьбе с недобросовестной конкуренцией, а также применимыми международными договорами.
Без предварительного письменного разрешения SMM ни одно учреждение или физическое лицо не вправе:
1. использовать весь настоящий отчёт или его часть в любой форме (включая, помимо прочего, перепечатку, изменение, продажу, передачу, демонстрацию, перевод, компиляцию, распространение);
2. Раскрывать содержание настоящего отчёта третьим лицам;
3. Предоставлять лицензию или разрешать третьим лицам использовать содержание настоящего отчёта;
4. При любом несанкционированном использовании SMM будет преследовать нарушителя в установленном законом порядке, требуя привлечения его к ответственности, включая, помимо прочего, ответственность за нарушение договора, возврат неосновательного обогащения и возмещение прямых и косвенных экономических убытков.
Заявление об источниках данных:
(За исключением общедоступной информации, прочие данные в настоящем отчёте получены из общедоступных источников (включая, помимо прочего, отраслевые новости, семинары, выставки, корпоративную финансовую отчётность, отчёты брокеров, данные Государственного статистического управления, данные таможенной статистики импорта и экспорта, различные данные, публикуемые крупными ассоциациями и учреждениями, и т. д.), рыночных обменов, а также комплексного анализа и обоснованных выводов, сделанных исследовательской группой на основе моделей внутренней базы данных SMM. Данная информация предоставляется исключительно для ознакомления и не является рекомендацией для принятия решений.
SMM оставляет за собой право окончательного толкования положений настоящего заявления, а также право корректировать и изменять содержание заявления в соответствии с фактическими обстоятельствами.