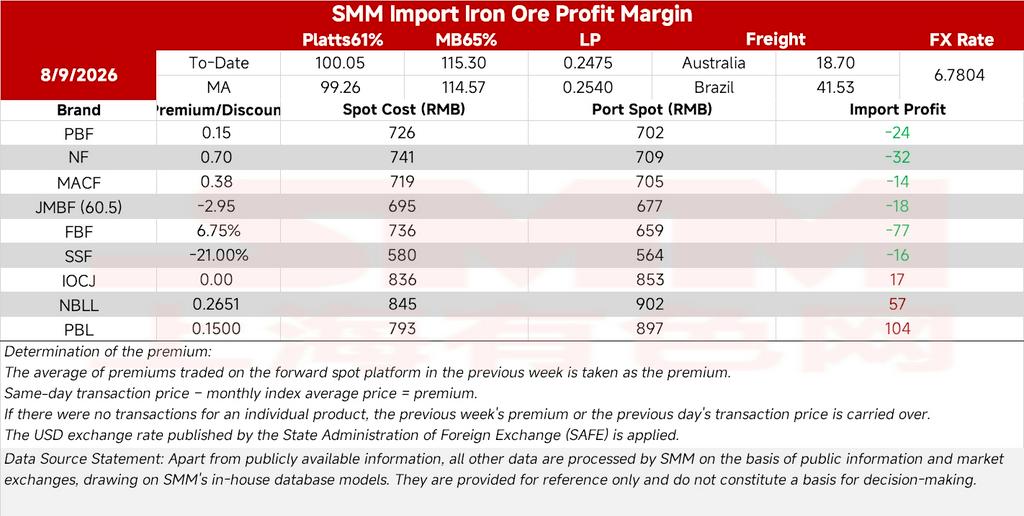
Средняя маржа импортируемой железной руды в этом периоде немного восстановилась — с минус 2,43 юаня за тонну до минус 0,34 юаня за тонну, в основном благодаря повышению средних спотовых цен.
С точки зрения текущих фундаментальных показателей предложение железной руды несколько выросло. По данным SMM, мировые отгрузки на конец прошлой недели составили 34,45 млн тонн, что на 14% больше по сравнению с предыдущей неделей и в целом на уровне прошлого года в накопленном выражении, при этом объёмы из Австралии, Бразилии и из непрофильных источников умеренно выросли, за исключением ЮАР. За тот же период поступления в китайские порты достигли 26,91 млн тонн, что на 19% больше по сравнению с предыдущей неделей и на 4,2% выше с начала года.
Кроме того, по данным SMM, торговля колл-опционами на железную руду была относительно активной на зарубежных рынках, что указывает на сохраняющуюся уверенность фондов в перспективах. В целом в ближайшей перспективе цены на железную руду, вероятно, будут в большей степени определяться позиционированием фондов, сохраняя устойчивый тон на фоне настроений, хотя переговоры остаются фактором, за которым стоит следить. Что касается маржи, ожидается, что рост фрахтовых ставок продолжит оказывать давление, в результате чего маржа импортируемой железной руды в ближайшее время останется под давлением.