На мероприятии, организованном Shanghai Metals Market (SMM), Чэнь Болинь, старший аналитик SMM по LFP, поделился выводами на тему «Глобальная картина отрасли (литиевого) фосфата железа в 2026 году и передача затрат на сырьё и перестройка механизма ценообразования».
Мощности по фосфату железа быстро расширяются; есть потенциал дальнейшего повышения коэффициента загрузки
SMM ожидает, что в 2023–2030 гг. мощности Китая по фосфату железа будут расти со среднегодовым темпом (CAGR) 22%; номинальная мощность к 2030 году достигнет примерно 1,25 млн т, а коэффициент загрузки, как ожидается, повысится с прежних 31% до около 86%.
В целом SMM считает, что расширение мощностей LFP в Китае опережает фактический выпуск, и по мере того как спрос downstream будет догонять, коэффициент загрузки будет постепенно расти.
Аммонийный процесс остаётся основным, доля железного процесса увеличивается
По данным SMM, в 2024–2026 гг. аммонийный процесс останется основным, хотя доля железного процесса продолжит расти и, как ожидается, увеличится примерно на 8 п.п. к 2026 году. В целом выбор технологического маршрута — это также решение по закупке сырья, и доступность, цена и скорость наращивания производства источников железа всё сильнее будут влиять на конкурентоспособность.
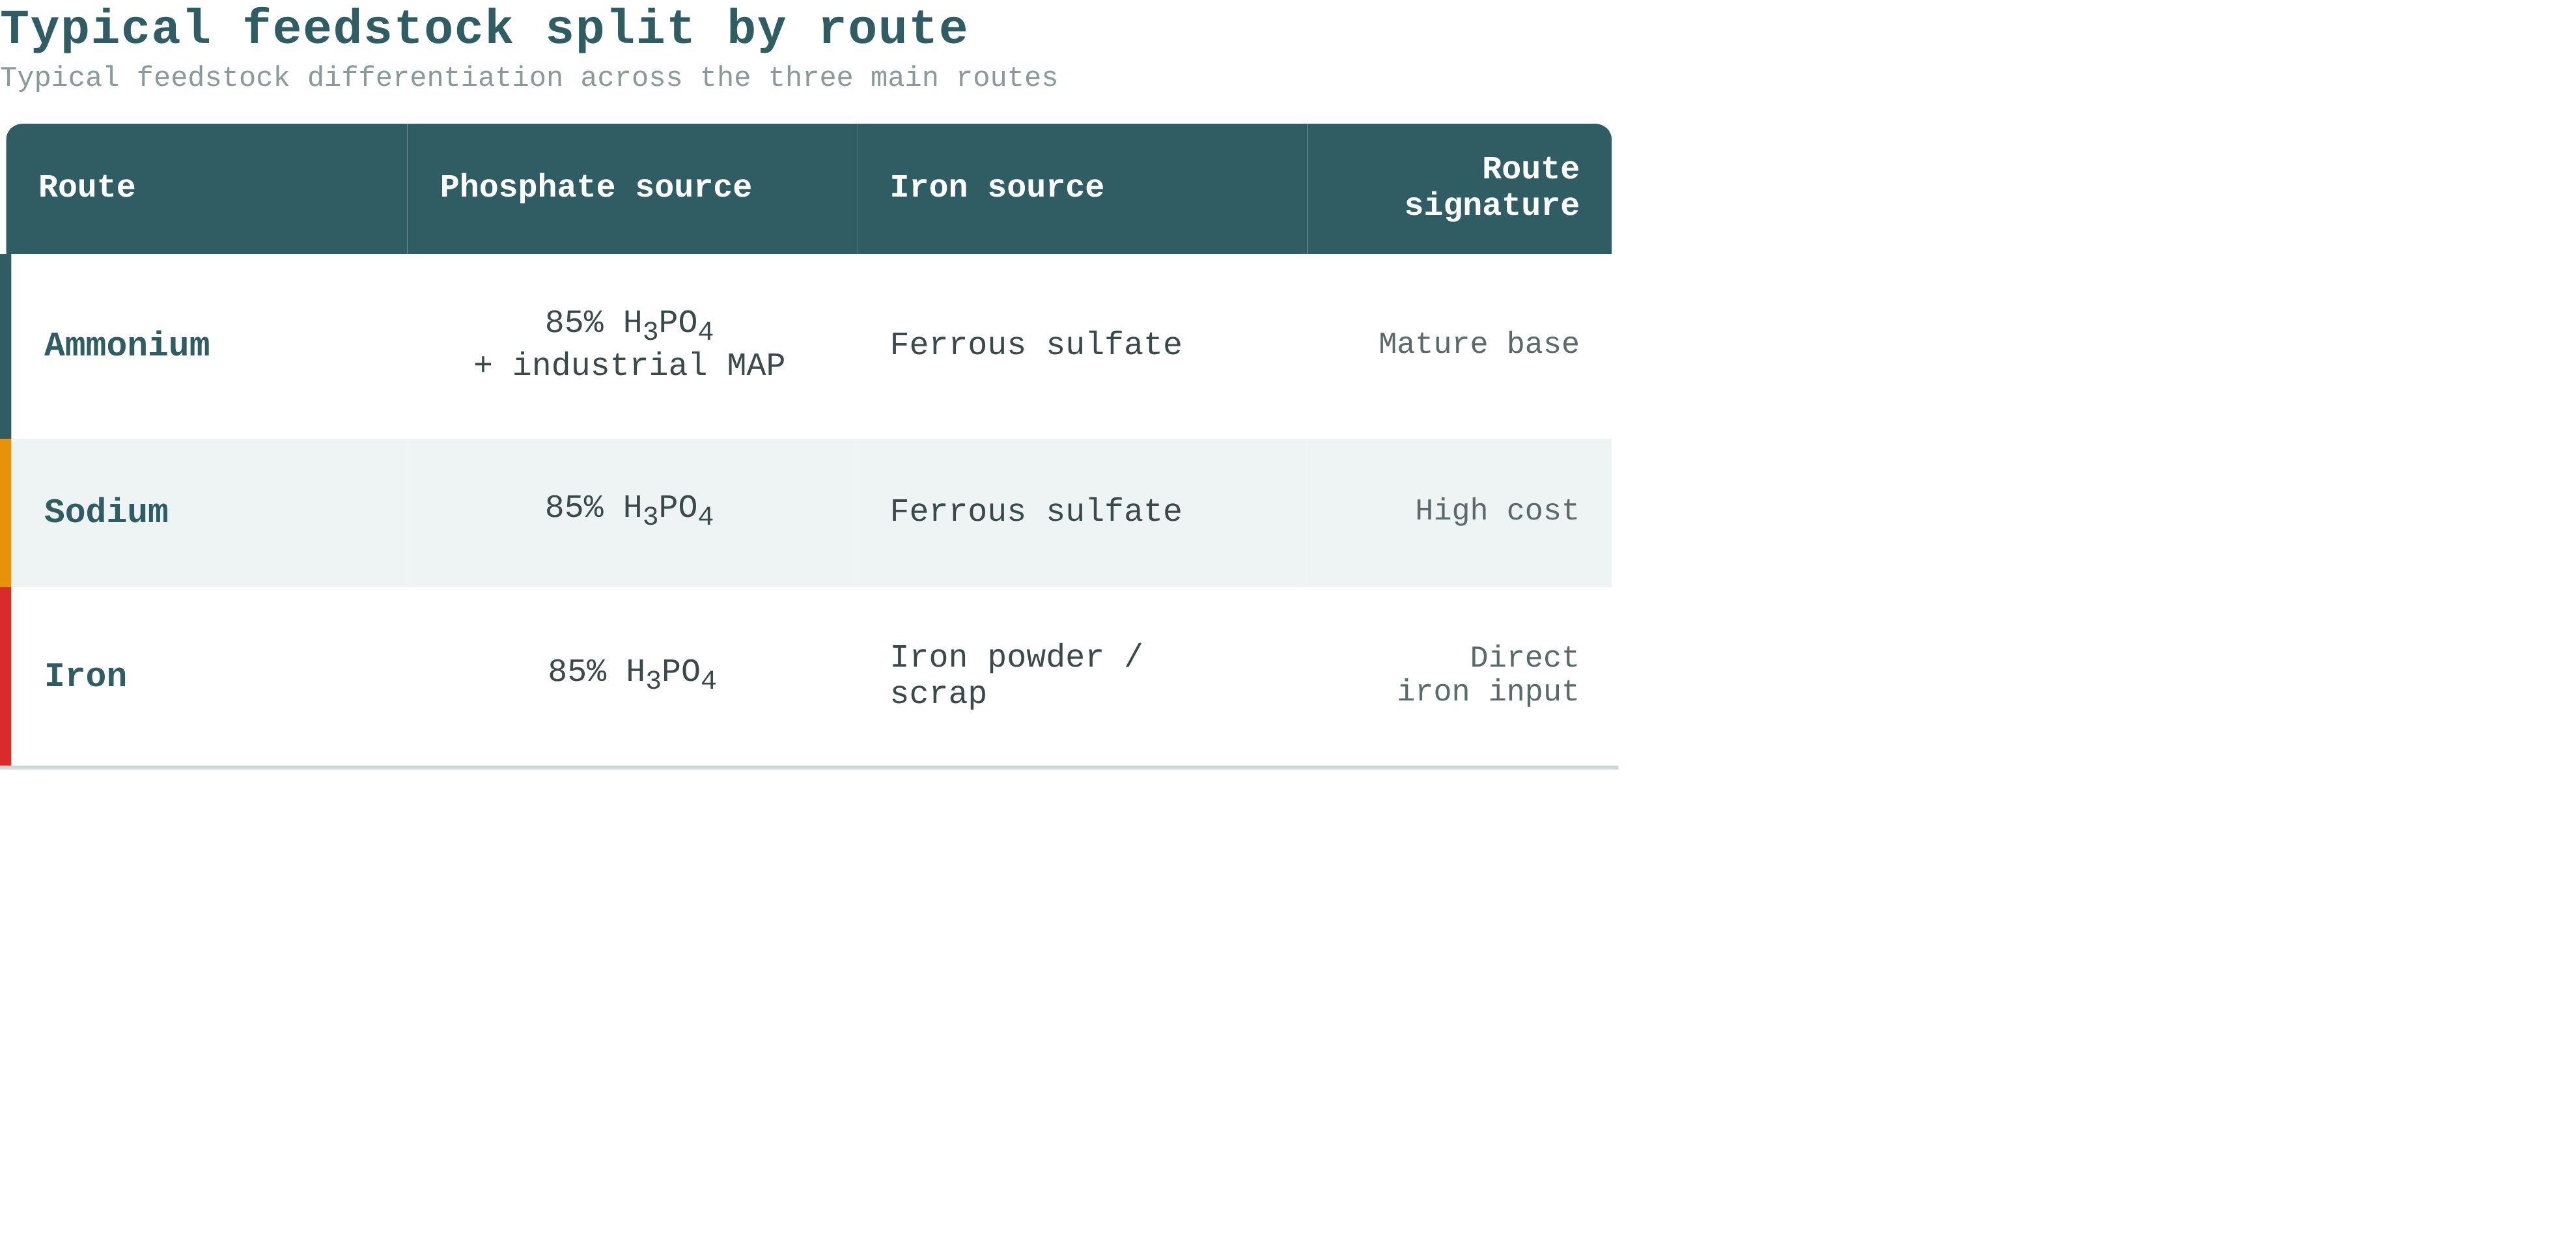
Источники фосфора относительно схожи для разных процессов; по-настоящему различают технологические маршруты источник железа и сопутствующая его обработка.
Цены на серу передаются по цепочке источников фосфора, становясь системной переменной в себестоимости фосфата железа
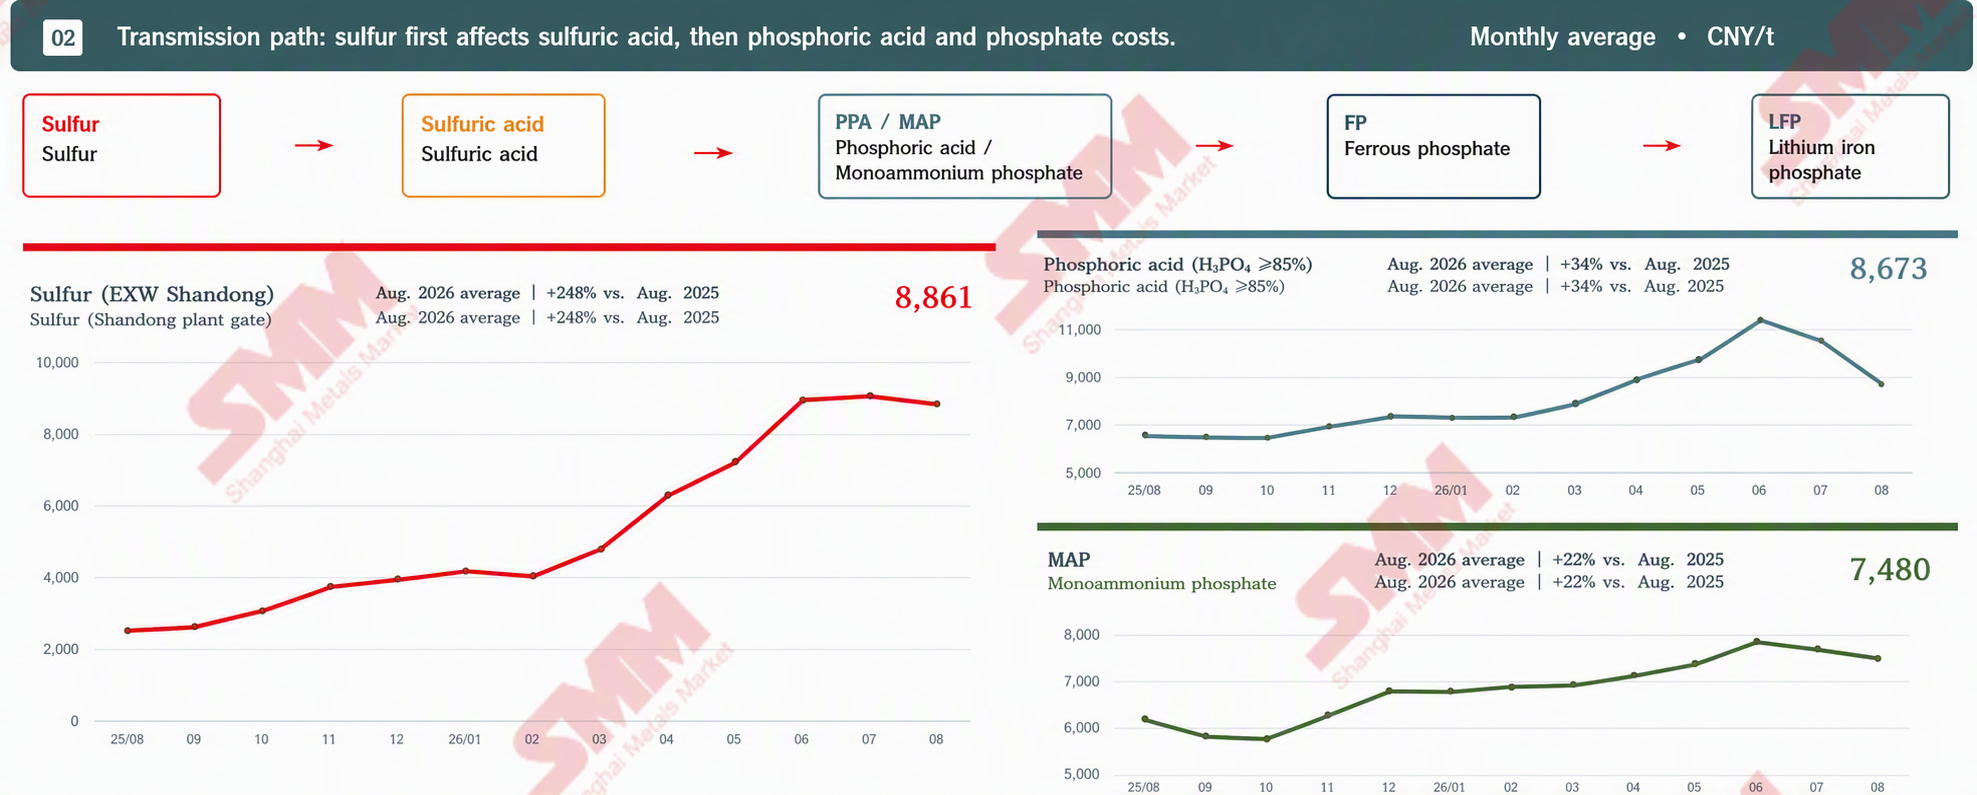
Согласно анализу SMM, рост цен на серу заметно поднял «центр» затрат на источники фосфора. Однако в июле–августе 2026 года цены на фосфорную кислоту откатились сильнее, чем цены на серу, что показывает: конечный спрос, уровни запасов и переговорная сила по цепочке могут вызывать временное расхождение цен. Поэтому при оценке рынка необходимо одновременно отслеживать давление затрат со стороны серы, а также фактическую эффективность передачи затрат в ценах на фосфорную кислоту и промышленный МАР, а не опираться только на серу как на единственную переменную для прогнозирования спотовых цен.
Расхождение цен на источники железа: сульфат железа(II) откатывается, тогда как железный порошок и красный оксид железа остаются стабильными
Цены на железо не следуют колебаниям серы: сульфат железа(II) резко вырос во II квартале 2026 года, а затем откатился, тогда как железный порошок аккумуляторного качества и красный оксид железа вошли в узкий стабильный диапазон.
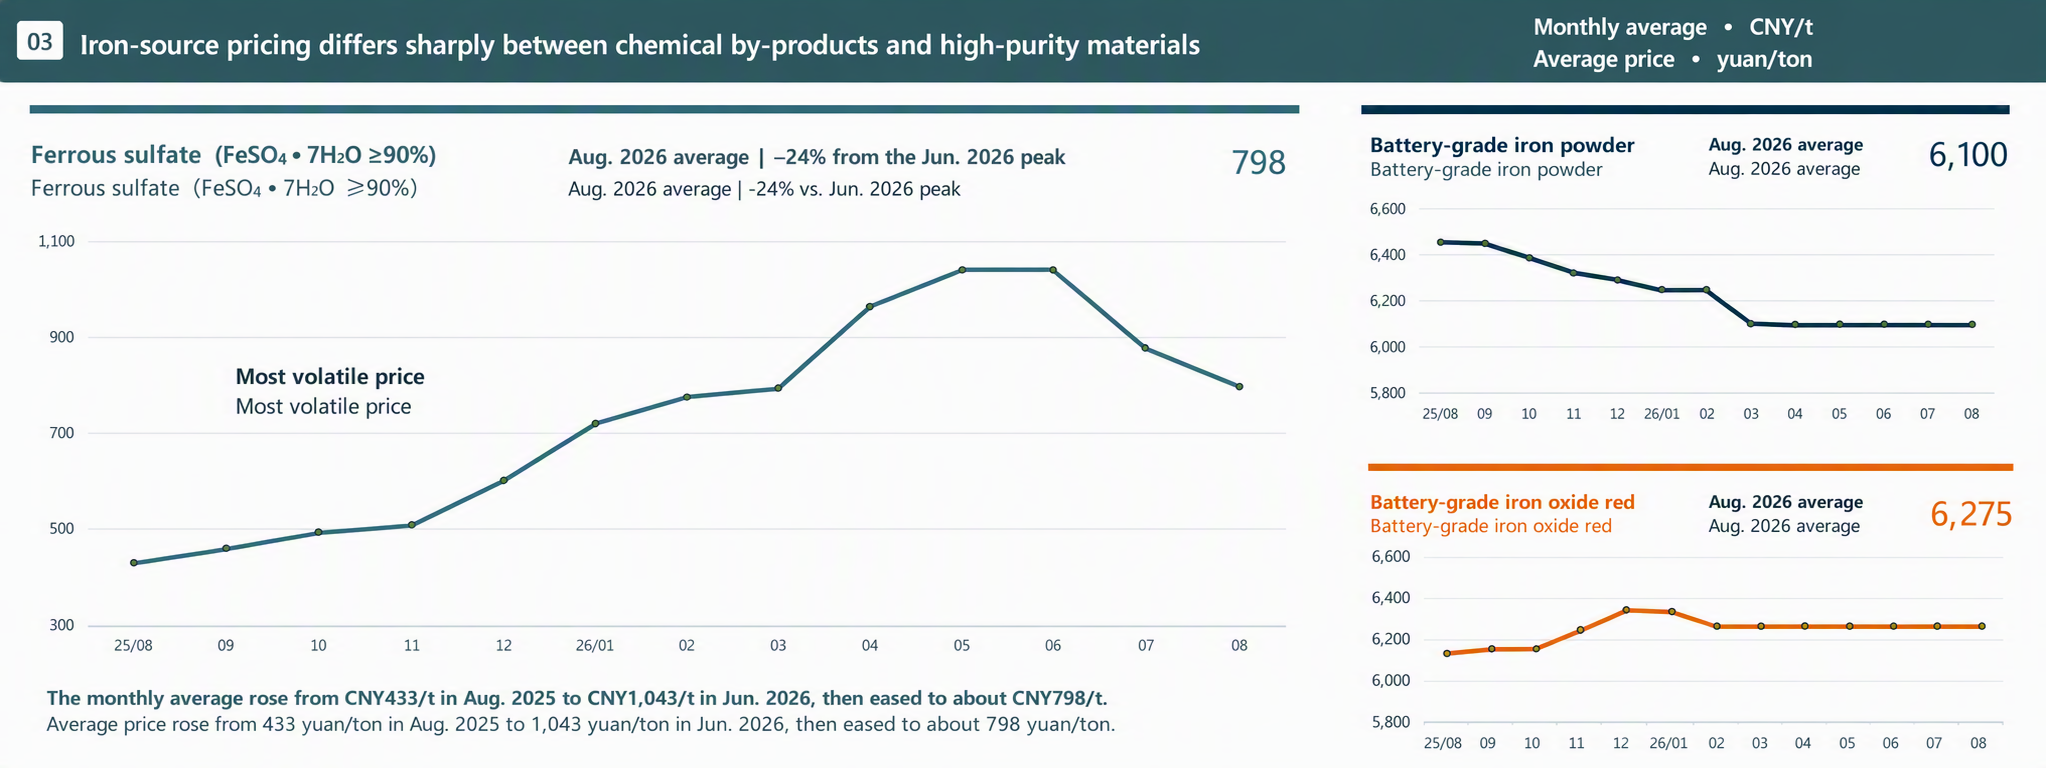
Влияние на процесс: аммонийные и натриевые технологии более чувствительны к изменению цен на сульфат железа; железная технология не использует сульфат железа, однако текущие средние цены на железный порошок на 1 900 юаней за тонну выше исходных расчётных допущений.
При каждом повышении цены серы на 1 000 юаней за тонну аммонийная технология имеет наибольшую теоретическую чувствительность затрат
Исходя из расхода серы на тонну фосфорной кислоты или технического моноаммонийфосфата, аммонийная технология использует и технический моноаммонийфосфат, и фосфорную кислоту, поэтому её удельная чувствительность затрат выше, чем у натриевой и железной технологий.
Основной вывод: сера является общим системным фактором риска для всех трёх маршрутов; выбор маршрута может лишь изменить степень чувствительности, но не устранить перенос затрат на фосфорное сырьё.
После переоценки по среднемесячным ценам аммонийный маршрут имеет наименьшую совокупную себестоимость; преимущества железного и натриевого маршрутов нивелируются ростом цен на фосфорную кислоту.
Цена электроэнергии единообразно принята равной 0,5 юаня за кВт·ч; для замены фосфорной кислоты, технического моноаммонийфосфата, сульфата железа и железного порошка можно использовать среднемесячные цены SMM; прочие позиции без котировок или доступа остаются в рамках исходных допущений.
После переоценки по среднемесячным ценам при сравнении структуры затрат трёх технологий производства фосфата железа аммонийный маршрут имеет наименьшую совокупную себестоимость. Цена железного порошка выросла на 45% относительно исходного допущения 4 200 юаней за тонну, в результате чего затраты на основное сырьё железного маршрута стали самыми высокими среди трёх маршрутов.
Предприятия по производству LFP проявляют высокую мотивацию к расширению мощностей, однако эффективные и высококачественные мощности остаются дефицитными.
Согласно прогнозам SMM, с 2026 по 2030 год номинальное расширение мощностей LFP будет опережать эффективное высококачественное предложение, а развитие поколений материалов и конкуренция предприятий будут смещаться в сторону высокой плотности уплотнения. SMM ожидает, что доля маршрута с высокой плотностью уплотнения вырастет примерно с 22% в 2026 году до примерно 60% в 2030 году.
Сравнение структуры затрат: технология на основе красного оксида железа обеспечивает наименьшую совокупную себестоимость за счёт преимуществ в сырье.
Общие производственные затраты по трём маршрутам практически одинаковы; у технологии на основе красного оксида железа самые высокие энергозатраты, однако значительно более низкая стоимость сырьевой смеси снижает совокупную себестоимость на 6,8% по сравнению с маршрутом на основе фосфата железа.
Вывод: ценовое лидерство обеспечивается сырьевой стороной; при масштабировании в первую очередь следует проверить стабильность поставок и однородность продукции в рамках текущей системы цен.
Процесс на основе оксида железа красного уже демонстрирует явные ценовые преимущества, однако его более высокое энергопотребление и необходимость самостоятельной закупки источников железа и фосфора означают, что выгоды от масштабирования по-прежнему зависят от стабильности поставок сырья, выхода продукции и её однородности.
Процесс на основе оксида железа красного обладает явными ценовыми преимуществами, что побуждает предприятия по производству LFP ускорять его внедрение.
По данным анализа SMM, в Китае производство LFP по технологии оксида железа красного быстро растёт с низкой базы, и структура технологических процессов начинает диверсифицироваться, однако маршрут через фосфат железа по-прежнему доминирует; на существующем рынке метод оксида железа красного остаётся нишевым; на растущем рынке этот метод ускоряет распространение.
Номинальные мощности по оксалату железа растут быстрее эффективных; реальное предложение определяется темпами ввода проектов в эксплуатацию.
Согласно прогнозам SMM, номинальные мощности по оксалату железа в 2026 году составят около 2,68 млн тонн, а эффективные мощности вырастут примерно до 2,2 млн тонн; расширение номинальных мощностей явно опережает рост эффективных. SMM полагает, что фактическое предложение оксалата железа в краткосрочной перспективе может оставаться ограниченным, и быстрое расширение номинальных мощностей не означает одновременного высвобождения эффективных мощностей.
LFP обеспечивает стабильную базу, а LMFP становится источником предельного роста после 2027 года.
Сигнал по технологическим процессам: в сегменте LFP спрос на LDP по-прежнему в основном удовлетворяется маршрутом через оксалат железа; в сегменте LMFP на твёрдо-жидкостной гибридный маршрут приходится более 85%.
SMM анализирует и прогнозирует выпуск и спрос на LDP с 2025 по 2030 год. В 2025–2026 годах рынок характеризуется ограниченным предложением; в 2027–2029 годах после ввода мощностей LDP рынок переходит к избыточному предложению; в 2030 году ожидается возврат к сбалансированному состоянию после того, как спрос догонит предложение.
В целом рост спроса на LDP в перерабатывающих отраслях имеет высокую определённость, однако динамика цен в отрасли и напряжённость спотового рынка определяются не только стороной спроса и в большей степени будут зависеть от фактических темпов ввода эффективных мощностей по каждому проекту.
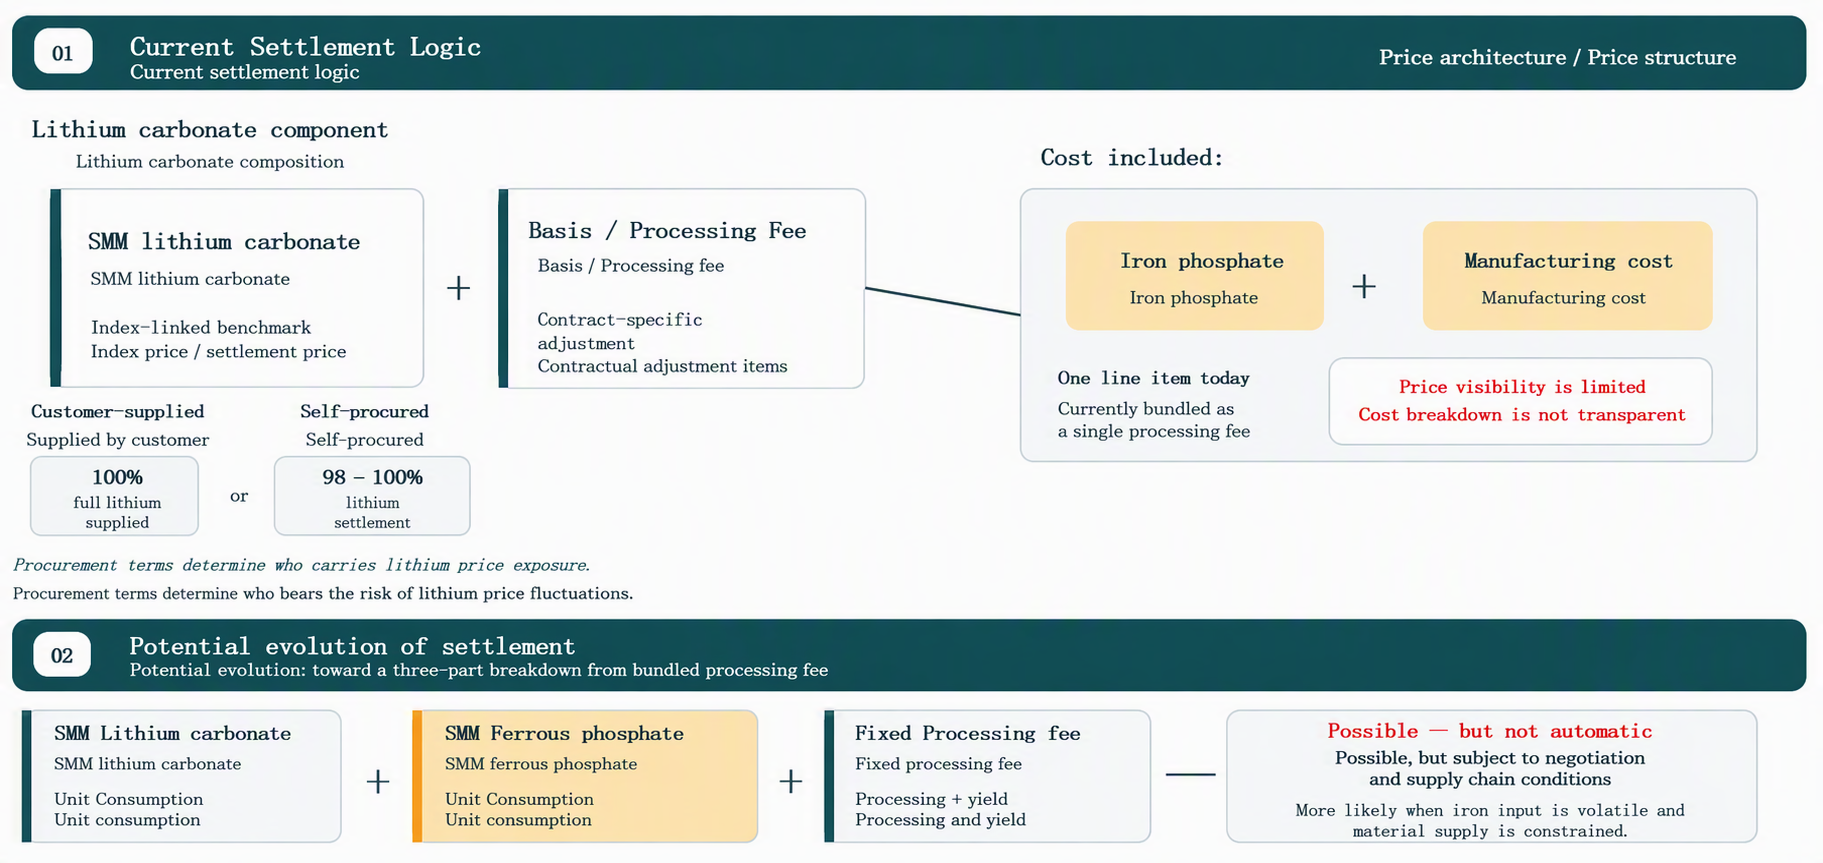
В настоящее время привязанные к ценам на карбонат лития, растущие цены на фосфат железа могут привести к разделению расчетных структур