СММ, 6 сентября:
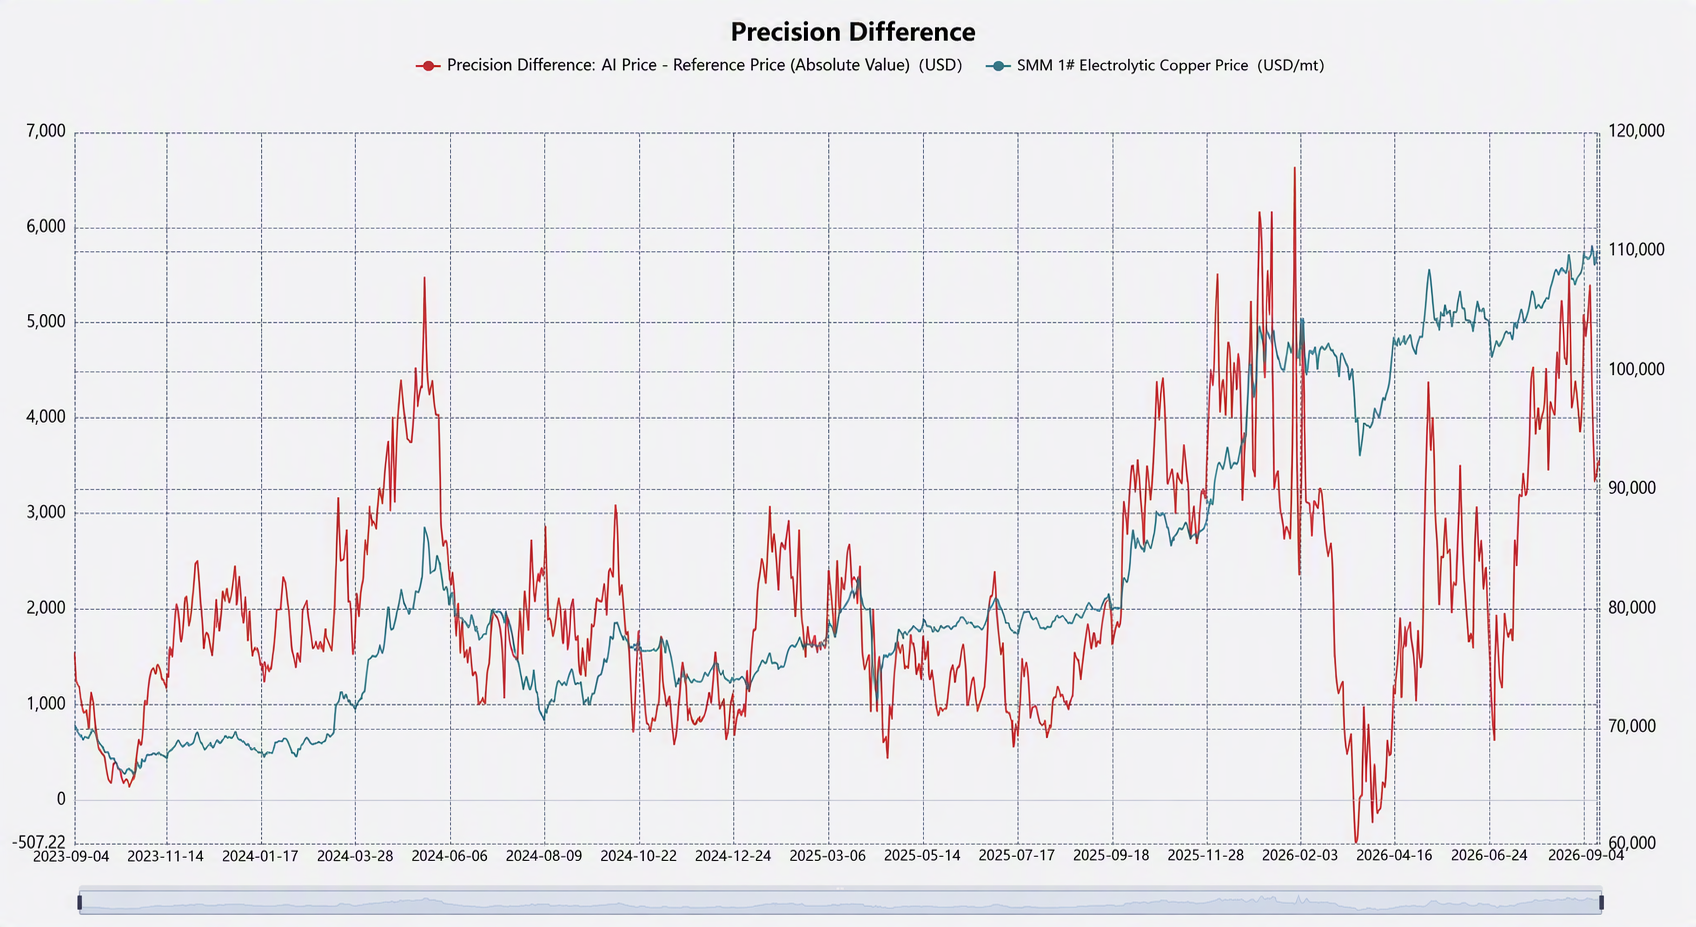
В августе 2026 года ценовой разрыв между медными катодами и медным ломом устойчиво расширялся с 3 455 юаней за тонну в начале месяца до более 5 000 юаней за тонну к концу месяца, что является экстремальным историческим диапазоном. 17 августа он взлетел до 5 533 юаней за тонну. Разница в цене между катанкой из медных катодов и вторичной медной катанкой также колебалась на высоких уровнях в диапазоне 1 150–2 260 юаней за тонну. Формально преимущество замещения медного лома над медными катодами достигло беспрецедентного уровня. Однако в резком контрасте с «золотым ценовым спредом» спотовые сделки с медным ломом так и не набрали объём в течение всего месяца. Рынок демонстрировал искажённую картину «высокий ценовой спред, низкий объём сделок и жёсткие ограничения по счетам-фактурам». Ключевое противоречие полностью сместилось с «уровня цен на медь» в конце июля к двойному давлению: «издержки по счетам-фактурам съедают выгоду от ценового спреда, а физический спрос подавлен высокими ценами на медь».
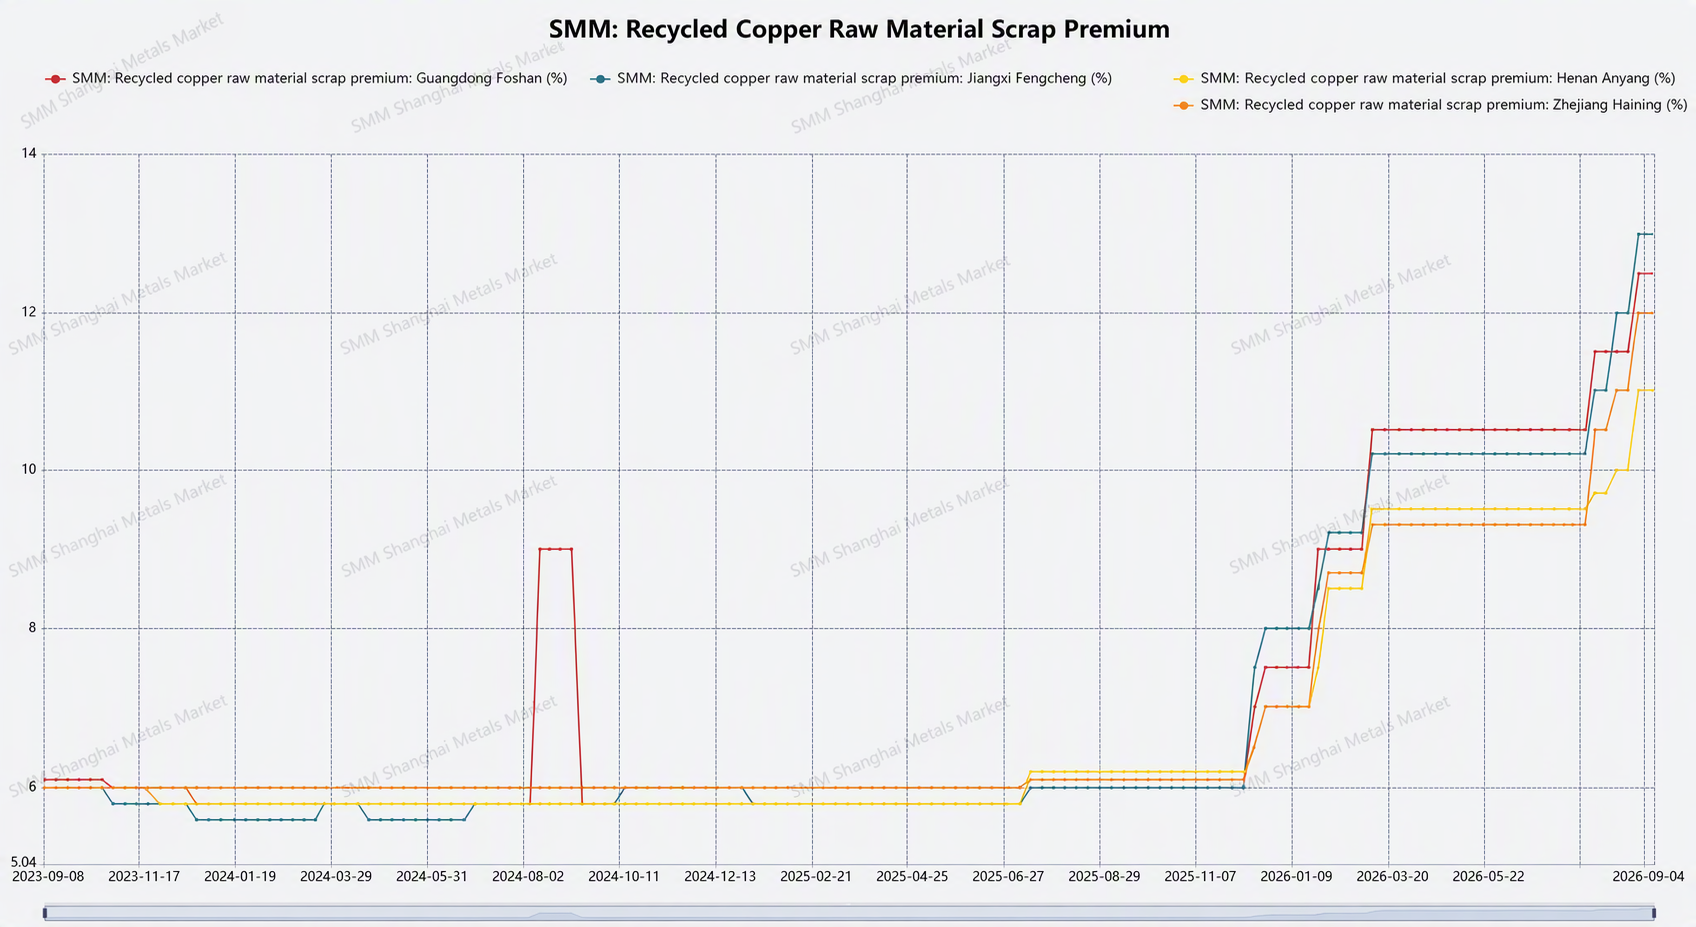
Со стороны предложения базовым ограничением на рынке медного лома остаётся совокупное влияние политики обратного выставления счетов-фактур и дефицита счетов-фактур с учётом налогов. Данные СММ показывают, что налоговая ставка по счетам-фактурам для облагаемого налогом медного лома в разных регионах выросла с 10,5% до 11,5%–12%, а в Гуандуне даже достигла 12%. Внутреннее предложение облагаемого налогом медного лома ограничено, и предприятия, конкурирующие за входящие счета-фактуры, удерживают легальное предложение в дефиците. Быстрое расширение ценового разрыва между медными катодами и медным ломом в этот раз было вызвано не спросом, а переносом налоговых издержек вверх по производственной цепочке на сегмент сырья из медного лома: конкуренция в сегменте готовой продукции из вторичной медной катанки острая, и цены поднять невозможно, поэтому предприятия по переработке лома могут лишь перекладывать дополнительные издержки от повышения налоговых ставок по счетам-фактурам вверх по цепочке, снижая закупочную цену медного лома без учёта налогов. В результате рост цен на сырьё из медного лома без учёта налогов постоянно отставал от роста цен на медные катоды. Темпы продаж поставщиков в условиях резких колебаний цен на медь демонстрировали типичную модель «продавать на росте и воздерживаться от продаж на падении». "
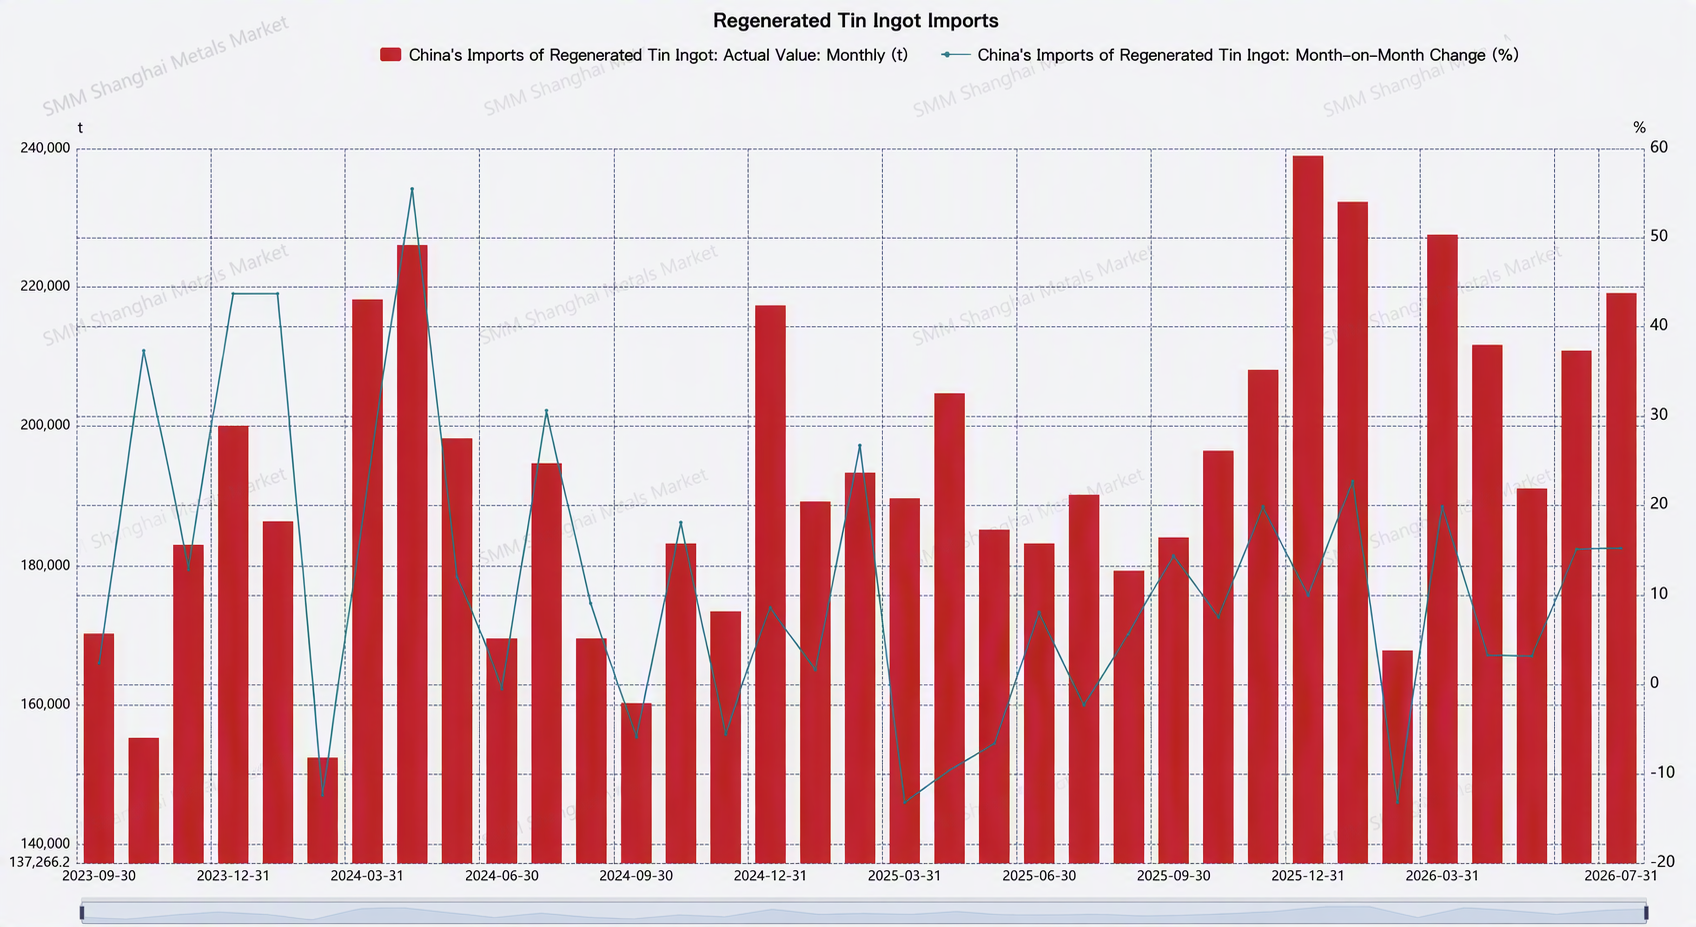
Импорт, импорт медного лома Китая в июле составил 219 100 тонн, увеличившись на 3,89% по сравнению с предыдущим месяцем. Небольшой рост импорта был в основном обусловлен ограниченным спотовым предложением отечественной медной катодной меди, что повысило зависимость предприятий от медного лома. Цены на медь продолжали расти в июле, и большинство перерабатывающих предприятий по-прежнему закупали точно в срок, при этом заказы в целом были средними. В августе под влиянием высоких цен на медь и межсезонья ожидается небольшое снижение импорта медного лома по сравнению с предыдущим месяцем. Что касается цен, при текущих ограниченных запасах и сохраняющихся высоких спотовых премиях на медные катоды, показатель payable для медного лома из-за пределов Китая остаётся повышенным, и поставщики твёрдо удерживают цены с сильными настроениями. Хотя конечный спрос ещё не показал явного улучшения, на фоне сохраняющегося дефицита внутреннего предложения счетов и ограниченных объёмов товаров с учётом налогов, цены на медный лом с учётом налогов, как ожидается, останутся высокими.
Со стороны спроса, предприятия по производству вторичной медной катанки на перерабатывающем этапе отметили, что с расширением разницы цен между катанкой из катодной меди и вторичной катанкой заказы конечных потребителей на провода и кабели были активными, и трейдеры ускорили вывоз товара. При достаточном объёме заказов предприятия по производству вторичной катанки остро нуждались в пополнении запасов сырья, и закупочная активность заметно возросла. Рынок перешёл от модели «поставщики продают, предприятия катанки выжидают» к модели «поставщики продают, предприятия катанки конкурируют за покупку» в условиях активной торговли. С другой стороны, на плавильном этапе производители медных анодов, использующие лом, сохраняли низкий уровень загрузки из-за нехватки сырья с учётом налогов, при этом плата за переработку черновой меди колебалась на годовом минимуме 600–800 юаней за тонну, а объёмы поставок по долгосрочным контрактам, как ожидается, сократятся, что дополнительно подтверждает, что дефицит предложения с учётом налогов сжимает всю отрасль переработки лома.
В целом, после того как ставка налога на счета для медного лома с учётом налогов выросла до 12% в августе, фактические затраты предприятий по переработке лома не снизились соответственно, и преимущество ценового спреда было съедено налоговыми издержками; в то же время на фоне ожиданий традиционного пикового сезона в сентябре-октябре конечные предприятия по производству проводов и кабелей по-прежнему неохотно закупали из-за сохраняющихся высоких цен на медь, и предсезонное накопление запасов ещё фактически не началось. С учетом перспективы на сентябрь, по мере ослабления закупок, вызванных сжатием, и отката цен на медь от максимумов, если ставка налога по счетам-фактурам останется повышенной на уровне 12%, а цены на медь продолжат удерживаться выше 107 000 юаней, рынок медного лома, вероятно, останется в состоянии застоя на высоком уровне, при котором поставщики удерживают цены, а покупатели занимают выжидательную позицию. Для реального восстановления физического потребления потребуется откат цен на медь к психологически приемлемым для переработчиков уровням либо существенное снижение стоимости счетов-фактур, чтобы восстановить разумную маржу для производителей катанки; в противном случае «раздутая» разница цен между катодной медью и медным ломом сохранится, и замещение катодной меди медным ломом останется ограниченным.