

Новый максимум после трехмесячного плато
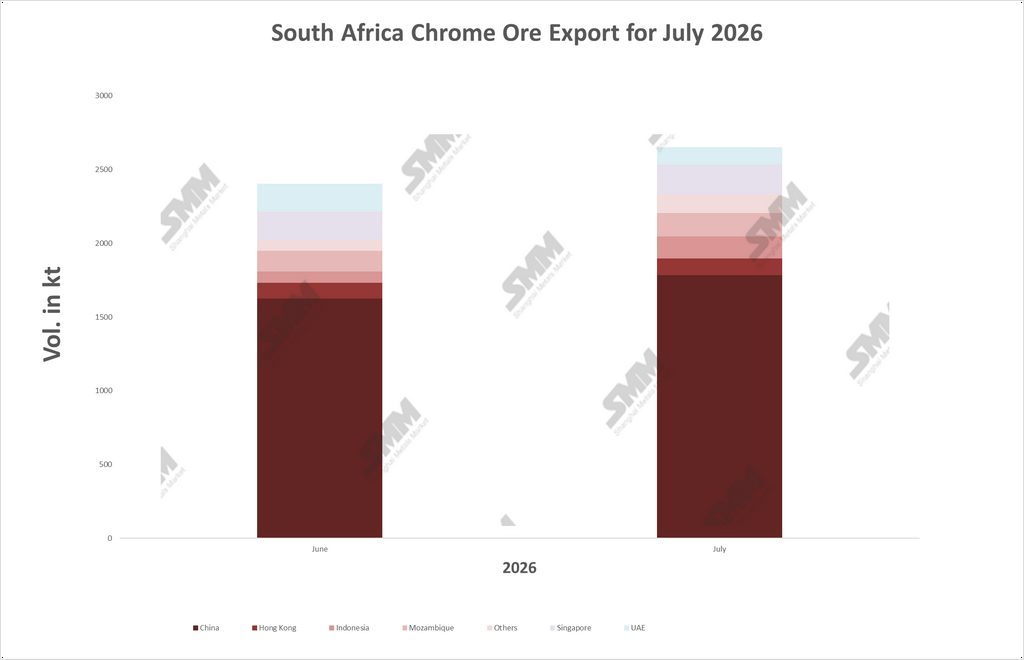
Экспорт хромовой руды из ЮАР в июле 2026 года вырос примерно до 2,65 млн тонн, увеличившись на 10,3% по сравнению с июньскими 2,40 млн тонн, решительно выйдя из узкого диапазона, удерживавшегося три месяца подряд. В апреле, мае и июне наблюдалось плавное постепенное снижение — 2,47 млн тонн, затем 2,43 млн тонн, затем 2,40 млн тонн — картина, которая в тот момент выглядела как выход рынка на плато после продолжительного периода чрезмерного роста. Июльский отскок опровергает такое прочтение: объем в 2,65 млн тонн стал самым высоким месячным показателем экспорта, зафиксированным в 2026 году на данный момент, превысив даже апрельский итог.
Китай по-прежнему доминирует, но его доля снижается
Китай оставался безусловно крупнейшим направлением, приняв 1,784 млн тонн в июле, что на 9,8% больше июньских 1,624 млн тонн. В абсолютном выражении закупки Китая выросли почти точно в соответствии с рынком в целом. Однако, поскольку несколько более мелких направлений росли быстрее в процентном выражении, доля Китая в общем объеме экспорта незначительно снизилась — с 67,6% в июне до 67,3% в июле. Это скорее тонкий сдвиг, чем структурный — якорь китайского спроса остается неизменным, подкрепленный высокими показателями загрузки китайских феррохромовых заводов и продолжающимся ростом производства нержавеющей стали, — но это напоминание о том, что структура направлений не статична, даже когда доминирующий покупатель продолжает расти.
Индонезия и ОАЭ движутся в противоположных направлениях
Более примечательная история разворачивается среди второстепенных направлений, где Индонезия и ОАЭ двигались в резко противоположных направлениях. Импорт южноафриканской хромовой руды в Индонезию почти удвоился, увеличившись на 92,8% в месячном исчислении — с 77,8 тыс. тонн до 150,0 тыс. тонн, что подняло ее долю в общем объеме экспорта с 3,2% до 5,7% и позволило обойти ОАЭ в качестве второстепенного покупателя. ОАЭ, напротив, сократили закупки на 38,3% — со 188,1 тыс. тонн до 116,1 тыс. тонн, при этом их доля в экспортной корзине упала с 7,8% до 4,4%.
Два совершенно разных типа второстепенных покупателей
Эти два движения, вероятно, отражают разные базовые динамики, а не единую общую причину. Импорт хромовой руды Индонезией отражает развитие собственных мощностей по производству феррохрома и нержавеющей стали, сосредоточенных вокруг её никелево-нержавеющих промышленных парков; по мере дальнейшего расширения этих мощностей прямой импорт руды для местной плавки выглядит более вероятным драйвером роста, чем реэкспортная деятельность. Роль ОАЭ в торговле хромом, напротив, структурно иная: Дубай, в частности, функционирует как реэкспортный и торговый узел для массовых металлических руд, а не как рынок конечного потребления, при этом торговые дома свободной зоны ориентированы на отправку грузов покупателям в других странах, а не на внутреннее потребление. Направление с таким профилем по своей природе сильнее подвержено помесячным колебаниям торговых и смесительных потоков, чем базовому промышленному спросу, что разумно объясняет, почему его объёмы могут сократиться вдвое за один месяц, не сигнализируя ни о чём в отношении реального потребления. Сингапур и Гонконг, играющие схожие роли торговых узлов, показали лишь умеренный рост в июле (+7,8% и +4,1% соответственно), что указывает на то, что снижение в ОАЭ было специфичным для данного направления, а не частью более широкого отката по торговым центрам. Мозамбик, который по-прежнему отражает объёмы, проходящие через коридор Мапуту, вырос на 15,2% до 159,2 тыс. тонн, что согласуется с сохраняющейся ролью коридора как альтернативы железнодорожной и портовой сети Transnet.
Постоянно расширяющаяся база поставок
Со стороны предложения июльские объёмы поступили на фоне продолжающегося роста добычи руды у южноафриканских производителей металлов платиновой группы, для которых хромит становится всё более целенаправленным побочным продуктом, а не случайным. Sibanye-Stillwater обозначила планы расширения, которые могут увеличить её объёмы хрома на целых 75%, тогда как выпуск хромового концентрата на руднике Crocodile River компании Eastern Platinum вырос в 2025 году на 353% до 82 120 тонн, а проект Bengwenyama компании Southern Palladium более чем утроил прогнозируемый объём производства хрома. Этот рост предложения приходит на рынок, который уже находился в профиците: данные SMM показывают, что цены на южноафриканский хромовый концентрат 40–42% (CIF Китай) снизились с примерно $319 за тонну в конце марта — начале апреля до примерно $280 за тонну к концу июня, при этом национальные портовые запасы хромита в Китае достигли рекордных 4,7 млн тонн на конец июня. Снижение цен и рост запасов пока не сдерживают южноафриканских экспортёров от отгрузок — напротив, сокращение маржи, судя по всему, усиливает стимул продавать объёмы, а не придерживать их.
Политика догоняет в энергетике, но не в руде
Политический фон по сути не изменился с июня. Предложенная ITAC система экспортных разрешений на хромовую руду и связанный с ней экспортный налог, обсуждавшийся на уровне до 25%, остаются в том же положении, что и после завершения публичных консультаций: одобрены кабинетом министров в принципе, но пока не опубликованы и не введены в действие. Однако один элемент сдвинулся с места: NERSA официально утвердила льготный тариф на электроэнергию в размере 62 цента за кВт·ч для Samancor Chrome и совместного предприятия Glencore-Merafe 29 мая, а механизм вступил в силу с 1 июня. Эта мера теперь действует, а не просто предложена — тем не менее июльские данные по экспорту не показывают признаков того, что более дешёвая электроэнергия начала перенаправлять руду с экспорта на внутреннюю выплавку. Перезапуск печей обычно требует от 12 до 24 месяцев подготовительного периода, поэтому отставание в один месяц неудивительно, но это означает, что структурная картина, лежащая в основе данного ряда данных — больше руды поступает на рынок, меньше её перерабатывается в феррохром до вывоза из страны, — пока остаётся прочно неизменной.
|
Прогноз: Июльский отскок до нового максимума 2026 года подтверждает, что экспортный механизм хромовой руды ЮАР не потерял momentum, даже несмотря на то, что структура направлений поставок продолжает меняться, и за этим стоит внимательно следить. Доминирование Китая сохраняется, но это уже не единственная история — устойчивый рост Индонезии указывает на появление реального покупателя, движимого расширением мощностей, наряду с Китаем, а волатильность ОАЭ напоминает, что не каждое направление в данных отражает конечный спрос. С учётом того, что предложение побочной продукции МПГ продолжает расти, цены остаются низкими, а система экспортного контроля и налогообложения всё ещё не внедрена, условия, которые обеспечивали этот экспортный бум на протяжении 2026 года, в ближайшей перспективе почти не демонстрируют признаков разворота. |



