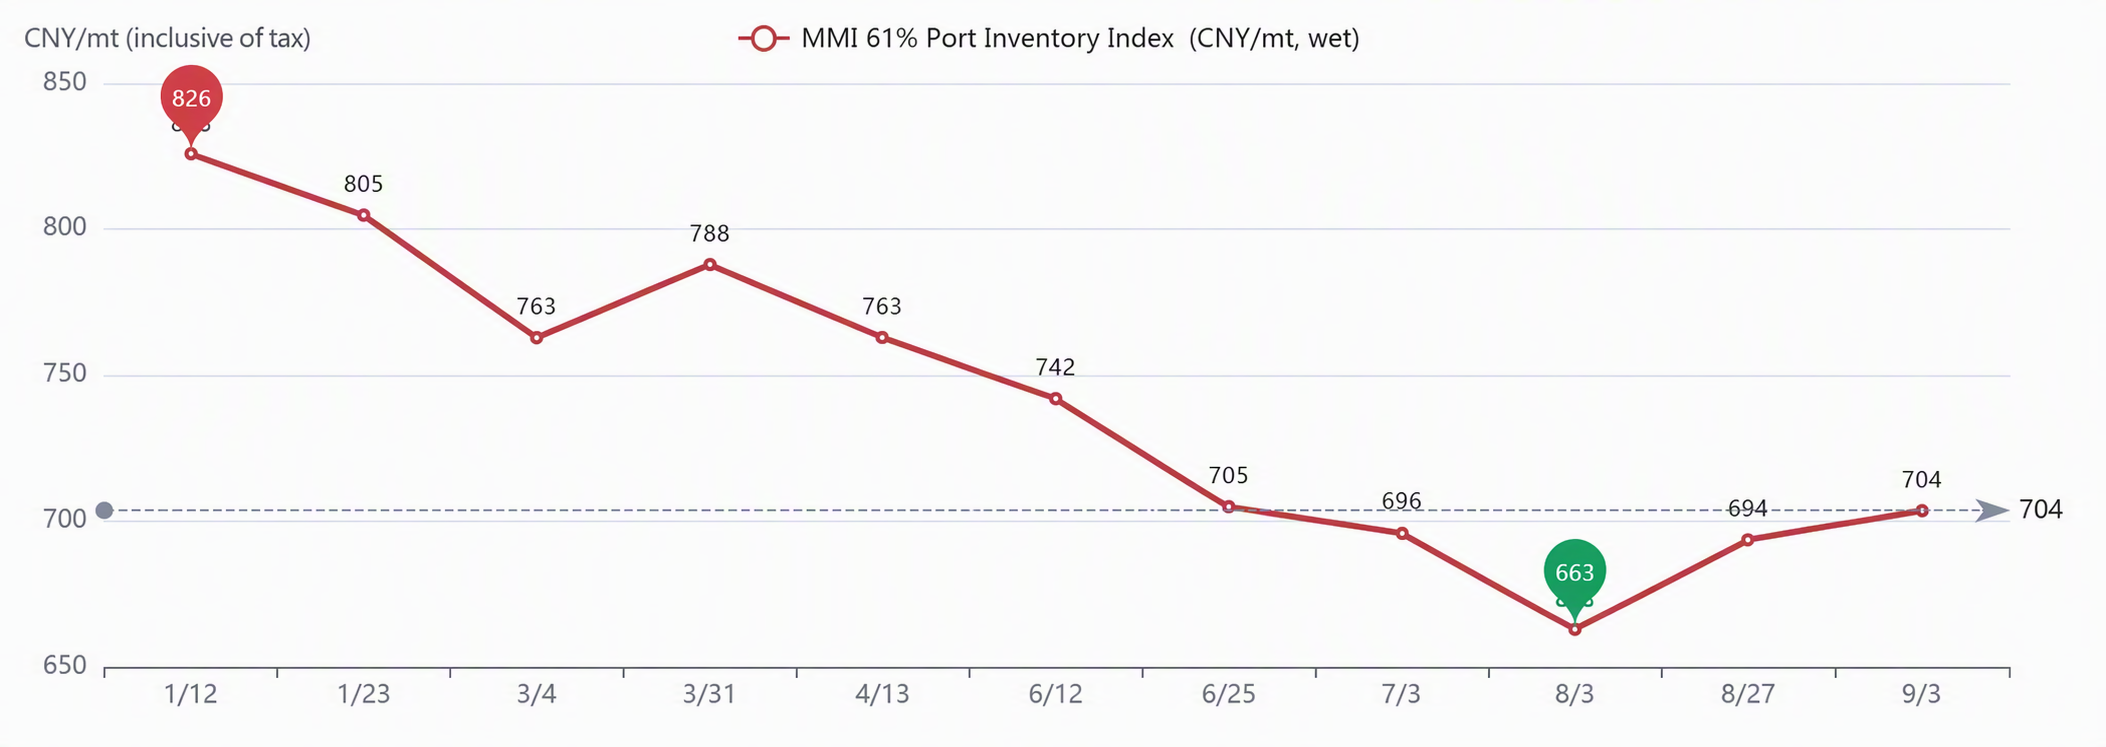
Цены на железную руду на этой неделе укрепились, при этом наиболее торгуемый контракт I2701 достиг внутридневного максимума в 730 юаней за тонну, а цены оставались в пределах годового минимума 700–730 юаней за тонну. Этот отскок был вызван совокупностью факторов, а не единственным катализатором. Во-первых, трудовые переговоры BHP в Порт-Хедленде зашли в тупик (25 августа профсоюз отклонил предложение по заработной плате, затронув около 450 портовых рабочих, следующий раунд переговоров назначен на 8 сентября), что создало ожидания сокращения предложения в настроениях рынка; тем временем ставки морского фрахта на основных маршрутах оставались повышенными на фоне disruptions на Ближнем Востоке, а рост импортных издержек дополнительно укрепил поддержку нижней границы цен. Во-вторых, с приближением традиционного пикового сезона сентября-октября, в сочетании со значительным сокращением портовых запасов на этой неделе (запасы в 35 портах -1,7 млн тонн), но при этом запасы на металлургических заводах сократились более чем на 1 млн тонн, рынок сохранял ожидания сентябрьского ралли пополнения запасов, что поддержало настроения. В-третьих, цены на коксующийся уголь и кокс резко выросли на этой неделе — четвёртый раунд повышения цен на кокс был полностью реализован 2 сентября (кокс мокрого тушения +100 юаней за тонну, кокс сухого тушения +110 юаней за тонну), что привело к росту цен на готовую сталь, а железная руда как сырьё пассивно последовала за ралли, оказав некоторую поддержку ценам на руду. В целом этот отскок железной руды был сильно поддержан настроениями и затратной стороной, однако движущие силы носили в значительной степени «последующий» характер, и фундаментальная картина сильного предложения и слабого спроса не претерпела коренного разворота, что ограничивает потенциал роста отскока. Будущие тенденции будут зависеть от темпов высвобождения конечного спроса и развития событий на стороне предложения.
График: MMI 61% портовый спотовый индекс
Источник: SMM
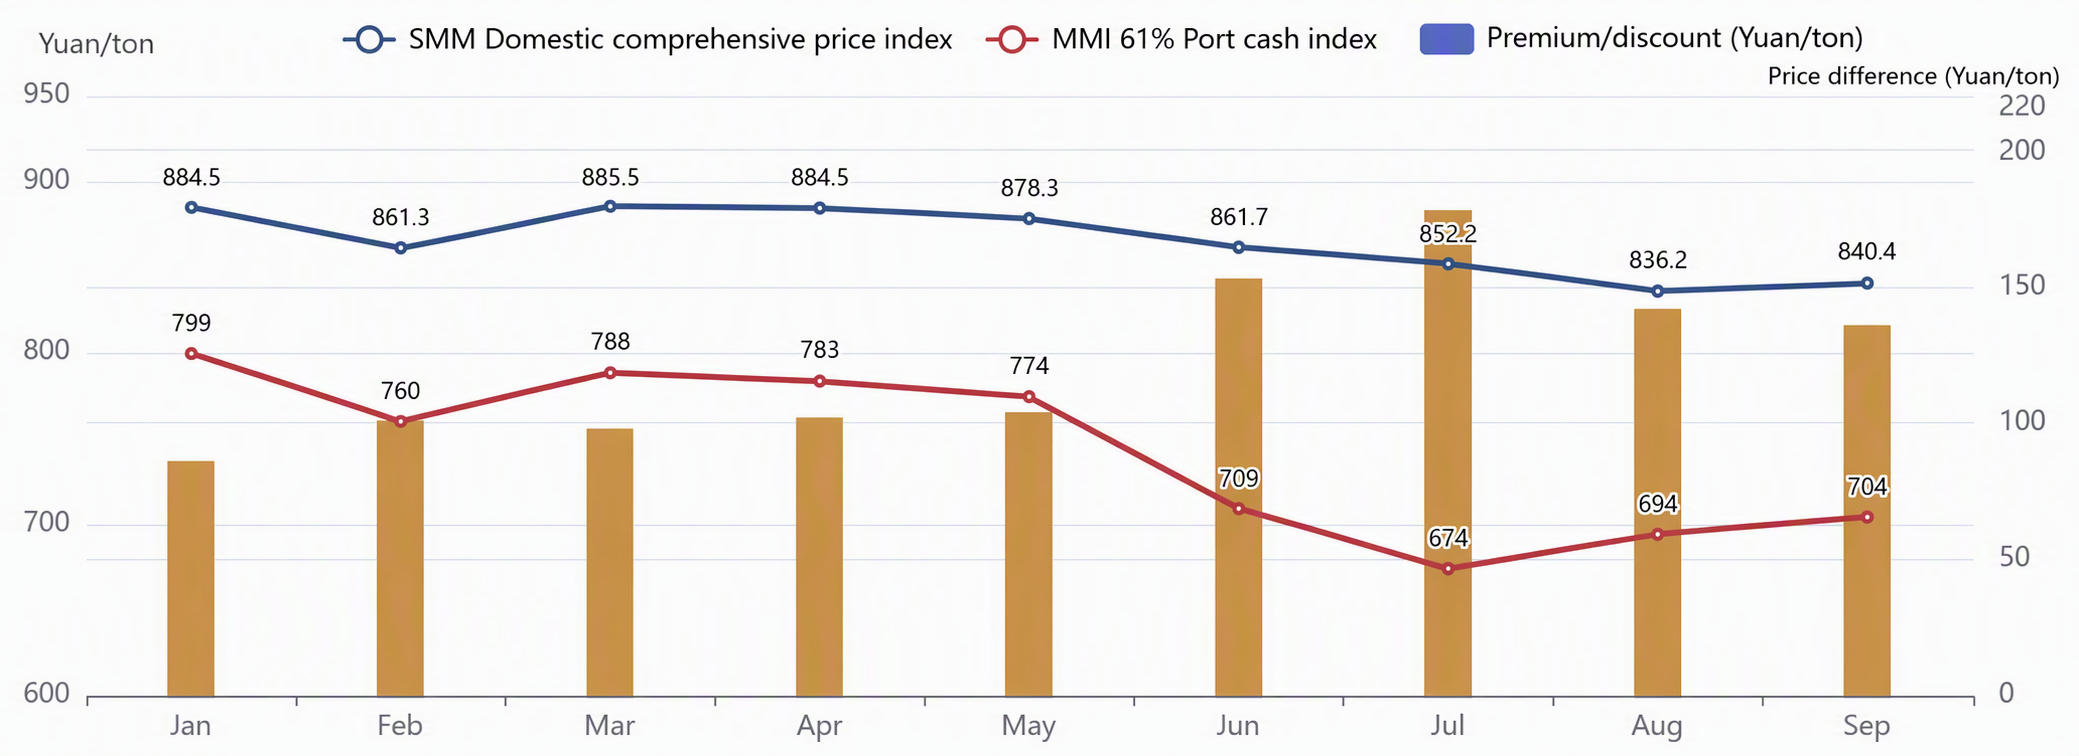
График: Разница цен между отечественной и импортной рудой на этой неделе ещё больше сократилась; ожидается, что на следующей неделе она останется относительно стабильной
Прогноз на следующую неделю
В преддверии следующей недели,со стороны предложения, по мере завершения технического обслуживания портов в Австралии и Бразилии, а также с учётом обычного для конца третьего квартала наращивания отгрузок зарубежными рудниками, ожидается ускорение поставок; тем временем металлургические заводы уже начали предпраздничное пополнение запасов перед Национальным днём, объёмы форвардных спотовых сделок расширились, и в целом рост предложения ускоряется. На стороне спроса четыре раунда подряд повышения цен на кокс значительно сократили прибыль металлургических заводов, поставив отрасль на грань почти полных убытков. Некоторые заводы с высокими издержками испытывают нехватку денежных средств и увеличивают планы по техническому обслуживанию доменных печей и остановке производства, что оказывает явное давление на спрос на железную руду. В условиях сильного предложения и слабого спроса сопротивление росту цен на железную руду усиливается, но сохраняется и поддержка снизу: переговоры по трудовым вопросам в Порт-Хедленде компании BHP должны возобновиться 8 сентября, и очередной тупик усилит ожидания сокращения предложения, а повышенные ставки морского фрахта также поднимают нижнюю границу цен на руду со стороны издержек. Кроме того, рынок по-прежнему ожидает пикового сезона в сентябре-октябре; в сочетании с закупками перед Национальным днем и недавними благоприятными макроэкономическими факторами цены на руду все еще имеют стимулы для роста. В целом, на следующей неделе ожидается значительное усиление борьбы между покупателями и продавцами, и цены на железную руду, вероятно, будут демонстрировать повторяющуюся консолидацию.