

Новости SMM, 4 сентября:

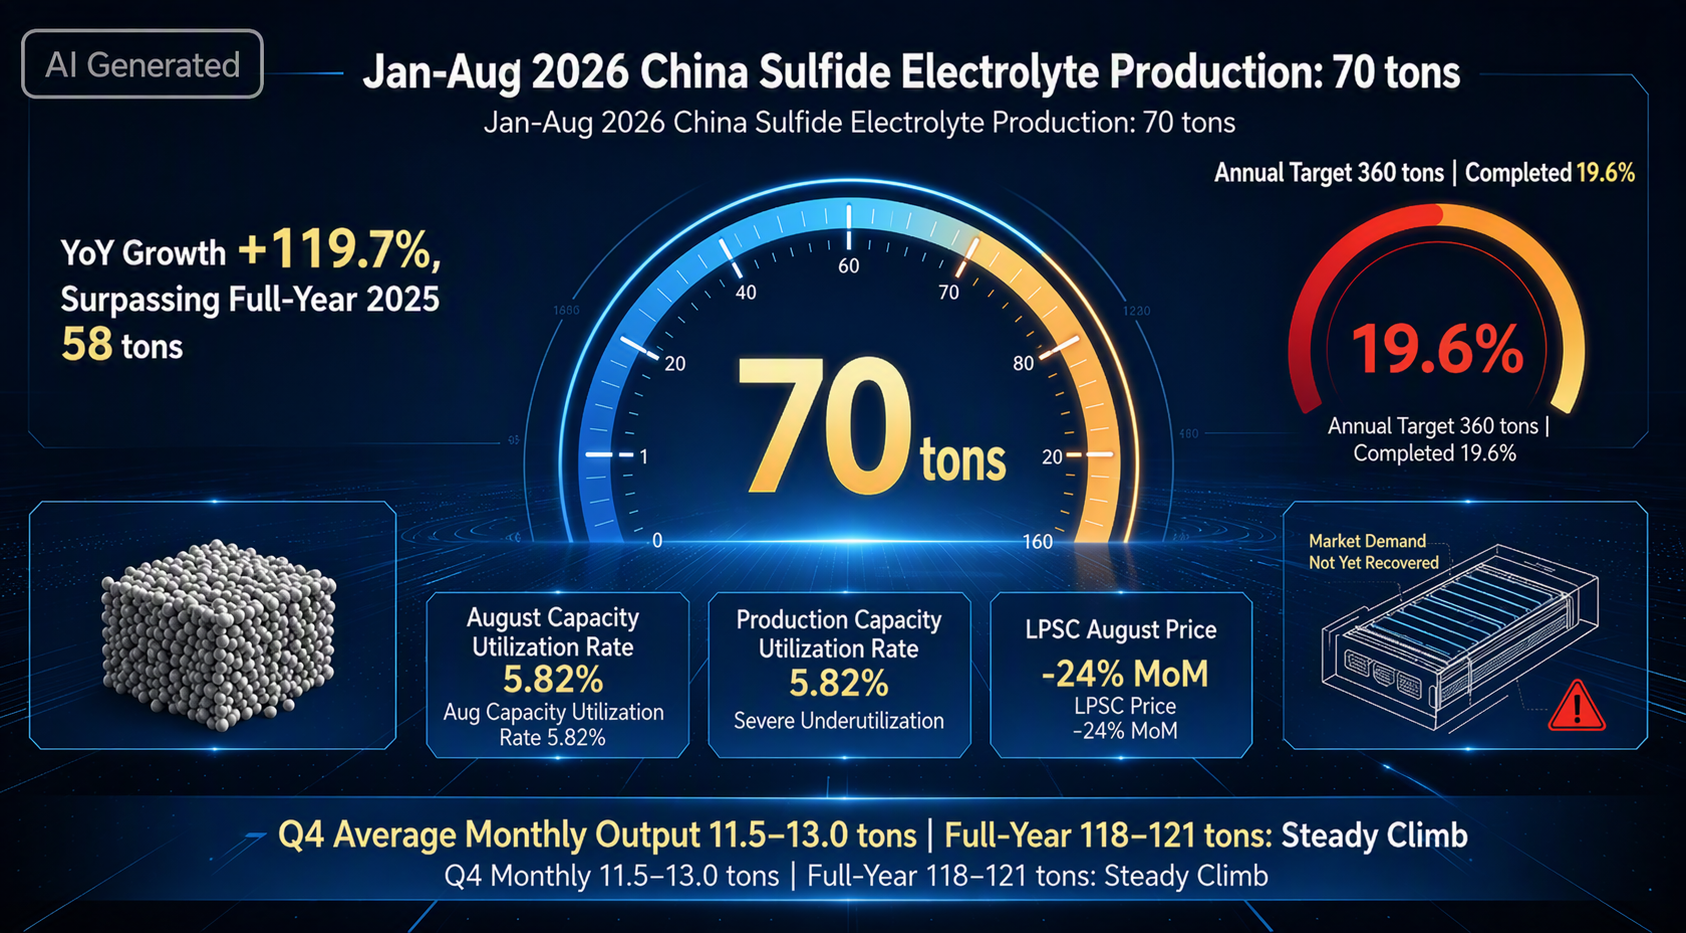
Ключевые моменты: в августе 2026 года и совокупно за январь—август 2026 года суммарный выпуск сульфидных электролитов в Китае достиг 70 т, увеличившись на 119,7% г/г и уже превысив итог за весь 2025 год (58 т). Однако этот впечатляющий рост скрывает три суровые реальности: (1) выполнено лишь 19,6% годовой прогнозной цели (360 т); (2) коэффициент загрузки мощностей в августе составил всего 5,82%, что указывает на серьёзный простой; (3) цены на продукцию продолжили падение (LPSC подешевел более чем на 24% за один месяц). Среднемесячный выпуск в IV квартале с высокой вероятностью окажется в диапазоне 11,5–13 т, а итог за год — около 118–121 т — «уверенный разгон». При годовом прогнозе 360 т за первые восемь месяцев выполнено лишь 70 т: «умеренный выпуск объёмов» сульфидного электролита в Китае и разрыв с реальностью.
I. Обзор производства
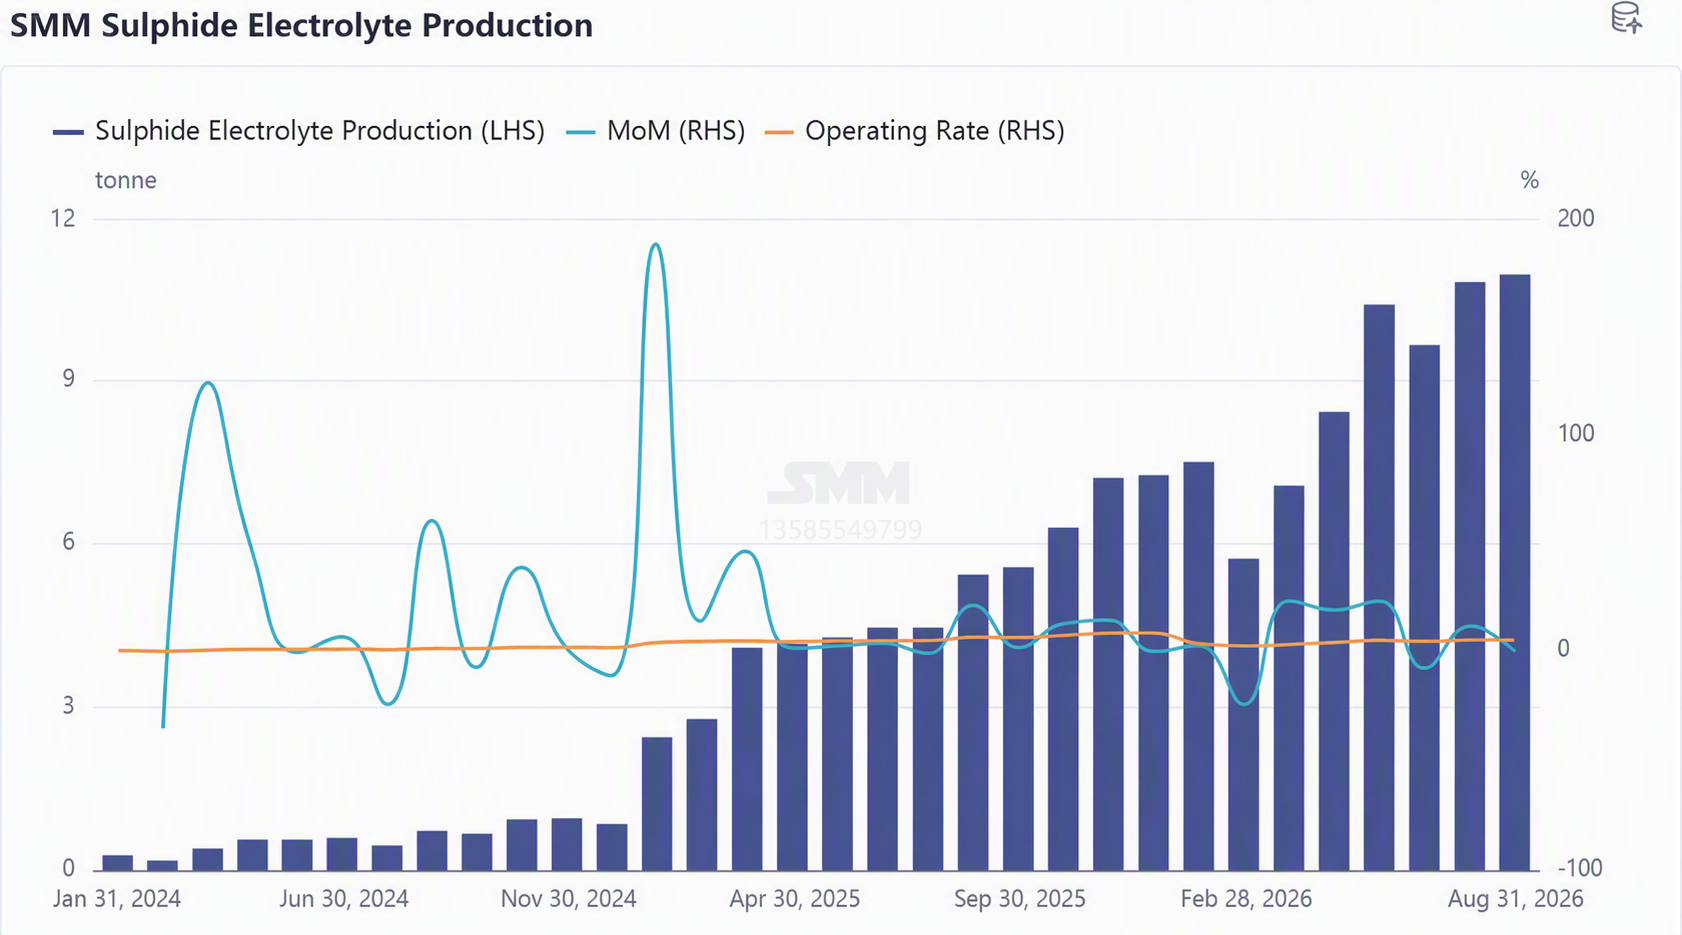
С точки зрения накопленного итога за первые восемь месяцев общий выпуск сульфидного электролита в январе—августе 2026 года составил около 70 т, что примерно на 120% выше, чем за тот же период 2025 года (около 32 т). Этот объём близок к 75% годового выпуска 2025 года (94 т), тогда как выпуск за весь 2024 год составлял лишь около 7 т, то есть контуры «высвобождения объёмов на уровне десятков тонн» в отрасли уже начинают проявляться. В августе выпуск достиг рекордного уровня — почти 11 т. Несмотря на новый рекорд, темпы роста м/м снизились с двузначных значений в мае—июле до однозначных (в мае +23,5% м/м к апрелю, в июле +12,1% м/м, а в августе лишь +1,2% м/м), что указывает: фактический выпуск в августе находился в «плато-периоде на этапе разгона». Это полностью соответствует отраслевому ритму: в I полугодии цепочка в основном была сосредоточена на «строительстве линий, пусконаладке и поставке образцов».
Но если вернуться к реальности: что означает 70 т? Это лишь эквивалент суточного выпуска базовой химической продукции на химпредприятии среднего масштаба. Как ключевой материал для твердотельных батарей, этот абсолютный объём ясно показывает, что отрасль всё ещё находится на ранней стадии «валидации образцов и мелкосерийных закупок», далеко от масштабного применения. Даже при выпуске 70 т отгрузки составили лишь чуть более половины; необходимо повышать выход годной продукции и стабильность, а индивидуализированные закупки со стороны производителей аккумуляторных ячеек также затрудняют обслуживание нескольких клиентов одним и тем же продуктом.
Но если вернуться к реальности: что означает 70 т? Это лишь эквивалент суточного выпуска базовой химической продукции на химпредприятии среднего масштаба. Как ключевой материал для твердотельных батарей, один лишь этот абсолютный объём достаточен, чтобы показать: отрасль всё ещё находится на самой ранней стадии коммерциализации.
Ещё важнее: эти 70 т — это «производство», а не «эффективное предложение». По данным SMM, фактические отгрузки сульфидного электролита составляли лишь около 60%, и между выпуском и отгрузками есть заметный разрыв: значительная часть продукции всё ещё находится на стадии пусконаладки производственных линий, валидации процесса или разгона улучшения качества и пока не признана и не принята downstream-клиентами. Иными словами, не только «объём» мал, но и «эффективный выпуск», который действительно может попасть в конечные применения, ещё меньше.
Коренные причины — два жёстких ограничения:
Во‑первых, узкие места по выходу годной продукции и стабильности. Сульфидные электролиты крайне чувствительны к влаге и содержанию кислорода, а стабильность партий при масштабировании производства — общепризнанная отраслью проблема. Между способностью «делать образцы» и способностью «поставлять квалифицированную продукцию партиями» всё ещё лежит огромный разрыв.
Во‑вторых, модель индивидуализированных закупок не позволяет тиражировать поставки в масштабе. В настоящее время downstream-производители аккумуляторных ячеек в основном используют модель совместной разработки «один к одному», и у каждого есть индивидуальные требования к составу электролита, размеру частиц, ионной проводимости и другим показателям. Это означает, что каждый раз, обслуживая клиента, производителю материалов часто приходится отдельно корректировать рецептуры и параметры процесса, из‑за чего трудно добиться стандартизированного массового производства и продаж, как у зрелых материалов для литиевых батарей. Производство и так невелико, а его ещё приходится дробить на множество «индивидуальных партий» — серьёзное испытание и для контроля затрат, и для эффективности поставок.
В целом 70 т выпуска, 49 т отгрузок, загрузка мощностей ниже 6% и продолжающееся падение цен — эти показатели вместе рисуют картину отрасли: сульфидные электролиты действительно перешагнули лабораторный порог «0 к 1», но путь «от 1 к 100» к масштабной коммерциализации только начинается.
II. Три силы, удерживавшие августовский выпуск на высоком уровне
2.1 Со стороны предложения: концентрированный ввод производственных линий.
5 августа Sinocera объявила о завершении автоматизированной линии по выпуску сульфидного электролита, сформировав начальные возможности массового производства; это рассматривается как важный период перехода китайского сульфидного электролита от «лабораторных образцов» к «пакетным поставкам с производственных линий»; пилотная линия Tinci мощностью 100 т/год по сульфиду лития и сульфидному электролиту, как ожидается, будет завершена и запущена в III квартале; Tianshi Kefeng завершила новый раунд финансирования на десятки миллионов юаней, ускоряя расширение мощностей по сульфидному электролиту; Ronbay Technology также планирует завершить в течение года линию по выпуску сульфидного электролита класса «десятки тонн».
2.2 Со стороны спроса: импульс к накоплению запасов сохраняется.
В июле крупная компания сектора новой энергетики завершила тендер на сульфидный электролит объёмом порядка 1 т, при цене победителя ниже 2 млн юаней/т, что ознаменовало официальный переход отрасли от «сделок на уровне кг» к «сделкам на уровне тонн». Downstream-производители аккумуляторных ячеек наращивают закупки и готовность к формированию запасов в ожидании периода установки на автомобили в 2027 году. В августе прошла серия интенсивных мероприятий по промышленной валидации: Zhongke Yuanben завершила первое в Китае дорожное испытание реального автомобиля с сульфидной полностью твердотельной батареей, а сульфидная полностью твердотельная ячейка 20Ah от Gaoneng Shuzao прошла испытание проколом стальной иглой диаметром 4 мм — оба события укрепили уверенность в сульфидном направлении.
2.3 Со стороны сырья: снижение затрат уменьшает барьер для расширения мощностей.
Цены на сульфид лития аккумуляторного класса снизились примерно до 1 300 юаней/кг (более чем на 50% ниже, чем в начале года). Высокочистый сульфид лития составляет 70–80% совокупной себестоимости сульфидного электролита, и падение цен на сырьё напрямую снижает стоимость крупномасштабного производства электролита.
III. Обзор мощностей
Но ещё более пристального рассмотрения заслуживают мощности. Мощности по сульфидному электролиту относительно велики. Сейчас производят Guyan, Guolian, Saike, Ruigu, Firm-Lithium, Sinocera, Yinshi, Tianshi Kefeng, Jiangfeng, LionGo и Guneng и др., при этом Tinci и другие ещё не начали производство.
Эффективная месячная мощность выросла с 39,17 т/мес в 2024 году до 80 т/мес в марте 2025 года, затем подскочила до 187,6 т/мес в январе 2026 года и была слегка скорректирована до 188,1 т/мес в августе — за два года мощности увеличились в 4,8 раза (в пересчёте на год примерно 2 257 т), тогда как выпуск лишь примерно удвоился.
В результате снизилась загрузка: в декабре 2025 года она однажды поднималась до 9,0%, затем после скачка мощностей рухнула до 4,0% в январе 2026 года, достигла минимума 3,0% в феврале (Китайский Новый год + разгон мощностей) и лишь к августу восстановилась до 5,8%.
Мощности по сульфидному электролиту уже развернуты, но ускорится ли выпуск в IV квартале? Это ключевой вопрос для отрасли, и upstream-поставщики сырья для сульфидных электролитов также крайне обеспокоены им. В IV квартале среднемесячный выпуск, как ожидается, достигнет 12–13 т, а итог за год составит 115–125 т. Реальный скачок придётся ждать до размещения заказов на демонстрационные автомобили в 2027 году.
IV. Анализ цен: «люксовая» цена 4 млн юаней/т должна стать доступнее
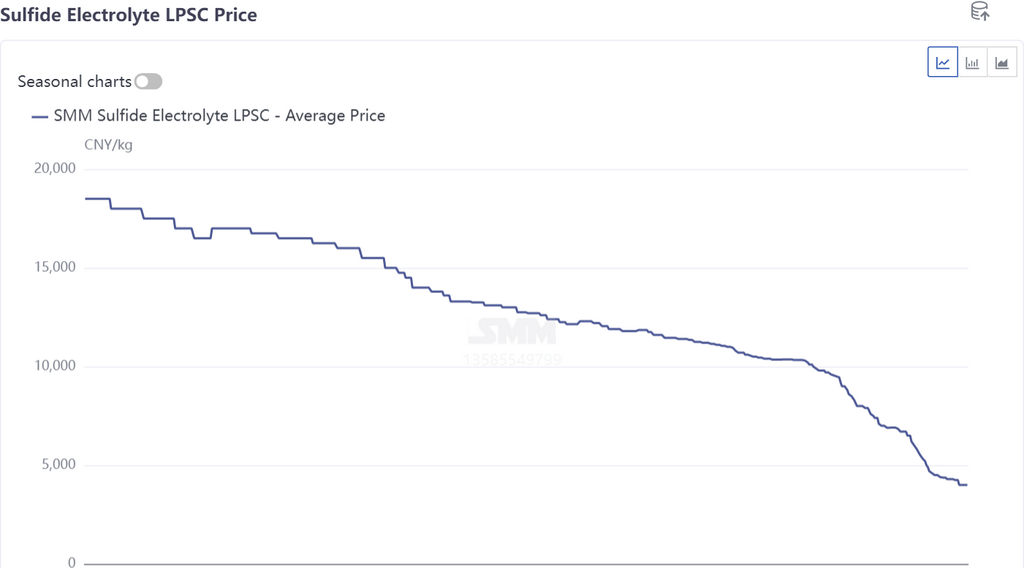
Текущий рынок сульфидных электролитов всё ещё находится на типичной стадии «ценообразования ранней индустриализации»: цены LPSC около 4 млн юаней/т (то есть 4 000 юаней/кг). Для отрасли тяговых батарей, крайне чувствительной к себестоимости, это уровень «люкс».
В отличие от умеренного роста производства, цены на сульфидные электролиты в августе продолжили снижаться ускоряющимися темпами. Средняя цена LPSC (тип Li₆PS₅Cl, порошок D50 ≤3 мкм) упала с 4500 юаней/кг в начале августа до 4000 юаней/кг 26 августа, что означает снижение примерно на 11% за месяц; по сравнению с 6700 юаней/кг в начале июля совокупное снижение составило около 40%, а в годовом выражении (около 11 800 юаней/кг за аналогичный период 2025 года) снижение составило около 66%.
Нижестоящие аккумуляторные предприятия ясно это понимают и оказывают давление с целью снижения затрат:
Краткосрочный порог (в течение 1–2 лет) : ожидается, что цена должна сократиться до 2 млн юаней за тонну, чтобы первоначально создать экономическую основу для мелкосерийных демонстрационных применений;
Долгосрочная цель (через 3–5 лет): закреплена в ценовом диапазоне 500 тыс. – 1 млн юаней за тонну. Только так сульфидные твердотельные аккумуляторы смогут реально конкурировать с обычными жидкостными и полутвердотельными аккумуляторами по стоимости.
Значение этого ценового ожидания заключается не в «торге», а в том, чтобы заставить производителей материалов перейти от лабораторного мелкосерийного производства (граммового, килограммового уровня) к промышленному массовому производству (тоннажного уровня и десятков тонн), распределяя амортизацию основных средств за счет эффекта масштаба, снижая затраты на закупку сырья и повышая выход годной продукции, чтобы потенциально снизить стоимость за тонну с миллионов до уровня ниже одного миллиона.
Для сравнения, цена сульфида лития, ключевого исходного сырья для сульфидных электролитов, уже резко откатилась от максимума начала года, упав более чем на 50% за последние полгода до примерно 1300 юаней/кг; быстрое снижение цен на исходное сырье открывает пространство для снижения конечной цены сульфидных электролитов, однако до достижения краткосрочного порога в 2 млн юаней за тонну, установленного аккумуляторными предприятиями, остается закрыть еще почти половину разрыва в снижении затрат.
Примечание: Если у вас есть дополнительные сведения по вопросам, упомянутым в этой статье, или вы следите за развитием твердотельных аккумуляторов, пожалуйста, свяжитесь с нами:
Тел.: 021-20707860 (или добавьте WeChat 13585549799) Ян Чаосин, спасибо!
Дополнительная литература



