19 августа министр энергетики и минеральных ресурсов Индонезии Бахлил Лахадалия заявил на 12-й Индонезийской международной геотермальной конвенции и выставке (IIGCE 2026), что правительство обсудило программу с президент-директором PLN Дармаваном Прасоджо и планирует в 2026 году запустить тендер первой очереди на 30 ГВт солнечных проектов.
Бахлил сообщил, что правительство перейдёт к первой фазе на 30 ГВт и начнёт тендерный процесс уже в этом году. Ранее президент Индонезии Прабово Субианто предлагал в ближайшие годы развить 100 ГВт солнечной генерации, одновременно ускоряя вывод из эксплуатации дизельной генерации.
SMM считает, что объявление указывает на явное ускорение солнечной политики Индонезии. Однако запуск тендера всё ещё отделён от строительства и подключения к сети несколькими этапами. На данном этапе показатель 30 ГВт корректнее воспринимать как ориентировочный портфель проектов первой очереди и амбицию по закупкам, а не как ввод 30 ГВт солнечной мощности или немедленный спрос на модули в 2026 году.
Цель первой очереди повышена с 17 ГВт до 30 ГВт
В мае 2026 года Министерство энергетики и минеральных ресурсов Индонезии предложило ускорить реализацию первоначальных 17 ГВт солнечных проектов с сопутствующими системами накопления энергии. Последнее заявление Бахлила повышает целевой показатель первой очереди до 30 ГВт, существенно увеличивая краткосрочные амбиции правительства по развитию.
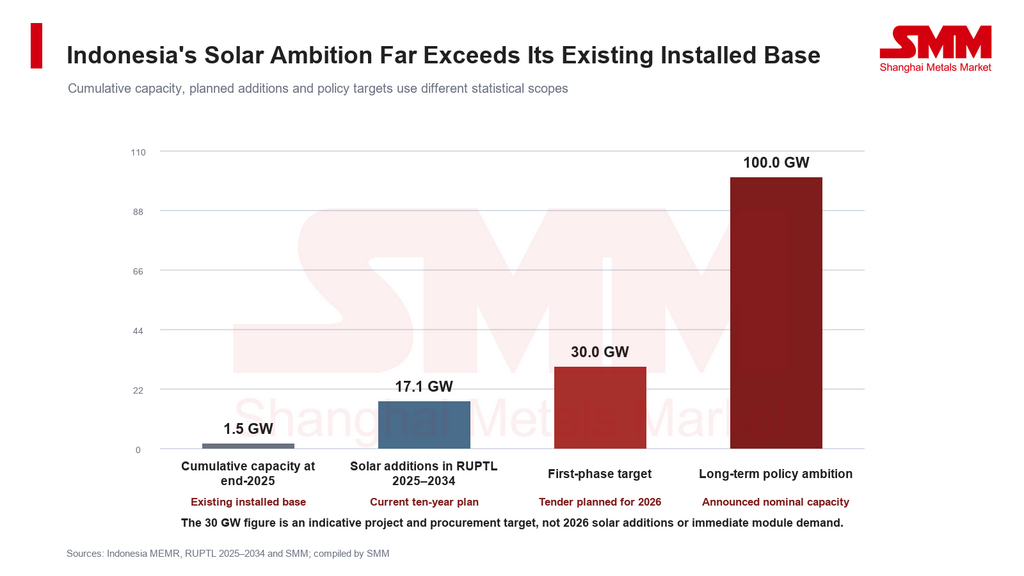
Рост с 17 ГВт до 30 ГВт за несколько месяцев также показывает, что программа на 100 ГВт всё ещё находится в стадии быстрого проектирования и межведомственной координации. Реальный спрос будет зависеть от официальной тендерной документации, определяющей локации проектов, размеры лотов, модели реализации, условия покупки электроэнергии, требования к накопителям и графики подключения к сети.
По данным министерства энергетики, совокупная установленная солнечная мощность Индонезии на конец 2025 года составляла около 1,49 ГВт. Исходя из этого, целевой показатель первой очереди 30 ГВт примерно в 20 раз превышает текущую установленную базу, а амбиция 100 ГВт — почти в 67 раз.
Расширение такого масштаба затронет не только поставки модулей. Оно также проверит доступность инверторов, систем накопления, трансформаторов, инфраструктуры передачи и распределения, земельных ресурсов, инженерных мощностей, финансирования и долгосрочных услуг по эксплуатации и обслуживанию.
План на 30 ГВт всё ещё требует формального согласования с RUPTL
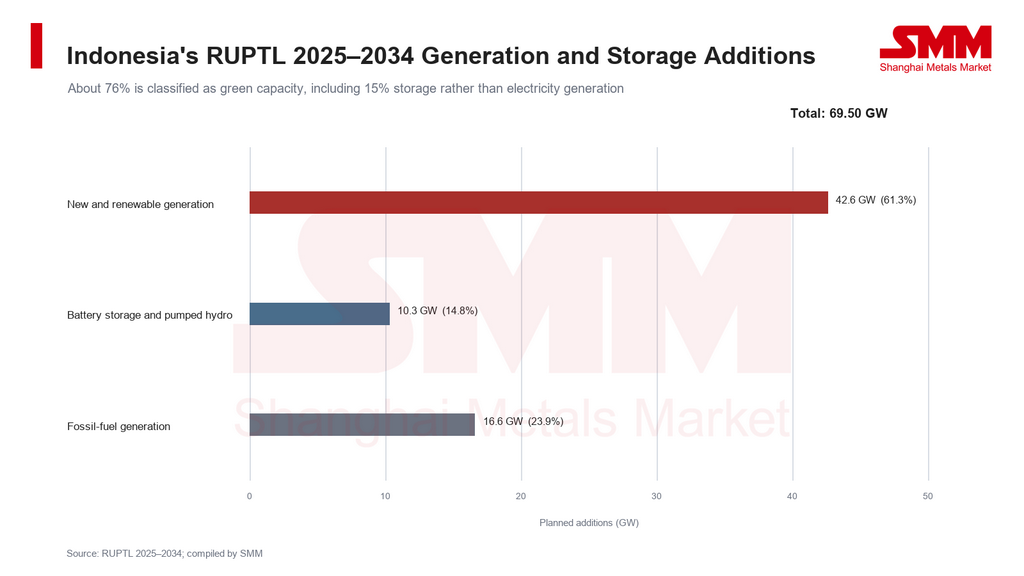
План развития электроэнергетики Индонезии (RUPTL 2025–2034) предусматривает ввод 69,5 ГВт новых мощностей генерации и накопления за десять лет. На новые и возобновляемые источники приходится около 42,6 ГВт, или 61%, тогда как аккумуляторные системы и гидроаккумулирующие станции — около 10,3 ГВт, или 15%. На ископаемую генерацию приходится оставшиеся 16,6 ГВт, или 24%.
Заявление правительства о том, что около 76% планируемых вводов являются «зелёными», таким образом объединяет 61% новой и возобновляемой генерации с 15% накопления. Это не означает, что все 76% — это генерирующие мощности, и не означает, что ВИЭ будут обеспечивать 76% электроэнергии Индонезии к 2034 году.
Действующий RUPTL включает около 17,1 ГВт новой солнечной мощности к 2034 году, что значительно ниже недавно объявленной цели первой очереди в 30 ГВт. Следовательно, программа на 100 ГВт может потребовать пересмотра RUPTL, отдельного механизма закупок или дополнительных национальных проектных решений.
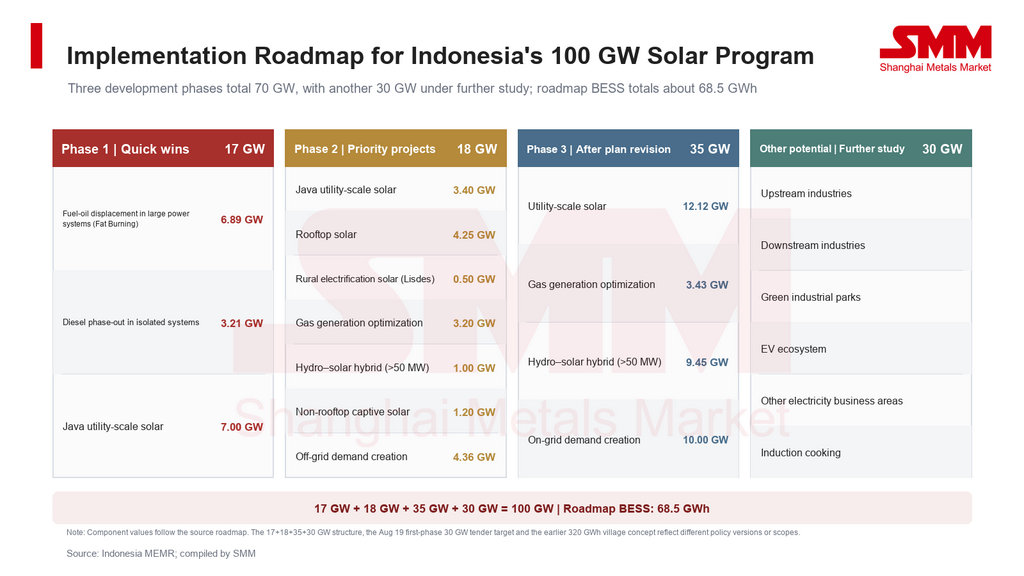
Ранее представленная дорожная карта, делившая программу на фазы развития 17 ГВт, 18 ГВт и 35 ГВт, плюс 30 ГВт на дополнительном изучении, не является той же версией политики или тем же охватом, что объявление от 19 августа о тендере первой очереди на 30 ГВт. Пока плановые документы и перечни проектов официально не обновлены, рынку не следует закладывать полный политический ориентир 30 ГВт в твёрдые прогнозы ввода.
Замещение дизеля делает критически важными накопители и готовность сети
Правительство Индонезии также предложило ускорить вывод из эксплуатации около 13 ГВт дизельной генерации в 2026 году и заменить её солнечной и другими безуглеродными источниками. Политика нацелена на снижение зависимости удалённых островов и регионов со слабой сетью от дизеля и импортного топлива, что уменьшит как бюджетные субсидии, так и стоимость электроснабжения.
Однако солнечную мощность и дизельную мощность нельзя заменить в соотношении один к одному. При коэффициенте использования установленной мощности 15–20% 30 ГВт солнечной генерации дадут среднюю выработку примерно 4,5–6 ГВт в течение года и не обеспечат генерации ночью. Надёжное вытеснение дизеля потребует достаточных аккумуляторных накопителей, диспетчеризуемой генерации, управления микросетями и резервных мощностей.
Национальная статистика электроэнергетики Индонезии за 2024 год указывает около 5,82 ГВт дизельной установленной мощности, что существенно отличается от предлагаемой цифры вывода 13 ГВт. Остаётся неясным, включает ли объём 13 ГВт арендованные установки, автономные генераторы, резервные агрегаты или другие нефтяные активы. Оценка реального масштаба вытеснения дизеля потребует информации на уровне станций, включая местоположение в системе, часы работы, стоимость топлива и ресурсы замещения.
Ранее концепция программы на 100 ГВт включала около 80 ГВт распределённой солнечной генерации на уровне деревень и 20 ГВт солнечных станций коммунального масштаба. Деревенский компонент предполагалось распространить примерно на 80 000 деревень — около 1 МВт солнечной мощности на деревню и суммарно 320 ГВт·ч аккумуляторного накопления.
Если такая архитектура сохранится, она может сформировать существенный спрос на накопители, микросети и системы управления энергией. Однако не подтверждено, что первый тендер на 30 ГВт будет следовать той же структуре 80 ГВт распределённой и 20 ГВт коммунальной генерации.
Тендерная документация также должна различать мощность накопителя и энергоёмкость, указывая и ГВт, и ГВт·ч, а также длительность разряда. Показателя «ёмкости» накопителя без длительности недостаточно для оценки вытеснения дизеля или надёжности системы.
Передача электроэнергии — ещё одно ограничение. RUPTL предусматривает около 48 000 км цепей линий электропередачи и примерно 108 000 МВА мощности подстанций, чтобы устранить географическое несоответствие между ресурсами ВИЭ и центрами нагрузки. В архипелаге, состоящем из множества островов и изолированных энергосистем, основными узкими местами могут стать финансирование, доступ к земле, модернизация микросетей, поставки трансформаторов, согласования присоединения и долгосрочная эксплуатация, а не доступность модулей.
Требования TKDN могут сформировать двухуровневый рынок модулей
Правила по локализации напрямую определят закупки оборудования в рамках программы на 30 ГВт. По данным исследований SMM, спрос на модули, соответствующие индонезийской системе требований к доле местного содержания (TKDN), растёт в государственных проектах и проектах PLN. Некоторые проекты уже начинали ориентироваться на требования TKDN 4.0 в 2026 году, что даёт местным производителям модулей явное преимущество доступа там, где локализация обязательна.
Исследование SMM в июне 2026 года оценивало цены FOB в китайских портах на модули TOPCon примерно в $0,110/Вт, а цены CIF при поставке в Индонезию — около $0,114–0,120/Вт. Для сравнения, индонезийские модули TOPCon местного производства котировались примерно по $0,130/Вт при 25% TKDN, $0,150/Вт при 40% и до примерно $0,185/Вт при доле местного содержания выше 40%.
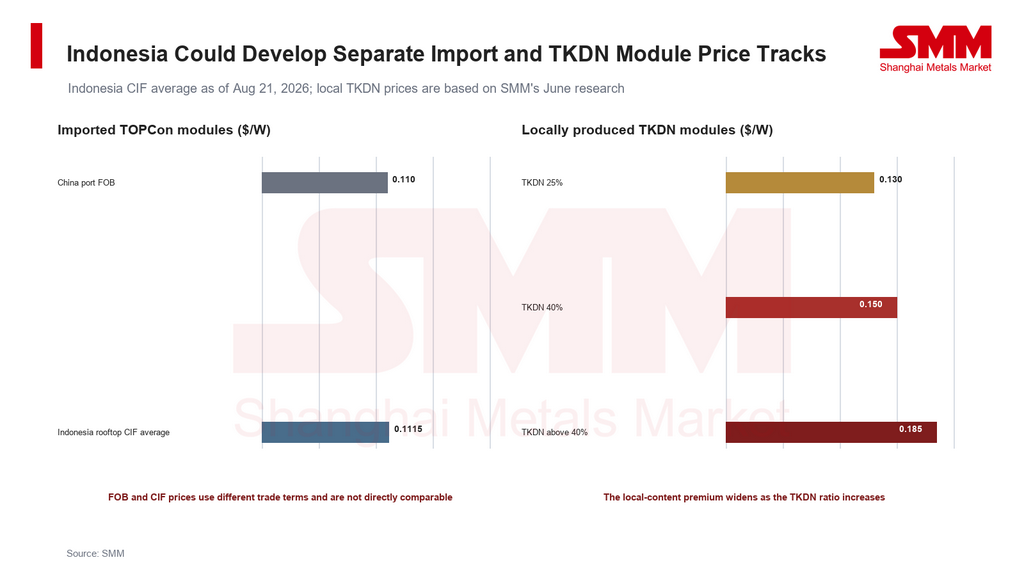
Более дешёвые импортные модули могут снизить первоначальные затраты рыночных проектов, но могут не соответствовать требованиям государственных проектов или проектов PLN с обязательной локализацией. По мере продвижения тендера на 30 ГВт в Индонезии могут сформироваться две отдельные ценовые траектории: цена коммерческого рынка, определяемая импортными высокоэффективными продуктами, и цена политически поддерживаемых проектов, определяемая локально соответствующими модулями TKDN.
Политика TKDN может поддержать индонезийское производство ячеек, модулей, стекла, рам и других материалов. В то же время высокая премия за локализацию может увеличить капитальные затраты проектов, цены по договорам купли-продажи электроэнергии и давление на финансирование. Баланс между промышленным развитием и низкозатратным внедрением солнечной генерации станет ключевой особенностью дизайна тендера.
Объём тендера — не то же самое, что краткосрочные заказы на PV-модули
Существующие сроки проектов в Индонезии показывают, что крупным тендерам могут потребоваться годы, чтобы выйти на коммерческую эксплуатацию. PLN запустила тендер Mentari Nusantara I на 1,225 ГВт в апреле 2026 года в рамках пакетного механизма закупок «GIGA-ONE», с планируемым вводом в коммерческую эксплуатацию в 2029 году.
Даже если первый тендер на 30 ГВт стартует в 2026 году, закупка модулей, финансовое закрытие, строительство и подключение к сети, вероятно, будут происходить поэтапно. Цель существенно расширяет средне- и долгосрочный потенциал рынка Индонезии для модулей, инверторов и накопителей, однако всю мощность не следует воспринимать как краткосрочный спотовый спрос.
Банковский спрос на оборудование будет формироваться проектами, которые получили присуждение, подписали договоры купли-продажи электроэнергии, обеспечили права на землю и присоединение и достигли финансового закрытия.
Конверсия проектов и сроки исполнения важнее заявленной мощности
SMM считает, что предложение Индонезии запустить тендер первой очереди на 30 ГВт означает переход программы на 100 ГВт от политической амбиции к закупкам и реализации. Программа может существенно улучшить средне- и долгосрочные перспективы спроса на солнечную генерацию, накопители энергии и микросети по всей Юго-Восточной Азии. Однако на данном этапе ключевыми переменными, определяющими фактический рост рынка, являются не номинальная цифра 30 ГВт сама по себе, а коэффициент конверсии и график исполнения первых проектов.
Рынку следует отслеживать следующие вехи:
1. Официальную тендерную документацию PLN, включая то, будет ли 30 ГВт закупаться одним раундом или разделяться по годам и регионам.
2. Распределение мощностей между распределенной солнечной энергетикой, солнечными станциями промышленного масштаба, другими энергетическими проектами и накопителями энергии.
3. Договоры купли-продажи электроэнергии, тарифы проектов, гарантии финансирования и предполагаемая роль кооперативов.
4. Мощность и энергоемкость накопительных систем в ГВт и ГВт·ч, продолжительность разряда и механизмы замены аккумуляторов.
5. Пороговые значения местного содержания TKDN, возможные исключения и реальные возможности поставок местной модульной промышленности Индонезии.
6. Список вывода из эксплуатации и график замены для предлагаемых 13 ГВт дизельной генерации на уровне проектов.
7. Даты присуждения проекта, финансового закрытия, начала строительства и коммерческой эксплуатации.
Потолок политики Индонезии в области солнечной энергетики быстро повышается, но наиболее перспективные возможности, вероятно, будут благоприятствовать компаниям, сочетающим соблюдение местных нормативных требований с системной интеграцией, совместимостью со слабыми сетями, конфигурацией накопителей и долгосрочными возможностями эксплуатации и обслуживания. Ожидается также, что конкуренция сместится от цены модуля как таковой к интегрированным решениям «солнечная энергия + накопители + микросети + финансирование + локальная поставка».
SMM продолжит отслеживать тендерные документы, конверсию проектов, требования к накопителям, правила TKDN и их влияние на спрос на оборудование и реализацию проектов.
Кроме того, саммит SMM ASEAN Solar-Storage Summit 2026 состоится 10–11 ноября 2026 года в Джакарте, Индонезия. Саммит рассмотрит тенденции рынка солнечной энергии и накопителей в АСЕАН, политические рамки, требования к местному содержанию, технологические инновации, разработку проектов, а также инвестиционное и финансовое сотрудничество. Он будет включать основную форумную сессию, деловые встречи и посещения компаний, и ожидается, что он соберет более 250 представителей отрасли из более чем 11 стран и регионов, а также более 25 докладчиков и более десяти часов делового нетворкинга.
По мере того как индонезийская солнечная программа мощностью 100 ГВт переходит к закупкам и реализации, доступ к проектам, местным партнерам, финансовым каналам и возможностям поставок будет становиться все более важным. Саммит предоставит платформу не только для оценки политики и развития спроса в Индонезии и АСЕАН, но и для налаживания связей между государственными органами, энергетическими компаниями, девелоперами проектов, подрядчиками EPC, поставщиками оборудования для солнечной энергии и накопителей, системными интеграторами и финансовыми институтами. Дискуссии и деловые встречи помогут компаниям изучить сотрудничество в области разработки проектов, закупки оборудования, соблюдения требований TKDN, конфигурации накопителей и проектного финансирования, поддерживая переход от понимания рынка к установлению партнерских отношений и продвижению инвестируемых проектов.