Если в 2023–2025 годах CBAM требовал от импортеров лишь представления числовых данных, то окончательный режим, вступивший в силу 1 января 2026 года, впервые обязывает их платить за углерод, воплощенный в импортируемой стали. Его основу составляет набор имплементационных регламентов, но реальную сумму платежа определяет значение по умолчанию для страны, которое приводит к тому, что углеродные издержки для «одних и тех же товаров разного происхождения» различаются на порядок. В этом материале в качестве образца используются основные виды стальной продукции, участвующие в торговле, — горячекатаный рулон (HRC), холоднокатаный рулон (CRC), лист с покрытием, заготовка, арматура и катанка; в нем рассматриваются новые правила и составляется карта затрат по двенадцати странам происхождения.
Нормативная основа: пять ключевых регламентов и график соблюдения требований
Окончательный этап представляет собой не один закон, а систему правил, принятую в конце 2025 года и настраиваемую в течение 2026 года. Разобраться в этих регламентах — значит понять, из чего складываются затраты:
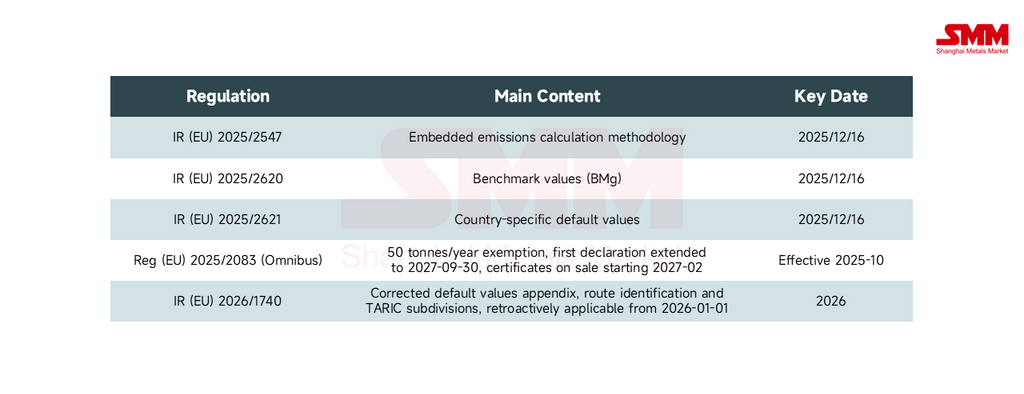
График столь же ясен. Сертификаты поступают в продажу с 1 февраля 2027 года; импортеры должны подать свою первую декларацию CBAM до 30 сентября 2027 года (охватывающую воплощенные выбросы импорта 2026 года) и сдать сертификаты; импортировать подпадающие под действие товары может только уполномоченный декларант CBAM. Пакет Omnibus также устанавливает порог de minimis в 50 тонн в год — по расчетам Комиссии, он освобождает примерно 90% импортеров, при этом охватывая около 99% воплощенных выбросов. Короче говоря, ни один значимый объем не остается вне охвата.
Ценовой блок: как цена сертификатов передается из EU ETS
Цена сертификатов не устанавливается административно; она привязана к Системе торговли выбросами ЕС (ETS) и определяется как средневзвешенное значение расчетных цен аукционов за соответствующий квартал. Первые два значения уже опубликованы — I квартал 2026 года: 75,36 евро за тонну CO₂-эквивалента (около 87,04 долл. США/тонна, опубликовано 7 апреля) и II квартал 2026 года: 75,28 евро/тонна (около 86,95 долл. США/тонна, опубликовано 6 июля), снижение на 0,08 евро к предыдущему кварталу. Цена за III квартал будет опубликована 5 октября. С 2027 года публикация переходит с квартальной на еженедельную, поэтому изменения цен будут отражаться более оперативно.
Цена на углерод около 75 евро/т выглядит умеренной, но умножьте ее на внедренные выбросы стали, и издержки на тонну быстро растут. Именно стабильность цены резко выделяет другую переменную: страновое значение по умолчанию.
Ключевая переменная: интенсивность выбросов по умолчанию формирует разрыв в издержках
На окончательном этапе импортер, который не может предоставить подтвержденные фактические данные о выбросах, должен использовать установленные ЕС страновые значения по умолчанию, а также надбавку сверх них: для чугуна и стали — +10% в 2026 г., +20% в 2027 г., с пределом +30% с 2028 г.. Значения по умолчанию устанавливаются по каждой стране и каждому продукту. Для горячекатаного рулона из углеродистой стали (HS 7208) значение прямой интенсивности выбросов по умолчанию (т CO₂e/т) в разрезе страны происхождения следующее:
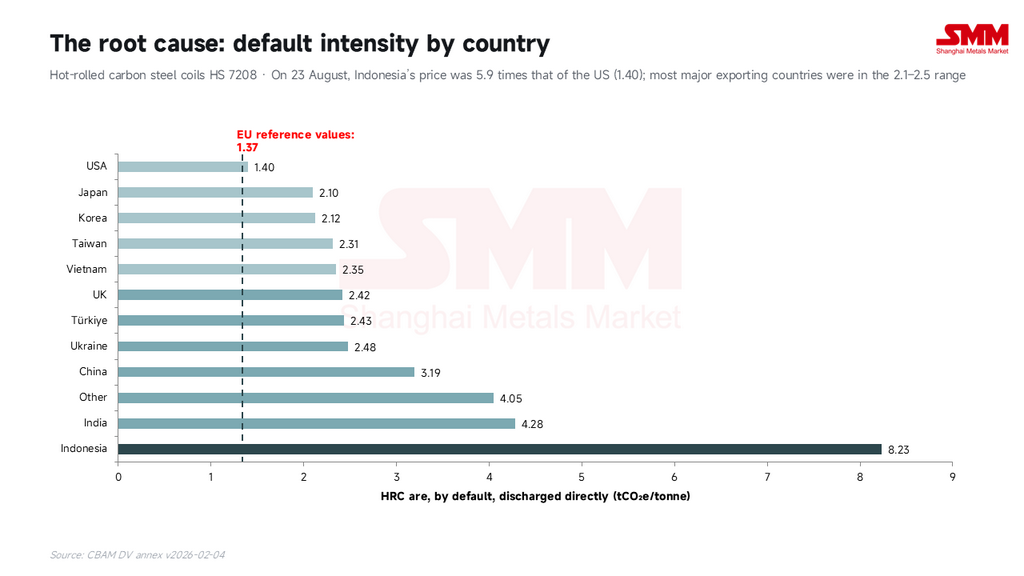
Разрыв обусловлен технологическим маршрутом и сырьем. Показатель Индонезии — 8,23 выделяется (сталелитейная система на угле с высокой углеродоемкостью); далее следует Индия с 4,28. Показатель Китая — 3,19 выше, чем у большинства крупных экспортеров, что отражает преобладание доменно-конвертерного маршрута (BF/BOF). Экономики, опирающиеся на электродуговые / короткоцикловые маршруты, — Турция, Вьетнам, Тайвань — группируются на уровне 2,1–2,5. А показатель США — 1,40, при доминировании электродуговых печей на металлоломе, почти совпадает с эталонным показателем ЕС.
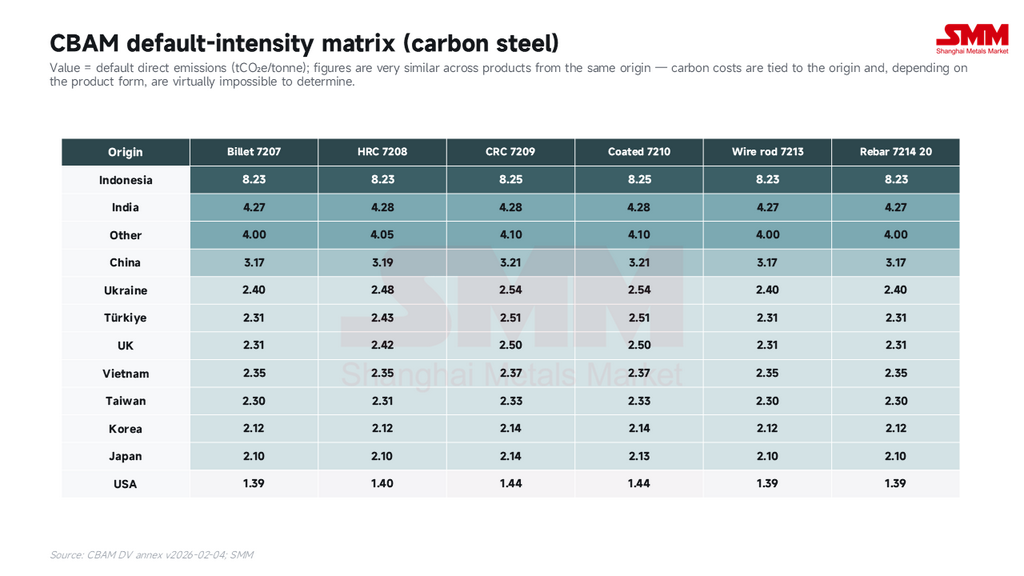
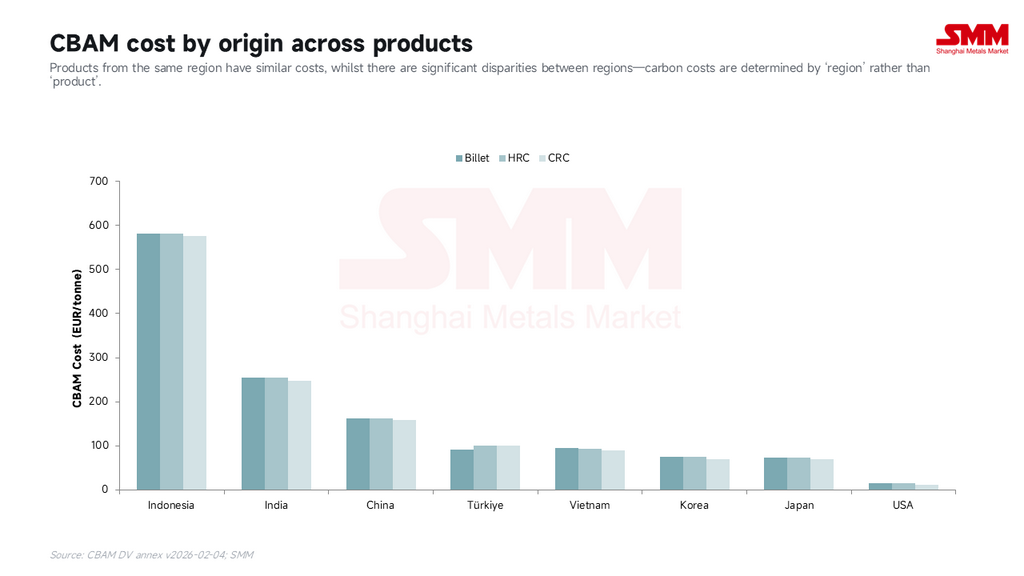
Если расширить взгляд на полную матрицу «страна × продукт», закономерность становится еще очевиднее: в пределах одной страны происхождения значения по умолчанию для заготовки, горячекатаного рулона, холоднокатаного рулона, листа с покрытием, катанки и арматуры практически одинаковы (Китай — 3,17–3,21 по всем позициям; Индонезия — 8,23–8,25). Именно страна происхождения, а не продукт, определяет разрыв. Для высокоуглеродной страны происхождения изменение формы экспортируемой стали почти не помогает избежать углеродных издержек — разница закрепляется на этапе выплавки стали.
Расшифровка правил: поэтапная отмена бесплатного распределения и конкуренция технологических маршрутов
CBAM не взимает плату за все внедренные выбросы. Сначала вычитается объем бесплатного распределения, который получил бы аналогичный продукт ЕС. Основная формула:
Количество сертификатов к уплате на тонну = внедренные выбросы − вычет бесплатного распределения (SEFA); где SEFA = коэффициент CBAM × межсекторальный корректирующий коэффициент (CSCF) × эталонный показатель (BMg).
Во‑первых, бенчмарк (BMg) задаётся по каждому продукту в двух колонках: колонка B — для основной первичной технологической цепочки (HRC 1,370, CRC 1,458, с покрытием 1,491, заготовка/сортовой прокат 1,364), колонка A — для маршрута лом‑ЭДП (HRC всего 0,044; арматура/катанка 0,038). Проверенные декларации используют колонку, соответствующую фактическому маршруту; декларации по значениям по умолчанию используют колонку B.
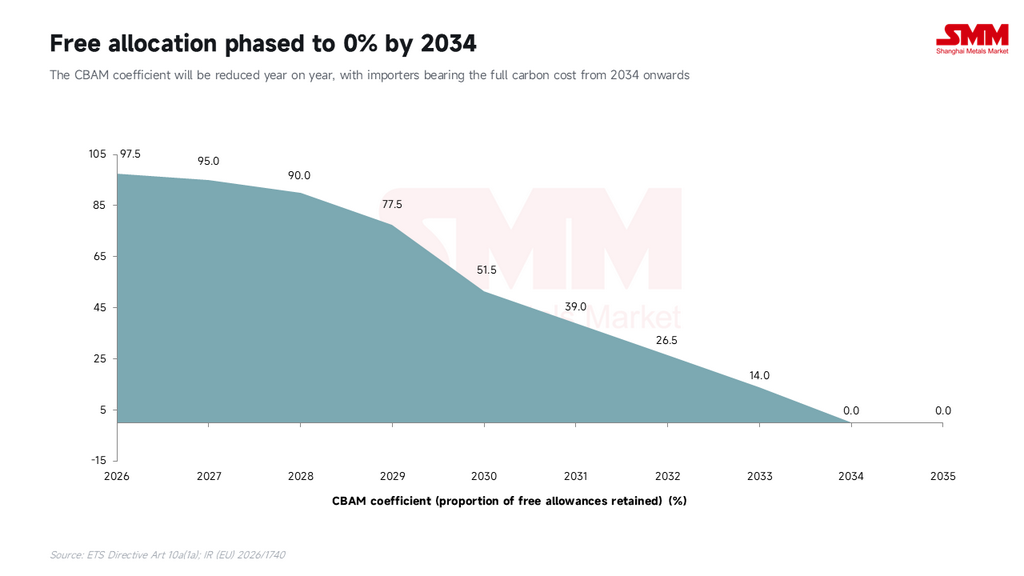
Во‑вторых, коэффициент CBAM — доля бесплатного распределения, ещё не выведенная из обращения, — снижается с 97,5% в 2026 году до 0% к 2034 году, когда импорт будет нести полную углеродную стоимость.
В‑третьих, на окончательной стадии для стали учитываются только прямые выбросы; косвенные (электроэнергия) пока исключены.
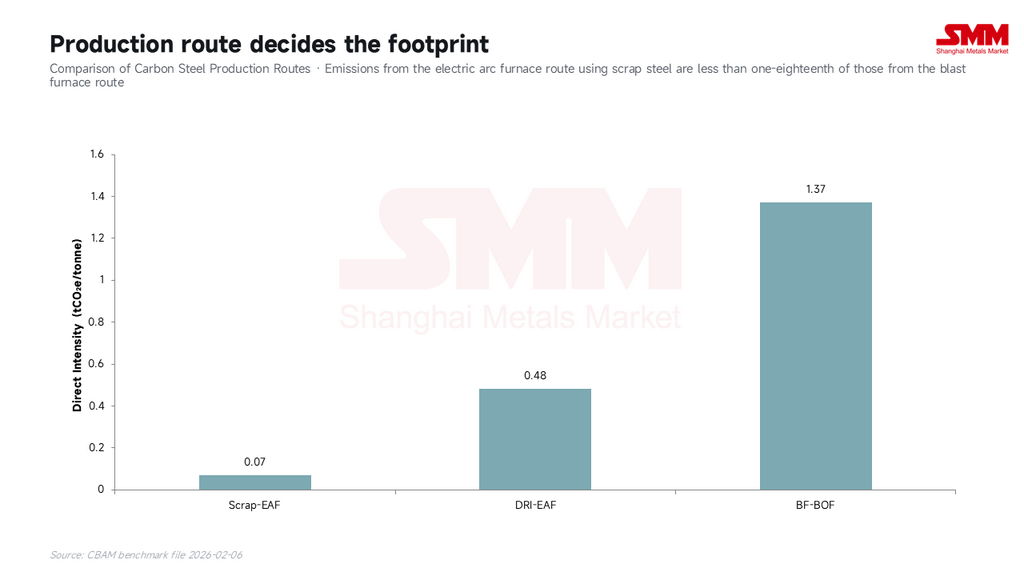
Поэтому технологический маршрут становится водоразделом: лом/ЭДП около 0,072, DRI/ЭДП около 0,481, BF/BOF около 1,370 т CO₂‑экв. на тонну — ломовый маршрут выбрасывает менее одной восемнадцатой доменного. Чем короче и «зеленее» процесс, тем конкурентоспособнее он становится при CBAM.
Панорама: 40‑кратная карта углеродной стоимости для одной и той же рулонной HRC
Сложите значения по умолчанию, вычет по бенчмарку, надбавку и цену сертификата — и получите CBAM‑стоимость на тонну. Для углеродистой HRC (HS 7208) при цене сертификата во 2‑м кв. 2026 года:
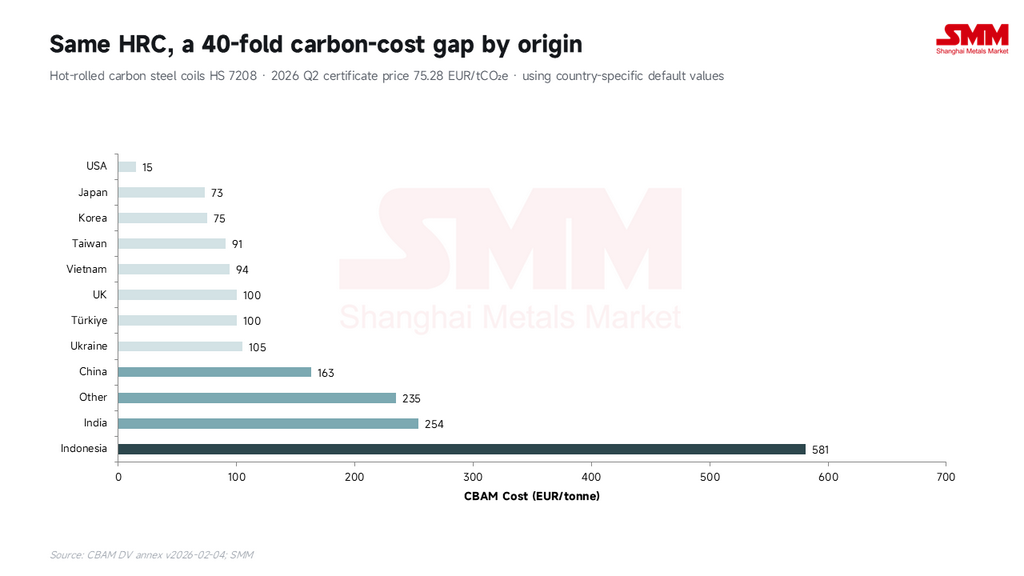
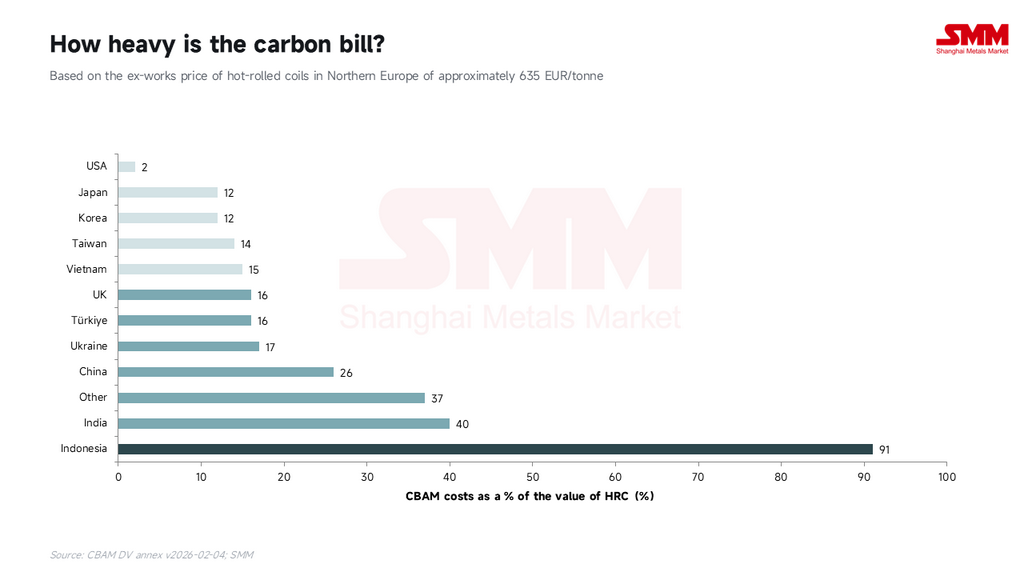
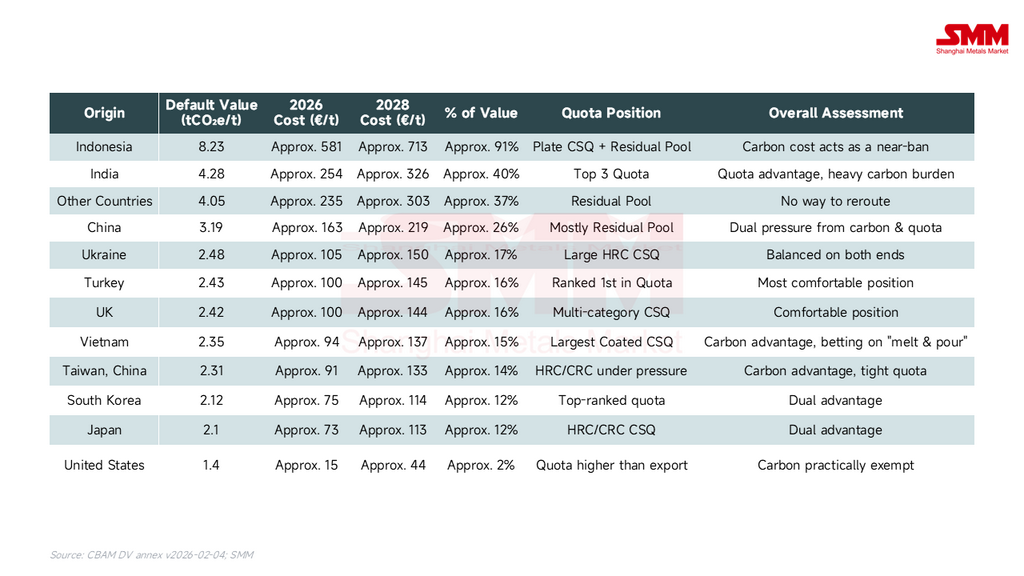
Эта таблица переворачивает традиционное сравнение цен.Индонезийский материал несёт углеродную стоимость, почти равную покупке второго рулона (91% стоимости) — фактически вытесняется с рынка ЕС. Китайский материал несёт около 163 евро/т, 26% стоимости — всё ещё конкурентоспособен, но явно обременён. США, Япония и Корея, напротив, платят лишь 2%–12% стоимости; их низкоуглеродные маршруты напрямую превращаются в силу котировки. (Экономики, не перечисленные отдельно, попадают в колонку «прочие страны» — 235 евро/т — выше, чем у Китая — поэтому маршрутизация через Малайзию или Таиланд ничего не даёт.)
Если поставить рядом заготовку, HRC и CRC, то три продукта в рамках одного происхождения почти идентичны (Китай 162 / 163 / 158 евро/т) — что подтверждает: углеродная стоимость задаётся происхождением. Смена формы продукта счёт не уменьшит; поможет только смена происхождения или процесса (проверенные данные / низкоуглеродный маршрут).
Прослеживание цепочки: углеродные метки от заготовки до листа с покрытием
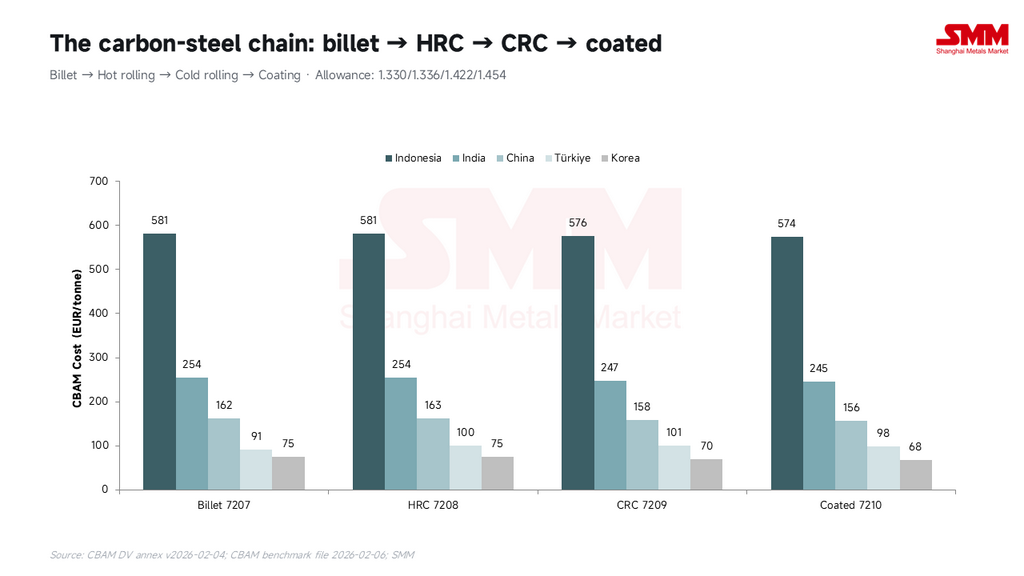
Заготовка — якорь прослеживаемости «плавка‑разливка». И CBAM, и новый квотный режим смотрят на то, где жидкая сталь затвердела, поэтому углеродная метка заготовки напрямую переносится на последующие перекатанные продукты.
Два длинномерных продукта требуют примечания: арматура (HS 7214 20 00) и катанка (HS 7213) имеют общий бенчмарк 1,364 и вычет 1,330 — Китай 162 евро/т, Турция 91 евро, Украина 98 евро. Турция и Украина — основные поставщики арматуры/катанки в ЕС, поэтому их углеродные счета умеренные; для китайского сортамента CBAM добавляет ещё один слой поверх 50% пошлины за поставки сверх квоты.
Если смотреть по цепочке в целом: вычет колеблется лишь между 1,33 и 1,45, тогда как выбросы по умолчанию растягиваются от 1,4 до 8,3 — на каждом звене ранжирование затрат определяется происхождением.
Динамика: нарастание углеродной стоимости, 2026–2028
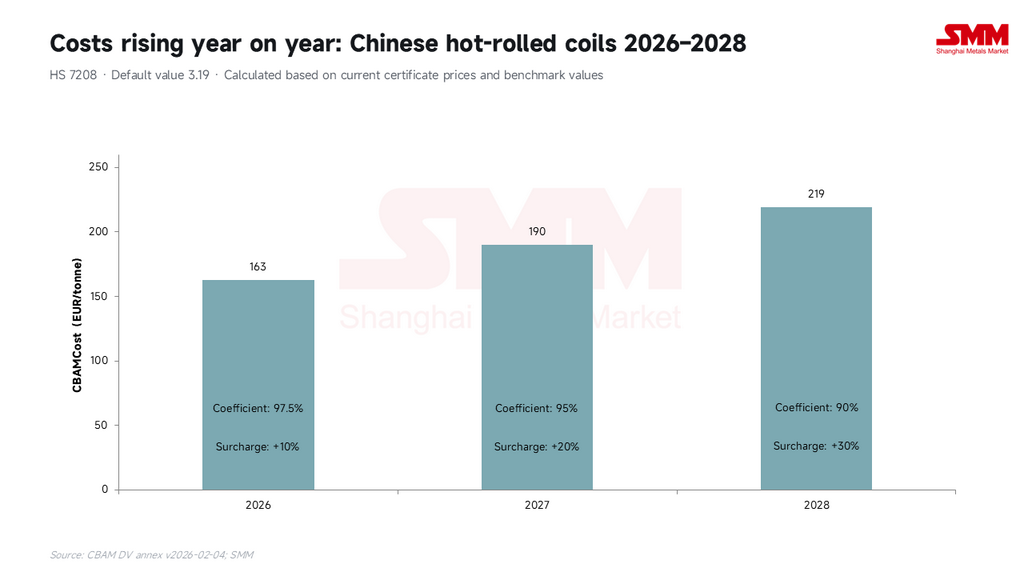
Стоимость CBAM — не разовый платёж; она растёт год за годом. Надбавка к значениям по умолчанию движется от +10% к потолку +30%, одновременно вычет за бесплатное распределение сокращается вместе с коэффициентом CBAM по мере его поэтапной отмены — две силы, повышающие счёт с обеих сторон. Для китайской HRC CBAM‑стоимость на тонну растёт примерно с 163 евро в 2026 году до примерно 190 евро в 2027‑м и 219 евро в 2028‑м (примерно 189 / 219 / 253 долл. США); Индонезия за тот же период растёт с 581 до 646 и 713. Для высокоуглеродных происхождений время — не союзник. (Расчёт выполнен по текущей цене сертификата и бенчмаркам; версия бенчмарка 2028 года будет немного отличаться.)
Региональный обзор: вердикты по затратам и квотам для двенадцати крупнейших производителей
Обе оси — углерод (значение по умолчанию, стоимость, доля от стоимости, эскалация) и торговля (квотная позиция) — в одной таблице, всё на базе HRC:
Подробно:
- Индонезия: значение по умолчанию 8,23 — вне конкуренции; углеродная стоимость HRC 581 евро/т (91% стоимости), растущая до 713 евро к 2028 году — фактически закрытая дверь при значениях по умолчанию. Только проверенные фактические данные (если реальные процессы лучше дефолта) или низкоуглеродный маршрут вновь открывают канал. Однако есть оговорка: CBAM не заставит активы BF/BOF в Юго‑Восточной Азии закрыться. Эта высокоуглеродная мощность, скорее всего, будет поглощена перенаправлением торговых потоков — на Ближний Восток или на внутрисазиатские рынки.
- Индия: дефолт 4,28, стоимость 254 евро/т (40% стоимости). Входит в тройку крупнейших держателей квот с существенными CSQ по HRC/CRC/листу с покрытием — квота даёт, а углерод забирает половину обратно; ожидайте большего смещения индийских объёмов в сторону Ближнего Востока и Юго‑Восточной Азии.
- Китай: дефолт 3,19, стоимость 163 евро/т (26%). Средне‑высокая углеродная нагрузка при самой слабой квотной позиции — в большинстве категорий нет CSQ и остаточный пул всего 0,95 млн т. Зажат по обеим осям, хотя больше всех выигрывает от проверенных фактических данных (ЭДП и продвинутые линии могут существенно превзойти страновой дефолт).
- Турция: дефолт 2,43, стоимость 100 евро/т (16%), плюс крупнейшая квота в Европе (2,86 млн т) — самый комфортный победитель этой реформы, двойной дивиденд географии и коротких технологических маршрутов.
- Украина: дефолт 2,48, стоимость 105 евро/т, при крупной CSQ по HRC (0,48 млн т) и военных договорённостях — баланс по обеим осям.
- Вьетнам: дефолт 2,35, стоимость 94 евро/т — неожиданно низкоуглеродный — плюс крупнейшая CSQ по листу с покрытием. Единственный открытый вопрос — «плавка‑разливка»: с октября 2027 года для перекатанных продуктов, прослеженных к высокоуглеродному слябу, будут пересчитаны и квотные, и углеродные показатели.
- Тайвань, Китай: дефолт 2,31, стоимость 91 евро/т — низко по углероду; давление — со стороны квот (более жёсткие HRC/CRC, 106 тыс. т CRC потенциально сверх квоты).
- Япония и Южная Корея: дефолты около 2,1, стоимость 73–75 евро/т (12%), при сильных квотах — лагерь «сильны по обоим направлениям», где низкоуглеродные маршруты конвертируются в долю.
- США: дефолт 1,40, стоимость всего 15 евро/т (2%) — парк лом‑ЭДП делает CBAM статистической погрешностью; что ограничивает экспорт США в ЕС — это фрахт и ценовые спрэды, а не углерод.
- Прочие (не перечисленные) страны: фиксированные 4,05 и 235 евро/т — выше Китая. Четыре производителя АСЕАН находятся в фазе быстрого роста стального рынка, однако перенаправление через Малайзию или Таиланд для «отмывания» происхождения при CBAM обходится дороже, а не дешевле. Этот карательный запасной дефолт заложен намеренно — осознанный антиобходной предохранитель ЕС, работающий в паре с правилом «плавка‑разливка» как двойной замок.
Двойные барьеры: углеродная стоимость поверх защитной квоты
CBAM редко действует в одиночку. Со второй половины 2026 года один рулон может одновременно упереться в два «шлагбаума»: 50% пошлину за поставки сверх квоты по новому режиму стальных защитных мер и углеродную стоимость CBAM. Оба инструмента направлены в одну сторону — «плавка‑разливка» отслеживает происхождение жидкой стали, дефолтные значения CBAM штрафуют высокоуглеродные длинные маршруты — и вместе смещают спрос к низкоуглеродным, коротким, прослеживаемым и квотируемым поставкам. Для происхождения с высоким дефолтом, как Индонезия, или для китайского материала, застрявшего с квотой остаточного пула и средне‑высоким углеродным счётом, это самая жёсткая комбинация; Турция, Япония и Корея проходят оба барьера без труда.
Стратегический ответ: управление углеродными активами и шаги по цепочке поставок для экспортёров
Перед лицом счёта, который растёт каждый год, у экспортёров есть три рычага.
Первый — заменить значения по умолчанию проверенными фактическими данными. Окончательная фаза позволяет заявлять проверенные фактические выбросы, и к фактическим значениям надбавка не применяется; для ЭДП или продвинутых линий реальные выбросы часто существенно ниже странового дефолта, что одним шагом снижает затраты. Но важно: фактические данные должны пройти строгий аудит у верификатора, аккредитованного ЕС. Для производителей вне ЕС создание базы данных, соответствующей требованиям MRV ЕС (мониторинг, отчётность и верификация), само по себе является предварительной стоимостью комплаенса — окупаемость этих вложений нужно оценивать индивидуально.
Второй — планировать низкоуглеродные маршруты и «зелёную» электроэнергию — превращая долю лома, долю DRI и использование возобновляемой электроэнергии в проверяемую углеродную конкурентоспособность.
Третий — включить стоимость сертификатов CBAM, защитную пошлину и антидемпинговую/компенсационную пошлину в единую котировку для ЕС, и связать её с мониторингом валютной волатильности, одновременно отслеживая цену сертификата — сейчас ежеквартально, с 2027 года еженедельно — для двухуровневой динамической корректировки. Также учтите: углеродная цена, уже уплаченная за рубежом, вычитается пропорционально — одна из конкретных причин, почему страны‑экспортёры ускоряют развитие внутренних углеродных рынков. Углерод превращается из строки комплаенса в ценовую переменную.