Под давлением издержек по счетам-фактурам закрепилась модель «высокий ценовой спред, низкий объем торгов» [SMM: еженедельный обзор рынка медного лома]

Опубликовано: Aug 14, 2026 09:35 (GMT+8)
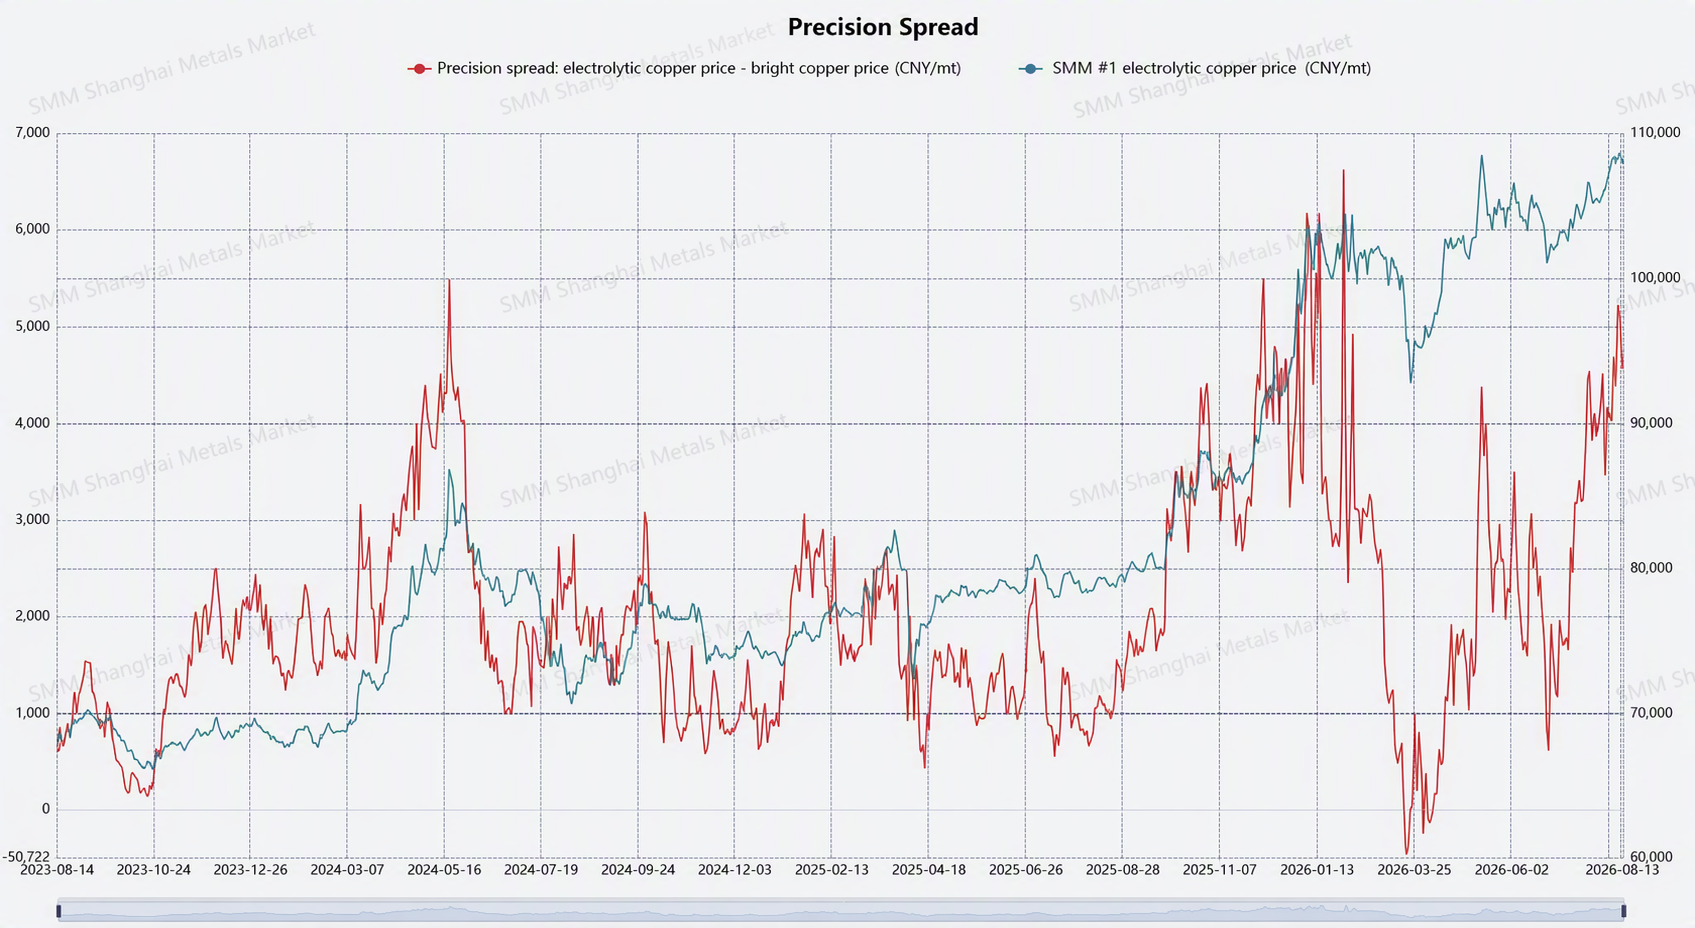
[Анализ SMM: Под давлением стоимости счетов-фактур укрепляется модель «высокий ценовой спред, низкий объём сделок»] На этой неделе (10–13 августа) ценовая разница между катодной медью и медным ломом резко колебалась в диапазоне 4400–5200 юаней/т. Данные SMM показали, что налоговая ставка по счетам-фактурам на медный лом с учётом НДС уже достигла 12%. Предложение отечественного медного лома с учётом НДС было ограниченным, и предприятия боролись за входящие счета-фактуры по НДС, подталкивая налоговую ставку по счетам-фактурам с 10,5% до 11,5–12%. Тем временем рынок готовой вторичной медной катанки отличался высокой конкуренцией, и повысить цены не удавалось......

SMM, 14 августа:

       На этой неделе (10–13 августа) ценовой спред между катодной медью и медным ломом резко колебался в диапазоне 4 400–5 200 юаней/т. По данным SMM, налоговая ставка по счетам-фактурам с включенным налогом на медный лом достигла 12%. Предложение отечественного медного лома с включенным налогом ограничено, а конкуренция предприятий за входные счета-фактуры подтолкнула налоговую ставку по счетам-фактурам с 10,5% до 11,5–12%. В то же время в сегменте готовой вторичной медной катанки высокая конкуренция, и цены повышать нельзя, поэтому переработчики лома могут лишь переносить давление вверх по цепочке, снижая закупочные цены на медный лом. Именно это стало главной причиной быстрого расширения ценового спреда в текущем цикле: оно обусловлено не спросом, а переносом налоговых издержек вверх по производственной цепочке на сегмент сырья — медный лом. Темпы отгрузок поставщиков на фоне колебаний цен на медь демонстрировали модель «скорейшей фиксации выручки». По мере приближения даты поставки по ближнему фьючерсному контракту спред между фьючерсными контрактами расширился до 800 юаней/т. Переработчики лома перевели ценообразование на сентябрьский контракт. На фоне явного нисходящего тренда по этому контракту готовность закупать была слабой. Предложения поставщиков не изменились по сравнению со вчерашним днем, а общий объем сделок на рынке был умеренным.
       В части импортного предложения показатель payable по зарубежному медному лому оставался на высоких уровнях. Вычеты по импортному медному лому продолжали расти, а импортные затраты оставались высокими. Хотя требование американского BIS о 100%-ной реализации на внутреннем рынке черной массы и вольфрамового лома напрямую не затрагивает медный лом, политический сигнал уже четко подан. Тренд на ужесточение трансграничных потоков высокосортного медного лома в основном сформировался. Заметного дополнительного притока зарубежного предложения в Китай не наблюдалось, что лишь ограниченно смягчает внутренний дефицит.

       В целом ключевая напряженность на рынке медного лома на этой неделе усилилась, перейдя от «рынка, движимого пополнением запасов» на прошлой неделе к «двойному давлению издержек по счетам-фактурам и арбитражных запасов». На первый взгляд, преимущество замещения медного лома беспрецедентно, однако после роста налоговой ставки по счетам-фактурам с включенным налогом до 12% фактические издержки, которые в конечном счете несут переработчики лома, не снизились синхронно, и выгода от ценового спреда была поглощена налоговыми издержками. В то же время запасы, накопленные производителями катанки в результате более ранних арбитражных закупок, и связанный в них капитал лишили их мотивации продолжать гнаться за высокими ценами и покупать на повышенных уровнях. Рынок оказался в состоянии слабого равновесия: «поставщики стремятся продать, производители катанки ждут снижения цен». Если на рынке медного лома сохранится затяжной затор на высоких уровнях по принципу «предложение готово продавать, спрос не покупает», то для реального восстановления физического потребления потребуется либо откат цен на медь, чтобы высвободить заказы конечных потребителей, либо существенное снижение расходов по счетам-фактурам, чтобы восстановить приемлемую маржу для производителей катанки. В противном случае «искусственно завышенная» разница цен между медным катодом и медным ломом сохранится, а замещение медного катода медным ломом останется ограниченным.

Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

Изображения в этой статье содержат подписи, переведенные ИИ, только для справки.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
【Flash | Sierra Gorda Starts Fourth Grinding Line, Targeting Higher Moly Output from 2030】
2 минут назад
【Flash | Sierra Gorda Starts Fourth Grinding Line, Targeting Higher Moly Output from 2030】
Читать далее
【Flash | Sierra Gorda Starts Fourth Grinding Line, Targeting Higher Moly Output from 2030】
KGHM Polska Miedź has marked the start of Sierra Gorda’s US$725 million fourth grinding-line expansion in Chile. The project will add crushing, grinding, flotation and associated infrastructure, increasing annual ore-processing capacity from about 48 million tonnes to 60 million tonnes. Completion is scheduled for late 2029, with full production expected in H2 2030. On a 100% mine basis, post-expansion average payable molybdenum production is expected to reach approximately 6,000 tonnes per year. KGHM reported that Sierra Gorda produced more than 8 million lb, or about 3,629 tonnes, of molybdenum in 2025. SMM analysis: the project represents a material medium- to long-term overseas molybdenum supply increment, but it will not add near-term supply.
2 минут назад
【Flash | Смертельная авария остановила часть Radomiro Tomic, влияние на Mo пока не раскрыто】
3 минут назад
【Flash | Смертельная авария остановила часть Radomiro Tomic, влияние на Mo пока не раскрыто】
Читать далее
【Flash | Смертельная авария остановила часть Radomiro Tomic, влияние на Mo пока не раскрыто】
Codelco сообщила о несчастном случае со смертельным исходом 1 октября в зоне дробления и обработки материалов на руднике Radomiro Tomic. Работы в пострадавшей зоне были немедленно приостановлены, начато расследование. Codelco относит Radomiro Tomic к числу своих молибденодобывающих рудников, сульфидная руда которого перерабатывается на обогатительной фабрике Chuquicamata. Компания не раскрыла продолжительность и масштабы приостановки, а также возможное влияние на выпуск меди и молибдена. Анализ SMM: длительная или более широкая приостановка может нарушить ритм переработки молибденсодержащей сульфидной руды, однако в настоящее время недостаточно данных, чтобы сделать вывод о снижении производства молибдена.
3 минут назад
Glencore планирует подать экологическую документацию по El Pachón в 2027 году
20 минут назад
Glencore планирует подать экологическую документацию по El Pachón в 2027 году
Читать далее
Glencore планирует подать экологическую документацию по El Pachón в 2027 году
Glencore планирует подать оценку воздействия на окружающую среду по медно-молибденовому проекту Эль-Пачон в Сан-Хуане, Аргентина, в 2027 году, продвигая получение разрешений в рамках инвестиционного режима RIGI страны. Эль-Пачон — порфировое месторождение районного масштаба с ресурсами около 6 млрд тонн при содержании меди 0,43%, находящееся на стадии технико-экономического обоснования, рассчитанное на выпуск около 280 тыс. тонн меди в год в течение 30 лет с капитальными затратами первой очереди в 8,5–10,5 млрд долларов США (9,5 млрд долларов США в качестве средней оценки для заявки по RIGI). Glencore объединяет его с проектом Agua Rica–MARA в Катамарке, чтобы в течение 10–15 лет выйти на производство около 1 млн тонн аргентинской меди в год, первоначально — около 500 тыс. тонн в год. Подача ОВОС является ключевым этапом лицензирования, определяющим среднесрочные поставки концентрата в Южной Америке.
20 минут назад
Зарегистрируйтесь, чтобы продолжить чтение
Получите доступ к последним данным по металлам и новой энергетике
Уже есть аккаунт?войдите здесь