

Примечания к данным
- Сера: коды ТН ВЭД 25030000 (сера всех видов, кроме сублимированной, осажденной и коллоидной) + 28020000 (сера сублимированная или осажденная)
- Серная кислота: код ТН ВЭД 28070010 (серная кислота с содержанием H₂SO₄ более 80% по весу)
- Общий объем: Импорт серы в первом полугодии 2026 года достиг 1,8481 млн тонн (1 848 104 145 кг), снижение на 29,4% по сравнению с первым полугодием 2025 года (2,6191 млн тонн). Импорт серной кислоты составил 560 600 тонн (560 640 243,7 кг).
- Стоимость: Общая стоимость импорта серы составила примерно 1,270 млрд долл. США, при средней цене 687 долл. США/т. Импорт серной кислоты составил около 111 млн долл. США, в среднем 199 долл. США/т.
1. Сера: объемы сократились почти на 30%; в начале стабильные цены, затем резкий рост
1.1 Динамика ежемесячного импорта и цен
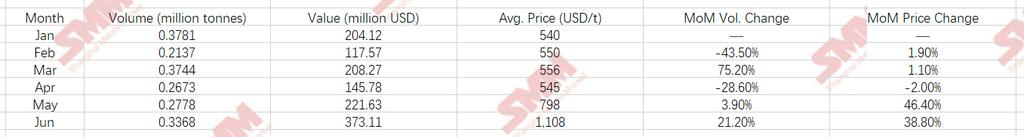
Комментарий к тенденции:
- Янв.–апр.: Цены колебались в узком диапазоне 540–556 долл. США/т, оставаясь в целом стабильными. В январе объем достиг 0,3781 млн тонн (второй по величине показатель в первом полугодии), в феврале снизился на 43,5% по сравнению с предыдущим месяцем до 0,2137 млн тонн из-за празднования Лунного Нового года, в марте восстановился до 0,3744 млн тонн, а в апреле снизился до 0,2673 млн тонн. В этот период мировое предложение серы было достаточным, а закупки со стороны Индонезии оставались стабильными.
- Май–июнь: Цены резко пошли вверх. В мае средняя цена составила 798 долл. США/т, рост на 46,4% по сравнению с апрелем; в июне еще больше выросла до 1 108 долл. США/т, что означает увеличение на 563 долл. США/т (+103%) по сравнению с минимальным значением апреля. Этот рост был обусловлен активным пополнением запасов в рамках проектов HPAL, восстановлением международного спроса на фосфорные удобрения и резким сокращением поставок с Ближнего Востока в Индонезию. В июне наблюдалась модель «одновременного роста объемов и цен» (объем. +21,2%, цена +38,8%), что указывает на сохранение покупательского спроса, несмотря на высокие цены.
1.2 Основные страны-поставщики: Саудовская Аравия лидирует, Канада активно наращивает поставки
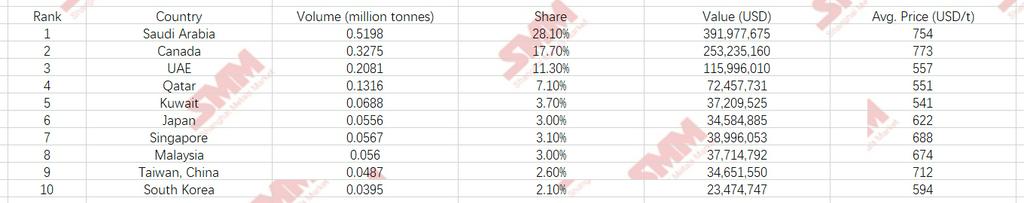
Ключевые наблюдения:
- Шесть стран Ближнего Востока (Саудовская Аравия, ОАЭ, Катар, Кувейт, Бахрейн, Оман) вместе поставили около 0,9824 млн тонн, что составило 53,2% — по-прежнему крупнейший региональный блок, но резкое снижение с 2,0999 млн тонн в первом полугодии 2025 г., снижение на 53,2%.
- Доля Канады выросла с ~8,5% в I полугодии 2025 г. (0,2219 млн тонн) до 17,7%, объемы увеличились на 47,6% в годовом исчислении (с 0,2219 до 0,3275 млн тонн), став вторым по величине поставщиком. Канадская высокочистая твердая сера хорошо подходит для процессов никелевой плавки.
- ОАЭ, Катар и Кувейт в среднем экспортировали по цене лишь 541–557 долл. США/т, значительно ниже, чем Саудовская Аравия (754 долл. США/т) и Канада (773 долл. США/т).
1.3 Основные порты назначения: три никелевых парка поглощают более 80%
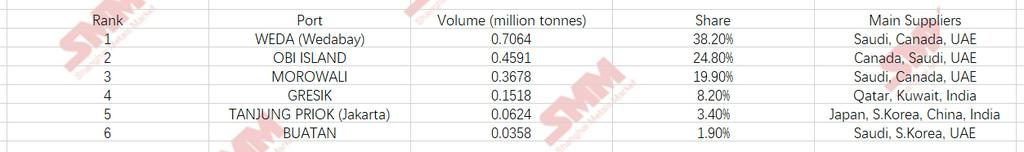
Три крупнейших никелевых промышленных парка – Веда, Моровали и остров Оби – вместе импортировали 1,5333 млн тонн, что составляет 83,0% от общего импорта серы Индонезией. Эти парки являются ключевыми центрами переработки никеля (HPAL и RKEF с интегрированными сернокислотными/удобрительными установками), что делает спрос на импорт серы сильно сконцентрированным в никелевом секторе. На Веду приходится 38,2% общенационального импорта, это крупнейшее отдельное направление. Гресик (0,1518 млн тонн, 8,2%) в основном получает серу из Катара, Кувейта и Индии, обслуживая промышленные зоны на востоке Явы. Танджунг Приок, главный порт Джакарты, обрабатывает лишь 0,0624 млн тонн (3,4%), обслуживая традиционную химическую и удобрительную промышленность на Яве.
1.4 Разбор годового снижения: шесть стран Ближнего Востока – чистое сокращение на 1,1175 млн тонн
В I полугодии 2025 г. шесть стран Ближнего Востока экспортировали в Индонезию в общей сложности 2,0999 млн тонн серы, что сократилось до 0,9824 млн тонн в I полугодии 2026 г., чистое снижение на 1,1175 млн тонн (-53,2%). Изменения по странам:
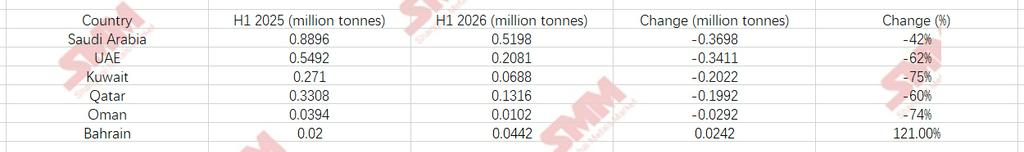
Примечание: Бахрейн был единственной страной Ближнего Востока, нарастившей экспорт в Индонезию, хотя с низкой базы (0,02→0,0442 млн тонн), что слабо повлияло на общую картину.
Основные причины снижения: ① мировые цены на серу укреплялись с конца 2025 года по июнь 2026 года, побуждая ближневосточных поставщиков перенаправлять партии на рынки с более высокой оплатой, такие как Индия, Китай и Северная Африка; ② в Индонезии были введены в строй несколько новых сернокислотных заводов на основе сжигания серы, частично заместивших импортную серу. Прирост поставок из Канады (+0,1056 млн тонн) и Филиппин (+0,02 млн тонн) покрыл лишь около 11 % дефицита.
2. Серная кислота: рост импорта вопреки тенденции; Южная Корея становится крупнейшим поставщиком
2.1 Месячный объём импорта и динамика цен
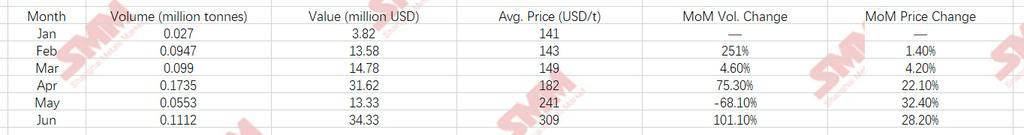
Комментарий к динамике:
- Январь: объём составил 0,0270 млн тонн по цене 141 долл./т, минимальный показатель первого полугодия.
- Февраль–апрель: объёмы стабильно росли до полугодового пика в 0,1735 млн тонн в апреле, а цены повысились со 143 до 182 долл./т. Ввод в эксплуатацию новых проектов HPAL вызвал жёсткий спрос.
- Май: объёмы рухнули на 68 % (до 0,0553 млн тонн), однако цены взлетели до 241 долл./т, так как ряд японских и южнокорейских заводов остановился на ежегодный ремонт, сжав экспортное предложение кислоты.
- Июнь: объёмы восстановились до 0,1112 млн тонн, а цены выросли до 309 долл./т, что на 119 % выше январского уровня. Рекордный максимум был обусловлен комплексом факторов: затратное давление со стороны серы (в среднем 1 108 долл./т), продолжающиеся ремонты в Японии/Корее и панические закупки индонезийских плавильных предприятий.
2.2 Основные страны-поставщики: Южная Корея — первая, Китай и Япония следом
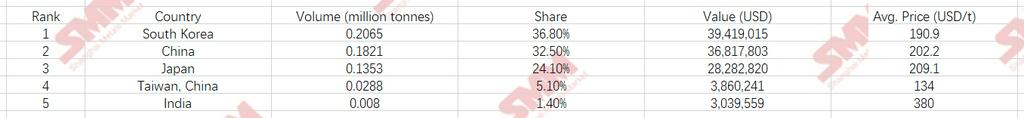
Три восточноазиатских поставщика (Южная Корея, Китай и Япония) вместе поставили 0,5239 млн тонн, или 93,4 % всего импорта серной кислоты — концентрация ещё выше, чем сообщалось ранее. Южная Корея заняла первое место с 0,2065 млн тонн (36,8 %), на 0,025 млн тонн больше предыдущих данных; Китай поднялся на второе с 0,1821 млн тонн (32,5 %), на 0,0274 млн тонн больше; Япония импортировала 0,1353 млн тонн (24,1 %), сокращение на 0,0281 млн тонн. Коррозионная природа кислоты ограничивает дальность перевозок (обычно <3 000 морских миль), поэтому региональная близость дает азиатским соседям доминирующую роль. Высокий средний показатель Индии в 380 долл. США/т отражает поставки специализированных высокочистых или дымящих марок кислоты в малых объемах. Низкий средний показатель Тайваня в 134,0 долл. США/т является ценовым минимумом благодаря развитому производству побочной кислоты на НПЗ и преимуществам короткопробежных перевозок.
2.3 Основные порты назначения: Остров Оби-Айленд занимает половину рынка
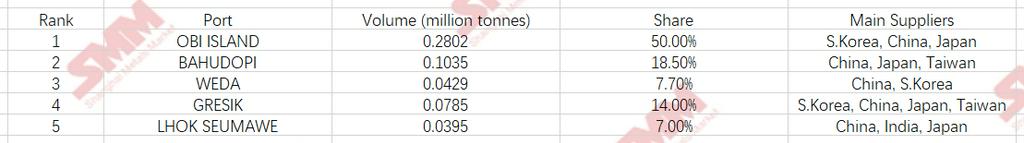
Только Оби-Айленд обеспечивает 50,0% (0,2802 млн тонн) всего импорта кислоты, поскольку здесь расположены многочисленные никель-кобальтовые HPAL-проекты с китайской и корейской поддержкой, предъявляющие огромный спрос на готовую кислоту. Три ведущих порта (Оби-Айленд + Бахудопи + Веда) вместе составляют 76,2%, что значительно выше предыдущих 57,5%, свидетельствуя о дальнейшей концентрации импорта кислоты в крупных портах – сокращая разрыв с концентрацией серы в портах на уровне 83,0%.
3. Совместный анализ серы и серной кислоты: совместное движение объемов и цен и структурное расхождение
3.1 Общее сравнение эластичности объемов и цен
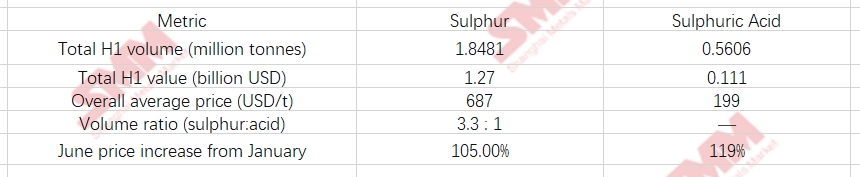
Ценовая трансмиссия и расхождение эластичности:
- Сера подскочила на 568 долл. США/т с января (540) до июня (1 108), рост на 105%, в то время как кислота выросла на 119% за тот же период. Кислота демонстрирует несколько более высокую ценовую эластичность, так как ее собственные фундаментальные показатели спроса и предложения более жесткие (ремонты в Корее/Японии, неэластичный спрос в Индонезии), а ее спотовый рынок меньше, что делает ее более уязвимой к маржинальным изменениям.
- Соотношение объемов сера-кислота снизилось с 14:1 в январе до диапазона 2,0–3,6:1 в период с февраля по июнь, отражая динамичный баланс Индонезии между импортом серы для собственного производства кислоты и прямым импортом готовой кислоты. Когда сера дорога (например, 1 108 долл. США/т в июне), некоторые заводы предпочитают покупать готовую кислоту, чтобы не задействовать собственные сернокислотные установки, что поддерживает восстановление объемов импорта кислоты в июне.
3.2 Сравнение структуры поставок
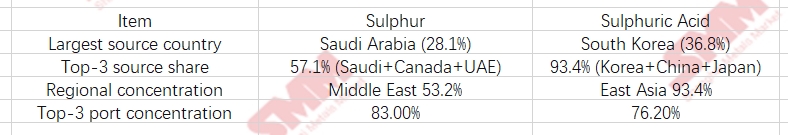
Источники серы более диверсифицированы (Ближний Восток, Северная Америка, Юго-Восточная Азия), в то время как поставки кислоты сильно сконцентрированы в близлежащей Восточной Азии – следствие их торговых особенностей: серу можно перевозить на дальние расстояния (Capesize/Panamax), тогда как кислота ограничена коррозией и транспортными расходами, что сужает радиус ее торговли. Концентрация в портах по кислоте (76,2%) и по сере (83,0%) значительно сблизилась – разрыв сократился с 25,5 до всего 6,8 процентного пункта, – что указывает на всё большее совпадение географической концентрации спроса на эти два продукта.
3.3 Структурные изменения с 2025 по 2026 год
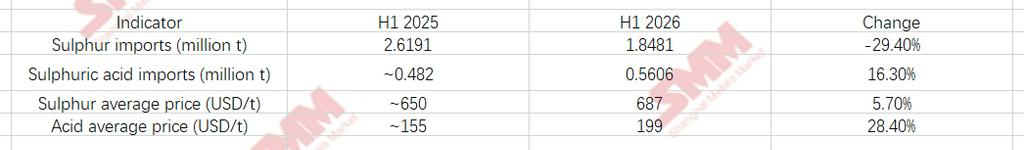
Основной вывод: Импорт серы в Индонезию сократился в натуральном выражении, но вырос в стоимостном, при этом поставщики с Ближнего Востока резко сократили поставки, а Канада заполнила образовавшуюся нишу. Импорт серной кислоты увеличился и по объему, и по цене; прямые поставки кислоты стали важным каналом компенсации недостатка собственных мощностей по производству кислоты, а рост цен на кислоту значительно опередил рост цен на серу.
3.4 Прогноз на II полугодие 2026 года
- Сера: Июньская цена 1 108 долл./т находится на историческом максимуме, и текущие ожидания на второе полугодие указывают на сохранение высокой волатильности. Годовой объем импорта оценивается в 3,6–3,8 млн тонн, что примерно на 20% ниже прошлогоднего уровня.
- Серная кислота: После завершения ремонтного сезона в Корее и Японии предложение может восстановиться, однако несколько проектов HPAL на острове Оби и в районе ВЕДА по-прежнему наращивают мощности. Ожидается, что во втором полугодии ежемесячный объем импорта останется на уровне 100–120 тыс. тонн, а цены будут колебаться в повышенном диапазоне 260–330 долл./т.
- Изменение структуры поставок: Канада, по прогнозам, к 2027 году обгонит Саудовскую Аравию и станет крупнейшим поставщиком серы в Индонезию. У экспорта серной кислоты из Китая в Индонезию также есть потенциал роста, особенно с интегрированных нефтеперерабатывающих и нефтехимических комплексов на восточном и южном побережье Китая.



