В июле 2026 года коэффициент использования мощностей по производству вторичной медной катанки составил 12,43%, что ниже ожидавшихся 12,61%, снизившись на 0,18 п.п. по сравнению с предыдущим месяцем и на 18,47 п.п. по сравнению с аналогичным периодом прошлого года. В июле 2026 года рынок медной катанки из лома функционировал под знаком резкого роста наиболее торгуемого фьючерса на медь на SHFE с 102 000 юаней/т до более чем 106 000 юаней/т, с месячным приростом более 3 000 юаней/т. Движимый односторонним ралли медных катодов и недостаточным отставанием медного лома, ценовой спред между первичным металлом и ломом расширился с примерно 2 000 юаней/т в начале месяца до свыше 4 000 юаней/т к концу месяца, а в середине месяца на короткое время достигал 4 800 юаней/т. Ценовая разница между катанкой из медного катода и вторичной катанкой также достигла экономического порога выше 1 800 юаней/т во время скачка цен на медь. В условиях двойного давления сохраняющихся ограничений по соблюдению требований обратного инвойсирования и углубляющегося высокотемпературного межсезонья рынок демонстрировал явную поляризацию: структурный дефицит предложения, активные арбитражные закупки со стороны переработчиков и еще более слабое физическое потребление в межсезонье. Начиная с 1 июля, новая политика «три в одном» обратного инвойсирования (со снижением ставки предварительной уплаты налога на доходы физических лиц для физических лиц с годовым объемом продаж до 600 000 юаней до 0,25%) была официально введена в действие, что еще больше перекроило региональную структуру предложения.
Со стороны предложения рынок медного лома продолжал сталкиваться со структурным дефицитом, наблюдаемым с 2026 года, при этом основным сдерживающим фактором оставалось совместное влияние политики обратного инвойсирования и отмены фискальных и налоговых субсидий: проверки в Хубэе и других регионах ужесточились, а квоты на выставление счетов в таких районах, как Шуян (Цзянсу), оставались ограниченными. Более того, в июле провинция Хэнань отменила фискальные и налоговые субсидии, хотя обратное инвойсирование все еще могло применяться. В Шуяне (Цзянсу) после введения контроля за обратным инвойсированием в июле предприятиям было сообщено об отмене субсидий, и большинство предприятий по переработке лома приостановили работу в ожидании. Часть невыполненных заказов из Цзянсу перетекла в соседние провинции, а доступный соответствующий требованиям и подлежащий вычету медный лом оставался в дефиците. Базовая ставка налога в счетах-фактурах на медный лом превысила 11%, в некоторых районах повысившись до 12%, что дополнительно увеличило затраты на закупку сырья для предприятий.
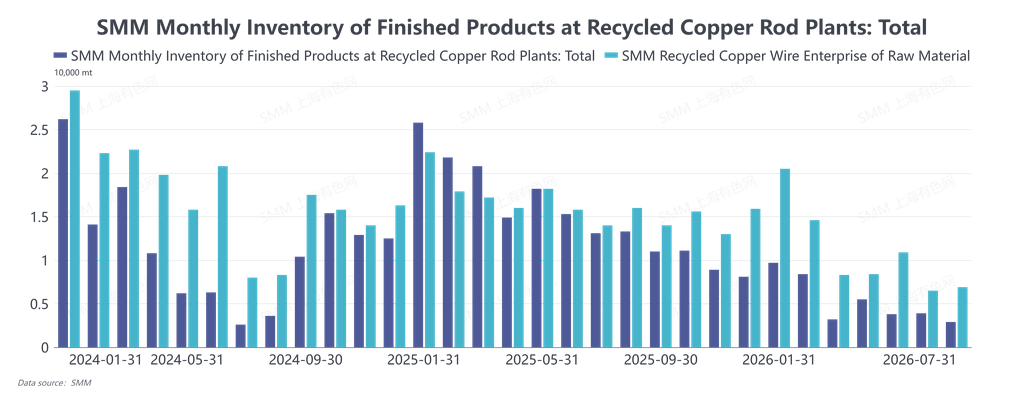
Со стороны спроса, по мере расширения ценового разрыва между первичным металлом и ломом до более 3 800 юаней/т, экономическая целесообразность использования медного лома стала очевидной, и готовность предприятий по производству вторичной катанки к закупкам была исключительно высокой. Однако эта высокая готовность была направлена главным образом на арбитраж с фьючерсами, а не на физическое пополнение запасов. Во время скачка цен на медь предприятия по производству вторичной катанки широко применяли хеджирующую логику «покупай сырье и продавай фьючерсы» при закупке медного лома. Закупив достаточно для дневной потребности во время утренней сессии, они прекращали котировать и не гнались за повышением цен, чтобы принимать товар. Однако такие арбитражные закупки поначалу не полностью трансформировались в реальное пополнение запасов для производства. Потребители в отраслях проводов и кабелей, а также эмалированных проводов испытывали двойное давление: низкие запасы медных катодов с высокими премиями и высокие абсолютные цены на медь, при повсеместном страхе перед высокими ценами. Новые заказы в межсезонье стали еще слабее. К концу месяца запасы сырья на предприятиях по производству вторичной катанки достигли относительно высокого уровня после хеджирующих закупок в середине месяца, а индекс закупочных настроений снизился с 2,21 до минимума 2,03. Основное рыночное противоречие сместилось от «спредовый дивиденд уходит в арбитраж» к «избыточные запасы подавляют сделки». В целом, основное противоречие рынка вторичной медной катанки в июле сместилось с «уровня цен на медь» на «кто получает спредовый дивиденд» и «где находится соответствующее предложение» — ценовой спред около 4 000 юаней/т между первичным металлом и ломом, вызванный скачком меди, по сути, был захвачен арбитражными фондами; операции предприятий по закупке сырья и коротким продажам фьючерсов поддерживали оборот медного лома, но это не передавалось в физическое потребление. Отмена субсидий в Хэнани, Шуяне (Цзянсу) и других регионах спровоцировала региональную перестройку предложения, еще больше концентрируя соответствующий товар в районах с относительно стабильной политической средой. Переток заказов из Цзянсу в соседние провинции является прямым отражением этой перестройки.
Если в августе ценовой спред между первичным металлом и ломом сможет стабилизироваться выше 4 000 юаней/т, стандарты применения обратного инвойсирования станут более четкими, а квоты в некоторых регионах будут незначительно смягчены, это может вызвать некоторый спрос на пополнение запасов. В противном случае, в условиях сочетания низких запасов медных катодов, высоких премий и страха потребителей перед высокими ценами рынок вторичной катанки продолжит слабое равновесное состояние по модели «поставщики продают при росте цен на медь, предприятия по катанке хеджируются и покупают, но обе стороны занимают выжидательную позицию при высоких ценах». Действительное восстановление физического потребления по-прежнему потребует коррекции цен на медь или существенного улучшения заказов конечных потребителей.