В июне 2026 года ЮАР экспортировала 123 310,23 тонны высокоуглеродистого феррохрома, что на скромные 0,32% меньше по сравнению с предыдущим месяцем, но значительно — на 44,57% — ниже в годовом исчислении. Почти неизменный месячный показатель указывает на то, что экспорт нащупал временное дно после длительного периода спада, однако масштаб годового падения подтверждает: торговля феррохромом в ЮАР остаётся в тяжёлом положении, резко контрастируя с сегментом хромовой руды, где за тот же месяц экспортные объёмы оказались почти на 39% выше, чем годом ранее.
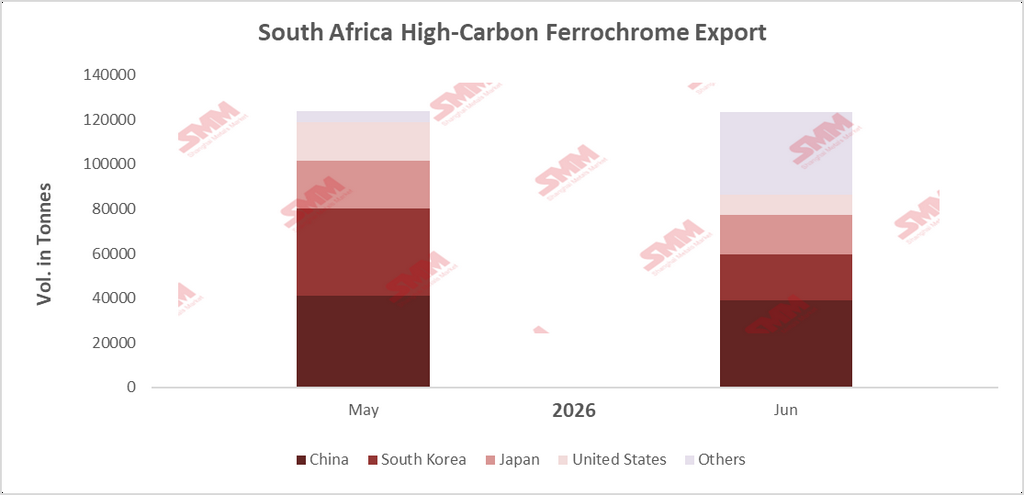
Рисунок 1: Объём экспорта высокоуглеродистого феррохрома из ЮАР и разбивка по направлениям, июнь 2026 г.
Спад, коренящийся в плавильных печах, а не в рынке
Слабые результаты в годовом выражении лучше всего объясняются происходящим внутри феррохромных печей ЮАР, а не состоянием зарубежного спроса. Производственный отчёт Merafe Resources за первое полугодие 2026 года, опубликованный в конце июля, наглядно продемонстрировал масштаб внутренних проблем: attributable производство феррохрома компанией Glencore Merafe Chrome Venture рухнуло на 75%, составив всего 28 000 тонн, из-за длительных остановок заводов Wonderkop и Boshoek и частичной приостановки на предприятии Lion. Поскольку значительная доля национальных мощностей по выпуску феррохрома практически простаивала на протяжении большей части сопоставляемого периода, резкое годовое сокращение экспорта является прямым, механическим следствием снижения выпуска, а не свидетельством того, что международные покупатели ушли к другим поставщикам. В этом смысле экспортная слабость июня — это история со стороны предложения, а не со стороны спроса.
Структура поставок, не имеющая ничего общего с хромовой рудой
В июне Китай оставался крупнейшим направлением для южноафриканского феррохрома, но с долей в 31,56% поставок его присутствие было значительно ниже, чем 67,61% в аналогичных экспортных данных по хромовой руде за тот же месяц. Этот разрыв показателен: китайские феррохромные заводы построены для переработки импортируемого сырого хромового сырья в сплав внутри страны, именно поэтому Китай поглощает столь непропорционально большую долю южноафриканской руды, но сравнительно меньшую долю уже готового феррохрома. Позиция Южной Кореи как второго по величине направления с 16,63% вписывается в ту же логику, но с обратной стороны — Корея обладает ограниченными собственными ресурсами хромовой руды и не имеет сопоставимой плавильной базы, поэтому её производители нержавеющей стали зависят от импорта полуфабрикатного феррохрома, а не руды. В совокупности эти два направления подчеркивают, что торговля феррохромом определяется тем, какие страны могут плавить собственную руду, а какие нет, — динамика, кардинально отличающаяся от концентрации торговли рудой исключительно вокруг китайского спроса на печи.
Возможный поворотный момент
Стоит отметить время публикации июньских данных. Примерно в тот же период Eskom и южноафриканские производители феррохрома достигли согласованного тарифа на электроэнергию, а Merafe впоследствии объявила о перезапуске заводов Wonderkop и Boshoek в самом конце июня. Если этот перезапуск приведет к устойчивому наращиванию производства во второй половине 2026 года, это дает надежду, что худшее из годового падения экспорта, возможно, осталось позади, а показатели второй половины 2026 года потенциально начнут сокращать разрыв с аналогичными показателями 2025 года. Тем не менее, перезапуск остановленных печей редко происходит мгновенно, и масштабы восстановления будут зависеть от того, насколько быстро объемы производства вернутся к уровням до приостановки, — за этой тенденцией стоит внимательно следить в ближайшие месяцы, а не считать проблему решенной.
Политическая ситуация, действующая в противоположном направлении
Стоит отметить, что феррохром находится по другую сторону южноафриканских дебатов о политике в отношении хрома по сравнению с сырой рудой. В то время как экспорт хромовой руды привел к государственному вмешательству — лицензированию экспорта через ITAC и предложенному экспортному налогу, направленному специально на сдерживание отгрузок сырья и перенаправление большего объема материала на внутреннее обогащение, — феррохром является именно тем результатом, который политика призвана стимулировать. На этом фоне слабые показатели экспорта феррохрома в июне представляют собой нечто близкое к противоположности заявленной цели правительства: меньше обогащенной продукции попадает на экспортные рынки, в то время как отгрузки сырой руды продолжают расти. Этот контраст добавляет неотложности истории с перезапуском заводов, поскольку устойчивое восстановление объемов экспорта феррохрома стало бы более прямым признаком того, что стратегия обогащения набирает обороты, чем любая корректировка политики экспорта руды в отдельности.
Заметка об устойчивости спроса
Хотя стабильная доля Южной Кореи в июньских отгрузках указывает на сохраняющийся базовый покупательский интерес, стоит отметить, что внутренние тендерные цены на высокоуглеродистый феррохром в Китае в середине июля демонстрировали признаки ослабления, с медвежьим прогнозом на следующий тендерный раунд. Это говорит о том, что устойчивость спроса может быть неодинаковой на всех целевых рынках, и эту деталь стоит учитывать вместе с данными об объемах экспорта, а не предполагать стабильный глобальный спрос повсеместно.
Суть
Июньские данные по экспорту феррохрома свидетельствуют о рынке, сдерживаемом ограничениями предложения, а не слабым спросом, при этом структура направлений определяется тем, какие страны сами плавят свою руду, а какие импортируют готовый сплав. С возобновлением работы Wonderkop и Boshoek и введением новой системы тарифов на электроэнергию ближайшие месяцы станут настоящей проверкой того, сможет ли южноафриканская торговля феррохромом начать сокращать отставание от уровней 2025 года или же расхождение между процветающей торговлей хромовой рудой и испытывающей трудности торговлей феррохромом станет определяющей чертой хромового сектора страны до конца 2026 года.