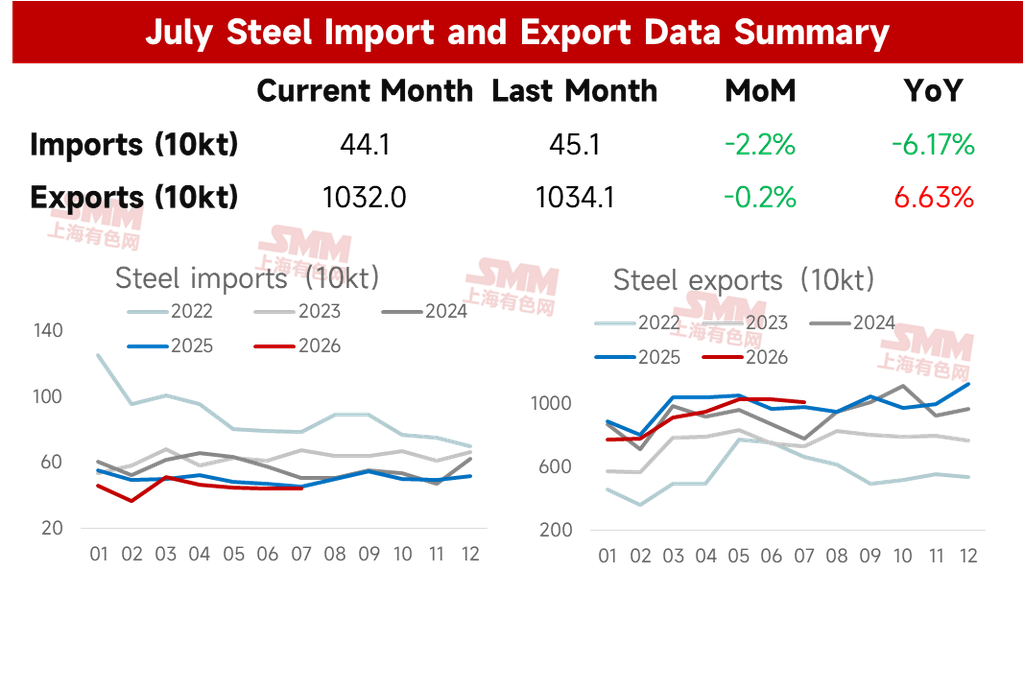
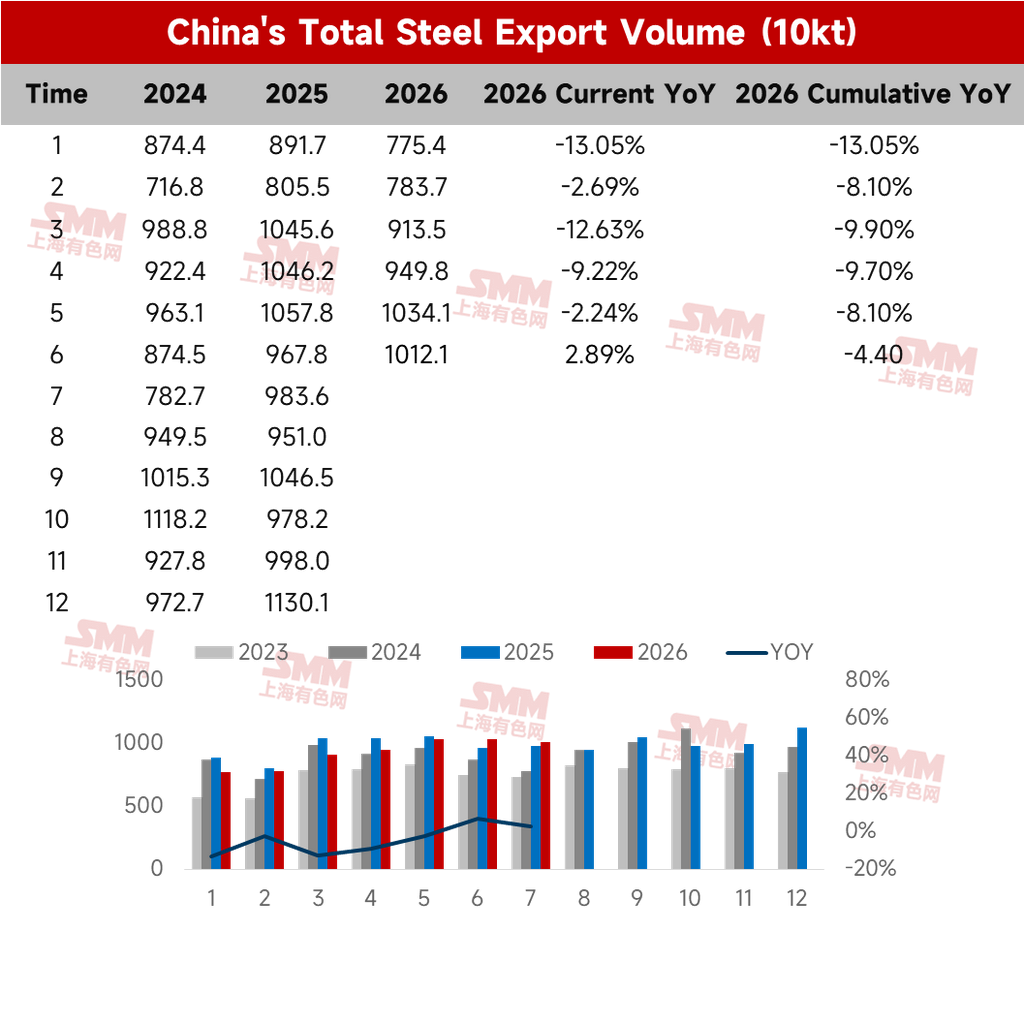
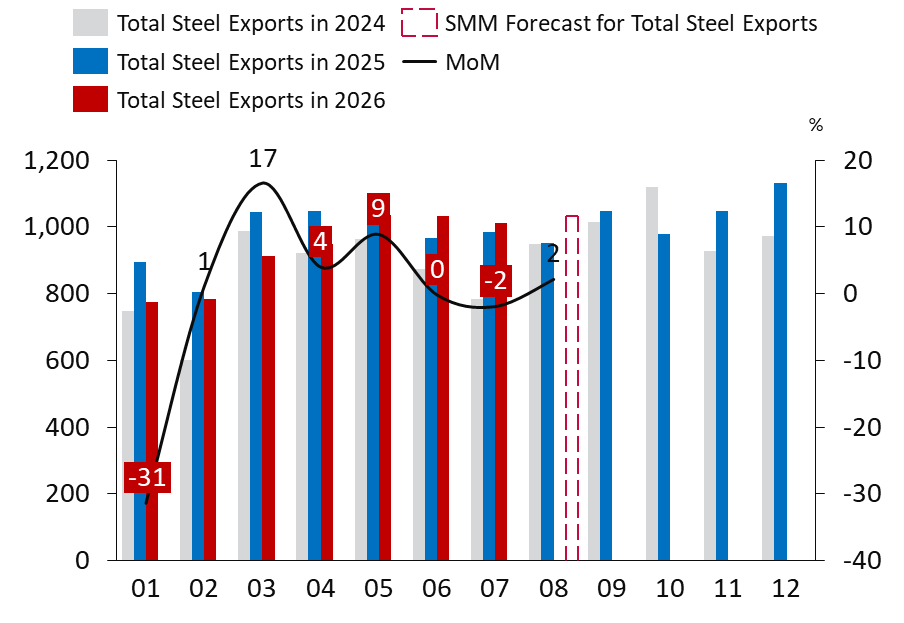
7 августа данные Главного таможенного управления КНР показали, что в июле 2026 года Китай экспортировал 10,211 млн тонн стальной продукции, что на 199 тыс. тонн меньше, чем месяцем ранее (снижение на 1,9% м/м); совокупный экспорт за январь–июль составил 64,995 млн тонн, снизившись на 4,4% г/г.
В июле 2026 года Китай импортировал 445 тыс. тонн стальной продукции, что на 4 тыс. тонн больше, чем в предыдущем месяце (рост на 0,8% м/м); совокупный импорт за январь–июль составил 3,14 млн тонн, снизившись на 10,1% г/г.
Таблица 1: Сводка данных по импорту и экспорту стали, январь–июль
Источник: SMM
• Экспорт стали Китая в июле оставался на высоком уровне с колебаниями
Согласно июльскому опросу SMM по графику экспорта, запланированный объем экспорта горячекатаного проката (HRC) на месяц составил 1,059 млн тонн, что немного превышает фактический экспорт в июне. Данные SMM по экспортным заказам показали, что заказы на экспорт стальной продукции снизились с высокого уровня в мае. В то время портовые проверки на предмет MD и другой деятельности были относительно строгими, что замедлило темпы выполнения некоторых экспортных заказов. Однако заказы на сталелитейных заводах немного улучшились. В сочетании с тем, что грузы, задержанные из-за более ранних проверок, постепенно отгружались в июле, общий экспорт стали в июле все же показал относительно достойные результаты.
Таблица 2: Общий экспорт стали Китая
Источник: SMM
• Июльский импорт стали оставался низким
Что касается импорта, импорт стали в июле составил 445 тыс. тонн, что на 4 тыс. тонн больше, чем месяцем ранее (рост на 0,8% м/м); совокупный импорт за январь–июль составил 3,14 млн тонн, снизившись на 10,1% г/г. Чистый экспорт стали достиг 61,855 млн тонн.
Краткосрочный прогноз экспорта стали
1. Глобальное производство продолжило снижаться по сравнению с предыдущим месяцем; зарубежный спрос оставался в режиме межсезонья
Согласно данным глобального индекса PMI от J.P. Morgan, глобальный производственный PMI в июле 2026 года составил 52,1. Хотя он оставался в зоне расширения, темпы расширения замедлялись третий месяц подряд. Более ранний спрос на предварительное накопление запасов стали, вызванный геополитическими сбоями в судоходстве на Ближнем Востоке, был полностью удовлетворен. В сочетании с устойчиво слабым спросом на потребительские товары, недвижимость и инфраструктуру среди конечных пользователей в Европе и США, глобальные заказы на сырьевые товары и физическую сталь в совокупности перешли в зону сокращения. Наряду с этим, производственный PMI стран АСЕАН также снова снизился. Индекс новых экспортных заказов в производственном секторе Китая в июле составил 49,6%, снизившись на 0,5 процентного пункта по сравнению с предыдущим месяцем, снова оказавшись в зоне сокращения.
2. Зарубежные сталелитейные заводы активно контролировали производство; сокращение предложения не является устойчивым
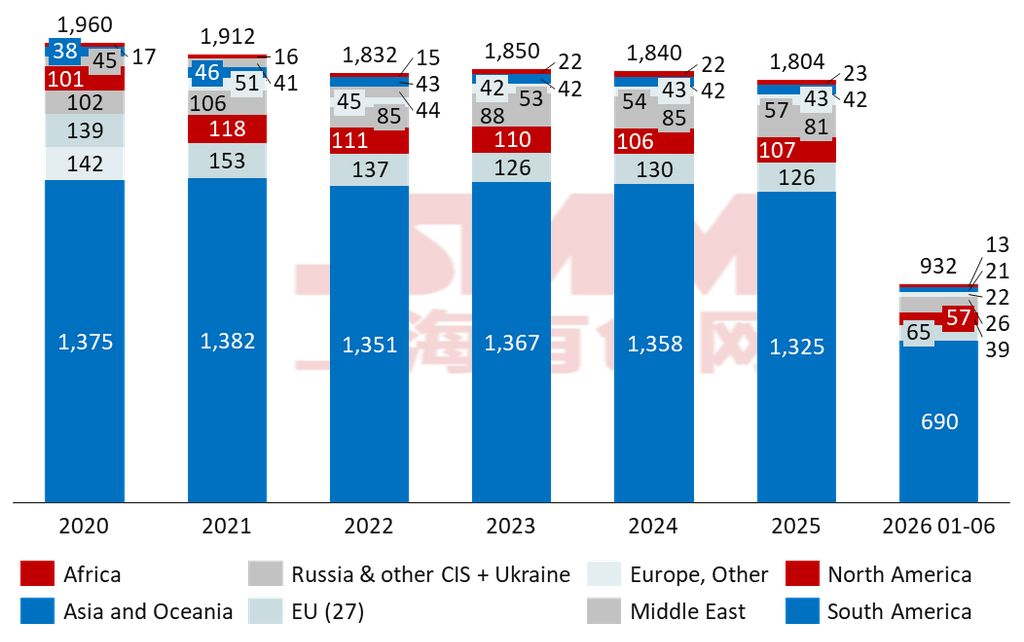
В июне 2026 г. мировое производство сырой стали снизилось на 0,3% г./г., до 157,9 млн тонн. В Китае по мере усиления сезона дождей на юге и высокотемпературного межсезонья строительство из стального проката значительно затормозилось. Под сильным давлением постоянно отрицательной рентабельности месячный выпуск меткомбинатов сократился на 0,8% мес./мес. Без учета Китая производство в остальном мире упало на 2,0% мес./мес., при этом показатели в ключевых регионах Азии разошлись. В Индии и Вьетнаме в июне выпуск остался на уровне предыдущего месяца: первую поддержал устойчивый внутренний спрос на инфраструктуру, а второй выиграл от проведенного ранее накопления запасов и стабильной работы после наращивания новых мощностей. Напротив, Япония и Южная Корея пострадали от замедления производственных графиков в автомобильном и обрабатывающем секторах, показав небольшую сезонную коррекцию. Примечательно, что регионы Ближнего Востока и СНГ, резко просевшие в мае, продемонстрировали незначительное восстановление. Между тем Европа и США вместе вошли в фазу сезонного ослабления. Выпуск в ЕС в июне заметно упал на 5,3% мес./мес., при этом Германия обвалилась на 9,4%; в Северной Америке снижение составило 5,9% мес./мес., а в США – 4,0%. Основными причинами отката в Европе и США стали, с одной стороны, выход отрасли на плановые летние ремонты, а с другой – высокие летние цены на электроэнергию и металлолом, сжимающие маржу электродуговых печей и значительно снижающие готовность заводов работать. Спад производства за рубежом теоретически открывает структурные возможности для китайского экспорта. Однако падение на конечных рынках Европы и США было в большей степени вызвано упреждающим сокращением выплавки из-за падающего спроса. Вкупе с сохраняющимся высоким уровнем выпуска в Индии и Вьетнаме китайский экспорт продолжает испытывать давление.
Рисунок 1: Мировое производство сырой стали по регионам
Источник: SMM
3. Ценовое преимущество продолжало сужаться; давление по заключению экспортных заказов сохранялось
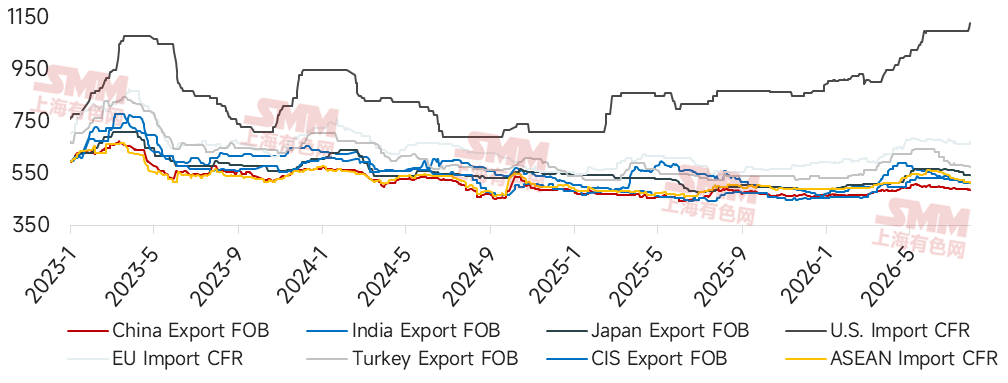
По состоянию на 31 июля 2026 г. экспортные котировки на горячекатаный рулон (FOB) в Индии, Турции и СНГ составляли $515/т, $575/т и $515/т соответственно, в то время как китайское предложение на экспорт (FOB) находилось на уровне $486/т. Китайские предложения были ниже на $29/т, $89/т и $29/т по сравнению с этими странами. Ценовое преимущество китайской стали продолжило сужаться мес./мес. по сравнению с июнем. Зарубежные рынки оставались в межсезонье, и демпинговые продажи оставались основным каналом для этих стран, чтобы ослабить внутреннее давление. Напротив, давление внутренних продаж не проявлялось, и цены сохраняли относительную устойчивость. Разница в ценах между китайским и зарубежными рынками продолжала сокращаться, и давление в части заключения экспортных заказов сохранялось.
Рисунок 2: Предложения на ГК прокат на основных мировых рынках
Источник: SMM
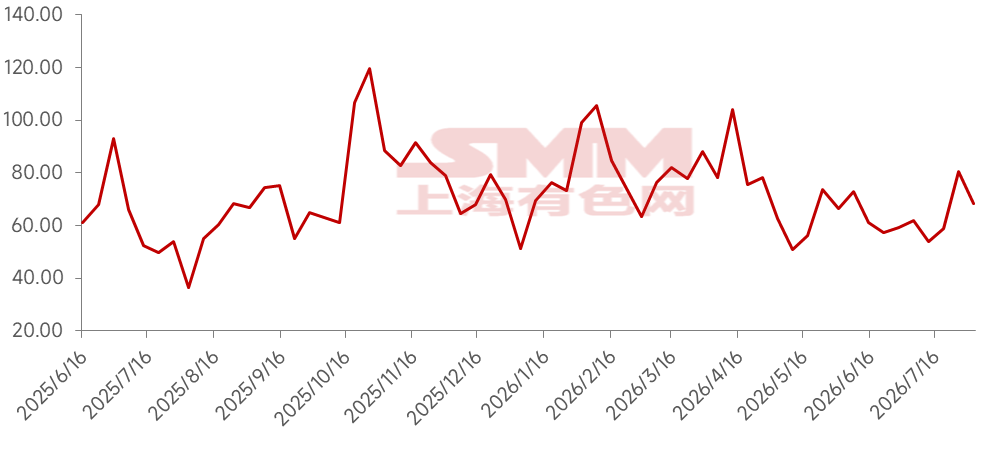
4. Экспортные заказы восстановились от минимумов в июне-июле; заключение заказов немного улучшилось
Согласно последнему графику экспортных заказов металлургических заводов от SMM, запланированный объем экспорта горячекатаного проката в этом месяце составил 1023 тыс. тонн, что на 2,8% ниже фактического уровня предыдущего месяца. Данные SMM по экспортным заказам показали, что хотя зарубежные рынки оставались в межсезонье, недавние ограничения на экспорт ресурсов с Ближнего Востока (особенно из Ирана) создали заметный дефицит предложения полуфабрикатов на внешних рынках, особенно в Юго-Восточной Азии. Этот дефицит был быстро восполнен китайскими ресурсами. С другой стороны, в конце июля трейдеры фиксировали прибыль от операций по спреду между спотовыми и фьючерсными ценами, предлагая более низкие фактические цены для облегчения сделок, что привело к отскоку экспортных заказов от дна в июле. В действительности зарубежный спрос еще не вышел из межсезонья, и устойчивое восстановление получения экспортных заказов по-прежнему сталкивается с давлением.
Рисунок 3: Объем экспортных заказов стали по данным SMM
Источник: SMM
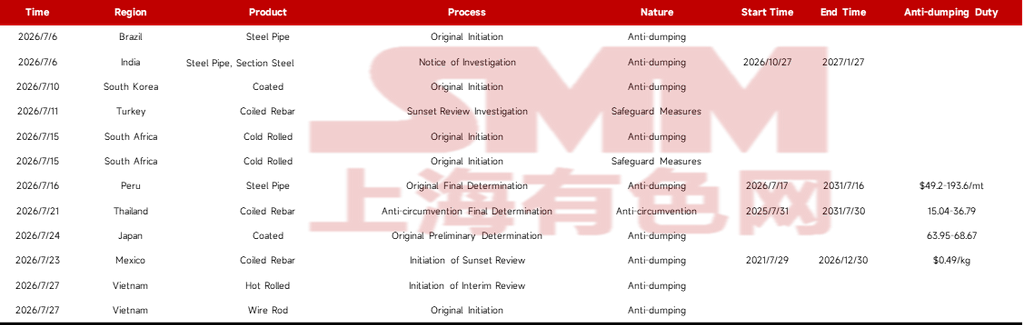
5. Количество антидемпинговых дел по стали в июле увеличилось
В июле число новых антидемпинговых расследований по стали, возбужденных против Китая, увеличилось; они охватывают такие товары, как стальные трубы, прокат с покрытием, профили, арматуру в бухтах, катанку и горячекатаные рулоны. Подробности конкретных дел и затронутые объемы приведены в таблице ниже:
Таблица 3: Новые антидемпинговые дела в июле
Источник: SMM
Принимая во внимание все факторы, более низкие фактические цены сделок стимулировали некоторый рост объемов, причем доля полуфабрикатов выросла. Учитывая, что июльские показатели экспорта уже значительно выросли, SMM ожидает, что общий экспорт стали в августе не сохранит сильную однонаправленную динамику роста, а будет двигаться в боковом тренде в высоком диапазоне, в то время как экспорт полуфабрикатов останется относительно высоким.
Рисунок 4: Экспорт стали и прогноз, 2024-2026 гг.
Источник: SMM
Заявление об источниках данных: За исключением общедоступной информации, прочие данные обработаны SMM на основе открытых источников, общения с рынком и внутренних баз данных и моделей SMM. Они предназначены исключительно для ознакомления и не являются рекомендацией к принятию решений.
Примечание: Эта статья является оригинальной работой данного официального аккаунта. По вопросам перепечатки, включения в «белый список», сотрудничества и т.п. просьба обращаться к нам. Без разрешения никакая часть не может быть воспроизведена, изменена, использована, продана, передана, показана, переведена, скомпилирована, распространена или иным образом раскрыта третьим лицам, а также не разрешается уполномочивать третьих лиц на ее использование. В противном случае, при обнаружении SMM будет добиваться судебного преследования за нарушение прав, включая, помимо прочего, привлечение нарушителя к ответственности за нарушение договора, неосновательное обогащение, а также возмещение прямых и косвенных экономических убытков.
Отсканируйте QR-код для бесплатного доступа к информации
Сканируйте, чтобы вступить в группу
Сканируйте, чтобы добавить WeChat для консультации