В первом полугодии мировой рынок аккумуляторов для систем хранения энергии (ESS) показал впечатляющие результаты!
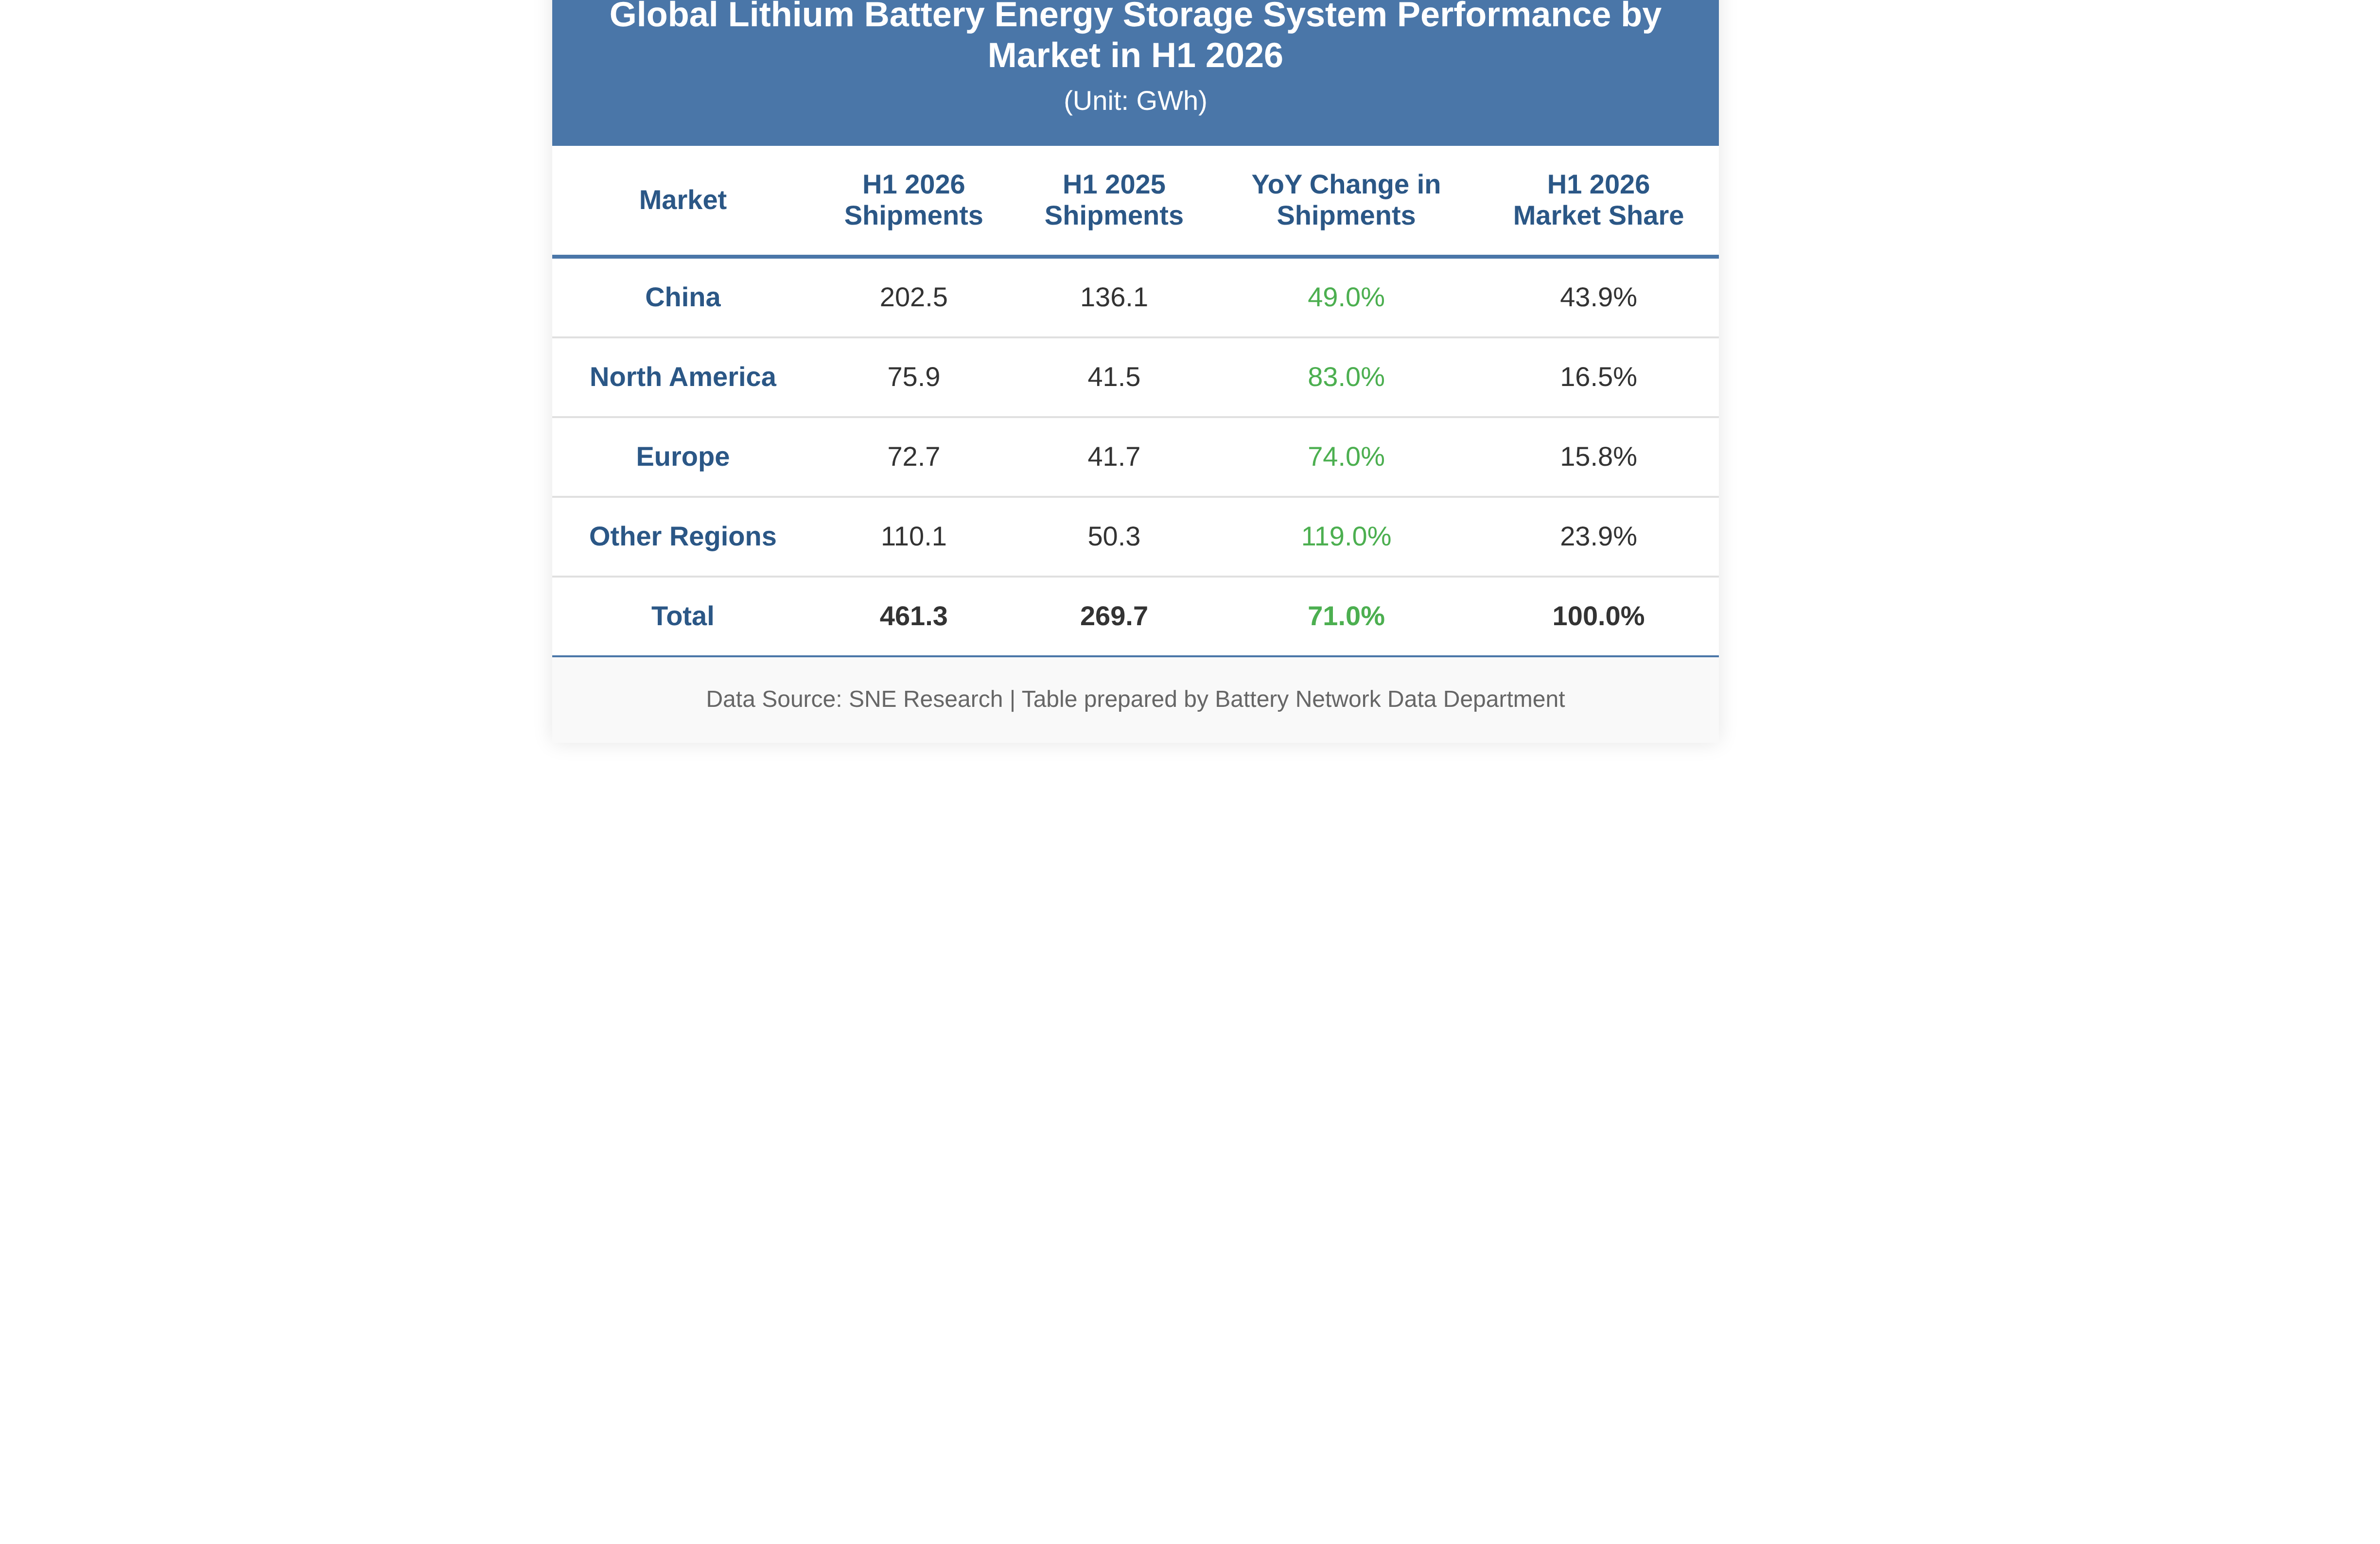
3 августа последние данные, опубликованные южнокорейским исследовательским институтом SNE Research, показали, что в первом полугодии 2026 года мировые поставки BESS достигли 461,3 ГВт·ч, что на 71% больше по сравнению с 269,7 ГВт·ч за аналогичный период прошлого года.
С точки зрения рыночного ландшафта, на фоне глобального энергоперехода продолжающийся рост спроса на системы хранения энергии также обусловил заметное изменение рыночного ландшафта.
Аналитики SNE отметили, что в первом полугодии этого года, хотя Китай по-прежнему оставался крупнейшим рынком накопителей энергии, совокупные поставки из Северной Америки, Европы и других регионов уже превысили китайские, что свидетельствует о расширении движущих сил роста мирового рынка с одного региона на многополярную структуру.
В частности, в первом полугодии Китай сохранил позиции крупнейшего рынка с поставками 202,5 ГВт·ч, что на 49% больше по сравнению с аналогичным периодом прошлого года, демонстрируя стабильный рост. Другие регионы показали годовой рост на целых 119%, а их доля выросла до 23,9%, что делает их самым быстрорастущим сегментом; Северная Америка и Европа также выросли на 83% и 74% соответственно, активно способствуя расширению рынка. В результате доля Китая сократилась с 50,5% до 43,9%. Крупные проекты на развивающихся рынках, таких как Ближний Восток и Австралия, запускались один за другим, стимулируя распространение мирового спроса на накопители энергии по многим регионам.
Китайские компании заняли весь мировой топ-10; на тройку лидеров пришлась половина рынка
С точки зрения конкурентной среды предприятий, в первом полугодии 2026 года китайские производители аккумуляторов продолжали доминировать в мировом топ-10 по поставкам ESS-батарей, однако общая конкурентная картина заметно изменилась: совокупная доля рынка тройки лидеров (CATL, EVE и Hithium) выросла с 45,8% до 47,5%, еще больше укрепив их позиции на вершине. Разрыв в поставках между некоторыми компаниями второго и третьего эшелонов сократился до 1 ГВт·ч, и рейтинги могут в любой момент измениться под влиянием одного-двух крупных заказов. При этом доля других производителей аккумуляторов снизилась с 9,9% до 7,0%, а пространство для их выживания постоянно сжимается.
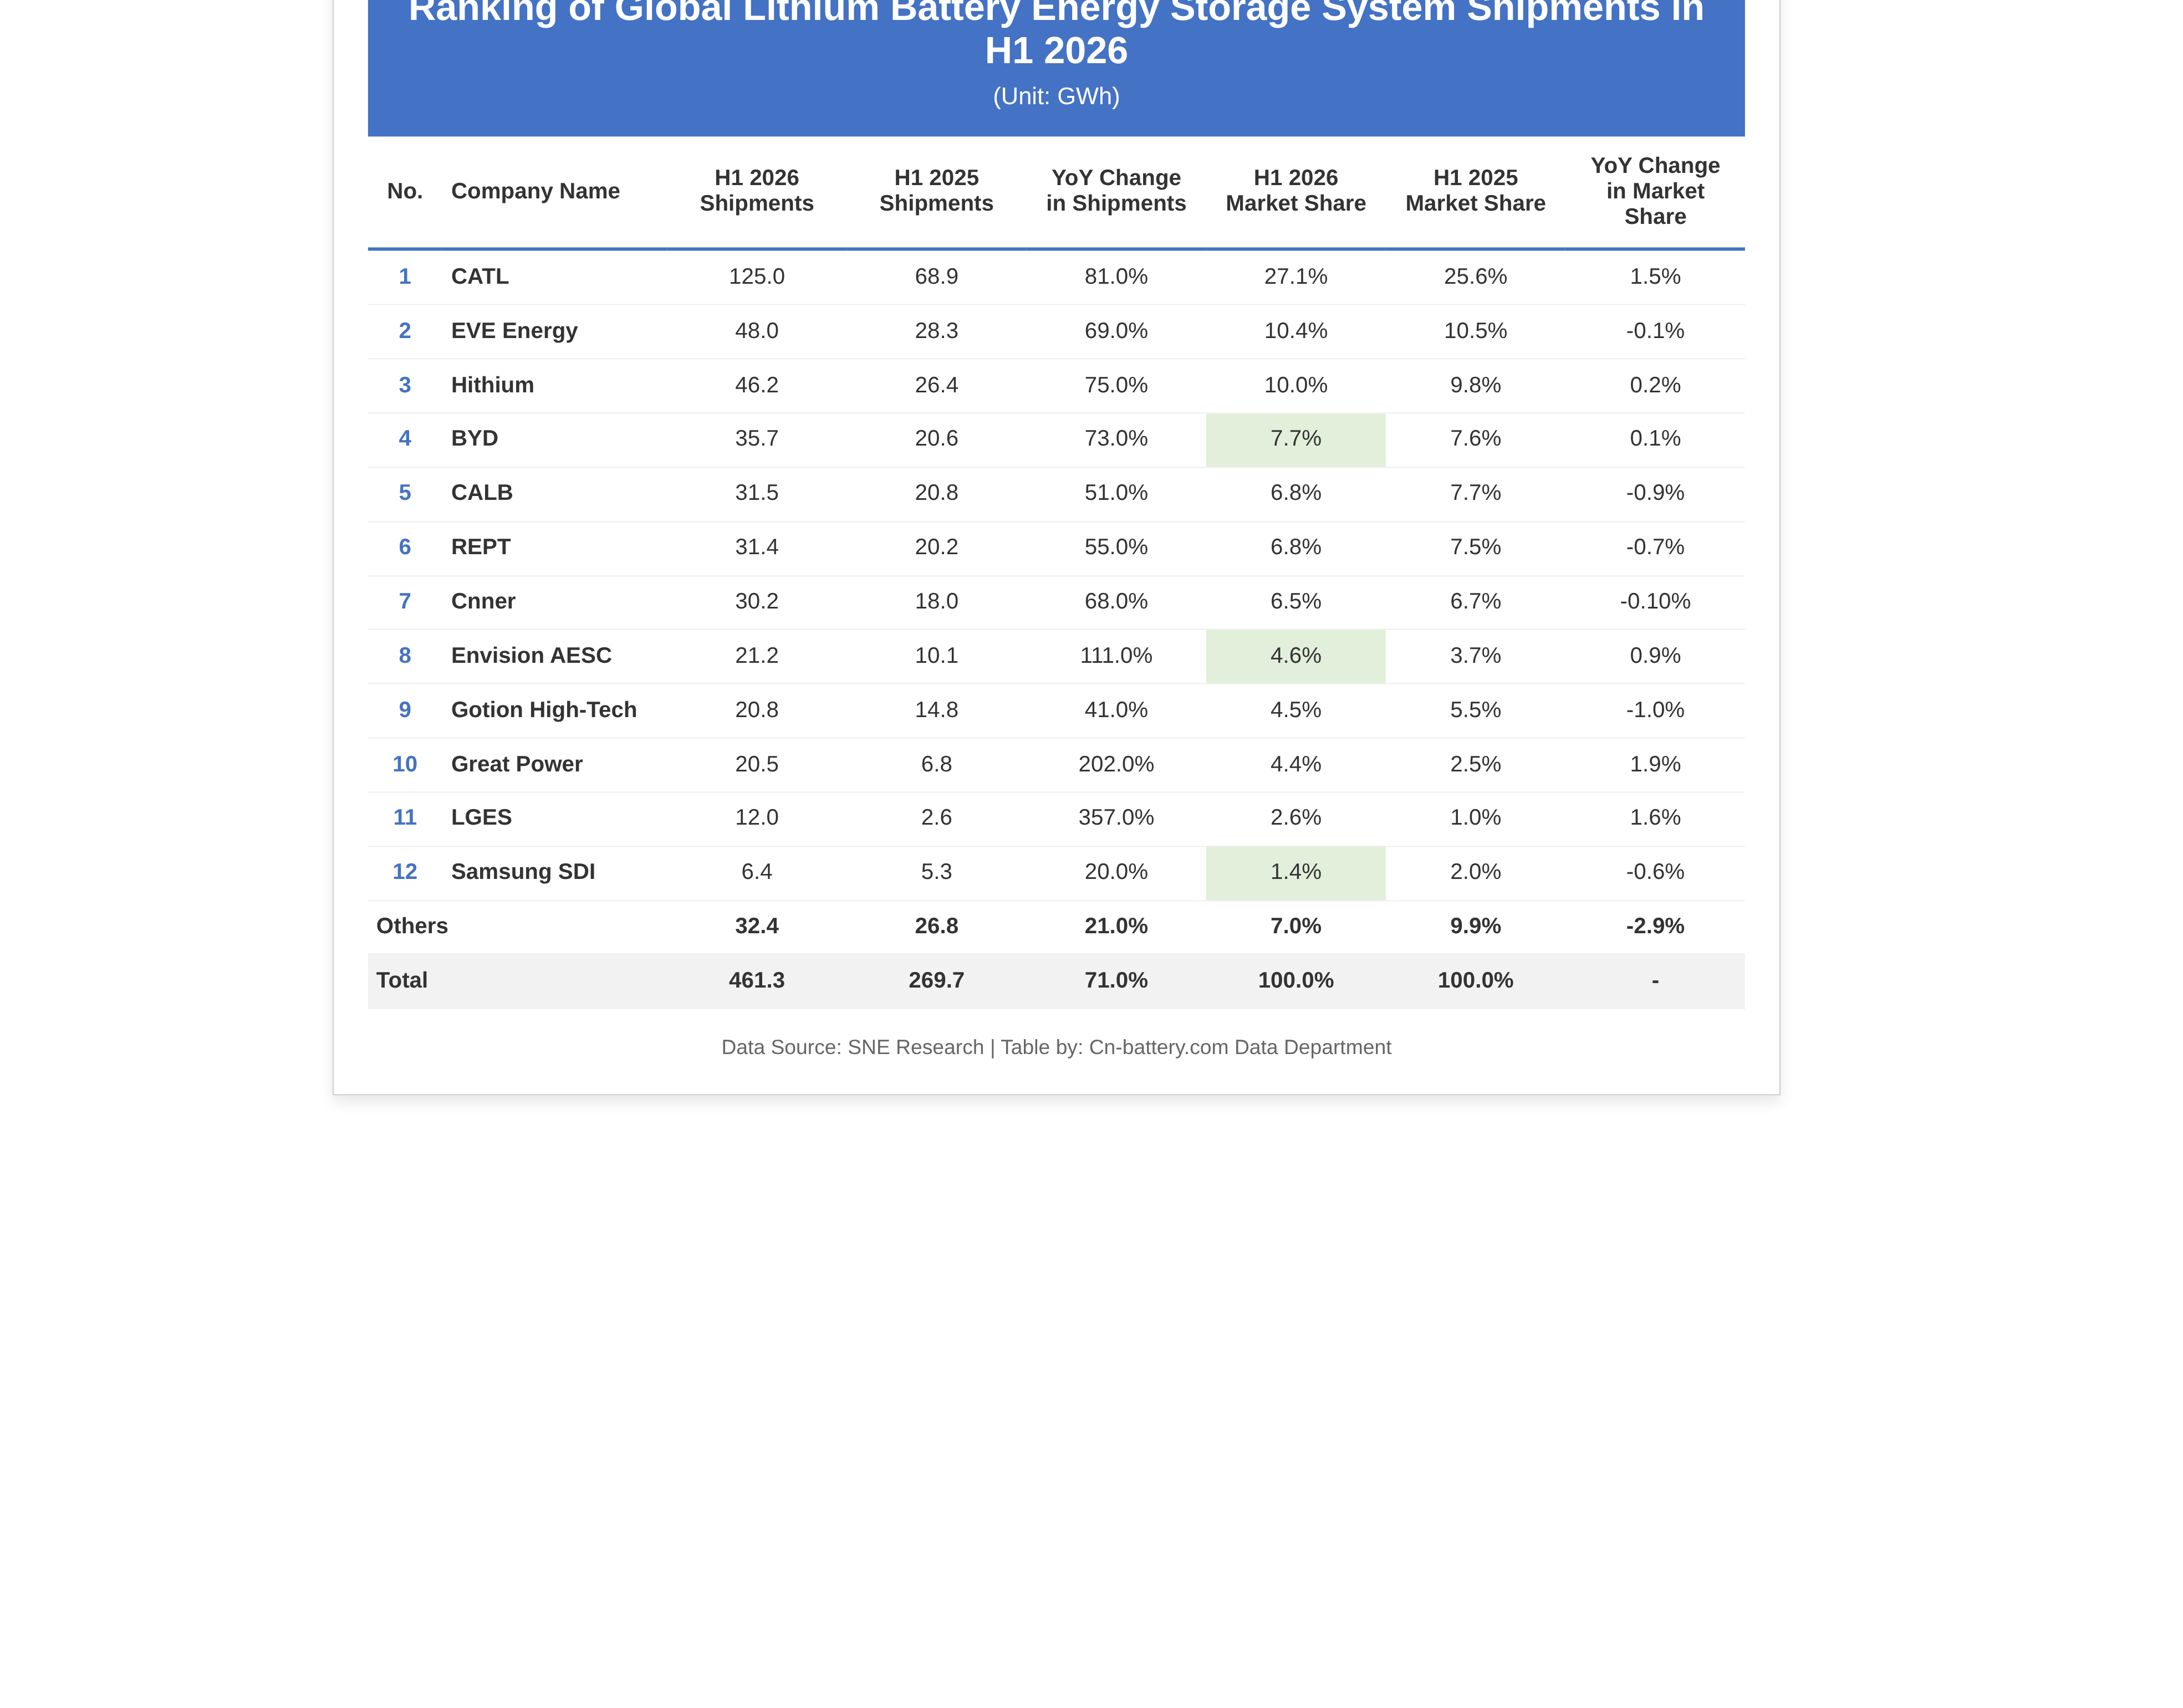
Среди них,CATLзанял первое место в мире с поставками 125 ГВт·ч, увеличив свою долю рынка с 25,6% до 27,1%, что на 1,5 процентных пункта больше, чем за аналогичный период прошлого года, главным образом благодаря стабильному спросу на китайском рынке и крупным заказам от проектов за пределами Китая. Её годовой темп роста в 81,0% превысил средний по отрасли; сохранение высоких темпов роста на столь крупной базе ещё больше укрепило её лидирующие позиции.
EVE и Hithium заняли второе и третье места с поставками 48 ГВт·ч и 46,2 ГВт·ч соответственно, при этом рыночная доля каждого составила около 10%.
BYD зафиксировала поставки в 35,7 ГВт·ч, заняв четвёртое место в мире с долей рынка 7,7%, сохраняя стабильные позиции.
Разрыв между занявшими пятое и шестое места CALB и REPT Battero был крайне малым: поставки составили 31,5 ГВт·ч и 31,4 ГВт·ч соответственно, и обе компании имели долю рынка 6,8%.
CORNEX New Energy следовала сразу за CALB и REPT Battero, заняв седьмое место с поставками 30,2 ГВт·ч и долей рынка 6,5%.
AESC, Gotion High-tech и Great Power Energy также имели относительно небольшие разрывы, заняв места с восьмого по десятое с поставками 21,2 ГВт·ч, 20,8 ГВт·ч и 20,5 ГВт·ч и долями рынка 4,6%, 4,5% и 4,4% соответственно. Среди них Great Power Energy и AESC, имеющие конкурентные преимущества на рынках за пределами Китая, показали темпы роста, значительно превышающие средние по отрасли: рост на 202% и 111% соответственно, и стали единственными двумя компаниями в ТОП-10 мировых поставок BESS в первом полугодии 2026 года, добившимися удвоения роста.
Две южнокорейские компании по производству аккумуляторовLGES и Samsung SDI заняли 11-е и 12-е места соответственно.
Из них LGES поставила 12 ГВт·ч, рост на 357% г/г — самый высокий темп роста среди 12 компаний, с долей рынка 2,6%. Только во втором квартале LGES поставила 6,7 ГВт·ч, что более чем в шесть раз превышает 1,1 ГВт·ч за аналогичный период прошлого года.
Samsung SDI поставила 6,4 ГВт·ч, рост на 20% г/г — самый низкий темп роста среди 12 компаний, с долей рынка 1,4%.
SNE особо отметила, что на североамериканском рынке южнокорейские предприятия имели ещё более сильные позиции. Совокупная доля рынка LGES и Samsung SDI в Северной Америке выросла с 13,9% в аналогичном периоде прошлого года до 19,7%. В первом полугодии 2026 года объём рынка ESS в Северной Америке достиг 75,9 ГВт·ч, что на 83% больше, чем годом ранее. LGES отгрузила 0,3 ГВт·ч, при этом её рыночная доля выросла с 4,2% до 13,6%, что позволило занять третье место после CATL и Hithium. В первом полугодии компания поставила 12 ГВт·ч глобальных систем накопления энергии, из которых около 86% пришлось на Северную Америку, причём 95% поставленных там систем предназначались для электросетей. Поставки Samsung SDI в Северной Америке увеличились на 16%, но её доля рынка снизилась с 9,7% до 6,1%; тем не менее компания поставила 1,6 ГВт·ч продукции для североамериканских ЦОД, работающих с ИИ, создав тем самым базу для нового направления применения.
Аналитики SNE отметили, что на фоне всё ещё замедляющегося спроса на электромобили южнокорейские производители перепрофилируют часть линий по выпуску тяговых аккумуляторов под системы накопления энергии и ускоряют план массового производства LFP-аккумуляторов.
Battery Network сообщила, что недавний отчёт LGES показал рост выручки в сегменте накопителей энергии в 4,6 раза в первом полугодии год к году, а объём новых заказов превысил 3 трлн вон. Производственная линия Ultium Cells, созданная совместно с General Motors, и завод L-H Battery, построенный с Honda, успешно начали массовый выпуск элементов для накопителей энергии.
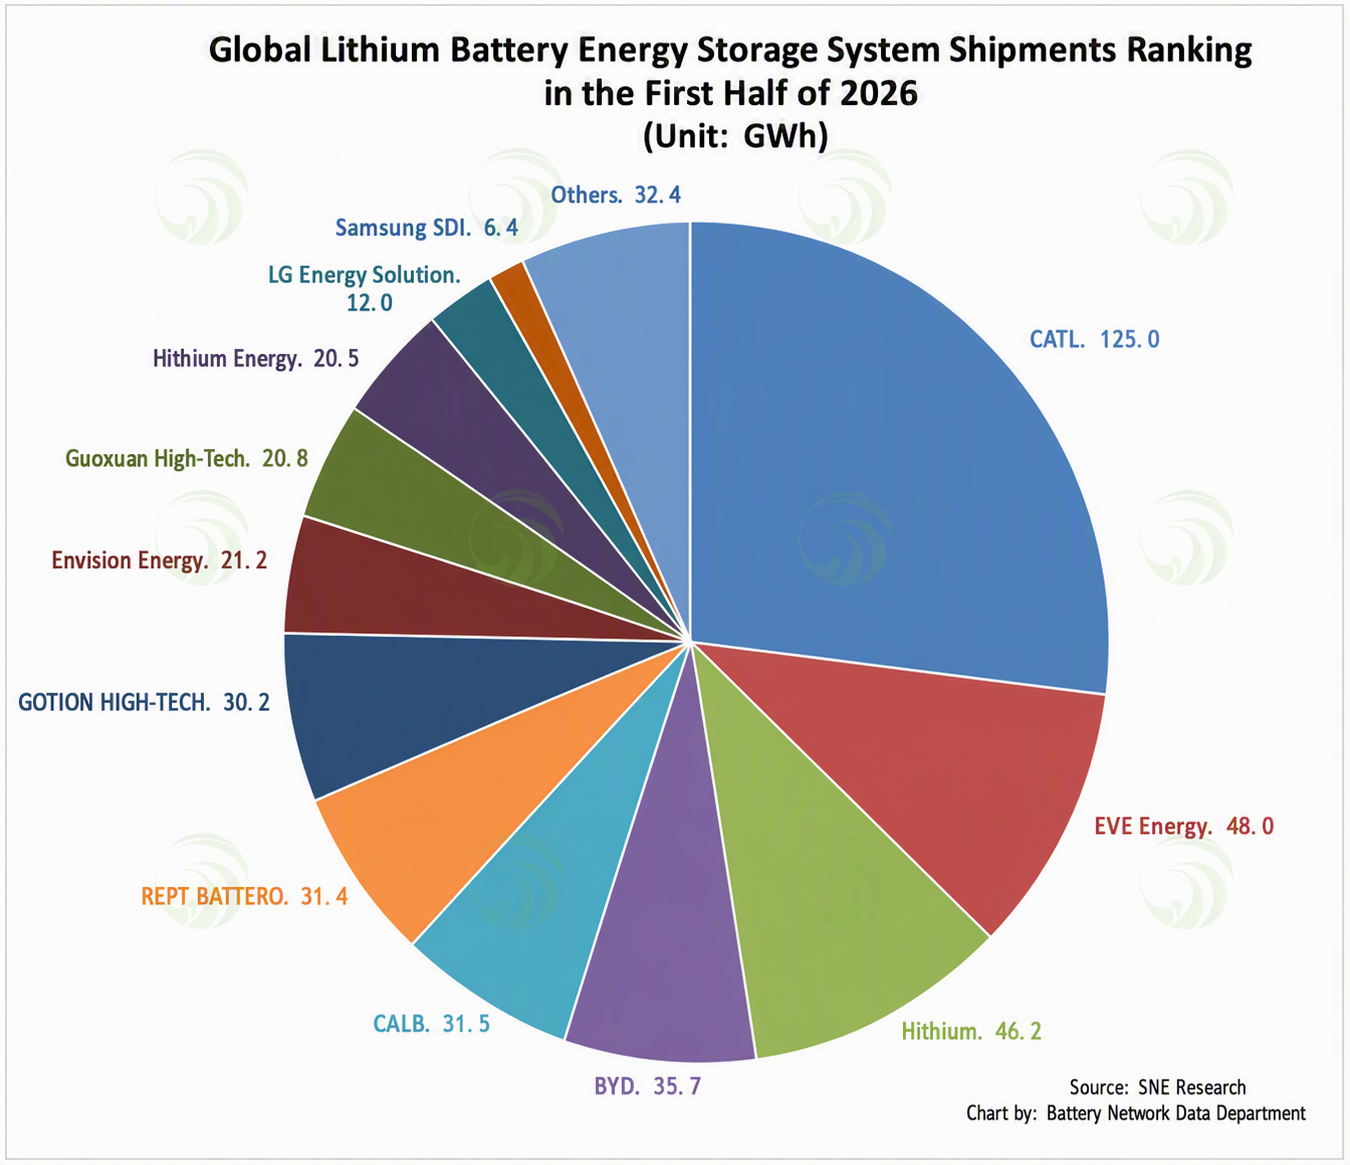
Судя по изменению долей рынка у перечисленных 12 компаний, число тех, кто нарастил и потерял долю, разделилось поровну. Great Power Energy, LGES, CATL, AESC, Hithium и BYD продемонстрировали положительную годовую динамику, тогда как Gotion High-tech, CALB, REPT Battero, Samsung SDI, EVE и CORNEX New Energy в разной степени снизили свои показатели.
Помимо этих 12 компаний, остальные производители батарейных систем накопления отгрузили 32,4 ГВт·ч в первом полугодии, что на 21% больше, чем годом ранее, однако их совокупная доля рынка сократилась с 9,9% в аналогичном периоде прошлого года до 7,0%. Пространство для выживания малых и средних игроков сужается, и отрасль продолжает консолидироваться вокруг лидеров.
Следует отметить, что объёмы поставок у компаний из верхней части среднего эшелона чрезвычайно близки — разрыв составляет всего около 1 ГВт·ч, что эквивалентно одному-двум крупным заказам. Это означает, что исход любого ключевого тендера или колебания квартального темпа отгрузок способны напрямую переписать рейтинг за соответствующий период.
Во втором полугодии распределение заказов по нескольким крупным проектам будет раскрываться одно за другим, в то время как мощности некоторых новых игроков начнут вводиться, и ожидается рост отгрузок. Совместное действие этих двух факторов почти наверняка вызовет новый раунд перетасовки среди компаний, занимающих с пятого места и ниже.
Сетевые ESS — основной драйвер роста; бытовые ESS — точка прорыва для роста
В первом полугодии поставки производителей систем хранения энергии в целом выросли, но рост сильно различался: одни предприятия быстро продвигались вперёд, а другие явно отставали. За этим стоят различия в географическом охвате и структуре продукции — два основных фактора влияния: во-первых, глубина проникновения на рынки за пределами Китая, особенно в Европе и США; во-вторых, способность закрепиться в двух быстрорастущих сегментах — сетевых ESS и бытовых ESS.
С точки зрения областей применения, в первом полугодиисетевых ESSобъём поставок достиг 347 ГВт·ч, составив 75% от общего объёма и став главным драйвером роста рынка; поставки бытовых ESS выросли с 20,9 ГВт·ч до 47,7 ГВт·ч, увеличившись более чем вдвое, заняв первое место среди трёх основных применений с годовым темпом роста 128%, а их доля также поднялась с 7,7% до 10,3%, впервые превысив 10%; промышленные и коммерческие ESS также выросли на 59%, а их поставки расширились с 24,9 ГВт·ч до 39,6 ГВт·ч.
Среди них, в первом полугодии, рыночные поставки сетевых ESS выросли на 69% в годовом выражении, и ведущие китайские производители аккумуляторов продолжали лидировать. CATL занял первое место с долей 30%, за ним следовали Hithium (13%), EVE (10%), BYD (9%) и CALB (8%); на пятёрку лидеров пришлось около 70% рынка. CORNEX New Energy и AESC заняли 8% и 6% соответственно, также войдя в число ключевых поставщиков.
Примечательно, что сетевые ESS оставались крупнейшим источником спроса, но их доля немного снизилась с 76,2% в аналогичном периоде прошлого года. Это означает, что, хотя сетевые системы хранения энергии продолжают расширяться, спрос в других сценариях высвобождается более быстрыми темпами. Результаты тендеров на крупные проекты во втором полугодии могут ещё больше изменить конкурентную картину.
Рынок промышленных и коммерческих ESSвырос на 59% в годовом выражении, и CATL по-прежнему прочно удерживал первое место с долей 35%. REPT Battero следовал за ним с 14%, а BYD (10%), Gotion High-tech (6%) и CALB (6%) заняли места с третьего по пятое. Среди них CATL и REPT Battero совместно заняли около 49%, почти половину рынка, что даёт им значительное влияние в сегменте промышленных и коммерческих СНЭ. Другие производители вместе заняли 10%, что является самым высоким показателем среди трёх основных направлений применения, указывая на то, что в секторе промышленных и коммерческих СНЭ за пределами ведущих игроков всё ещё конкурирует множество малых и средних производителей, и рыночная структура относительно фрагментирована.
Бытовые СНЭстали бесспорной точкой прорыва в I полугодии, с ростом на 128% год к году, что значительно опередило сетевой и промышленно-коммерческий сегменты. Среди них REPT Battero, используя наработанную годами клиентскую базу и репутацию надёжного поставщика, продолжила лидировать с долей 32%, за ней следовали EVE (25%) и Great Power Energy (23%). На первую тройку пришлось 80% рынка, а концентрация была заметно выше, чем в сетевом и промышленно-коммерческом сегментах.
Что ещё более важно, доля бытовых СНЭ на общем рынке подскочила с 7,7% в аналогичном периоде прошлого года до 10,3%, впервые превысив 10%. За этим структурным сдвигом стояли восстановление спроса на бытовые СНЭ в Европе и одновременный рост проникновения оборудования для домашних накопителей в Китае.
Кроме того, расширение центров обработки данных для ИИ и увеличение генерации возобновляемой энергии также стимулировали спрос на накопители для стабилизации электросетей. Возможности поставок аккумуляторных ячеек по некоторым продуктам и проектам быстро сокращаются, и рынок уже демонстрирует тенденцию заблаговременного резервирования поставок.
Заключение
В I полугодии индустрия аккумуляторов для СНЭ сохранила мощный импульс роста, и ожидается, что по итогам года поставки впервые в истории превысят 1 ТВт·ч.
Тем временем под внешним процветанием зреют подводные течения. В целом глобальный рынок аккумуляторов для СНЭ демонстрирует конкурентную картину «первый эшелон укрепляет позиции, второй и третий вступают в беспорядочную схватку, а остальные компании борются за выживание в узких нишах»: ведущие игроки во главе с CATL ускоряют создание более высоких защитных рвов и неуклонно расширяют долю рынка, используя эффект масштаба, технологические барьеры и глубокую клиентскую лояльность; при этом второй и третий эшелоны сталкиваются с жёстким выбором «наступать или отступать», и некоторые предприятия уже столкнулись с эрозией рыночной доли.
Способность выходить на рынки за пределами Китая, прогресс индустриализации новых технологических направлений, таких как твердотельные и натрий-ионные аккумуляторы, степень, в которой экономика проектов по хранению энергии провоцирует ценовые войны, а также политика в области хранения энергии в Китае и за рубежом и изменения в глобальной торговой среде — всё это повлияет на конкурентный ландшафт. Для предприятий всей цепочки отрасли хранения энергии следующие два квартала станут решающим окном возможностей: они могут использовать импульс для роста, вернуть утраченные позиции или упустить шанс.