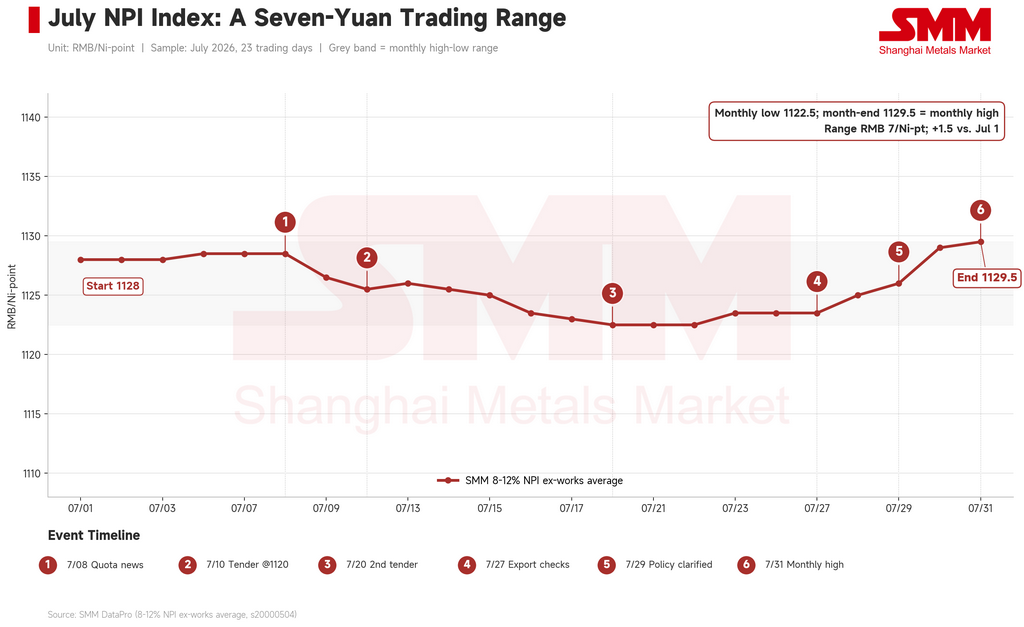
В последнюю неделю июля рынок никелевого чугуна (NPI) Китая переоценивался дважды в течение нескольких торговых дней. Новость о том, что Индонезия ввела требования по экспортной инспекции стратегических минералов, задержала грузы в порту и повысила предложения и премии; через две сессии настроения развернулись, и контрпредложения покупателей вернулись к уровню около 1 115 юаней за никелевый пункт. Затем, в последние две сессии месяца, Джакарта разъяснила свои экспортные правила, и ориентированный на будущее бычий настрой восторжествовал: индекс закрылся 31 июля на отметке 1 129,5 юаня за Ni-пункт (≈$166), достигнув месячного максимума.
Эти резкие колебания стали июлем в миниатюре. В течение одного месяца некоторые покупатели, отталкиваясь от цен на рафинированный никель, утверждали, что NPI «стоит» ближе к 1 000 юаней за Ni-пункт, в то время как продавцы в какой-то момент предлагали до 1 200 юаней. Тем не менее средняя цена NPI 8–12% на условиях франко-завод (ex-works) от SMM изменилась с всего лишь 1 128 юаней до 1 129,5 юаня за весь месяц — рост на 1,5 юаня, с месячным минимумом 1 122,5 юаня и общим диапазоном около 7 юаней.
Это было определяющей чертой июля: почти неподвижный индекс на фоне растущих разногласий и быстро меняющихся условий торговли.
(Примечание о единицах измерения: китайский NPI оценивается в юанях за никелевый пункт — за 1% содержания никеля на тонну — на внутреннем рынке с учетом НДС. Эти цены не подлежат прямому сравнению с котировками FOB в долларах США.)
Плоская цена, возникшая из противостояния
Частые запросы, агрессивные контрпредложения и плоский индекс выглядят противоречиво. На фоне летнего затишья спроса в Китае и цикла корректировки политики Индонезии это не противоречие: цена была стабильна не потому, что рынок согласился, а потому, что ни у одной из сторон не было рычагов, чтобы ее сломить.
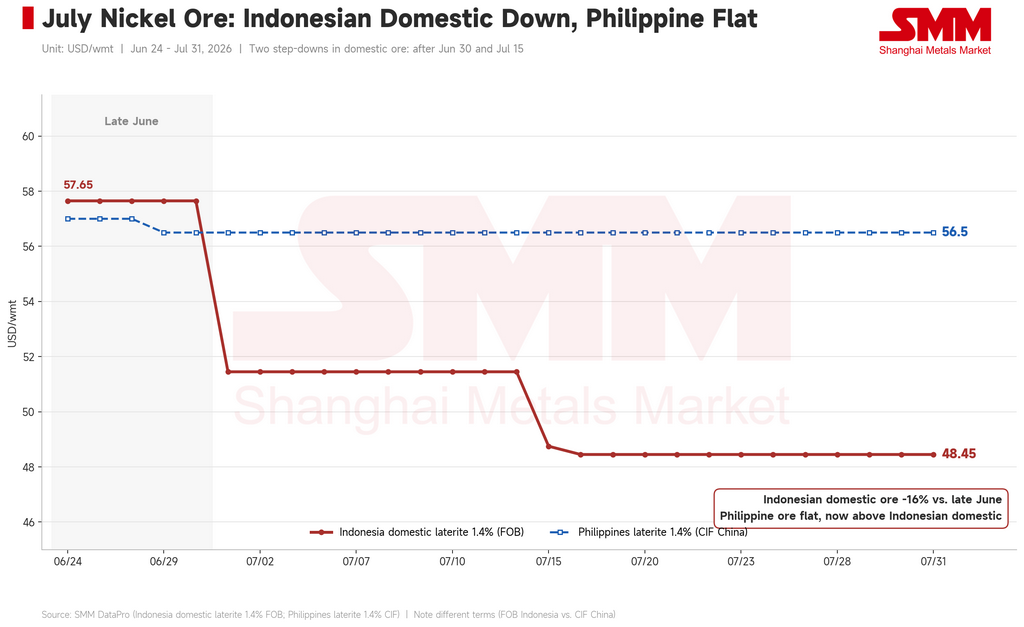
Три фактора поддерживали цены. Во-первых, производственные затраты. Индонезийская латеритная руда на внутреннем рынке упала с $51,45 до $48,45 за влажную метрическую тонну (wmt) в июле — снижение примерно на 16% от максимума конца июня — но остается на исторически высоком уровне, и некоторые индонезийские плавильные заводы говорят, что 1 120 юаней за Ni-пункт уже ниже их июньских производственных затрат. Во-вторых, квоты на руду: Индонезия сократила свою квоту на добычу RKAB на 2026 год примерно до 270 миллионов влажных тонн с 379 миллионов в 2025 году, и один из крупнейших в мире отдельных никелевых горнодобывающих проектов исчерпал свою квоту в мае. В июле открылось окно дополнительных квот на середину года, но согласования требуют времени, чтобы превратиться в руду. В-третьих, дефицит на споте: крупные поставщики заранее продали отечественный материал до сентября, а индонезийский — до августа. Каждая низкая заявка упиралась в один и тот же вопрос — по такой цене где взять тоннаж для поставки?
Один потолок сдерживал цены. ВВП Китая во втором квартале вырос на 4,3% в годовом исчислении, слабейший рост с конца 2022 года; нержавеющая сталь находится в сезонном спаде, а графики производства серии 300 были резко сокращены в июле, что снизило потребности заводов в НПИ.
Часто упоминаемая цена 1 120 юаней за пункт никеля — это просто тендерная цена, по которой закупал один ведущий завод. Индекс ни разу за месяц не опускался ниже 1 122,5 юаня, розничные сделки в середине месяца всё ещё фиксировались около 1 155 юаней, а котировки и сделки группировались в диапазоне 1 120–1 160 юаней.
Три фазы: зондирование вниз, установление нижнего ориентира, политический шок
Начало июля принадлежало медведям. Разговоры о дополнительных индонезийских квотах появились около 8 июля, цены на руду снизились, а никель на Шанхайской бирже ослаб; к 9 июля некоторые заводы снизили заявки до 1 090 юаней, и покупатели, ориентируясь на цену рафинированного никеля около 125 000 юаней за тонну (≈$18 400), утверждали, что справедливая стоимость близка к 1 000 юаням. Это оставалось теоретическим: ведущие трейдеры сообщали об отсутствии желающих продавцов ниже 1 100 юаней. Падающая руда смещает ожидания; краткосрочные спотовые цены по-прежнему ограничены доступным тоннажем.
В середине месяца тендер ведущего завода установил нижний ориентир: 40 000 тонн материала ~11% содержания по 1 120 юаней 10 июля. Запросы других заводов затем сгруппировались на уровне 1 120–1 140 юаней, продавцы удерживали предложения выше 1 150 юаней, а розничные сделки всё ещё фиксировались около 1 155 юаней. Тендер определил дно переговорного диапазона — не центр тяжести рынка. Цены на лом нержавейки снижались дважды за неделю, примерно на 200 юаней за тонну (≈$29) каждый раз, укрепляя решимость покупателей.
Конец июля был движим политикой. Около 27 июля некоторые партии индонезийского НПИ столкнулись с новым предэкспортным тестированием на стратегические минералы — 17 редкоземельных элементов плюс уран и торий — ожидается, что таможенное оформление займёт примерно на пять дней дольше. Продавцы удерживали материал, и предложения ненадолго достигали 1 145–1 160 юаней. 29 июля, после того как настроения уже изменились и встречные заявки опустились до 1 115 юаней, индонезийские власти разъяснили, что действующие правила запрещают только чистую продукцию из редкоземельных металлов (HS 28053000); переработанные минеральные продукты могут продолжать экспортироваться, пока разрабатываются стандарты реализации.
На последних двух сессиях форвардная торговля резко выросла — трейдеры активно продвигали партии с поставкой в конце августа и сентябре — и индекс поднялся до 1 129 юаней, а затем до 1 129,5 юаня, что стало месячным максимумом. Спотовые сделки оставались скудными: месячный максимум был построен на форвардных настроениях и сбоях в отгрузках, а не на улучшении физических закупок.
Нержавеющая сталь: осознанные сокращения при марже в 2%
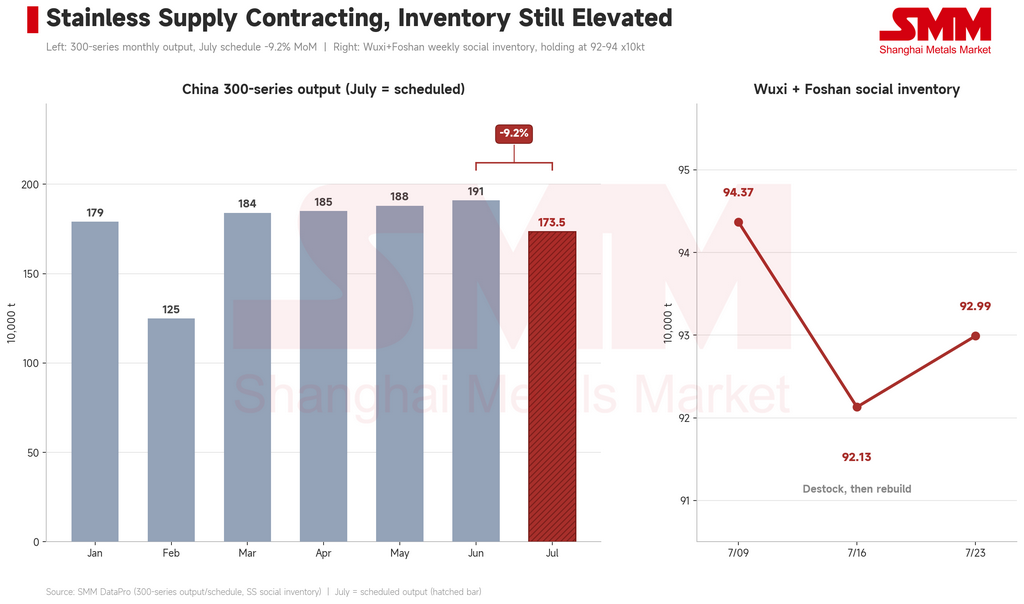
Металлургические заводы могли удерживать уровень в 1 120 юаней благодаря своим собственным фундаментальным показателям. Производство нержавеющей стали серии 300 в Китае в июне составило 1,91 млн тонн; июльские планы упали до 1,735 млн тонн, что примерно на 9% меньше по сравнению с предыдущим месяцем. При содержании никеля около 8% это само по себе снижает ежемесячный спрос на никель более чем на 10 000 тонн. Некоторые ведущие заводы сообщают, что запасы сырья достаточны для работы до октября — что дает им все основания ждать.
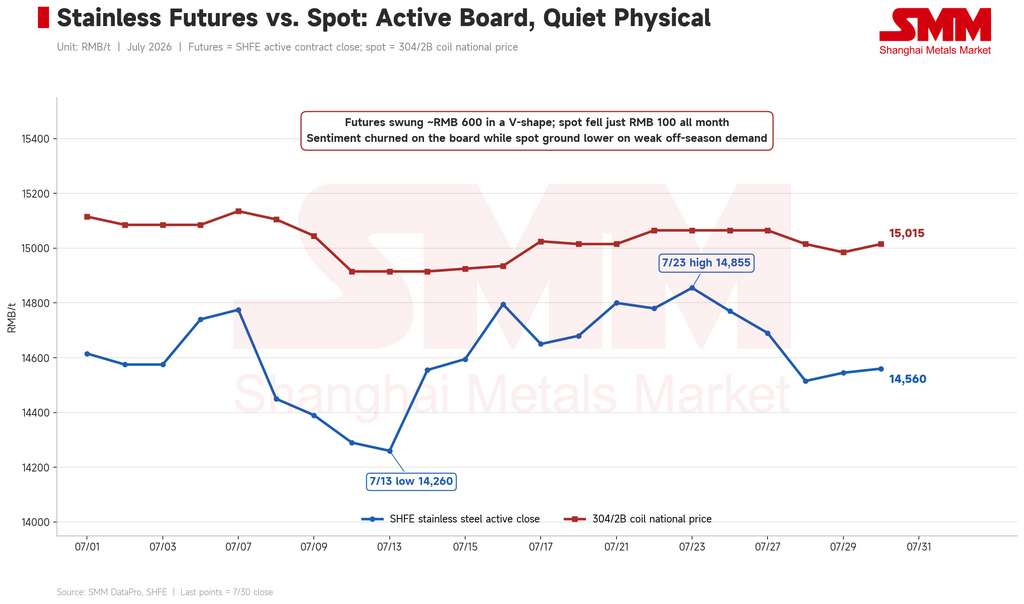
Цены подтверждали эту картину. Общенациональный рулон 304/2B соскользнул с 15 115 юаней/т (≈$2 226) в начале июля до минимума в 14 915 юаней (≈$2 197), а затем закрылся на уровне 15 015 юаней (≈$2 211); прейскурантная цена холоднокатаной стали эталонного завода в Уси — крупном центре торговли нержавеющей сталью на востоке Китая — была снижена на 300 юаней до 14 700 юаней (≈$2 165). Фьючерсы колебались сильнее: с 14 615 юаней упали до 14 260, поднялись обратно до 14 855 и к концу месяца закрылись вблизи 14 560 юаней, при этом ни на одном из рынков не наблюдалось устойчивого тренда.
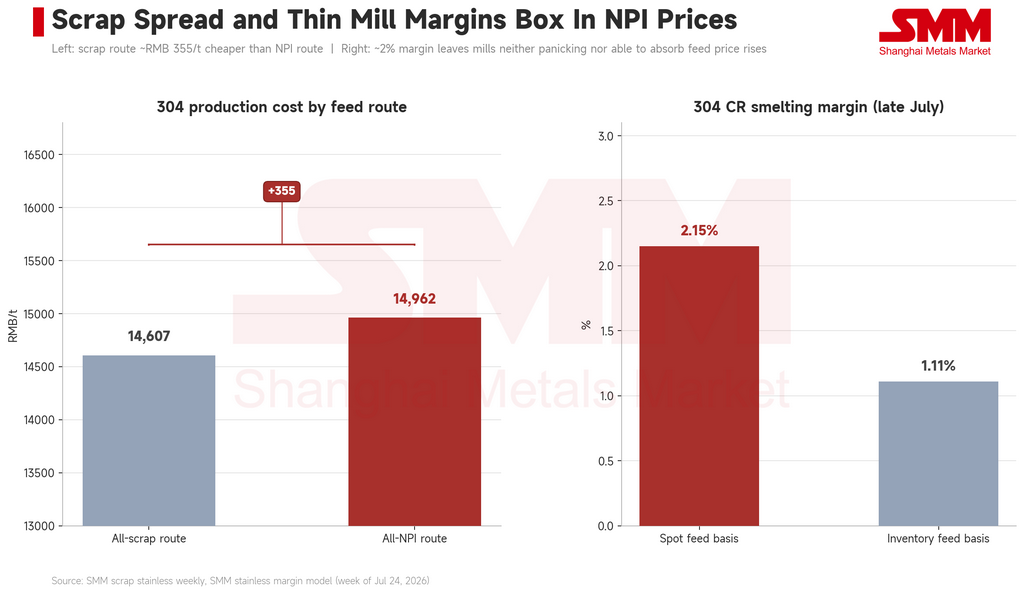
Запасы оставались значительными: совокупные рыночные запасы в Уси и Фошане — двух основных центрах дистрибуции нержавеющей стали в Китае — в начале месяца достигали 943 700 тонн, затем упали до 921 300 тонн из-за задержек прибытия в связи с тайфуном и отскока фьючерсов, а к 23 июля снова выросли до 929 900 тонн. Маржа была сдерживающим фактором: маржа выплавки холоднокатаной стали 304, по данным SMM, составляла около 2,15% при использовании сырья по спотовым ценам и 1,11% — при оценке по стоимости запасов. Маржа в 2% означает, что заводы не настолько отчаялись, чтобы резко сокращать производство, и не в состоянии поглотить удорожание сырья. А использование лома служило сдерживающим фактором: производство полностью из лома обходится примерно в 14 607 юаней/т по сравнению с 14 962 юаней/т при маршруте, полностью использующем никельсодержащий чугун (NPI), — разница в 355 юаней/т (≈$52) позволяет заводам перебалансировать состав сырья всякий раз, когда NPI пытается подорожать; один ведущий завод ежемесячно закупает около 150 000 тонн нержавеющего лома.
Торговые потоки: импорт сырья сокращается, экспорт стали растёт
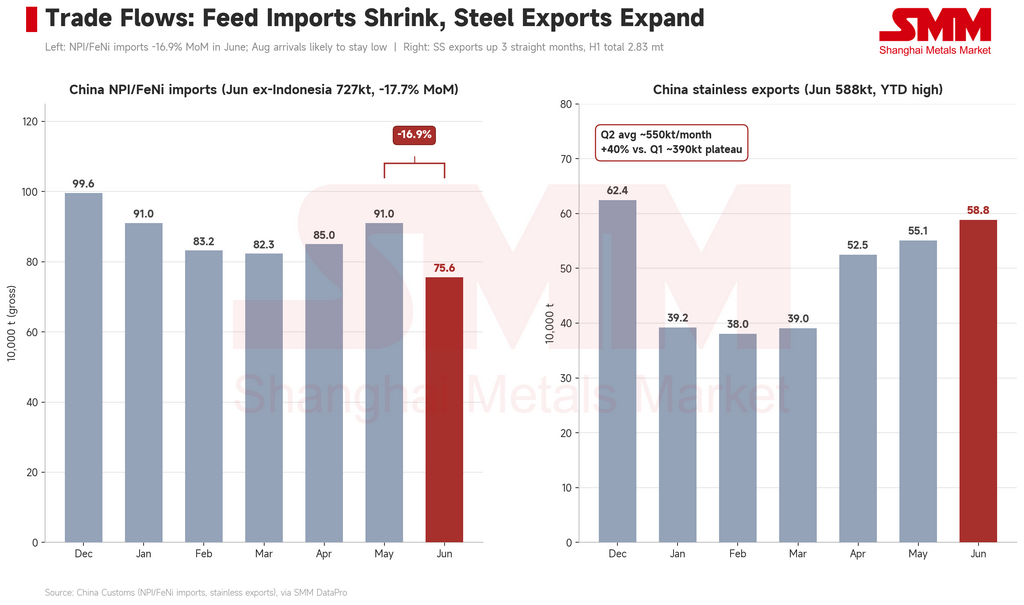
Таможенные данные показывают, что в июне Китай импортировал 756 000 тонн NPI/ферроникеля, что на 16,9% меньше по сравнению с предыдущим месяцем, при этом поставки из Индонезии сократились на 17,7% до 727 000 тонн. Отзывы участников рынка указывают, что часть снижения связана с тем, что индонезийские производители высокосортного сырья намеренно замедляют отгрузки, продолжая работать на полную мощность — накапливая запасы в ожидании лучших цен — а не только из-за ослабления китайского спроса. С учетом наложившихся на это в конце июля затруднений с инспекциями, поставки в августе, вероятно, останутся низкими. «Дефицит спотовых партий», ощущаемый рынком, виден в данных по импорту.
Экспортная картина была обратной. В июне Китай отгрузил 588 300 тонн нержавеющей стали, что является максимальным показателем с начала года; во втором квартале среднемесячный объем составил около 550 000 тонн, что примерно на 40% выше плато первого квартала; в результате экспорт за первое полугодие достиг 2,83 млн тонн. Экспорт является ключевой причиной, по которой производство серии 300 не упало еще сильнее. Это компенсирующее воздействие хрупко с обеих сторон: индийские покупатели предлагали за индонезийский NPI лишь около $135/ед. Ni при индексе FOB $145,9 (на 30 июля), а экспорт нержавеющей стали сталкивается с насыщенным календарем торгово-политических событий во втором полугодии.
Ценообразование сместилось к премиям и срокам поставок
Более важным событием июля стало почти полное исчезновение сделок с фиксированной ценой. Торговля в подавляющем большинстве перешла на структуры «среднее значение фьючерсов плюс премия»; к 29 июля премии на материал с содержанием 11% сузились до 8–10 юаней/ед. Ni, и уже велись переговоры о поставках в сентябре, причем некоторые ведущие заводы заключали сделки по формуле «среднее плюс 8 юаней».
Причина проста: свободно обращающихся спотовых партий не хватало. Продавцы неоднократно сообщали об отсутствии товара, а оставшиеся крупные партии находились в руках немногих держателей. Для установления фиксированной цены необходимо знать объём и себестоимость; при отсутствии и того, и другого продавцы перешли на ценообразование, привязанное к индексу, чтобы управлять рисками. Вывод для всех, кто анализирует этот рынок: месячный показатель в 1 129,5 юаня ближе к номинальному ориентиру, чем к цене сделок. Реальный сигнал спроса и предложения теперь заключается в премиях, дифференциалах по содержанию и срокам поставок.
Премии на высокосортный материал снизились — потому что у заводов есть выбор
Премии на высокосортный NPI неуклонно сокращались. В начале июля материал с содержанием 14%+ всё ещё предлагался выше 1 200 юаней, и около 5 000 тонн материала 13,5–14% было продано 6 июля по 1 185 юаней; к 23 июля ожидаемые премии для материала с содержанием 12% упали до 20–25 юаней/ед. Ni, а для 11% — примерно до 10 юаней.
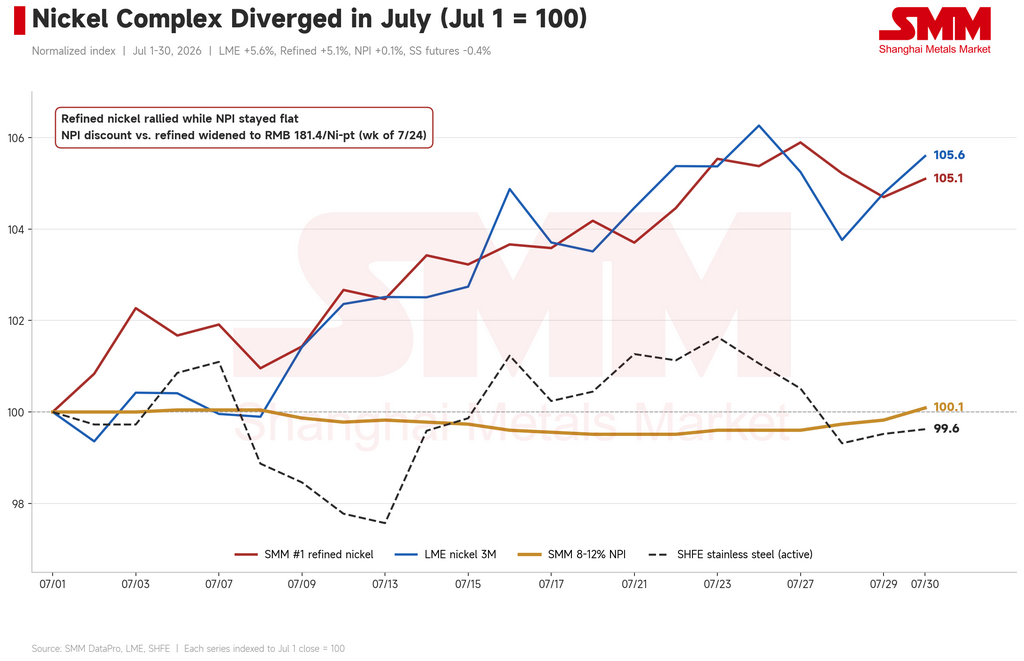
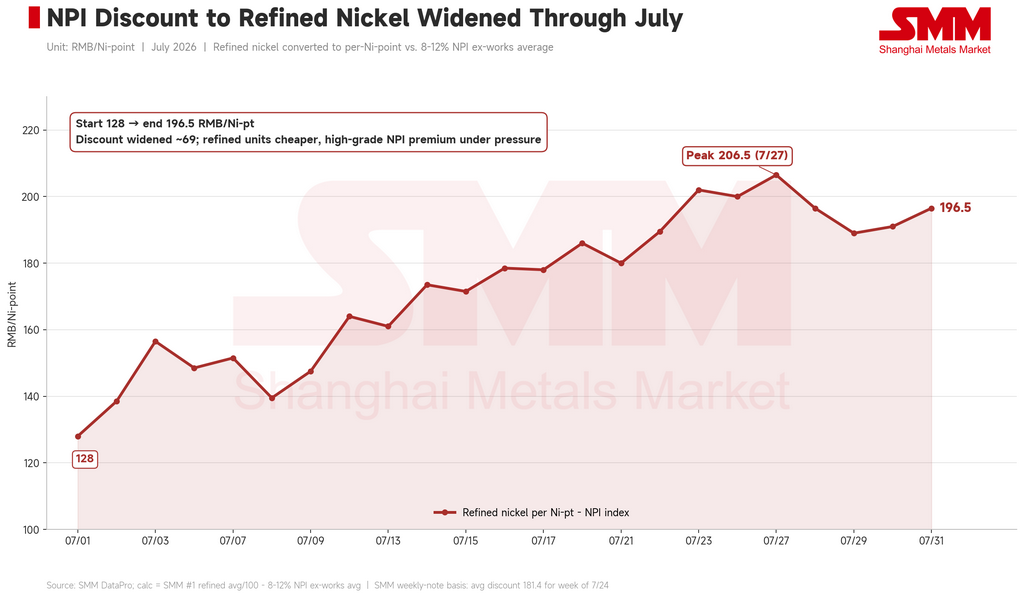
На первый взгляд, это противоречит движению рафинированного никеля: никель на LME подскочил с $16 250 (2 июля) до $17 379/т (24 июля), в то время как NPI оставался без движения, увеличив дисконт NPI к рафинированному никелю до 181,4 юаня/ед. Ni — что в целом повысило относительную стоимость NPI. Но премия на высокосортный материал отражает цену предельной единицы никеля, а не NPI в целом. Заводы могут использовать в качестве базовой загрузки NPI среднего качества и дополнять единицы никеля катодами, гранулированным никелем или ломом; чем больше доступных каналов, тем меньше причин переплачивать за 14%-ный материал. Сжатие премий отражает гибкость в составе сырья в большей степени, чем движение цен на рафинированный никель за отдельный месяц — для более строгой атрибуции потребовалась бы модель затрат на загрузку.
Некоторые участники рынка, проводя обратный пересчет с LME, оценивают справедливую стоимость NPI в $130–135/ед. Ni, в то время как целевые показатели индонезийских тендеров на высокосортный материал составляют $153–155. Столкнувшись с более низкими китайскими премиями, некоторые индонезийские поставщики отложили тендеры или планируют возобновить их примерно в сентябре, а с учетом того, что индийские покупатели соглашаются на $150+, больше высокосортного материала может быть перенаправлено из Китая.
Индонезия: ритм отгрузок теперь определяют регулирующие органы, а не только издержки на рудниках
Июль принес два противоположных политических сигнала из Индонезии. Дополнительное окно RKAB (1–31 июля) отдает приоритет добросовестным горнодобывающим компаниям с интегрированной внутренней плавкой; 8 июля это было воспринято рынком как медвежья новость, но временной лаг от утверждения до получения руды, составляющий около месяца, ограничивает его влияние в третьем квартале. Эпизод с экспортными проверками развивался в противоположном направлении: проверки на редкоземельные элементы, уран и торий распространились с глинозема на NPI на фоне правоприменительных действий местной таможни, прежде чем разъяснение от 29 июля разрешило продолжать отгрузки переработанной продукции — при этом пороговые значения и стандарты тестирования еще предстоит разработать.
Оба сигнала указывают на один и тот же вывод: предельные поставки индонезийского никеля всё больше определяются разрешениями, квотами и действиями таможни, а не экономикой рудников. Конец июля продемонстрировал асимметрию — изменение процедур быстрее сдвинуло спотовые ожидания, чем 16%-ное снижение цен на руду изменило затраты.
Прогноз: тот же диапазон, следите за документацией
Котировки и сделки, вероятно, в ближайшее время останутся в диапазоне 1 100–1 160 юаней/ед. Ni. Крупные покупатели ожидают, что август будет проходить в районе 1 100–1 120 юаней; некоторые ведущие заводы предполагают 1 100–1 130 юаней с возможностью повышения до 1 150 юаней при лучшем спросе.
Четыре переменные могут вывести рынок из этого диапазона. Во-первых, утверждение дополнительных квот: меньший, чем ожидалось, объем поддержит цены на руду и укрепит ценовой пол, в то время как щедрые индивидуальные одобрения — вместе с перезапусками и возвратом к работе простаивавших линий — испытают уровень в 1 100 юаней. Во-вторых, станет ли экспортное тестирование постоянным процессом; рост индекса в конце месяца уже частично учитывает этот риск. В-третьих, состоится ли сезонное пополнение запасов в сентябре — форвардные премии уже предоплатили часть этого, и на повестке дня торгово-политические события: срок завершения пересмотра мер ЕС в отношении антидемпинговых пошлин на индонезийский холодный прокат истекает 19 августа; антидемпинговое расследование Индии по холоднокатаной стали серий 300 и 400 завершило отбор проб у экспортеров в июне, и предварительные выводы могут появиться в третьем квартале; общая приостановка сертификации QCO в Индии распространяется на грузы, отгруженные до 26 октября, в то время как исключение для плоского проката было отдельно продлено до 31 марта 2027 года. В-четвертых, макроэкономический фон: при ВВП в 4,3% любой рост требует сотрудничества политики и конечного спроса.
Ключевой вывод июля укладывается в одно предложение: индекс остался на месте, но механизм ценообразования изменился — от фиксированных цен к премиям, дифференциалам по содержанию и срокам поставок. 1 120 юаней было лишь тендерной заявкой крупнейшего покупателя. Вопрос августа заключается в том, какую цену заплатит этот покупатель, когда вернется на рынок, и где будет обнаружена цена, когда это произойдет.
Автор: Брюс Чу
Аналитик по никелю и нержавеющей стали, Shanghai Metals Market
Email: bruce.chew@metal.com
Тел.: +601167087088