Ключевые тезисы: на Давосском форуме в июне 2026 года Цзэн Юйцюнь, используя шкалу готовности технологий (TRL 1–9), оценил, что полностью твердотельные аккумуляторы «пока находятся лишь на уровне 4». 29 июля в ответе на платформе IR Easy компания CATL заявила, что «мелкосерийное производство ожидается в 2027 году». Между двумя заявлениями прошло 36 дней, что рынок интерпретировал как «самокоррекцию», но на самом деле они используют разные системы координат: первое ориентируется на уровень готовности технологии (TRL), а второе — на уровень готовности производства (MRL 7–8). С учетом ранее озвученной главным научным сотрудником У Каем цели достичь «уровня 7–8 в 2027 году», темпа продвижения пилотной линии CATL мощностью 2 ГВт·ч в Ибине и отслеживания SMM цепочки поставок, мелкосерийное пробное производство в 2027 году не противоречит тезису «маловероятно достичь установки на миллион автомобилей до 2030 года». Индустриализация полностью твердотельных аккумуляторов по-прежнему находится на переходном этапе от «пилотной проверки к демонстрационному массовому производству», и консенсус относительно отраслевого графика сохраняется: установка полупроводниковых (твердо-жидкостных) в 2026 году, мелкосерийное производство полностью твердотельных в 2027 году и широкомасштабная коммерциализация после 2030 года.
Предисловие:
В 2026 году основная тема индустрии твердотельных аккумуляторов смещается от «гонки образцов» к «спринту за пилотное производство и бортовую валидацию». Реализуются мощности по выпуску сульфидных электролитов в масштабе килотонн, растет спрос на оборудование для сухих электродов, а ведущие производители аккумуляторов интенсивно выпускают ячейки класса 20–60 А·ч. Однако инженерные проблемы, такие как межфазное сопротивление на границе твердое тело–твердое тело в полностью твердотельных аккумуляторах, обращение с H₂S из сульфидных материалов и выход годности при ламинировании/изостатическом прессовании, остаются нерешенными. На этом фоне ведущие игроки одновременно выпускают «охлаждающие заявления» и «подтверждения сроков», что само по себе сигнализирует о том, что индустриализация вошла в глубокие воды.
1. Два заявления: разные системы координат, а не пересмотр прогресса
23 июня, заявление в Давосе (Цзэн Юйцюнь): Согласно шкале TRL 1–9, полностью твердотельные аккумуляторы в настоящее время находятся примерно на уровне TRL-4, что означает, что проверка лабораторного прототипа достигнута, но системная инженерная верификация еще не началась. Он также четко обозначил три этапа: «технологический маршрут / продуктовый маршрут / коммерческий маршрут» и заявил, что установка на миллион автомобилей до 2030 года крайне маловероятна.
29 июля, заявление на IR Easy (CATL) : CATL продолжает инвестировать в полностью твердотельные аккумуляторы и сохраняет лидерство в отрасли, а мелкосерийное производство ожидается в 2027 году.
Связующее заявление (более ранние замечания У Кая): используя «Уровни готовности технологии и производства 1–9», CATL ставит цель достичь уровня 7–8 в 2027 году. Уровень 7 соответствует «прототип системы проверен в репрезентативной среде», а уровень 8 — «процесс заморожен и продемонстрирована способность к мелкосерийному выпуску», что как раз является точкой входа для мелкосерийного пробного производства.
SMM считает: TRL-4 отражает «текущее положение дел», а MRL 7–8 — «где мы будем в следующем году». Разрыв будет преодолен за счет ввода в эксплуатацию оборудования на пилотной линии в Ибине во втором полугодии 2026 года, наращивания выхода годности при ламинировании ячеек и валидации образцов A/B с автопроизводителями — а не технологического скачка за 36 дней.
2. Перекрестная проверка промышленных темпов: мелкосерийное производство в 2027 году ≠ наращивание объемов в 2027 году
Сторона CATL: База в Ибине планирует пилотную/прототипную линию мощностью около 2 ГВт·ч, с вводом оборудования в эксплуатацию во втором полугодии 2026 года и мелкосерийным пробным производством в 2027 году, что соответствует заявлению «отсутствие миллионной установки на автомобили до 2030 года».
Ориентиры конкурентов: BYD: «мелкая серия в 2027 году, крупная серия в 2030 году»; SAIC + Qingtao: мелкосерийные поставки в 2027 году; Samsung SDI SolidStack планирует массовое производство во втором полугодии 2027 года; академик Оуян Мингао прогнозирует «тестовые автомобили с конца 2026 по 2027 год, а до широкомасштабного производства еще 3–5 лет».
Полупроводниковые (твердо-жидкостные) аккумуляторы лидируют: 2026 год уже определен SMM как год начала установки полупроводниковых (твердо-жидкостных) аккумуляторов на автомобили, при этом твердо-жидкостные гибридные ячейки от MG, SAIC, CALB и других достигают плотности энергии на уровне 400 Вт·ч/кг при серийных поставках, выполняя двойную роль «переходного денежного потока + репетиции процесса для полностью твердотельных».
Иными словами, «мелкая серия», которую отрасль увидит в 2027 году, скорее всего, будет включать образцы A/B для автомобилей высокого класса, специализированных сценариев (eVTOL/роботы) и ограниченную установку на флагманские модели, а не проникновение на массовый рынок.
III. Источники рыночных колебаний: асимметричное управление ожиданиями
Платформа Interactive Easy ответила лишь «мелкая серия в 2027 году», не повторив одновременно «трудности с крупномасштабной установкой на автомобили до 2030 года», и после усечения информации это было легко истолковано однозначно как позитивная новость; в то же время «уровень 4» в Давосе также был усечен и интерпретирован как негатив.
SMM наблюдал ту же закономерность как в мартовском, так и в июльском циклах настроений вокруг твердотельных аккумуляторов — каждый раз, когда компания-образец «охлаждает ожидания» или «подтверждает сроки», волатильность сектора усиливается на 2–3 торговых дня, однако тендеры на пилотные проекты и закупки электролита на уровне метрических тонн не показывают синхронных скачков.
Рыночная тревожность по сути проистекает из трех моментов:
1. Различные временные графики переплетены, отсутствует единый стандарт приемки;
2. Приравнивание «мелкой серии» к «переломному моменту коммерциализации»;
3. Игнорирование того, что в трехэтапном скачке TRL-MRL-CRL (коммерческая зрелость) трудность последних двух этапов (затраты в цепочке поставок, послепродажное обслуживание и переработка) не меньше, чем на первом этапе.
IV. Почему само «спокойствие» является барьером
Инженерная задача сульфидных полностью твердотельных аккумуляторов заключается не в рецептуре, а в производстве:
1. Контактное сопротивление на границе твердое тело–твердое тело требует наноразмерных композитных катодов + трехмерных проводящих сетей;
2. Сульфиды чувствительны к влаге и кислороду, и подавление H₂S зависит от покрытий/фторированных солей (направление патента CATL по WIPO);
3. Выход годности и время цикла после ламинирования при теплом изостатическом прессовании (при давлении порядка нескольких тысяч атмосфер) определят, удастся ли в 2027 году снизить стоимость мелкой серии ниже 1 юаня/Вт·ч (в настоящее время это считается крайне сложным; согласно прогнозам SMM, стоимость сульфидных твердотельных аккумуляторов, как ожидается, пробьет уровень 1 юань/Вт·ч в 2031-2032 годах. Конечно, учитывая темпы индустриализации в Китае, более ранний прорыв вполне вероятен, но технология еще не готова к 2027 году.).
Пока эти переменные не будут урегулированы, преждевременное объявление «массового производства» не изменит кривую выхода годной продукции. CATL позиционирует текущий статус на уровне TRL-4, а целевые показатели — на уровне MRL 7–8 к 2027 году, предлагая взамен проверяемые вехи: запуск пилотной линии во втором полугодии 2026 года, мелкосерийная установка образцов A в 2027 году, завершение продуктовой дорожной карты в 2028–2029 годах и наращивание объемов по коммерческой дорожной карте после 2030 года. Такой подход «поэтапного раскрытия информации по уровню зрелости» согласуется с трехэтапной моделью, которую последовательно подчеркивала SMM: «2026 — год верификации, 2027 — год демонстрации, а после 2030-го — год коммерциализации».
Резюме:
«Уровень 4» от Цзэн Юйцуня и примечание Hudongyi о «мелкой серии в 2027 году» — это не противоречивые сигналы, а проекции одной и той же дорожной карты в двух разных системах координат: TRL и MRL. Текущее промышленное положение полностью твердотельных аккумуляторов: с технологической стороны — подъем с TRL-4 к TRL-5/6; с производственной стороны — стремление к MRL 7–8 к 2027 году; с коммерческой стороны — отсутствие экономической целесообразности на уровне миллионов единиц до 2030 года. Для отраслевой цепочки по-настоящему отслеживаемыми в 2026 году являются не «кто первым объявит о массовом производстве», а цена на сульфидные электролиты при закупках тоннами (SMM отслеживает текущие цены LPSC на уровне 5 000 юаней/кг-класса и около 3 000 юаней/кг при закупках тоннами), выход годных при ламинировании на пилотных линиях и количество назначений образцов B от ведущих автопроизводителей. Эти три параметра ближе к истине индустриализации, чем номера уровней.
Глоссарий
1. TRL (Technology Readiness Level) — Уровень технологической готовности
2. MRL (Manufacturing Readiness Level) — Уровень производственной готовности
3. CRL (Commercial Readiness Level) — Уровень коммерческой готовности
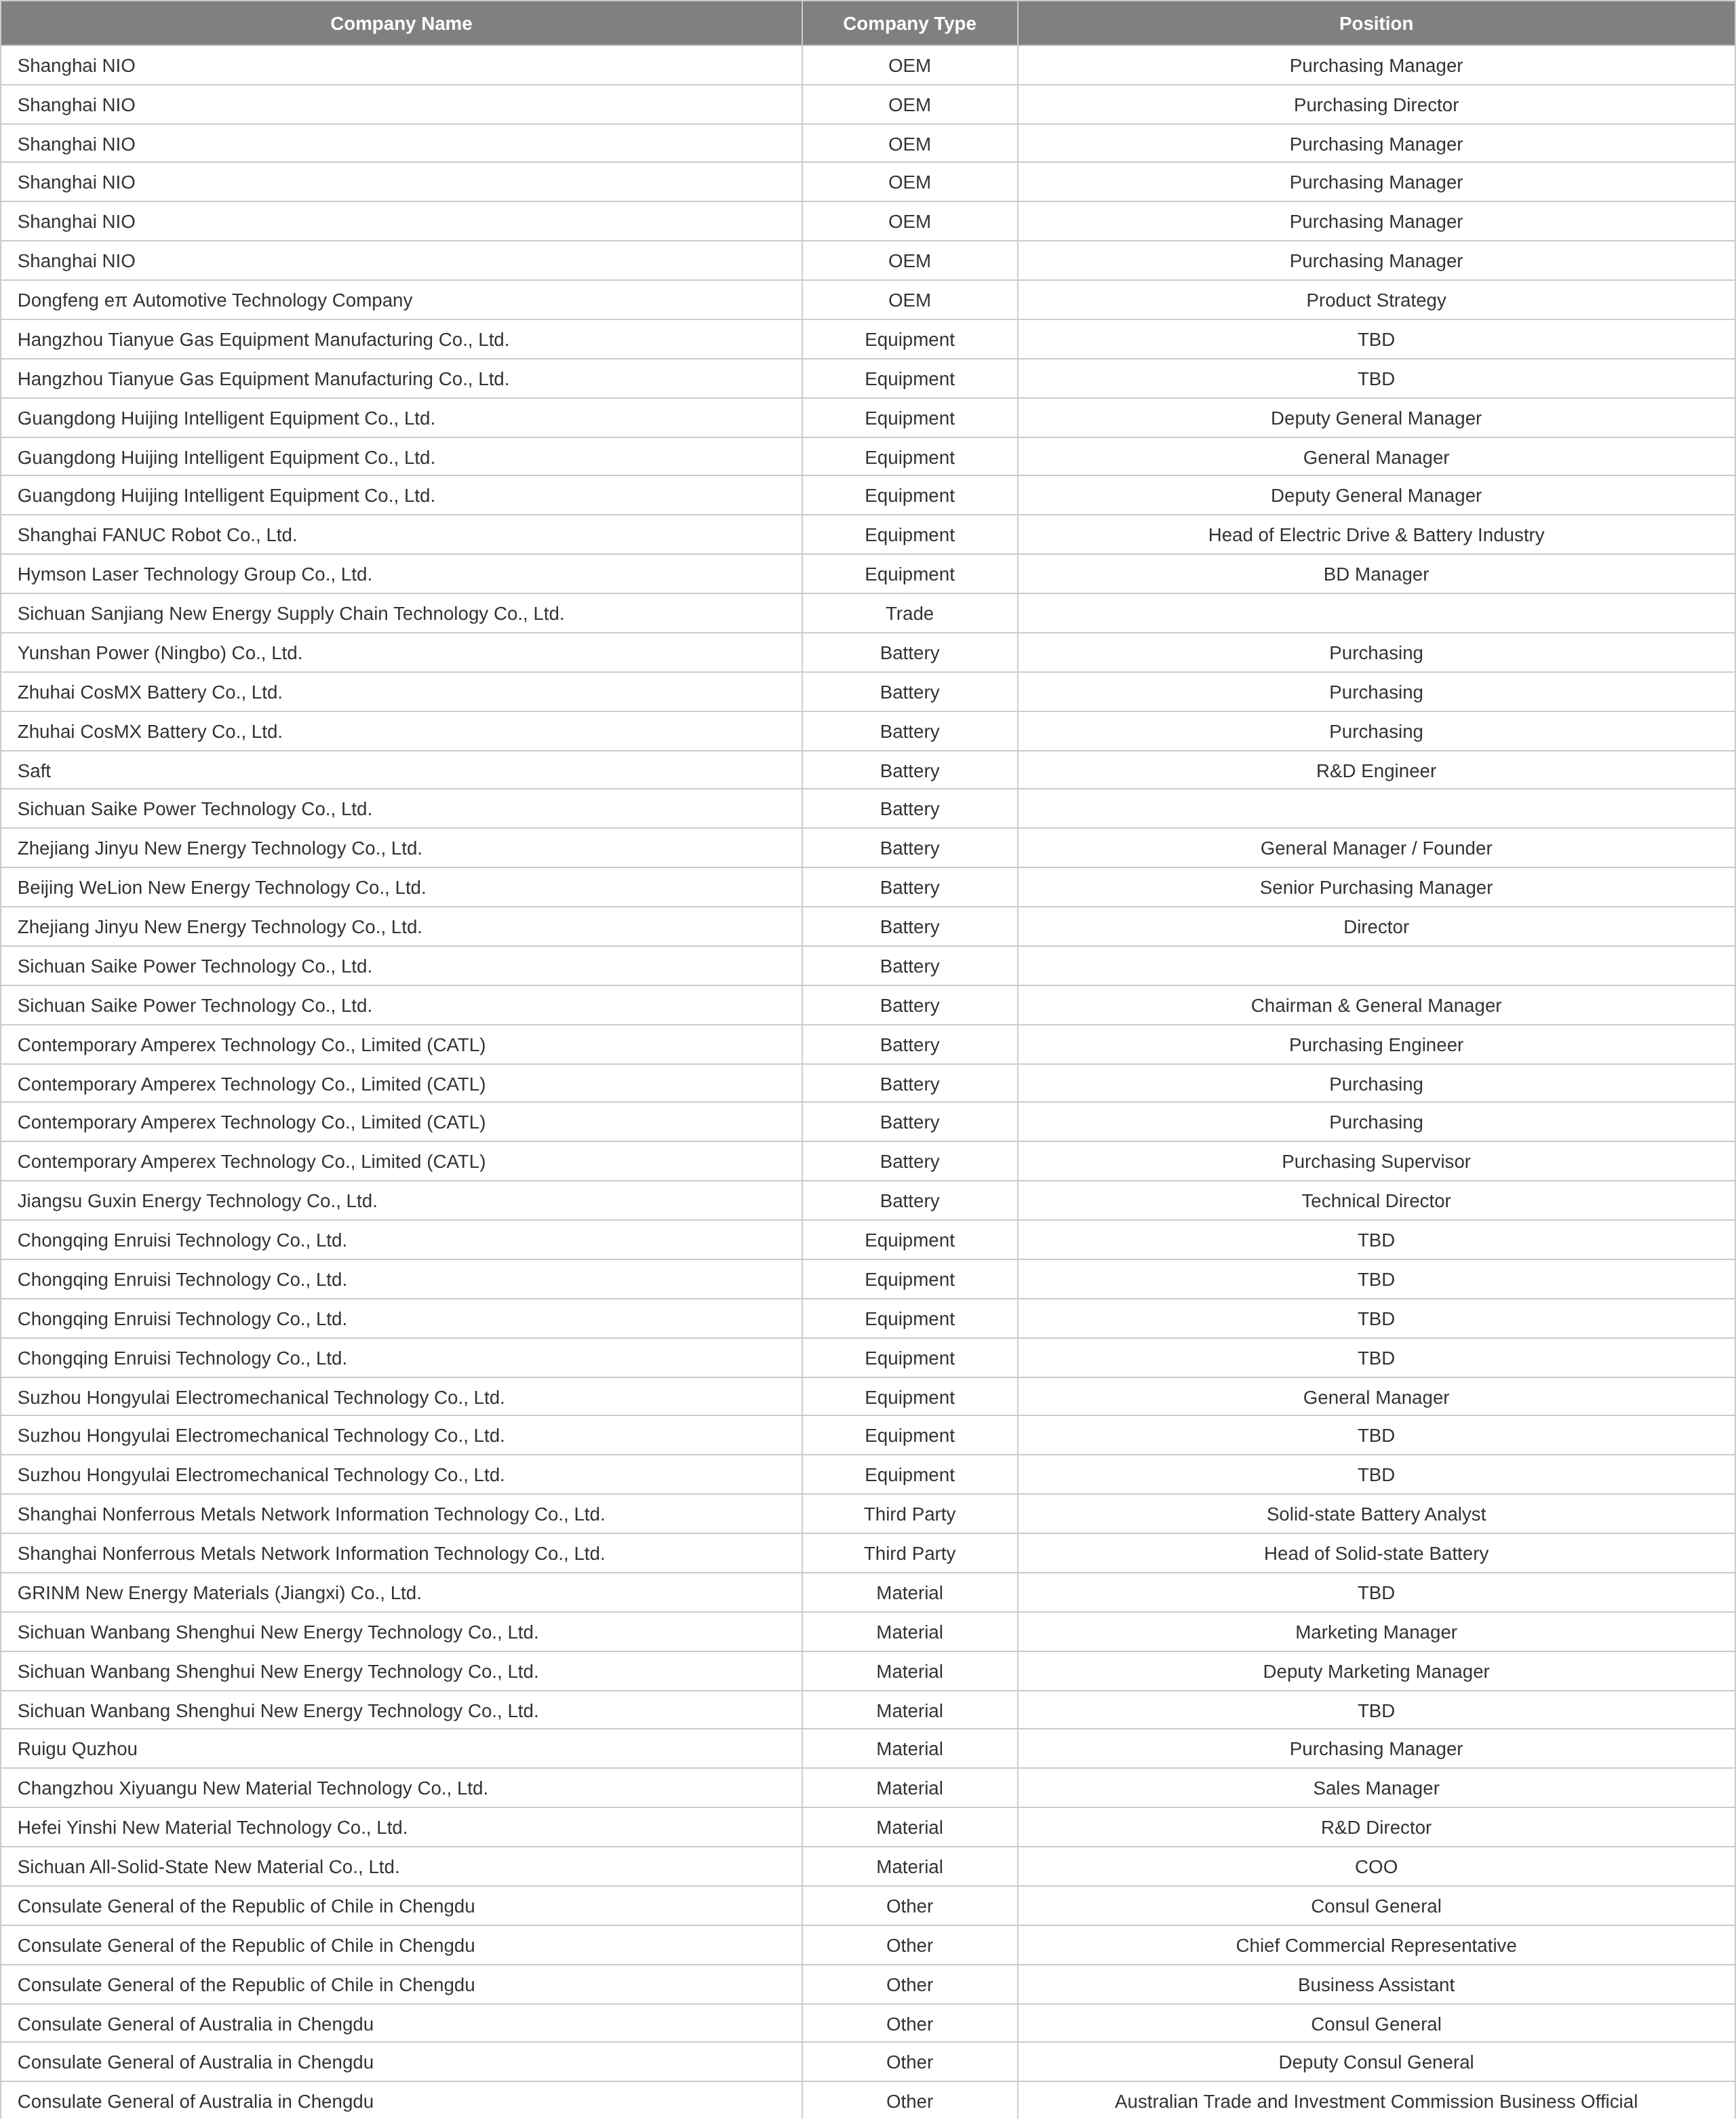
В заключение рекомендуем премиальную конференцию SMM. Текущий прогресс и некоторые участвующие предприятия и представители:
Тел.: 021-20707860 (или добавьте WeChat: 13585549799) Ян Чаосин, спасибо!
Связанная информация