[SMM Analysis] Restorative LFP on the Rise: LFP Restoration Boom Sparked in H1 2026

Опубликовано: Jul 23, 2026 17:34 (GMT+8)
In 2026, as restorative LFP capacity expands from 150,000–160,000 mt to 170,000–180,000 mt, traditional LFP battery hydrometallurgy recycling enterprises will face a reshaping of profits and landscape triggered by competition between different technology routes.

Jul 23, 2026


In 2026, as restorative lithium iron phosphate (LFP) capacity expands from 150,000–160,000 mt to 170,000–180,000 mt, traditional LFP hydrometallurgy recycling enterprises are facing a reshaping of profits and the competitive landscape driven by competition among different technology routes.


I. Prices


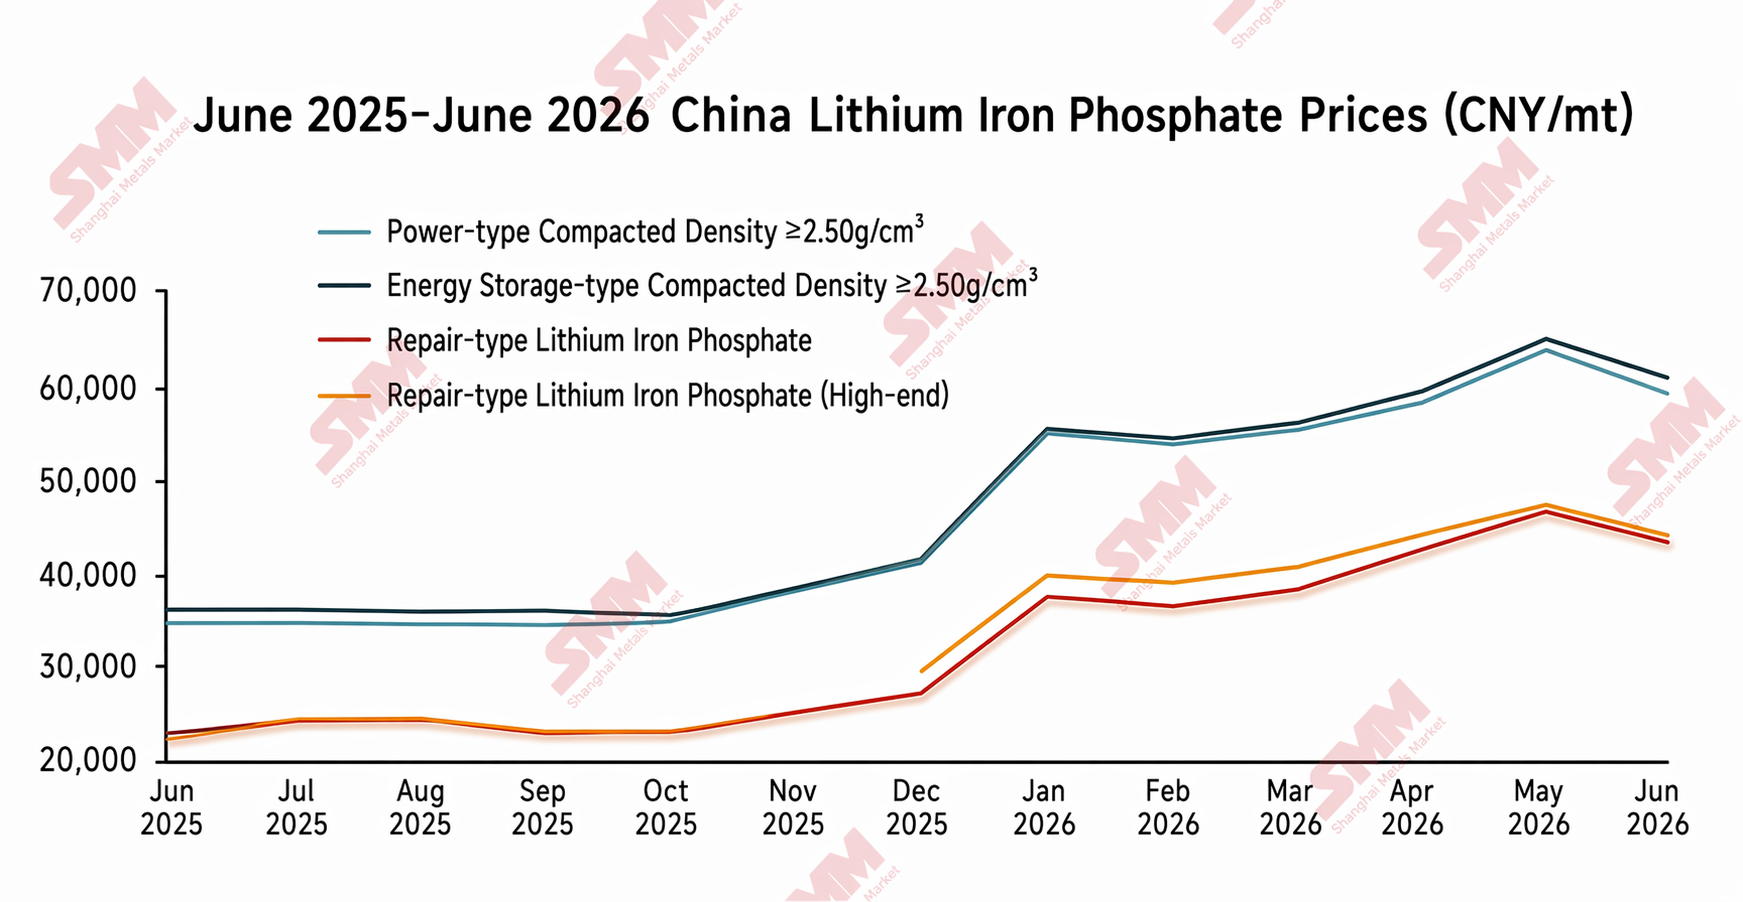
According to SMM data, from June 2025 to June 2026, China's LFP monthly average price exhibited an overall upward trend and then consolidated at highs. Restorative LFP prices have consistently operated within the 75%–85% range of primary LFP prices, forming a clear "discount band".

Behind this pricing logic is the market consensus of a "performance discount": even if the compaction density of restorative products improves, downstream battery plants still regard them as "recycled materials" and demand a price discount to cover potential performance risks. However, as the share of high-end restorative products increases, along with the expansion of application fields, the 75%–85% discount rate may gradually narrow to 80%–90%, and restorative enterprises may gain better price acceptance.

SMM has currently launched two LFP restorative prices, and (high-end). The difference lies in compaction density: the compaction density of the high-end restorative type is not less than 2.55 g/cm³, while that of the standard restorative type is less than 2.55 g/cm³. Both restorative LFP materials are mainly used in energy storage.


II. Capacity


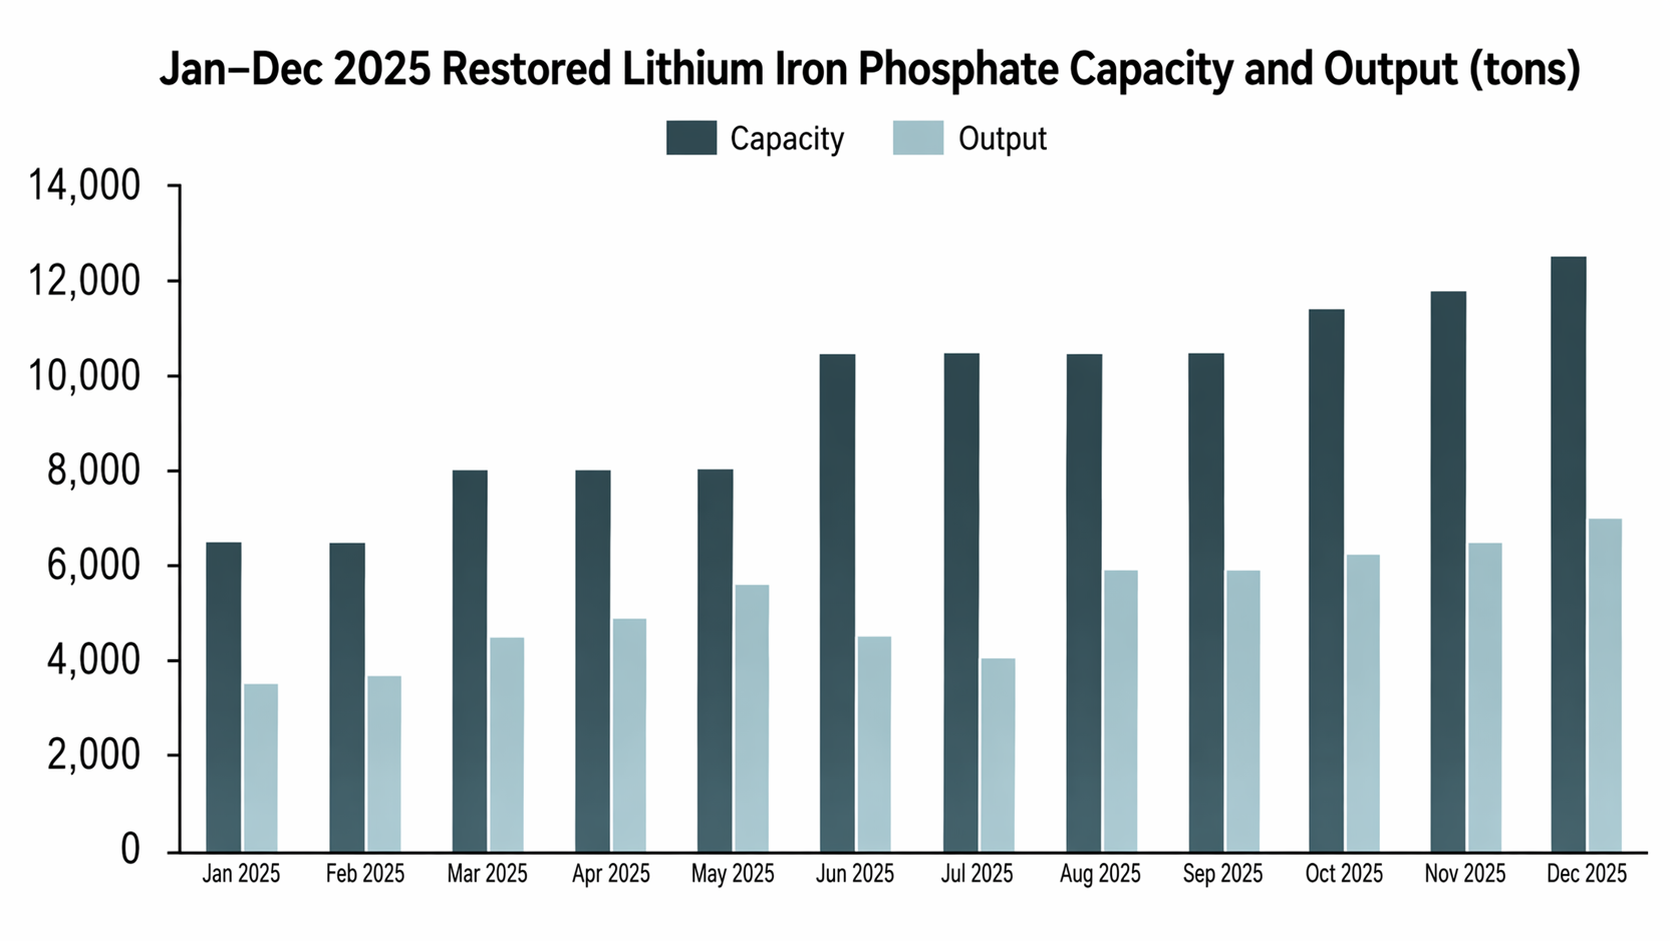
In 2025, the nominal capacity of restorative LFP enterprises was approximately 150,000–160,000 mt.

As of 2026, currently reported nominal capacity is around 170,000–180,000 mt.

Although this volume accounts for only a single-digit percentage of China's total LFP cathode capacity, its growth rate is notable. More critically, the operating rate of restorative capacity is generally higher than that of some surplus wet-process LFP capacity. In H1 2026, the operating rate was around 40%–50%, compared with H2 2025. As can be seen from the capacity and production chart for from January to December 2025, restorative LFP production increased month by month, and the capacity utilization rate continued to improve, indicating that downstream demand is being genuinely released.


III. Competitive Landscape


The current LFP recycling/reuse market has formed three main types of players:

  1. Traditional hydrometallurgy recycling enterprises: Using black mass as raw material, they extract lithium carbonate and iron phosphate through hydrometallurgy and then synthesize LFP, offering stable product performance but at high cost;
  2. Restorative LFP enterprises: Using waste positive electrodes or black mass as raw materials, they directly repair and regenerate cathode material, achieving low cost but with a wide range of performance variability;
  3. Integrated battery / material enterprises: They build in-house recycling, repairing, and cathode production lines, forming an internal closed loop, achieving the lowest cost but with limited exports.


The rise of restorative enterprises is compressing the originally linear industry chain of "hydrometallurgy recycling → lithium carbonate/iron phosphate → cathode" into a short chain of "scrap cathode → restorative cathode." This "short-chaining" poses a direct threat to the business model of traditional hydrometallurgy enterprises.

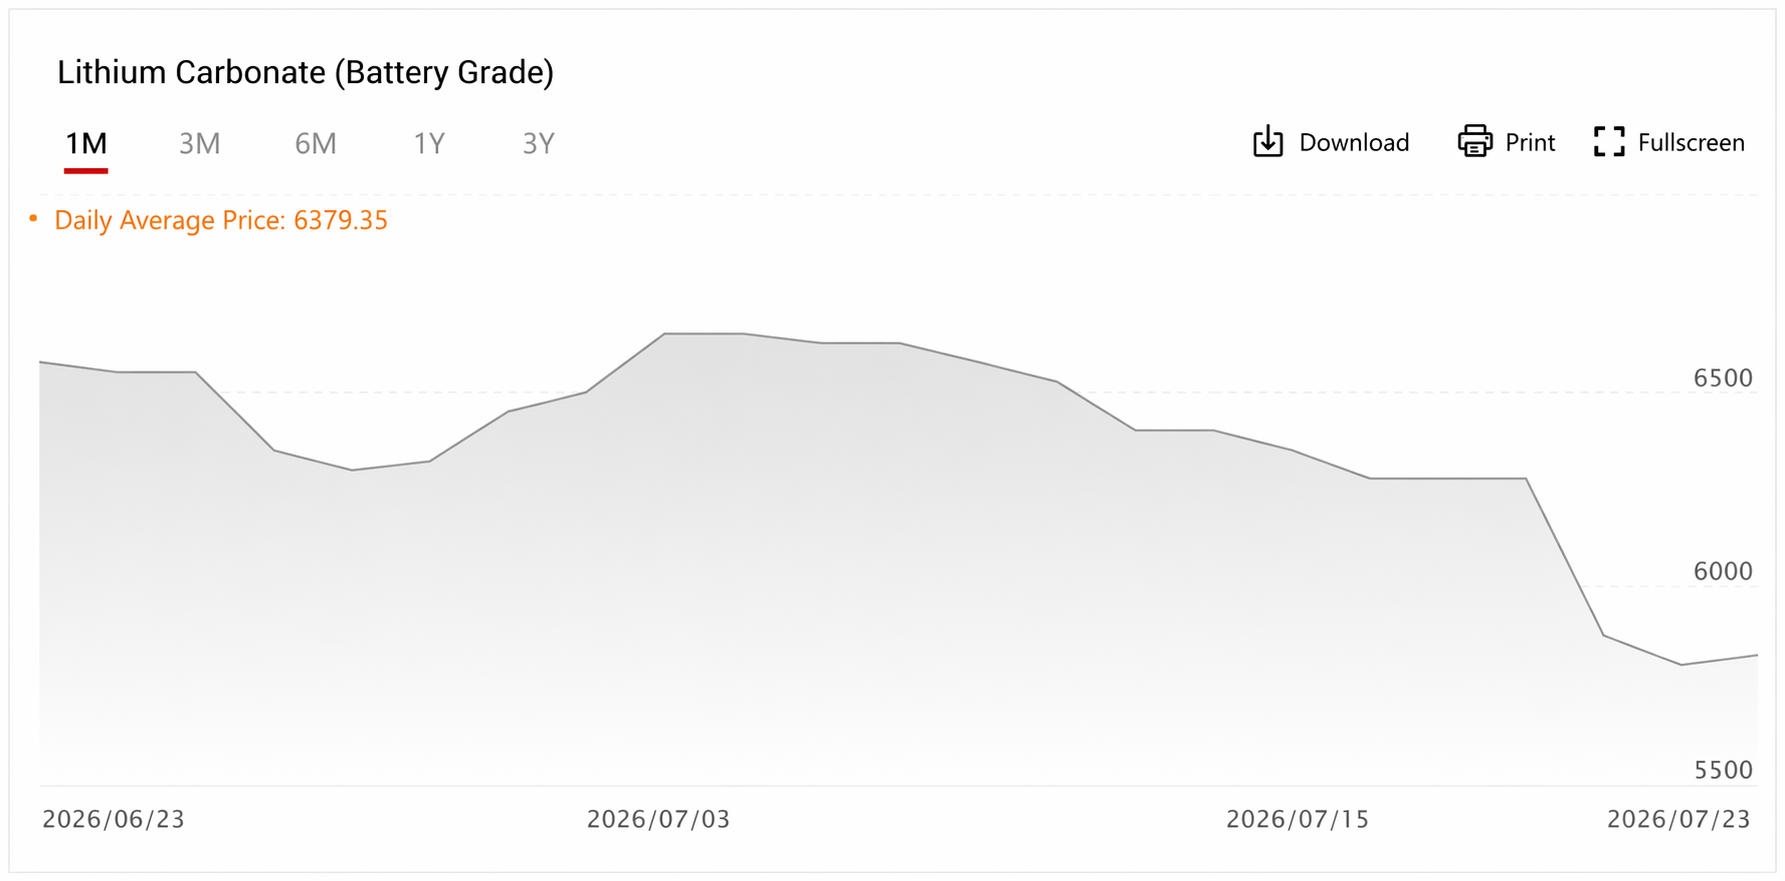
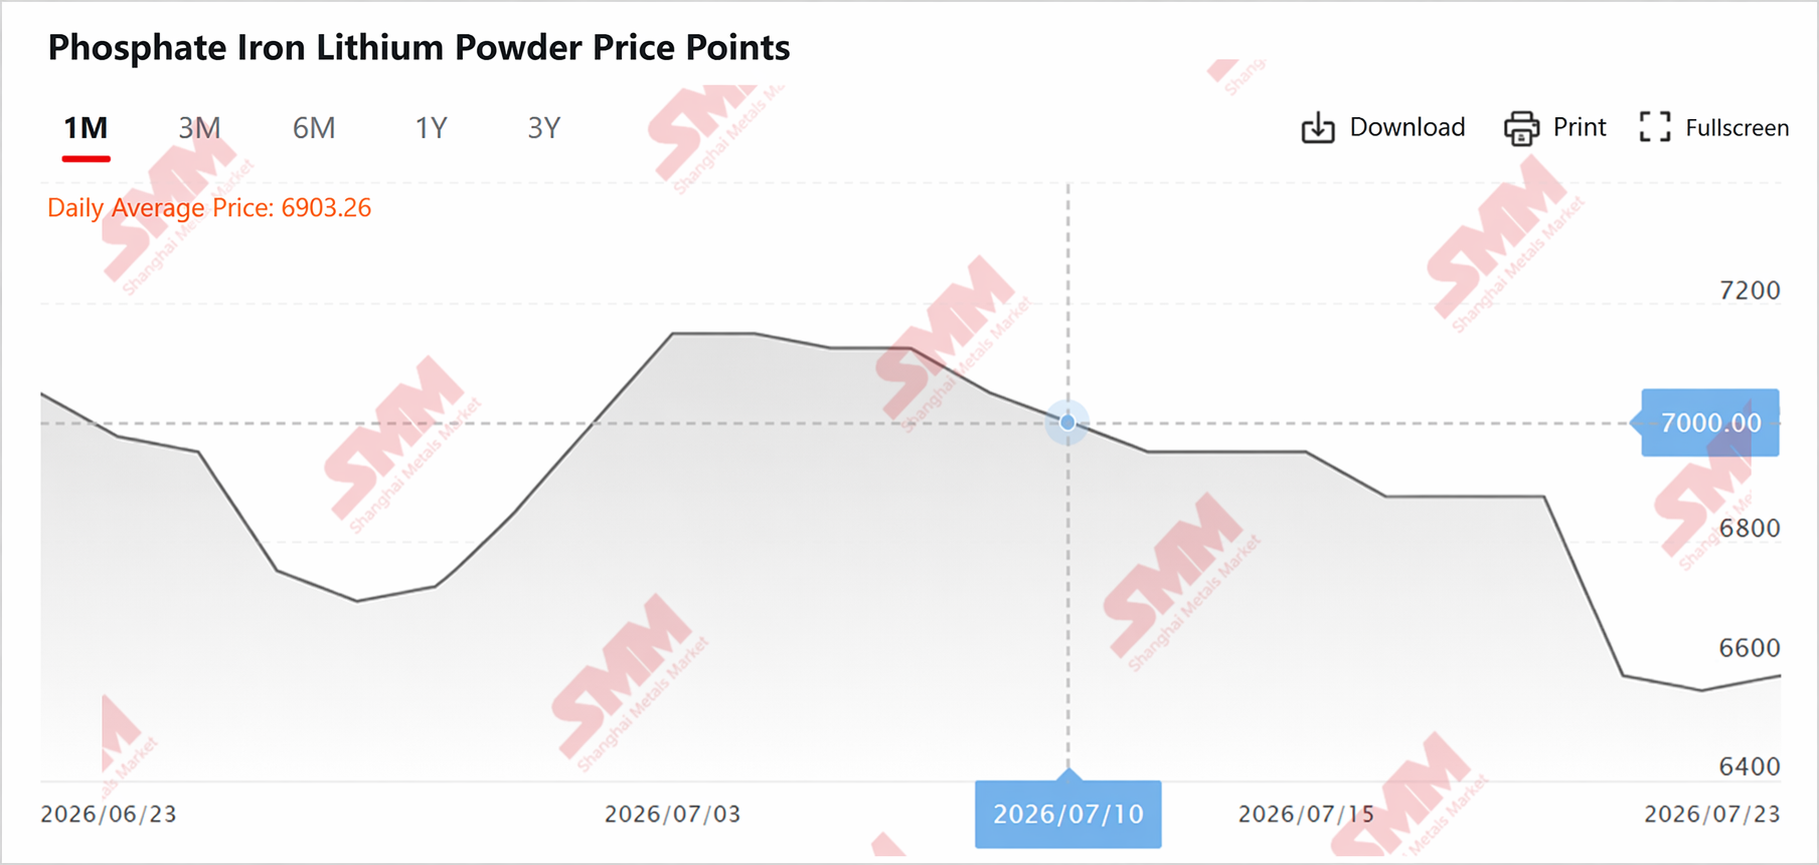
Moreover, as restorative technologies gain popularity, restorative enterprises have begun to participate in scrap tenders for LFP electrodes, jelly rolls, and other materials from battery cell enterprises. With expanding demand, the price of scrap LFP electrodes has continued to rise, further widening the price spread between LFP electrode black mass and battery black mass. The supply of LFP electrode black mass in the hydrometallurgy market has tightened, leading some non-integrated enterprises to switch to using LFP battery black mass for production.
 

IV. Conclusion


The rise of restorative LFP is essentially a possibility for the lithium battery recycling industry to expand its technology pathways. Its core value lies in reintroducing scrap cathode materials into the battery industry chain through a shorter route and at a lower cost.

For traditional hydrometallurgy enterprises, the core contradiction has shifted from "whether to engage in recycling" to "which technology pathway to adopt for recycling." In the next three years, players with "hydrometallurgy + restorative + cathode integration" capabilities will demonstrate greater resilience than those relying solely on the hydrometallurgy route. Meanwhile, enterprises that cling to traditional hydrometallurgy and have weak cost control may accelerate their exit from the market in this round of technology route competition.


SMM New Energy Research Team

Wang Cong 021-51666838

Ma Rui 021-51595780

Feng Disheng 021-51666714

Lyu Yanlin 021-20707875

 

Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

Изображения в этой статье содержат подписи, переведенные ИИ, только для справки.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
Поставки смартфонов в Китае снизились в третьем квартале по сравнению с прошлым годом, и только Huawei среди крупных брендов показала двузначный рост
2 часов назад
Поставки смартфонов в Китае снизились в третьем квартале по сравнению с прошлым годом, и только Huawei среди крупных брендов показала двузначный рост
Читать далее
Поставки смартфонов в Китае снизились в третьем квартале по сравнению с прошлым годом, и только Huawei среди крупных брендов показала двузначный рост
【Поставки смартфонов в Китае снизились в третьем квартале в годовом исчислении, Huawei — единственный ведущий производитель с двузначным ростом】В третьем квартале 2026 года поставки смартфонов в Китае составили около 57,9 миллиона единиц, что на 15,4% меньше по сравнению с аналогичным периодом прошлого года, тогда как в первом полугодии снижение составляло около 4%. По производителям: доля Huawei составила 21,1%, рост на 17,3% в годовом исчислении, что сделало компанию единственным крупным производителем с двузначным ростом; у Apple — 17,8%, снижение на 4,3%; OPPO — 15,5%, снижение на 17,6%; vivo — 15,3%, снижение на 24,9%; Xiaomi — 13,8%, снижение на 20,4%; Honor — 13,0%, снижение на 24,2%. Квартал характеризовался снижением объёмов и ростом цен, поскольку увеличение издержек привело к повышению средних отпускных цен.
2 часов назад
Guanghua Technology сообщает о значительном росте выручки за первые три квартала
2 часов назад
Guanghua Technology сообщает о значительном росте выручки за первые три квартала
Читать далее
Guanghua Technology сообщает о значительном росте выручки за первые три квартала
【Guanghua Technology сообщает о значительном росте выручки за первые три квартала 2026 года】Компания Guanghua Technology раскрыла отчетность за третий квартал 2026 года: выручка за первые три квартала достигла 3,575 млрд юаней, увеличившись на 74,89% в годовом исчислении, чистая прибыль, приходящаяся на акционеров, составила 129 млн юаней, рост на 42,29% в годовом исчислении, а скорректированная чистая прибыль составила 124 млн юаней, рост на 40,44% в годовом исчислении. Только за третий квартал выручка достигла 1,328 млрд юаней, увеличившись на 74,15% в годовом исчислении, при этом чистая прибыль, приходящаяся на акционеров, составила 34,34 млн юаней, рост на 0,62% в годовом исчислении.
2 часов назад
Малайзия впервые раскрыла данные об объёме отработанных батарей, обязательная система переработки пока не внедрена
2 часов назад
Малайзия впервые раскрыла данные об объёме отработанных батарей, обязательная система переработки пока не внедрена
Читать далее
Малайзия впервые раскрыла данные об объёме отработанных батарей, обязательная система переработки пока не внедрена
【Малайзия впервые раскрыла данные об объёме отходов батарей в парламентском ответе, режим обязательной переработки ещё не создан】Министерство природных ресурсов и экологической устойчивости Малайзии впервые сообщило в письменном парламентском ответе, что с 2021 по 2025 год по всей стране было образовано 13 743,15 тонны отходов батарей категории SW103, при этом по состоянию на март 2026 года действуют лишь семь лицензированных предприятий по переработке вне места образования отходов, расположенных в Кедахе, Селангоре, Джохоре, Пераке, Негери-Сембилане и Пенанге. Министерство также подтвердило, что режим обязательной переработки батарей (расширенная ответственность производителя) для производителей электромобилей ещё не создан, а законодательство по-прежнему находится в стадии изучения в части правовой основы, механизмов финансирования и межведомственной координации. Департамент окружающей среды разрабатывает поправки второго этапа к Закону о качестве окружающей среды 1974 года, включающие механизм внесения в чёрный список для борьбы с повторными нарушителями.
2 часов назад
Зарегистрируйтесь, чтобы продолжить чтение
Получите доступ к последним данным по металлам и новой энергетике
Уже есть аккаунт?войдите здесь


