Группа НЛМК входит в топ-20 мировых и является №1 среди российских металлургов. Её годовой отчёт за 2025 год — это не двухскоростная история Tata Steel об индийской экспансии и европейской трансформации, а оборонительная, построенная на вертикальной интеграции и предельно низких затратах — с удержанием объёмов и ликвидности под совместным давлением сжимающегося спроса, рекордного китайского экспорта и укрепившегося рубля, при сохранении открытыми возможностей декарбонизации согласно дорожной карте до 2050 года. Оговорка: с санкций 2022 года НЛМК не раскрывает консолидированный отчёт о прибылях и убытках, поэтому финансовая детализация здесь ограничена, а долларовые цифры пересчитаны из рублей по среднему курсу 2025 года 83,8 руб./долл., служа лишь ориентиром.
1. Отраслевой контекст: слабый спрос, углубляющееся перепроизводство, рекордный китайский экспорт
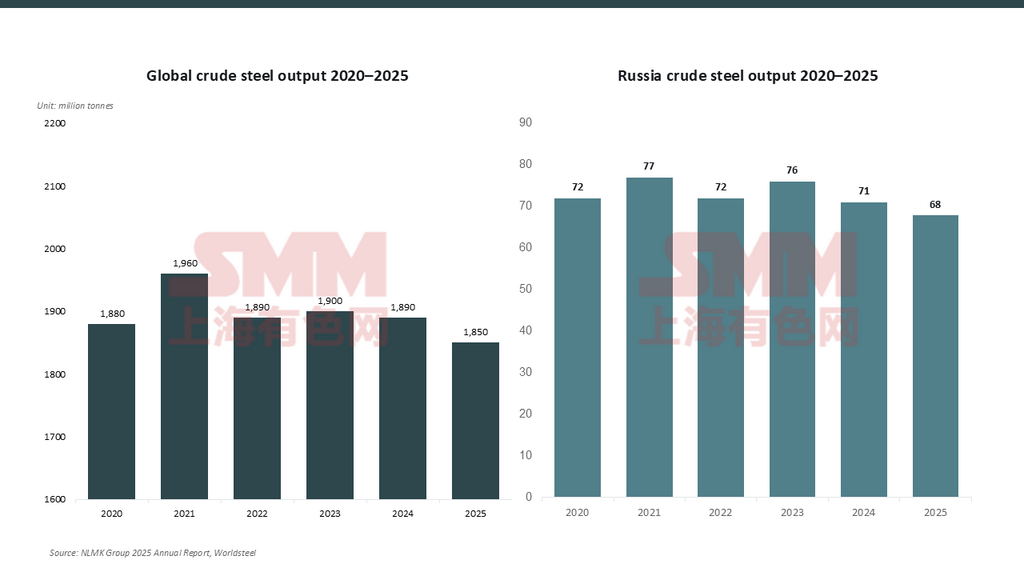
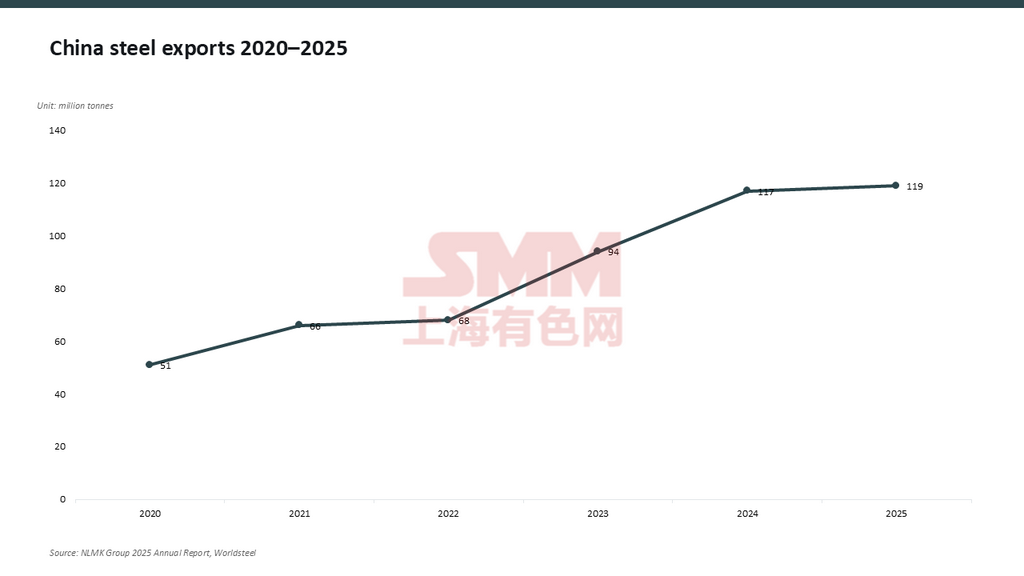
Мировая стальная индустрия в 2025 году столкнулась со встречным структурным ветром. Глобальное производство сырой стали упало до 1,85 млрд тонн, примерно на 2% год к году (Worldsteel сообщает о 1 849,4 млн тонн). Слабый китайский спрос плюс перенаправление потоков подтолкнули китайский экспорт стали к рекорду — 119 млн тонн, транслируя избыток предложения в мировые цены, которые снизились примерно на 3%. Россия пострадала сильнее: выплавка сырой стали упала до 67,8 млн тонн (–4,5%), минимума за 15 лет; высокая ключевая ставка центробанка задушила строительный и прочий спрос, внутренние цены в долларовом выражении просели на 5%, а внутренний спрос на прокат рухнул на 13% (около 2,7 млн тонн). Укрепившийся рубль подорвал экспортную конкурентоспособность, в то время как китайские заводы внедрялись на традиционные российские рынки.
2. Операционные показатели: вертикальная интеграция — истинный защитный ров
В год двусторонних колебаний цен и на сталь, и на сырьё устойчивость НЛМК проистекает из контроля над всей цепочкой — до 100% самообеспеченности сырьём, потребляемым вблизи заводов, что минимизирует внешние шоки и логистические риски. Годовая мощность основных площадок — около 14,3 млн тонн, а сортамент простирается от рядового горячекатаного рулона до высокоценных нишевых марок вроде электротехнической стали, диверсифицируя спрос по секторам. С конца I квартала 2025 года компания срезала закупочные цены, пересмотрела ставки подрядчиков, отложила некритичные ремонты и сократила запасы, высвободив примерно 72 млн долларов оборотного капитала — защищая ликвидность и удерживая производство на целевом уровне.
3. Финансовые результаты: игра рычагами затрат и оборотным капиталом
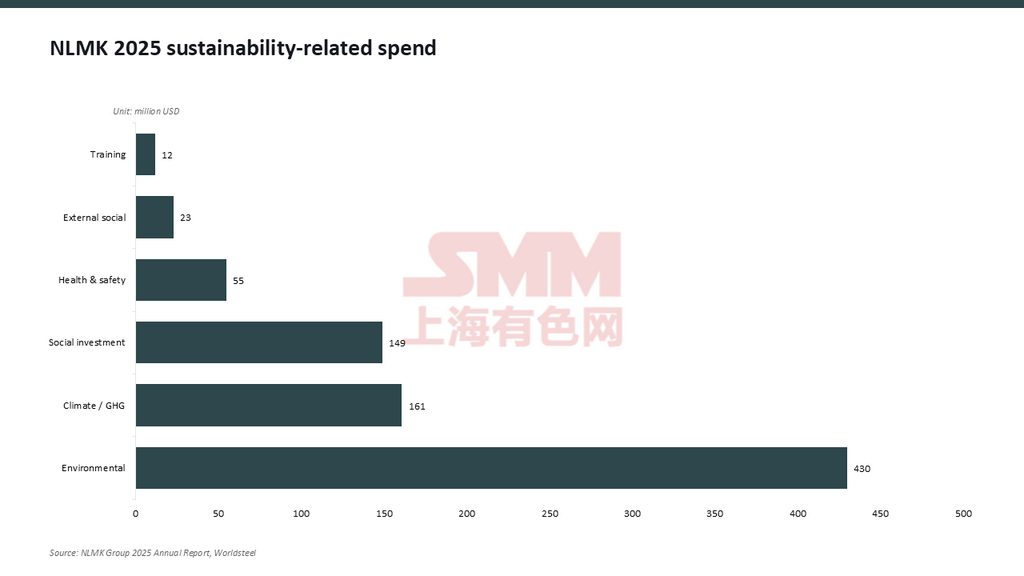
В отличие от других металлургов, НЛМК под санкциями не раскрывает консолидированный отчёт о прибылях и убытках, так что её финансовое состояние можно лишь набросать из разрозненных данных о расходах и рисках. Логика — защищать издержки, оберегать ликвидность: выручка ограничена мировыми ценами на сталь, и поскольку она валютная, а затраты рублёвые, сильный рубль напрямую съедает экспортную маржу. Там, где расходы раскрыты, охрана среды и климат — главные направления капитальных вложений: экологические затраты в 2025 году превысили 430 млн долларов, из них около 161 млн — на климат/ПГ-проекты, 149 млн — на социнвестиции и 55 млн — на здоровье и безопасность, что отражает и Климатическую программу-2030, и обязательства по переходу на наилучшие доступные технологии.
4. Ключевая деятельность: декарбонизация — марафон, привязанный к циклам капитальных ремонтов доменных печей
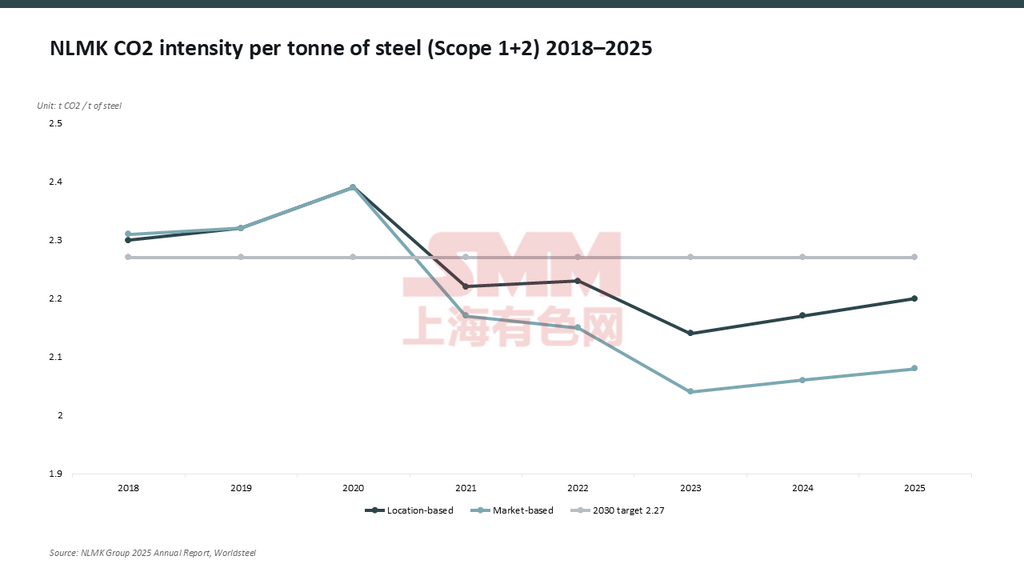
Удельная эмиссия CO2 на тонну стали НЛМК давно держится в диапазоне 2,0–2,4 т. Показатель 2025 года — 2,20 (по локации) и 2,08 (рыночный) — уже лежит ниже собственной цели на 2030 год (локационный) в 2,27, что говорит о консервативной планке, где реальное снижение должно прийти от постреволюции процессов после 2030-го. Долгосрочная дорожная карта: к 2050 году полный переход на ГБЖ+ЭДП (горячебрикетированное железо + электродуговая печь) на собственной руде, со снижением интенсивности до не более 1,2 т (–40%); а как только появятся промышленное водородное восстановление и изобилие низкоуглеродной энергии, в паре с CCUS или зачётами — до 0,2 т (–90%) и выход на углеродную нейтральность.
Тем временем НЛМК задействует два готовых рычага. В 2025 году почти вся внешняя электроэнергия российских площадок (около 5,4 млрд кВт·ч, сокращение Охвата 2 на 1,8 млн тонн CO2) поступила от атомной генерации, доведя рыночный Охват 2 почти до нуля; также было использовано 19,6 млрд м3 доменного и коксового газа (в том числе около 2,8 млрд м3 чистого водорода), а собственная генерация покрыла более 60% потребностей Липецка в электричестве. Её продукция также снижает выбросы потребителей — целевые объёмы 2025 года позволили клиентам избегать 2,4 млн тонн CO2 в год, порядка 29,9 млн тонн за полный жизненный цикл. В сфере экологии Липецк достиг нулевого сброса сточных вод (впервые в России), возврат вторичных ресурсов превышает 99%, а коэффициент LTIFR снизился на 18% при сокращении тяжёлых случаев на 29%.
Заключение: выдержит ли крепость низких затрат марафон декарбонизации?
НЛМК-2025 — не история роста, а повесть об устойчивости под гнётом ограничений. Если предложение Tata Steel — финансировать зелёный переход Европы денежным потоком Индии, то арифметика НЛМК холоднее: как в санкционном поле с ограниченным доступом к зелёному водороду и низкоуглеродному оборудованию сохранить капитальные и технологические опции для пути, который по-настоящему начнётся только после 2030-го. Планка интенсивности на 2030 год (2,27) уже скромно побита реальностью 2025-го (2,20), сигнализируя о скудном ближнесрочном сокращении — настоящий скачок ждёт зрелых ГБЖ+ЭДП и промышленного водородного восстановления. В конечном счёте: пока отсутствуют внешние условия, способна ли генерация денег «крепостью затрат» НЛМК удержать финансовую дисциплину и провести этот марафон декарбонизации до 2050 года до самого финиша?