Расследование по разделу 232 в отношении меди: что 30 июня может означать для мировых рынков меди

Опубликовано: Jun 29, 2026 14:04 (GMT+8)
SMM Analysis | 30 июня знаменует собой критический рубеж в проводимом США расследовании по разделу 232 в отношении меди. Будут ли тарифы на рафинированную медь введены, как и ожидалось? Будь то общий тариф, адресные меры или отсрочка с освобождением, это решение может изменить арбитраж между COMEX и LME, физические премии в США, глобальные потоки торговли медью и динамику регионального предложения.

I. Сценарий первый: полное введение тарифа на рафинированную медь

Если Министерство торговли США 30 июня официально утвердит предложенную дорожную карту тарифов на рафинированную медь, рынок начнет переоценивать предложение меди в США, а не просто реагировать на саму ставку тарифа.

Текущие меры по Разделу 232 в основном охватывают полуфабрикаты из меди и медеёмкие производные продукты. Катоды рафинированной меди, медные концентраты, медные аноды и медный лом пока остаются вне сферы действия существующего 50-процентного тарифа. Ключевой вопрос заключается в том, подтвердит ли Администрация предложенный поэтапный график тарифов на импорт рафинированной меди: 15% в 2027 году и 30% в 2028 году.
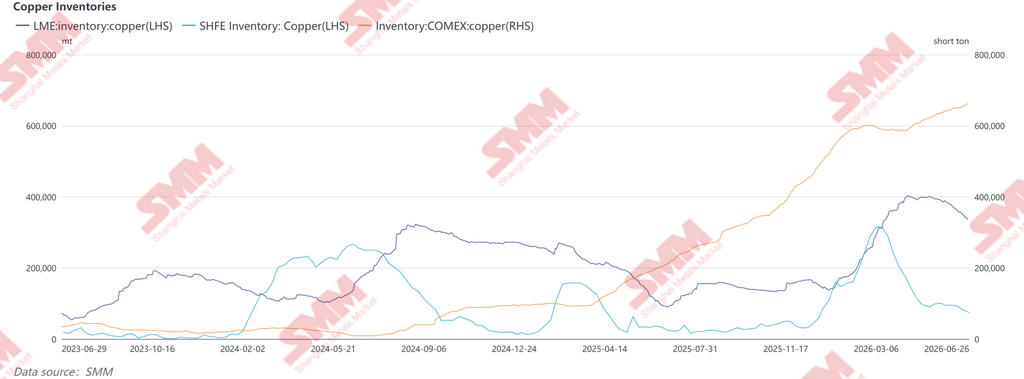
В случае введения, первым, вероятно, отреагирует спотовый рынок США. Значительное накопление запасов на COMEX за последние месяцы было в значительной степени обусловлено авансированным импортом и межрыночным арбитражем в преддверии возможного введения тарифов. После подтверждения ожидается, что эти запасы послужат краткосрочным буфером предложения, смягчая немедленный дефицит на внутреннем рынке. Тем не менее, более высокие затраты замещения для будущего импорта, вероятно, поддержат структурную премию COMEX по отношению к LME.

Традиционные поставки рафинированной меди из Чили и Перу в США также могут пострадать. Поскольку тарифы ухудшают экономику импорта, часть этих объемов может быть перенаправлена в Азию и Европу, увеличивая краткосрочную доступность за пределами США и оказывая относительное давление на цены LME и SHFE, одновременно расширяя региональные рыночные дифференциалы.

В конечном счете, воздействие выйдет за рамки upstream торговых потоков, затронув downstream производство. Медь больше не является просто промышленным металлом — она стала стратегическим ресурсом для инфраструктуры ИИ, электрификации и передового производства.


II. Сценарий второй: целевые или поэтапные тарифы

Если Вашингтон откажется от введения всеобъемлющего тарифа на рафинированную медь и вместо этого примет целевые меры, основанные на классификациях HTS, стране происхождения, чистоте или форме продукта, итоговое влияние на рынок может быть менее заметным, но значительно более разрушительным для глобальных цепочек поставок.

Первая область риска — медный лом. Если США ужесточат экспортные ограничения на высокосортный лом или введут квоты, тарифы или более строгую верификацию происхождения для перегружаемого материала, глобальные потоки вторичной меди, вероятно, претерпят значительную реструктуризацию. Высококачественный лом из США долгое время был важным сырьем для промышленности по переработке меди в Китае и Юго-Восточной Азии. Любое ограничение экспорта сожмет маржу переработчиков в Малайзии, Таиланде и Вьетнаме, одновременно ужесточая доступность сырья из переработанной меди в Китае.

Второй риск касается арбитража происхождения. Если члены USMCA получат преференциальный режим или освобождения, Мексика и Канада могут стать региональными распределительными хабами для рафинированной меди. Трейдеры могут все чаще перенаправлять поставки через эти рынки для оптимизации тарифной нагрузки, делая правила происхождения, требования существенной трансформации и классификации HTS более важными, чем сама номинальная ставка тарифа.

Третье следствие — растущая сегментация цепочки создания стоимости меди. Медные концентраты в первую очередь влияют на внутреннюю безопасность плавки, рафинированная медь напрямую воздействует на производство и энергетическую инфраструктуру, в то время как медный лом лежит в основе глобальной экосистемы переработанной меди. Ужесточение мер на любом этапе, вероятно, будет передаваться по цепочке создания стоимости, при этом центры downstream переработки по всей Азии, как ожидается, понесут непропорционально большую долю адаптации.


III. Сценарий третий: освобождение или отсрочка

Если Министерство в конечном итоге рекомендует освободить рафинированную медь от дополнительных импортных тарифов, рыночные ожидания, заложенные в спред COMEX-LME, вероятно, аннулируются. Если введение будет просто отложено, тарифные ожидания сохранятся, а спред, вероятно, останется волатильным. В любом случае, авансирование импорта и межрыночный арбитраж, вызванные тарифными ожиданиями, вероятно, ослабнут. Физические премии в США могут оказаться под давлением, в то время как часть запасов, накопленных за последние месяцы, может постепенно вернуться в нормальные каналы потребления, увеличивая доступное предложение на спотовом рынке США. Однако это не изменит среднесрочный и долгосрочный структурный прогноз по меди. Отсрочка введения тарифа лишь отложит реконфигурацию цепочек поставок, а не решит структурную нехватку внутреннего производства рафинированной меди или долгосрочную зависимость США от импортного материала. Тем временем, спрос со стороны передового производства, электрификации и инфраструктуры ИИ, как ожидается, останется поддерживающим. В то же время, растущая интеграция олова, вольфрама, тантала и серебра в цепочки поставок оборудования для ИИ продолжает усиливать стратегическую роль меди в качестве «металла вычислительной инфраструктуры».


IV. Спред COMEX-LME: рынок уже заложил тарифные ожидания
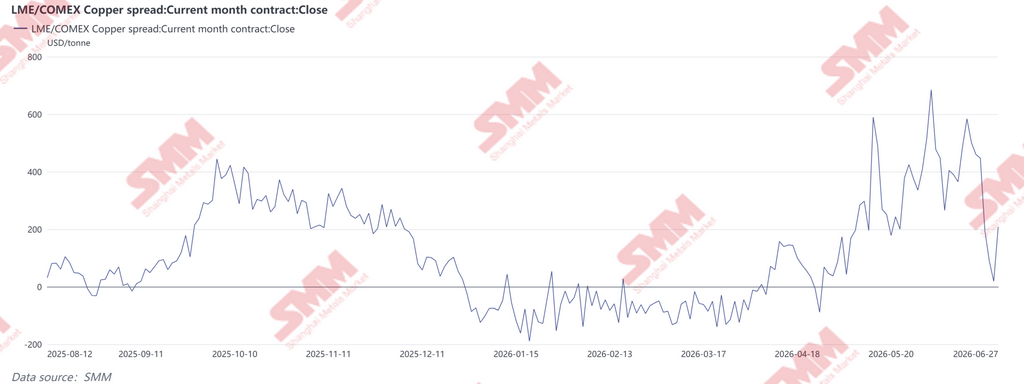
С апреля 2026 года спред между медью COMEX и LME значительно расширился, неоднократно превышая 400 долл./т и достигнув почти 690 долл./т в начале июня, что отражает агрессивное позиционирование в преддверии возможного объявления тарифа на рафинированную медь. Во второй половине июня, по мере того как арбитражные грузы постепенно прибывали в Соединенные Штаты, а рынок переключал внимание на рубеж 30 июня, спред резко сузился — ненадолго приблизившись к паритету — и затем восстановился примерно до 200 долл./т, предполагая, что инвесторы вошли в финальную фазу позиционирования, обусловленного политикой. Важно отметить, что волатильность спреда COMEX-LME не была вызвана существенным изменением в глобальных фундаментальных показателях меди. Вместо этого она отражает меняющиеся ожидания вокруг импортной политики США и результирующее перераспределение меди по регионам и срокам поставки.

Ранее в этом году ожидания будущих тарифов на рафинированную медь побуждали трейдеров ускорять поставки в США, резко повышая запасы на COMEX, одновременно поддерживая значительную премию над ценами LME и создавая необычно широкое арбитражное окно.

Поскольку авансирование запасов в основном завершилось, часть тарифной премии уже заложена в цены. Тем не менее, если Министерство официально утвердит поэтапную систему тарифов на рафинированную медь 30 июня, спред COMEX-LME может снова расшириться. И наоборот, любая отсрочка или освобождение может привести к частичному закрытию существующих арбитражных позиций, увеличивая вероятность нормализации как физических премий COMEX, так и межрыночных ценовых дифференциалов. В конечном счете, значение расследования по Разделу 232 выходит за рамки цен на саму медь. Реальная проблема — это потенциальная переоценка глобальных торговых потоков меди, региональных физических премий и межрыночных спредов. Вне зависимости от итогового политического решения, повышение устойчивости цепочки поставок меди в США останется стратегическим приоритетом.


Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
Забастовка на Centinela может вдвое сократить ноябрьскую добычу меди, заявляют профсоюзы
7 часов назад
Забастовка на Centinela может вдвое сократить ноябрьскую добычу меди, заявляют профсоюзы
Читать далее
Забастовка на Centinela может вдвое сократить ноябрьскую добычу меди, заявляют профсоюзы
Забастовка рабочих на медном руднике Сентинела, принадлежащем Antofagasta в Чили, может привести к сокращению производства меди в ноябре примерно на 50%, если остановка работы продолжится, сообщают представители профсоюзов. Забастовка началась 7 октября после того, как два профсоюза отказались от дальнейших переговоров с Antofagasta Minerals после провала переговоров при посредничестве правительства. Трудовые коллективы представляют более половины ключевых операторов рудника Сентинела и более 60% работников по обслуживанию оборудования. Профсоюзы заявили, что первоначальное влияние на производство, как ожидается, будет постепенно усиливаться, поскольку затронуты добыча и развитие рудника, а также необходимо удалить большой объём пустой породы. Они ожидают, что полный эффект забастовки станет более заметным в ноябре, когда производство может сократиться вдвое. Antofagasta заявила, что продолжает сохранять свой производственный прогноз, несмотря на забастовку, и отказалась комментировать оценку профсоюзов относительно возможного влияния на ноябрьское производство. Спор сосредоточен на различиях в оплате труда и льготах между профсоюзными группами. Представители работников добиваются равных льгот для сотрудников независимо от профсоюзной принадлежности, тогда как Antofagasta заявила, что графики переговоров разделены с 2020 года, а корректировки заработной платы обсуждаются в разное время. Оценка профсоюзами возможного снижения ноябрьского производства на 50% существенно повышает значимость забастовки на Сентинеле для поставок по сравнению с первоначальной остановкой работы. Однако эта оценка не подтверждена Antofagasta, которая продолжает сохранять свой производственный прогноз. Таким образом, масштаб фактических потерь меди будет зависеть от продолжительности забастовки, степени нарушения добычи и обслуживания, а также от того, возобновятся ли переговоры до ноября.
7 часов назад
Magna Mining одобряет перезапуск рудника Levack, нацеливаясь на коммерческую добычу к середине 2028 года
7 часов назад
Magna Mining одобряет перезапуск рудника Levack, нацеливаясь на коммерческую добычу к середине 2028 года
Читать далее
Magna Mining одобряет перезапуск рудника Levack, нацеливаясь на коммерческую добычу к середине 2028 года
Magna Mining одобрила перезапуск полностью лицензированного рудника Levack в Онтарио, Канада, после завершения предварительной экономической оценки, которая предусматривает 7,3 года коммерческой добычи и ориентировочные первоначальные капитальные затраты в размере 70,1 млн канадских долларов. Согласно предварительной экономической оценке, среднегодовое оплачиваемое производство за период коммерческой добычи составит около 36,8 млн фунтов медного эквивалента, включая никель, медь и драгоценные металлы. Magna планирует начать коммерческую добычу в середине 2028 года. Исследование оценивает чистую приведённую стоимость после уплаты налогов при ставке дисконтирования 7% в 227,0 млн канадских долларов, внутреннюю норму доходности после уплаты налогов в 92,4% и срок окупаемости 0,6 года при базовых допущениях, использованных в предварительной экономической оценке. План разработки предусматривает перезапуск существующего подземного рудника и использование действующей шахтной инфраструктуры. После одобрения советом директоров Magna планирует приступить к детальному проектированию, подземным горным работам и другим мероприятиям, необходимым для соблюдения предложенного графика перезапуска. Предварительная экономическая оценка включает около 2,1 млн коротких тонн предполагаемых минеральных ресурсов. Magna предупредила, что оценка носит предварительный характер и что решение о перезапуске не основывалось на технико-экономическом обосновании запасов полезных ископаемых, подтверждающем экономическую и техническую целесообразность. Одобрение совета директоров переводит Levack от технической оценки к реализации перезапуска, при этом начало коммерческой добычи намечено на середину 2028 года, а первоначальные капитальные затраты оцениваются в 70,1 млн канадских долларов. Высокие экономические показатели предварительной оценки указывают на потенциально привлекательную доходность проекта при принятых допущениях, однако включение предполагаемых минеральных ресурсов и отсутствие технико-экономического обоснования на уровне запасов означают, что неопределённость в отношении реализации и экономики остаётся существенной. Теперь внимание будет сосредоточено на детальном проектировании, подземных горных работах и капитальных вложениях по мере продвижения Magna к запланированному перезапуску.
7 часов назад
Ivanhoe сообщает о 76 401 т меди в товарной продукции за III квартал на Камоа-Какула, прогноз смещается к нижней границе
7 часов назад
Ivanhoe сообщает о 76 401 т меди в товарной продукции за III квартал на Камоа-Какула, прогноз смещается к нижней границе
Читать далее
Ivanhoe сообщает о 76 401 т меди в товарной продукции за III квартал на Камоа-Какула, прогноз смещается к нижней границе
Ivanhoe Mines сообщила, что меднорудный комплекс Kamoa-Kakula в Демократической Республике Конго произвел 76 401 тонну меди в товарной продукции в третьем квартале 2026 года, что примерно на 19% больше по сравнению с 64 328 тоннами во втором квартале. Компания сохранила прогноз производства на 2026 год на уровне 290 000–310 000 тонн, отметив при этом, что объем выпуска стремится к нижней границе диапазона. Товарная медь в третьем квартале включала 61 506 тонн меди в анодах, 2 347 тонн меди в черновом металле, переработанной по толлинговой схеме, 5 645 тонн меди в шлаковом концентрате и 6 904 тонны высокосортной медной мелочи, предназначенной для продажи. Ivanhoe отметила, что высокосортная мелочь была произведена ранее и складирована, а в течение квартала прошла опробование, инвентаризацию и была переведена в категорию товарной продукции. Обогатительные фабрики первой, второй и третьей очередей переработали в совокупности 3,493 миллиона тонн руды в третьем квартале по сравнению с 2,968 миллиона тонн во втором квартале. Среднее содержание меди в питании составило 2,22%, а извлечение достигло 87,6% против 87,4% в предыдущем квартале. Содержание меди в концентрате увеличилось до 68 188 тонн с 61 134 тонн во втором квартале. Темпы добычи на рудниках Kamoa и Kansoko выросли примерно на 30% и превысили 700 000 тонн в месяц, что эквивалентно примерно 8,5 миллиона тонн в год. Ivanhoe заявила, что более высокие темпы добычи, как ожидается, продолжат поддерживать производство по мере восстановления подземных работ. Собственный плавильный завод Kamoa-Kakula в течение квартала работал на уровне около 60% от проектной мощности 500 000 тонн в год. Завод также произвел рекордные 118 638 тонн высокопрочной серной кислоты в третьем квартале. Ivanhoe продолжает работу над улучшением качества концентрата и снижением содержания кремнезема, которое способствовало увеличению производства шлакового концентрата. Выпуск товарной меди Kamoa-Kakula в третьем квартале вырос примерно на 19% по сравнению с предыдущим кварталом благодаря более высоким темпам добычи, увеличению производительности обогатительных фабрик и переводу ранее складированной высокосортной медной мелочи в категорию товарной продукции. Однако заявление Ivanhoe о том, что производство в 2026 году стремится к нижней границе прогнозного диапазона 290 000–310 000 тонн, показывает, что комплекс по-прежнему находится в фазе восстановления и наращивания мощностей.
7 часов назад

