[Анализ SMM] Фьючерсы продолжают падать на фоне эффекта замещения; рынок NPI слабый, застойный, торговля вялая

Опубликовано: Jun 28, 2026 08:51 (GMT+8)
Средняя цена высокосортного NPI SMM (10-12%) выросла за неделю на 0,87 юаня за никелевую единицу до 1 147 юаней за никелевую единицу (франко-завод, включая налоги), в то время как средняя цена индекса FOB на индонезийский NPI снизилась за неделю на 0,06 доллара за никелевую единицу до 147 долларов за никелевую единицу.

Средняя цена высокосортного NPI (10-12%) по данным SMM выросла за неделю на 0,87 юаня за никелевую единицу до 1 147 юаней за никелевую единицу (франко-завод, с учетом налогов), а среднее значение индонезийского индекса NPI FOB снизилось за неделю на 0,06 долл. США за никелевую единицу до 147 долл. США за никелевую единицу. На этой неделе рынок высокосортного NPI в целом находился в застое. Фьючерсы продолжали слабеть, оказывая давление на рыночные настроения, а устойчивость спотовых цен к снижению постепенно угасала. Борьба между длинными и короткими позициями была напряженной, спред между ценами спроса и предложения увеличился, в результате чего торговля была крайне вялой.
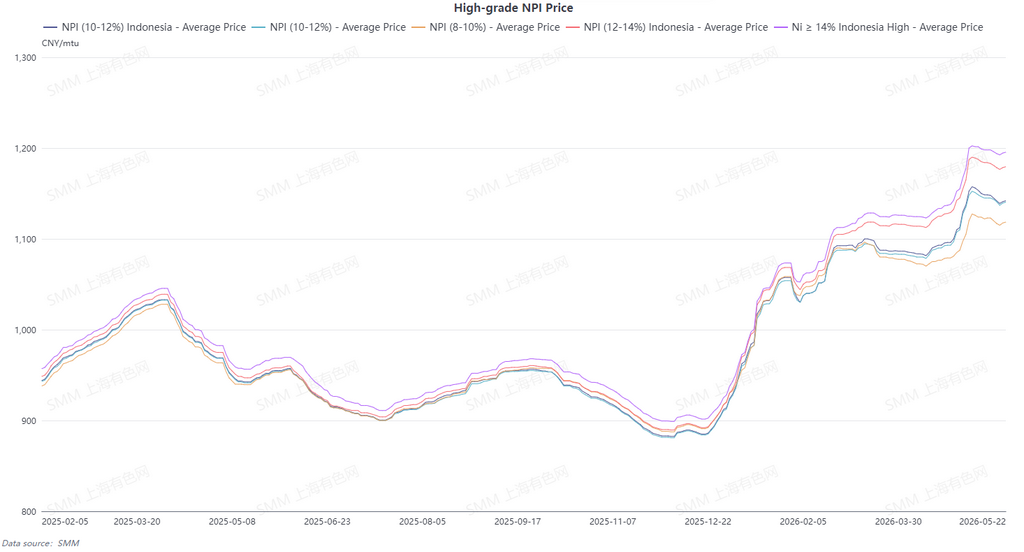
В начале недели спотовые цены демонстрировали устойчивость к падению, поддерживаемые ограниченным предложением, при заметном расхождении с фьючерсами. Однако в течение недели стали массово проявляться медвежьи факторы, ослабляя поддержку от жесткой логики спотового предложения. Ценовой центр медленно смещался вниз. В переработке стремление к снижению цен было сильным, а закупочные намерения крупных сталелитейных заводов снизились, из-за чего спред цен между спросом и предложением долго не сокращался. Со стороны предложения поставщики в целом удерживали цены, слабо желая продавать по низким ценам, а высокие издержки ограничивали пространство для глубокого падения спотовых цен. Но резкое падение фьючерсов усилило выжидательные настроения, некоторые трейдеры приостановили котировки, а ликвидность рынка продолжила снижаться. Со стороны спроса основным медвежьим фактором на этой неделе стало более сильное, чем ожидалось, снижение цен на рафинированный никель и рост экономической эффективности стального лома, что создало двойной эффект замещения и значительно отвлекало жесткий спрос на NPI. В сочетании с ослаблением рынка нержавеющей стали и давлением на прибыль заводов у заводов были планы на ремонт с июня по июль. Спрос на пополнение запасов сырья оставался вялым, заключались лишь единичные небольшие заказы. В то же время ожидания долгосрочного увеличения предложения в связи с либерализацией квот на добычу никелевой руды продолжали зреть, распространяя медвежьи настроения. В целом, слабая логика для NPI не достигла поворотной точки. В краткосрочной перспективе рынок продолжит консолидироваться в застое, характеризуясь тупиковой ситуацией без реальных сделок. Ценовой центр имеет пространство для движения вниз. Для восстановления рынка необходима стабилизация фьючерсов, начало пополнения запасов в переработке или ослабление преимуществ заменителей сырья.
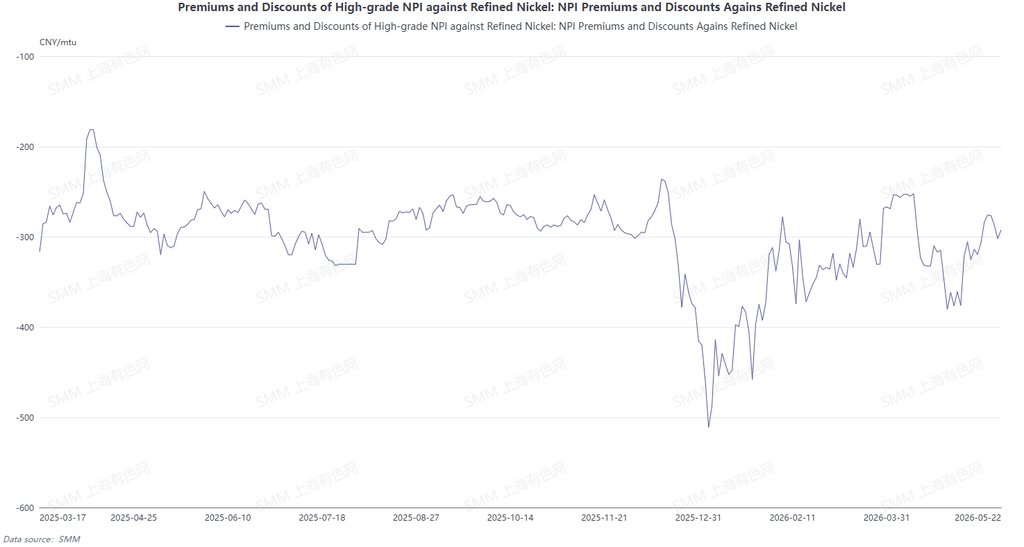
С точки зрения конверсии NPI в высокосортный никелевый файнштейн дисконт высокосортного NPI по отношению к рафинированному никелю в последнее время продолжает сужаться. На макроуровне ожидания повышения процентных ставок ФРС США подталкивали доллар вверх, а слухи о смягчении индонезийских квот на добычу никелевой руды принесли ожидания долгосрочного роста предложения никелевой руды. Эти двойные медвежьи факторы продолжали оказывать давление на цены рафинированного никеля, при этом фьючерсы значительно упали. В отличие от этого, высокосортный NPI поддерживался ограниченным внутренним спотовым предложением, поставщики воздерживались от продаж и удерживали цены. Снижение спотовых цен было заметно медленнее, чем у рафинированного никеля, что привело к дальнейшему сокращению ценового разрыва. Средний дисконт высокосортного NPI к рафинированному никелю сузился до 164,7 юаня за никелевую единицу. Ожидается, что на следующей неделе медвежьи факторы на макроуровне и уровне предложения не исчезнут быстро. Фундаментальные показатели ограниченного спотового предложения высокосортного NPI не улучшаются, а у рафинированного никеля нет сильных драйверов для отскока. Спред вряд ли снова значительно увеличится, а движущей силы для конверсии высокосортного NPI в высокосортный никелевый файнштейн нет.
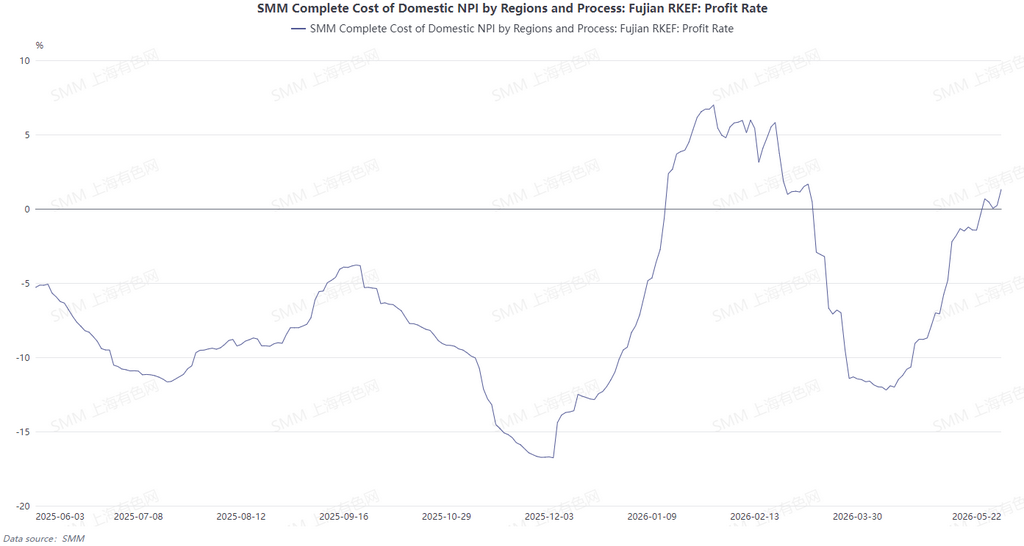
На этой неделе себестоимость производства NPI в Китае и за его пределами продолжила расходиться. В Китае цены на никелевую руду из Филиппин незначительно снизились по сравнению с прошлым месяцем, а при стабильных ценах на уголь ценовые преимущества со стороны руды еще более укрепились, что позволяло отечественным плавильщикам сохранять прибыльность. В Индонезии цены на никелевую руду также немного снизились, а местные заводы увеличили долю закупок филиппинской никелевой руды, что дополнительно сократило расходы на закупку руды. Однако Индонезия столкнулась с повышательным ценовым давлением по двум направлениям: рост цен на уголь и электроэнергию нивелировал выгоду от удешевления руды, так как они были компенсированы увеличением затрат на энергию и вспомогательные материалы. В результате общее давление на себестоимость производства оставалось трудно ослабляемым, а рентабельность предприятий оставалась ограниченной.
Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
【SMM Никель: Молния】Бахлил назначен координирующим министром по вопросам переработки и энергетического перехода, сохранив пост в Министерстве энергетики и минеральных ресурсов
4 часов назад
【SMM Никель: Молния】Бахлил назначен координирующим министром по вопросам переработки и энергетического перехода, сохранив пост в Министерстве энергетики и минеральных ресурсов
Читать далее
【SMM Никель: Молния】Бахлил назначен координирующим министром по вопросам переработки и энергетического перехода, сохранив пост в Министерстве энергетики и минеральных ресурсов
1 октября 2026 года президент Индонезии Прабово Субианто назначил Бахила Лахадалию координирующим министром по вопросам даунстриминга и энергетического перехода, при этом он продолжает занимать пост министра энергетики и минеральных ресурсов (ESDM). Это назначение передаёт координацию развития перерабатывающей промышленности и энергетического перехода в ведение Бахила наряду с его существующими обязанностями в сфере энергетики и минеральных ресурсов Индонезии. Для никелевой отрасли это событие важно с точки зрения мониторинга курса правительства в отношении квот на добычу никелевой руды (RKAB), горнодобывающего регулирования и инвестиций в переработку. Влияние на поставки никеля, лицензирование и реализацию политики будет зависеть от последующих решений правительства и регуляторных мер.
4 часов назад
[Анализ SMM] SMM запускает калькулятор CBAM для нержавеющей стали — индонезийский холоднокатаный прокат 304 облагается сбором CBAM в размере 626 евро за тонну при ввозе в ЕС
4 часов назад
[Анализ SMM] SMM запускает калькулятор CBAM для нержавеющей стали — индонезийский холоднокатаный прокат 304 облагается сбором CBAM в размере 626 евро за тонну при ввозе в ЕС
Читать далее
[Анализ SMM] SMM запускает калькулятор CBAM для нержавеющей стали — индонезийский холоднокатаный прокат 304 облагается сбором CBAM в размере 626 евро за тонну при ввозе в ЕС
[Анализ SMM] SMM запускает калькулятор CBAM для нержавеющей стали — индонезийский холоднокатаный прокат 304 облагается сбором CBAM в размере 626 евро за тонну при ввозе в ЕС
Окончательный период CBAM, октябрь 2026 года: CBAM применяется к импорту нержавеющей стали в ЕС с 1 января 2026 года. При цене сертификата за II квартал 2026 года в €75,28 индонезийский холоднокатаный рулон 304 несёт затраты по CBAM около €626 за тонну, против €370 за тонну для китайского и €185 за тонну для японского материала — разрыв определяется страновыми значениями по умолчанию. Для пользователей значений по умолчанию затраты растут быстрее всего в 2026–2028 годах, когда надбавка увеличивается с 10% до 30%. Калькулятор CBAM для нержавеющей стали от SMM уже запущен.
4 часов назад
【Flash | Outokumpu снижает октябрьские надбавки для нескольких молибденсодержащих марок нержавеющей стали】
5 часов назад
【Flash | Outokumpu снижает октябрьские надбавки для нескольких молибденсодержащих марок нержавеющей стали】
Читать далее
【Flash | Outokumpu снижает октябрьские надбавки для нескольких молибденсодержащих марок нержавеющей стали】
Надбавки за сплавы Outokumpu на октябрь 2026 года для североамериканского рулонного проката несколько снизились по ряду молибденсодержащих марок. Надбавка для 316L с 2,5% Mo упала на 0,5% м/м до 4 291,96 долл./т, тогда как для 316L/4404 снизилась на 0,7% до 3 886,31 долл./т. Дуплекс 2205 остался практически без изменений на уровне 4 225,83 долл./т. Надбавки для 904L и 254 SMO снизились на 0,8% и 0,6% до 8 236,48 долл./т и 8 914,62 долл./т соответственно. Это надбавки за сплавы, а не полные цены на сталь, и они отражают стоимость никеля, хрома и других легирующих элементов, а также молибдена.
5 часов назад
Зарегистрируйтесь, чтобы продолжить чтение
Получите доступ к последним данным по металлам и новой энергетике
Уже есть аккаунт?войдите здесь

