28 мая 2026 г.:
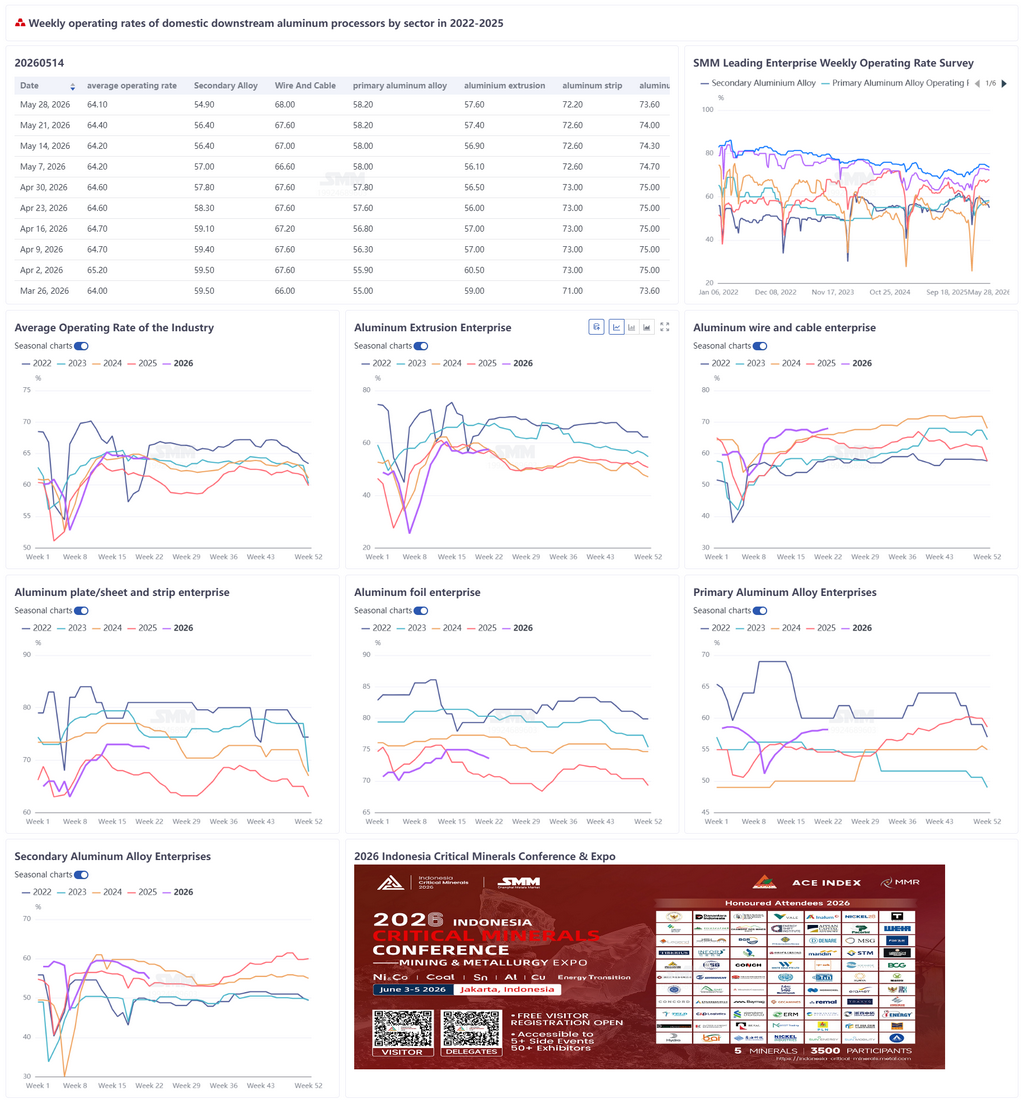
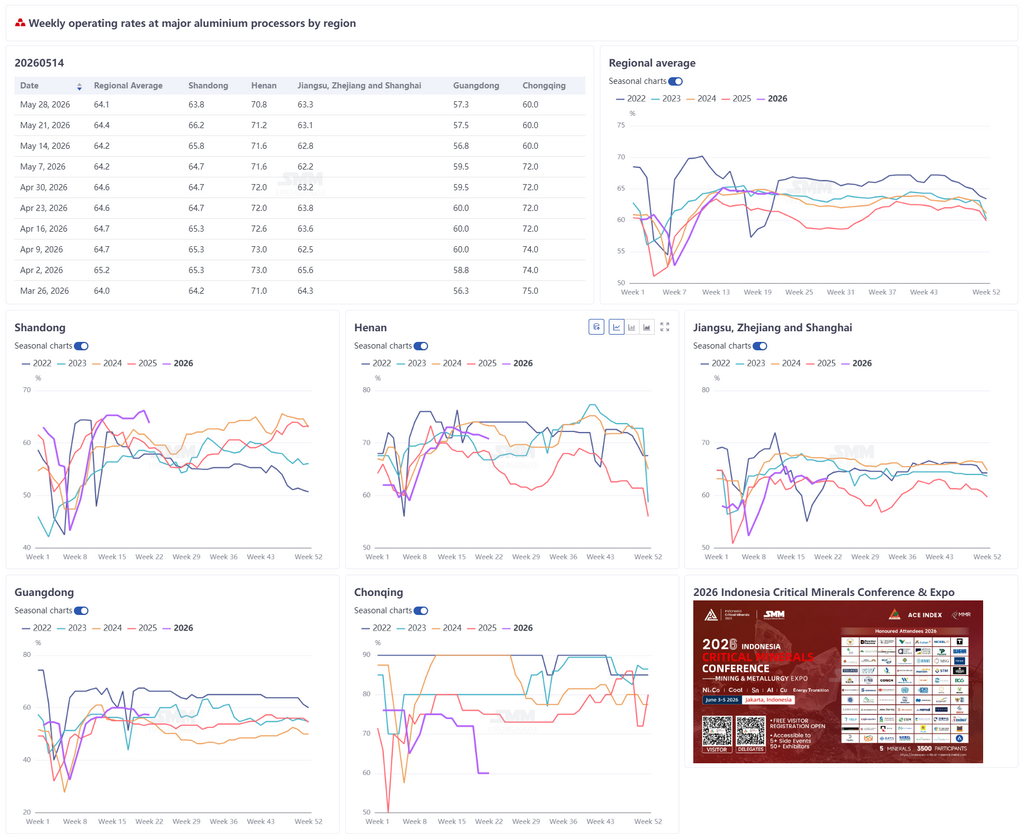
На этой неделе загрузка мощностей ведущих китайских предприятий по переработке алюминия составила 64,1%, снизившись на 0,3 п.п. по сравнению с предыдущей неделей. В целом отрасль демонстрировала тенденцию к слабому восстановлению, однако внутри неё сохранялась значительная структурная дифференциация. Загрузка мощностей в сегменте алюминиевой проволоки и кабеля выросла на 0,4 п.п. н/н до 68,0% благодаря активному росту экспортных заказов и поддержке проектов электросетей. Загрузка мощностей в сегменте алюминиевых листов и полос снизилась на 0,4 п.п. до 72,6%: хотя высокие цены на алюминий сдерживали закупки со стороны потребителей, спрос на корпуса аккумуляторов и паяльные материалы для сектора систем накопления энергии (ESS), а также активный рост экспортных заказов на автомобили на новых источниках энергии обеспечили поддержку, компенсируя слабый спрос на стандартные листы. Загрузка мощностей в сегменте первичных алюминиевых сплавов осталась на прежнем уровне — 58,2%, при стабильном внутреннем спросе и устойчивости экспорта; снижение цен на алюминий стимулировало рост запросов со стороны потребителей, однако конверсия в заказы оставалась ограниченной. Загрузка мощностей в сегменте алюминиевого профиля незначительно выросла на 0,2 п.п. до 57,6%: пик строительного сезона на севере Китая и поставки заказов на рамки для солнечных панелей способствовали восстановлению строительного и промышленного профиля, хотя слабое восстановление рынка недвижимости продолжало оказывать давление. Загрузка мощностей в сегменте алюминиевой фольги снизилась на 0,4 п.п. до 73,6%: спрос на аккумуляторную фольгу для ESS был высоким, тогда как выпуск фольги для кондиционеров сдерживался слабым внутренним спросом и высокими запасами. Загрузка мощностей производителей вторичного алюминия резко упала на 1,5 п.п. до 54,9%: сохраняющийся дефицит сырья и давление на себестоимость в сочетании со слабым спросом вынуждали предприятия сокращать производство. В настоящее время отрасль переработки алюминия в целом опирается на устойчивость экспорта, активный рост сектора ESS и инфраструктурные заказы для компенсации слабого внутреннего спроса. В перспективе следует обратить внимание на устойчивость спроса за пределами Китая, влияние динамики цен на алюминий на готовность к закупкам, а также на импульс восстановления в традиционных секторах.
Первичные алюминиевые сплавы: На этой неделе загрузка мощностей ведущих китайских предприятий по производству первичных алюминиевых сплавов осталась на уровне предыдущей недели — 58,2%. Со стороны предложения предприятия в целом продолжали нормальное производство по долгосрочным контрактам без существенных корректировок производственных графиков, поддерживая стабильную работу. Спрос продемонстрировал структурные изменения. Во-первых, экспортное направление продолжало показывать хорошие результаты: данные по экспорту алюминиевых колёсных дисков за апрель выросли на 19,43% м/м и на 12,71% г/г, а восстановление экспортных заказов оказало определённую поддержку спросу на алюминиевые сплавы. Во-вторых, спрос на китайском рынке в целом оставался стабильным, без появления значимых драйверов роста. Примечательно, что в последнее время цены на алюминий откатились, и некоторые предприятия нижнего передела начали активно направлять запросы и котировки, а готовность к закупкам несколько улучшилась по сравнению с предыдущим периодом. Однако, поскольку передача цен и исполнение заказов по-прежнему требуют времени, фактический прирост сделок на этой неделе был ограниченным и не оказал существенного влияния на текущий коэффициент загрузки. В целом отрасль первичных алюминиевых сплавов в настоящее время работает стабильно, коэффициент загрузки удерживается на уровне 58,2% две недели подряд. С учётом стимулирующего эффекта отката цен на алюминий на готовность нижнего передела к закупкам и постепенного роста активности запросов ожидается незначительное повышение коэффициента загрузки отрасли на следующей неделе.
Алюминиевые листы и полосы: на этой неделе коэффициент загрузки ведущих предприятий по производству алюминиевых листов и полос снизился на 0,4 п.п. н/н до 72,2%. На уровне операционной деятельности предприятий некоторые ведущие производители алюминиевых листов и полос испытывали давление высоких цен на алюминий и распространяющихся выжидательных настроений в нижнем переделе. Средняя цена алюминиевых слитков в мае оставалась на высоком уровне около 24 300 юаней/т, при этом конечные клиенты всё больше опасались снижения цен и в целом придерживались модели «закупка малых объёмов по мере необходимости с расчётом по дневным ценам», что периодически нарушало ритм отгрузок перерабатывающих предприятий. В разрезе продукции внутренние заказы на баночную заготовку и прочий жёсткий спрос оставались стабильными, тогда как сектор систем накопления энергии демонстрировал устойчивый спрос на корпуса аккумуляторов, припойные материалы и сопутствующую продукцию — соответствующие предприятия наращивали производственные графики для обеспечения поставок, что обеспечивало нижнюю поддержку коэффициенту загрузки. Заказы на автомобильные листы выиграли от роста производства и продаж отечественных автомобилей на новых источниках энергии в годовом выражении и продолжающегося уверенного роста экспорта, находясь в фазе восстановления. Что касается экспорта, на фоне глобального дефицита поставок алюминия экспортные заказы на листовую продукцию показали сильную динамику, при этом экспортные заказы предприятий забронированы до конца июля. Забегая вперёд на июнь, высокие цены на алюминий продолжат определять темп рынка. Под давлением внутренних заказов на стандартный лист коэффициент загрузки, как ожидается, сохранит стабильно-слабую тенденцию.
Алюминиевые провода и кабели: На этой неделе коэффициент загрузки китайской отрасли алюминиевых проводов и кабелей составил 68,0%, увеличившись на 0,4 п.п. н/н. Коэффициент загрузки отрасли вновь укрепился в течение недели, главным образом благодаря продолжающемуся росту объёмов экспортных заказов на алюминиевую проволоку, при этом объёмы закупок и отгрузок в отрасли сохраняли положительную динамику. Предприятия сообщили, что производственные графики экспортных заказов на алюминиевые скрученные провода уже покрывают от двух недель до двух месяцев заказов, что способствует дальнейшему укреплению коэффициента загрузки в краткосрочной перспективе. Со стороны спроса трейдеры сообщили, что по мере продолжающегося роста спотовых цен на алюминий за пределами Китая они получили значительные заказы из Юго-Восточной Азии, которые постепенно размещаются у отечественных производителей. При поддержке текущих экспортных заказов, а также с учётом того, что производители выполняют заказы по внутренним проектам электросетей в соответствии с планом, отгрузки в отрасли по-прежнему демонстрируют тенденцию к росту. Ожидается, что коэффициент загрузки китайской отрасли алюминиевой проволоки сохранится на хорошем уровне в краткосрочной перспективе.
Алюминиевая экструзия: На этой неделе коэффициент загрузки китайской отрасли алюминиевой экструзии составил 57,6%, увеличившись на 0,2 п.п. н/н, при этом отрасль продолжает умеренное восстановление. В сегменте строительной экструзии ряд предприятий организовали производство на основе имеющихся заказов по крупным инженерным проектам, что обеспечивает поддержку общей загрузки. Предприятия в регионе Шаньдун сообщили, что температура в последнее время стабильно повышается, и северный Китай вступил в строительный сезон, что стимулирует конечный спрос на ремонт жилья и замену окон/дверей. В сегменте промышленной экструзии недавнее поэтапное снижение цен на алюминий повысило готовность нижестоящих потребителей к закупкам, стимулируя рост заказов и загрузки. Кроме того, предприятия по производству рам для солнечных панелей в Хэбэе сообщили о поступлении заказов на поставку в начале июня, при этом увеличение производственных графиков на этой неделе способствовало росту загрузки. В целом, хотя восстановление рынка недвижимости остаётся слабым, имеющиеся крупные инженерные заказы обладают преимуществом по объёмам и более длительными сроками поставки, обеспечивая стабильную поддержку загрузки в ближайшей перспективе. В сочетании с ростом температур, стимулирующим потребление окон и дверей для ремонта жилья, загрузка в сегменте строительной экструзии продолжит восстанавливаться. Фундаментальные показатели промышленной экструзии остаются устойчивыми благодаря стабильному жёсткому спросу со стороны нижестоящего производства, однако следует проявлять осторожность в отношении последующих колебаний цен на алюминий, которые могут подавить настроения покупателей на нижестоящем рынке. Ожидается, что на следующей неделе операции по экструзии алюминия продолжат расти.
Алюминиевая фольга: на этой неделе коэффициент загрузки ведущих предприятий по производству алюминиевой фольги снизился на 0,4 процентного пункта н/н до 73,6%. Что касается структуры заказов, конечный спрос со стороны систем накопления энергии (ESS) оставался высоким: производство аккумуляторов в мае превысило 80 ГВт·ч, а заказы у ведущих игроков забронированы до Q3 и далее, что обеспечивает прочную поддержку фольге для аккумуляторов. Поскольку линии по производству фольги двойного нуля последовательно переводятся на производство фольги для аккумуляторов, предложение на рынке упаковочной фольги заметно сократилось. На фоне дефицита мирового предложения алюминиевых полуфабрикатов рост экспортных заказов дополнительно повысил конъюнктуру упаковочной фольги. Однако сегмент фольги для кондиционеров стал основным сдерживающим фактором: графики производства бытовых кондиционеров на внутреннем рынке в июне резко снизились г/г, и под давлением высоких запасов и затрат предприятия крайне осторожно подходят к производственным графикам. Ожидается, что графики производства фольги для кондиционеров продолжат снижаться. Заглядывая в июнь, спрос со стороны ESS и упаковки останется базой для коэффициента загрузки, однако явная нисходящая тенденция внутренних заказов на фольгу для кондиционеров продолжит тянуть вниз общий объём производства отрасли, в результате чего средний коэффициент загрузки производства алюминиевой фольги в июне продолжит смещаться вниз.
Вторичный алюминий: на этой неделе коэффициент загрузки ведущих производителей вторичного алюминия снизился на 1,5 процентного пункта н/н до 54,9%, при этом сокращение производства распространилось по всей отрасли. Поскольку поставки соответствующего нормативам сырья оставались ограниченными, а ценовое давление трудно было переложить на нижестоящих потребителей, предприятия активно или вынужденно снижали производственную нагрузку. Запасы сырья у предприятий продолжали истощаться при ограниченных объёмах новых закупок, и ожидания сокращения предложения соответственно усиливались. Опасения рынка относительно ужесточения будущих источников поставок выросли, объём дешёвых поставок заметно сократился. Спрос оставался слабым, реализация заказов на нижестоящем рынке была вялой, общие сделки — медленными, а закупки сосредоточились на жёстком пополнении запасов. Слабый спрос дополнительно тянул вниз операции. В краткосрочной перспективе под двойным давлением высоких затрат и слабого спроса коэффициент загрузки производителей вторичного алюминия по-прежнему демонстрирует нисходящую тенденцию.