

Угроза Ирана взвинтить цены на нефть до 200 долларов за баррель может звучать как преувеличение, но по мере затягивания энергетического кризиса такой исход уже выглядел более вероятным, чем прогноз президента США Трампа о том, что цены на нефть вскоре вернутся к довоенному уровню…
Конфликт с участием Израиля и США против Ирана вступил в третью неделю — и перерос в противостояние, охватившее весь Ближний Восток, — однако реакция мирового эталона нефтяных цен пока была на удивление «вялой».
Нефть Brent сейчас торговалась вблизи 100 долларов за баррель, что примерно на 65 долларов выше уровня начала года. Хотя еще несколько недель назад такой уровень казался немыслимым, он все же оставался ниже кратковременного пика прошлогоднего понедельника — почти 120 долларов.
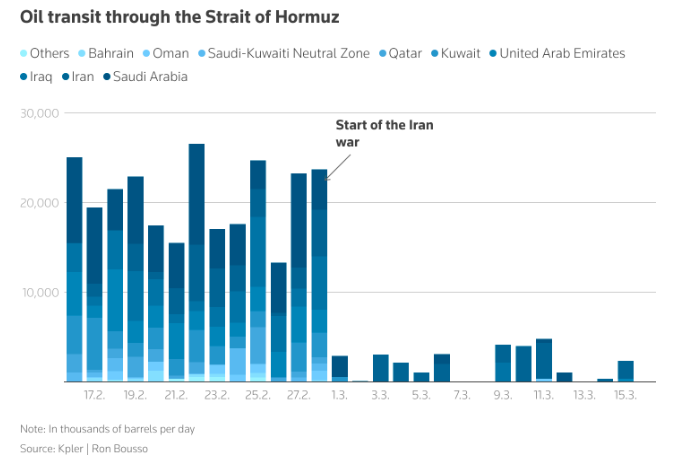
Учитывая, что с начала конфликта фактическое закрытие Ормузского пролива заблокировало около пятой части мировых поставок нефти — примерно 20 млн баррелей в сутки, — цены на нефть теоретически должны были быть значительно выше. Это, по-видимому, означало, что инвесторы все еще в определенной степени сохраняли доверие к Трампу, рассчитывая на быстрое урегулирование кризиса и скорое открытие Ормузского пролива — будь то «пут Трампа», «сделка TACO» или «покупай Трампа», многие нефтетрейдеры, похоже, ставили на то, что президент в конечном итоге сможет ограничить ущерб для рынка.
«Когда все это закончится, цены на нефть снизятся очень, очень быстро», — заявил Трамп в понедельник на этой неделе.
Однако этот оптимизм все труднее было согласовать с реальностью на местах — как на поле боя, где конфликт усиливался, так и на физическом нефтяном рынке, где перебои с поставками постепенно распространялись.
Игнорируемые сигналы
Фактически физический рынок сырой нефти посылал все больше тревожных сигналов, хотя международный рынок «бумажной нефти» до сих пор в значительной степени их игнорировал.
Хотя торговля застопорилась под влиянием конфликта с Ираном, ближневосточные эталонные сорта нефти все же выросли до рекордных максимумов, став самой дорогой нефтью в мире. Скачок этих эталонных индикаторов, которые используются для ценообразования миллионов баррелей ближневосточной нефти, продаваемой в Азию, повышал издержки азиатских НПЗ и вынуждал их искать альтернативы или в ближайшие месяцы еще сильнее сокращать производство.
S&P Global Platts сообщила, что во вторник спотовые оценки дубайской нефти для партий с погрузкой в мае достигли рекордных 157,66 доллара за баррель, превысив предыдущий исторический максимум в 147,5 доллара, установленный фьючерсами на нефть Brent в 2008 году.
Это привело к росту премии дубайской нефти к свопам до 60,82 доллара за баррель по сравнению со средней премией всего в 90 центов в феврале.
Тем временем фьючерсы на оманскую нефть во вторник достигли рекордного уровня 152,58 доллара за баррель, а её премия к дубайскому свопу составила 55,74 доллара за баррель против средней премии всего в 75 центов в феврале. Оманская нефть экспортируется с терминала за пределами Ормузского пролива.
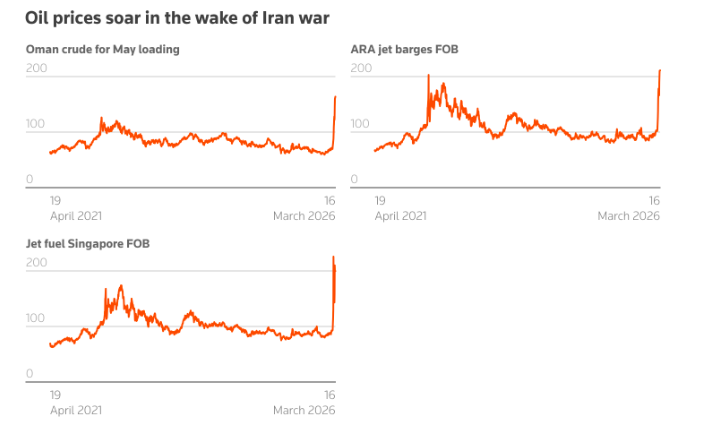
Этот всплеск отражал огромную неопределённость в отношении фактически доступных поставок на Ближнем Востоке после того, как Иран неоднократно атаковал нефтяной терминал Омана и крупнейший нефтяной экспортный терминал ОАЭ в Фуджейре за пределами Ормузского пролива.
Не отражают ли Brent и WTI «истинную серьёзность» ситуации на нефтяном рынке?
Как указала во вторник в своей последней аналитической записке глава сырьевого направления JPMorgan Наташа Канева, наблюдалось явное несоответствие между ценообразованием международных эталонных сортов нефти и ближневосточной географией перебоев в поставках.
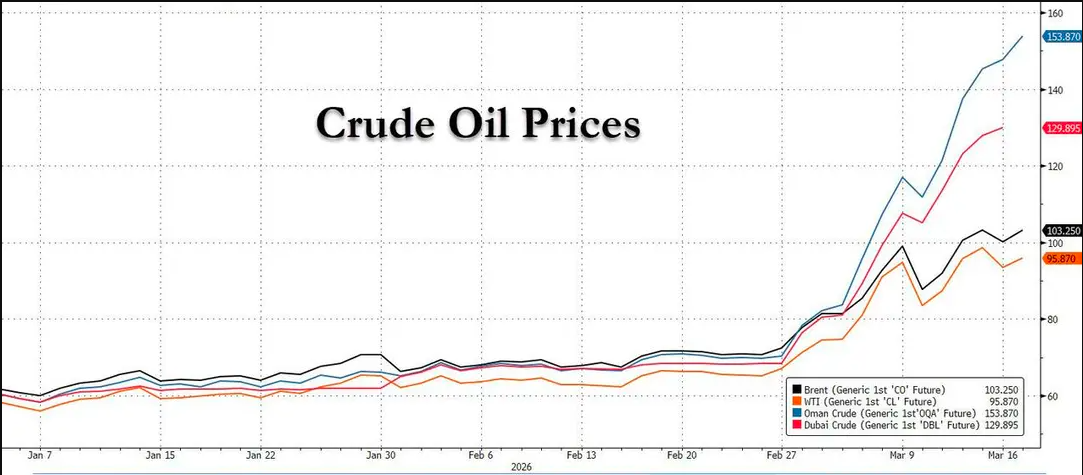
Ключевая проблема заключалась в том, что Brent и WTI — это эталонные индикаторы на противоположных концах Атлантического бассейна, тогда как текущий шок сосредоточен на Ближнем Востоке.В результате на цены этих эталонных сортов особенно влияли сравнительно мягкие региональные фундаментальные факторы: коммерческие запасы нефти в США и Европе в начале 2026 года были значительными, а предложение по всему Атлантическому бассейну также оставалось относительно высоким в краткосрочной перспективе.
Кроме того, ожидания высвобождения нефти из Стратегического нефтяного резерва США (SPR), а также частичное высвобождение, которое вскоре должно произойти, дополнительно ослабили напряжённость на ближнем участке рынков, привязанных к Brent и WTI.
Напротив, ближневосточные эталонные сорта, такие как Dubai и Oman, точнее отражали текущий дисбаланс на физическом рынке.Спотовые цены Dubai и Oman торговались выше 150 долларов за баррель, подчёркивая серьёзность дефицита нефти, вызванного перебоями в регионе Персидского залива. Эти ближневосточные цены на нефть напрямую пострадали от сбоев экспорта и потому эффективнее отражали предельный дефицит предложения, чем сорта нефти, привязанные к Атлантическому бассейну.
Что особенно важно, география торговли усилила эту динамику. Большая часть нефти, перевозимой через Ормузский пролив, направляется в Азию: до начала конфликта на Ближнем Востоке через пролив в Азию ежедневно поступало около 11,2 млн баррелей нефти и 1,4 млн баррелей нефтепродуктов.
В результате прямой физический дефицит — и скачок цен на нефть — сосредоточился на азиатских рынках, наиболее зависимых от нефти из Персидского залива. Более того, в Азии уже появились первые признаки разрушения спроса, поскольку цены на нефтепродукты резко выросли, а спотовая нефть стала непомерно дорогой.
JPMorgan отметил, что временные факторы ещё больше усилили это расхождение.Обычный рейс из стран Совета сотрудничества арабских государств Персидского залива (GCC) в Азию занимает около 10–15 дней, тогда как поставки в Европу через Суэцкий канал требуют почти 25–30 дней, или 35–45 дней при перенаправлении вокруг мыса Доброй Надежды. Поэтому перебои в поставках из Персидского залива быстрее и сильнее ударили бы по азиатским рынкам, тогда как эталонные сорта Атлантического бассейна, такие как Brent и WTI, имели бы более длительный буфер благодаря избыточным запасам и более медленной перестройке поставок. США, где добыча нефти превышает 13 млн баррелей в сутки, пострадали бы меньше всего.
По мнению JPMorgan, в этих условиях кажущуюся ценовую стабильность Brent и WTI не следует воспринимать как свидетельство достаточного мирового предложения. Она отражала временный буфер, созданный региональными избыточными запасами, структурой эталонных сортов и вмешательством властей.
Фактически для нефтепереработчиков, особенно в Азии, текущий дефицит нефти уже стал серьёзной проблемой. Около 60% импорта нефти в регионе зависело от Ближнего Востока, и трудности с поиском альтернативных и своевременных поставок быстро становились критическими. Это давление уже вынудило многие страны пойти на болезненные меры. НПЗ по всей Азии начали снижать загрузку, чтобы сберечь истощающиеся запасы. Некоторые страны запретили экспорт нефтепродуктов — защитный шаг, который может ещё сильнее ужесточить ситуацию на мировом рынке.
По мере усиления дефицита нефти цены на нефтепродукты резко выросли. Цены на авиационное топливо в Азии приближались к 200 долларам за баррель, почти к рекордному уровню около 220 долларов, достигнутому ранее в этом месяце.
Кризис может распространиться дальше
В конечном счёте ожидалось, что этот кризис выйдет за пределы Азии.
Данные аналитической компании Kpler показали, что в прошлом году на Европу приходилось около трёх четвертей экспорта ближневосточного авиационного топлива, проходившего через Ормузский пролив, — примерно 379 000 баррелей в сутки, — однако с начала конфликта ни один такой груз через пролив не прошёл.
Неудивительно, что цены на баржи с авиационным топливом в нефтеперерабатывающем хабе Амстердам—Роттердам—Антверпен взлетели до рекордных 190 долларов за баррель, превысив предыдущий максимум, установленный после начала российско-украинского конфликта в феврале 2022 года.
Сравнение с российско-украинским кризисом может оказаться ещё более показательным.
До начала российско-украинского конфликта в 2022 году Россия обеспечивала около 30% импорта сырой нефти в Европу и треть импорта нефтепродуктов. Опасаясь, что Европа лишится поставок от одного из крупнейших производителей нефти в мире, трейдеры подняли цену Brent до 130 долларов за баррель после начала российско-украинского конфликта, хотя в итоге этот наихудший сценарий так и не реализовался в полной мере.
Напротив, по данным Morgan Stanley, фактические перебои, вызванные иранским конфликтом, уже более чем втрое превысили тот уровень опасений.
Даже если Ормузский пролив откроется немедленно, это не принесёт быстрого облегчения. По данным Международного энергетического агентства, с начала конфликта на Ближнем Востоке остановлена добыча примерно 10 млн баррелей в сутки. На восстановление этих потоков уйдут недели, если не месяцы.
Безусловно, нефтяной рынок вступил в иранский конфликт в состоянии относительного избытка предложения, и Международное энергетическое агентство прогнозировало, что мировое предложение превысит спрос примерно на 3,7 млн баррелей в сутки. Но этот профицит теперь сведён на нет нынешними потрясениями. На прошлой неделе Международное энергетическое агентство объявило о планах высвободить рекордные 400 млн баррелей из стратегических нефтяных резервов стран-участниц, что поможет смягчить первоначальный шок. Но расходование запасов не может заменить поставки новой нефти.
Иными словами, шок предложения на нефтяном рынке реален и может сохраняться.
Когда Ормузский пролив наконец вновь откроется, цены на нефть сначала могут резко упасть на волне облегчения, но, учитывая суровые реалии физического рынка, трейдерам, возможно, стоит дважды подумать, прежде чем ставить на то, что обещанное Трампом возвращение к нормальности уже близко…



