Зарубежный рынок вольфрамового сырья ужесточается всё быстрее, цены продолжают стремительно расти в условиях доминирования продавцов
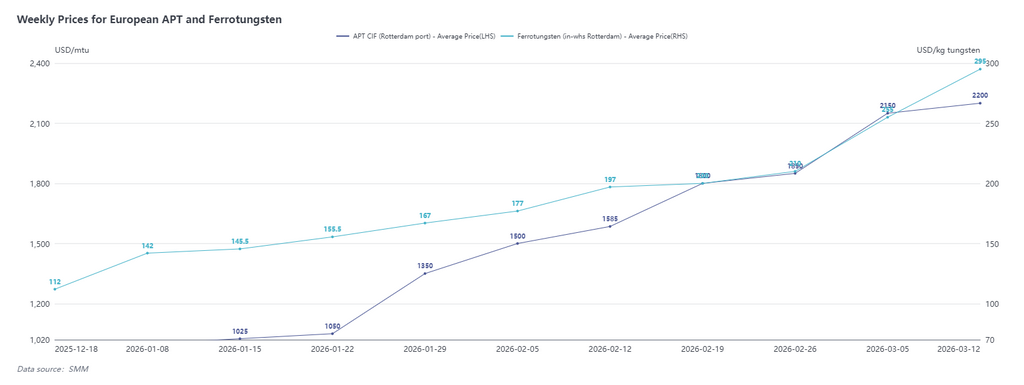
По состоянию на 13 марта данные SMM показали, что цена на паравольфрамат аммония (APT) CIF Роттердам составляла 2 150–2 250 долл./mtu, средняя цена — 2 200 долл./mtu, что на 50 долл. выше уровня 6 марта; цена на ферровольфрам (склад в Роттердаме) составляла 280–310 долл./кг вольфрама, в среднем 295 долл./кг вольфрама, что на 40 долл. выше уровня 6 марта.
Кроме того, последний опрос SMM от 16 марта показал, что индийские котировки FOB на лом твердосплавных вольфрамовых пластин достигли 142–158 долл./кг, тогда как европейские котировки на лом твердосплавных вольфрамовых пластин выросли до 130–140 евро/кг. Цены на обоих рынках за неделю выросли более чем на 25%, а зарубежный рынок вольфрамового лома сохранял устойчивый восходящий тренд.
В настоящее время дефицит запасов сырья на рынках Европы и США крайне значителен. Согласно опросу SMM, запасы сырья у большинства производителей были практически исчерпаны, а потребность в закупках носила срочный характер. На этом фоне конечные покупатели всё активнее направляли запросы, и почти каждая сделка дополнительно подталкивала котировки APT вверх. На прошлой неделе отдельные экстремальные цены сделок на рынке достигали 2 700–3 000 долл./mtu. Хотя объём торгов был крайне ограниченным и недостаточным для отражения общей средней рыночной цены, это показало, что цены по-прежнему сохраняют потенциал дальнейшего роста на фоне усиливающегося дисбаланса спроса и предложения. Рынок вольфрамового сырья теперь явно перешёл в модель доминирования продавцов, при которой переговорные позиции поставщиков существенно усилились.
Со стороны предложения рынок лома в Индии продолжал испытывать двойное давление. С одной стороны, цены на лом продолжали стремительно расти, а сокращение объёма находящихся в обращении ресурсов лома всё больше затрудняло закупки; с другой стороны, цены на природный газ продолжали повышаться, увеличивая производственные издержки.
По словам одного из производителей вольфрамата натрия, сырьё для его производства в основном состояло из лома твёрдых сплавов и лома катализаторов, и оба этих вида сырья в настоящее время трудно приобрести на индийском рынке. Тем временем процесс обжига сильно зависел от энергоресурсов, а предприятие находилось под значительным давлением издержек и уже столкнулось с остановкой производства. Стоит отметить, что вольфрамат натрия является важным источником сырья для производства APT в Индии и Вьетнаме. В последнее время поставки в этом сегменте были почти полностью прекращены, что ещё больше обострило дефицит сырья в регионе.
Согласно опросу SMM, ресурсы APT у вьетнамской Masan в настоящее время также полностью распроданы. Компания находится в процессе переноса добычи со старого рудника на новый, при этом общий объём выпуска крайне ограничен, поэтому в краткосрочной перспективе сформировать эффективное предложение затруднительно.
С точки зрения экспорта из Китая, поставки вольфрамового сырья, включая APT, по-прежнему сталкиваются с множественными ограничениями в части процедур и транспортировки. В настоящее время общий срок от одобрения заявки до прибытия груза в порт Роттердама по-прежнему составляет 3–4 месяца. На фоне геополитических конфликтов устойчивость европейских морских маршрутов снизилась, что ещё больше усилило неопределённость в цепочке поставок. Поскольку спрос по конечным заказам за пределами Китая остаётся срочным, цена сделок APT на условиях CIF Роттердам продолжает обновлять максимумы.
Китайский рынок вольфрама скорректировался от высоких уровней, преобладает рациональная выжидательная позиция; напряжённость спроса и предложения за пределами Китая может ещё больше расширить внутренний и внешний ценовой разрыв
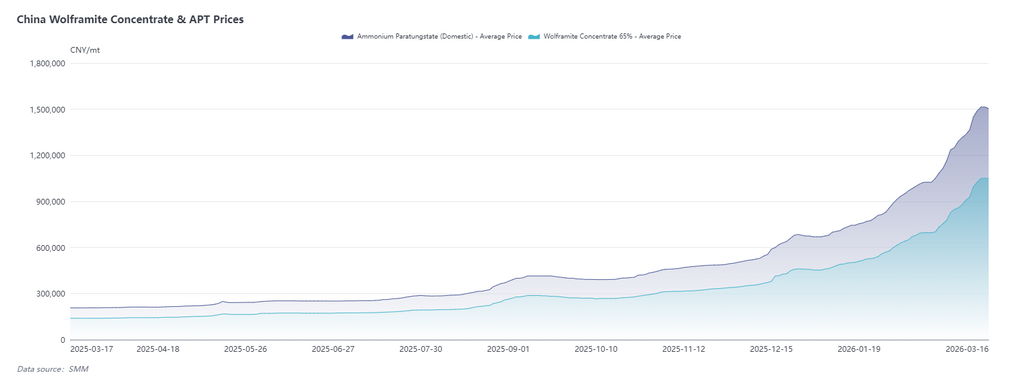
По состоянию на 16 марта внутренние котировки APT составляли 1,5–1,51 млн юаней/т, средняя цена — 1,505 млн юаней/т, что на 10 тыс. юаней/т ниже предыдущего рабочего дня; котировки на внутреннем рынке лома твердосплавных вольфрамовых пластин составляли 1 130–1 180 юаней/кг, что на 35 юаней/кг ниже предыдущего рабочего дня.
На этой неделе цены на китайском рынке вольфрама как в сегменте сырья, так и в сегменте вольфрамового лома немного скорректировались, главным образом потому, что опасения по поводу чрезмерно высоких цен постепенно ослабли. С начала 2026 года цены на APT совокупно выросли более чем на 100 %, и рыночный энтузиазм оказался в определённой степени исчерпан. В последнее время на некоторых рудниках аукционы завершались безрезультатно, что дополнительно остудило перегретые настроения, тогда как локальные продажи усилили давление на цены, вынуждая их консолидироваться вблизи отметки 1,5 млн юаней/т.
На рынке вольфрамового лома также преобладали опасения из-за высоких цен. Предыдущее повышение цен произошло слишком быстро, спрос со стороны нижних звеньев цепочки приблизился к насыщению, поддержка на высоких уровнях ослабла, и рынок постепенно вошёл в коррекционный канал. В целом рынок вольфрама переживал этап восстановления настроений и ребалансировки цен.
На китайском рынке текущая ценовая корректировка стала неизбежным результатом высвобождения ранее перегретых настроений, и рынок постепенно переходил от иррациональной ажиотажной скупки на фоне непрерывного роста цен к стадии рационального выжидания. Однако следует отметить, что фундаментальная ситуация избыточного предложения на рынке вольфрама принципиально не изменилась, как и не появилось новых регуляторных сигналов со стороны политики, поэтому в целом рынок сохранял модель консолидации на высоких уровнях. В краткосрочной перспективе ценовая динамика по-прежнему будет зависеть от множества макроэкономических неопределённостей.
Напротив, напряжённый баланс спроса и предложения на рынках за пределами Китая не продемонстрировал какого-либо существенного смягчения. Под влиянием таких факторов, как высокие затраты на энергоносители и сохраняющееся давление в транспортной сфере, зарубежная сторона предложения сырья стала ещё более напряжённой. На этом фоне текущая цена APT на условиях CIF, порт Роттердам, на уровне 2 200 долл. за mtu может быть лишь новой отправной точкой. В дальнейшем, по мере того как китайский рынок вступит в фазу корректировки на высоких уровнях, цены на зарубежных рынках, как ожидается, продолжат расти, а ценовой разрыв между внутренним и внешними рынками может ещё больше увеличиться.