[SMM Анализ] Обзор рынка импорта сырьевых материалов из вторичной меди за 2025 год и прогнозы

Опубликовано: Dec 26, 2025 14:48 (GMT+8)
Источник: SMM
По данным Главного таможенного управления, совокупный объем импорта вторичного медного сырья в Китае с января по октябрь 2025 года достиг 1,8956 млн физических тонн, что на 1,97% больше, чем за аналогичный период прошлого года, при сохранении относительно стабильных общих объемов. В октябре 2025 года импорт значительно вырос — с 179 тыс. физических тонн в сентябре до 196 тыс. физических тонн. Хотя ранее, с мая по июль, объемы импорта снижались из-за торговых трений, особенно повлиявших на поставки из США, с августа по октябрь рынок стабильно восстанавливался. Этот рост был в основном обусловлен перебоями в поставках медного концентрата и высокими ценами на первичную медь, что увеличило спрос на лом как заменитель, а также ростом экспорта из основных стран-поставщиков, не относящихся к США, таких как Япония, Таиланд и Южная Корея. Кроме того, некоторое улучшение торговых отношений между Китаем и США и оптимистичные настроения предприятий, ведущие к активным закупкам, способствовали всплеску объемов.

I. Анализ масштабов импорта: рост общего объема и структурные сдвиги

По данным Главного таможенного управления, совокупный объем импорта Китаем вторичного медного сырья с января по октябрь 2025 года достиг 1,8956 млн физических тонн, что на 1,97% больше, чем годом ранее, при сохранении относительно стабильного общего объема. В октябре 2025 года импорт значительно вырос — с 179 тыс. физических тонн в сентябре до 196 тыс. физических тонн. Хотя объемы импорта ранее снижались в период с мая по июль из-за торговых трений, особенно затронувших поставки из США, с августа по октябрь рынок стабильно восстанавливался. Этот подъем был в основном обусловлен перебоями в поставках медного концентрата и высокими ценами на первичную медь, что увеличило спрос на лом как заменитель, а также ростом экспорта из основных стран-поставщиков, не относящихся к США, таких как Япония, Таиланд и Южная Корея. Кроме того, некоторое улучшение торговых отношений между Китаем и США и бычий настрой предприятий, ведущий к агрессивному накоплению запасов, способствовали всплеску объема. Хотя внутренние цены не полностью отражали международный рост, неспособность зарубежных потребителей поглотить высокий объем предложения вынуждала международные склады продолжать экспорт в Китай. Однако SMM прогнозирует снижение в ноябре, поскольку запасы ниже по цепочке достигают насыщения, а переработчики сопротивляются более высоким ценам в условиях generally свободной supply среды.

II. Годовые ценовые тенденции импортируемого медного лома
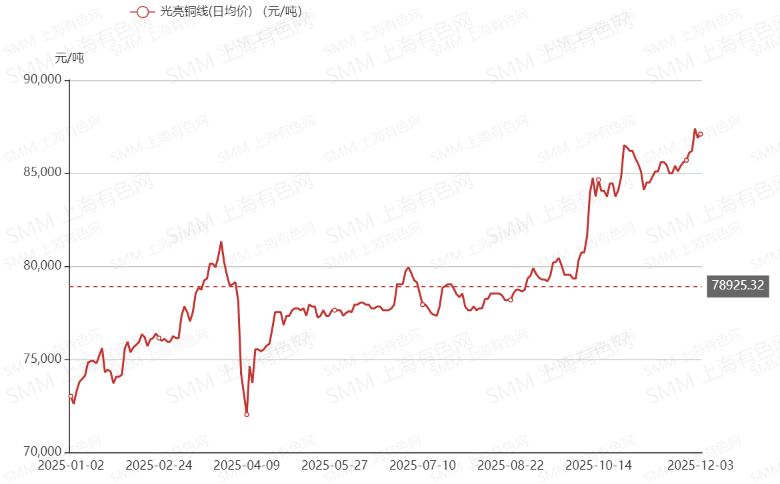
На протяжении 2025 года цена импортируемого медного лома оставалась тесно связанной с ценами на медь на LME, характеризуясь высокой волатильностью с последующей мощной восходящей траекторией. В первом квартале цены значительно выросли в феврале и марте на фоне оптимистичных глобальных макроэкономических ожиданий и свободной ликвидности, но резко упали в апреле, когда обострение торговой напряженности между Китаем и США вызвало панику на рынке сырьевых товаров. Ко второму и третьему кварталам рынок достиг дна и начал колебательный подъем, при этом цены на Zhejiang Millberry стабилизировались в диапазоне от 77 000 до 79 000 юаней за тонну. Это восстановление поддерживалось позитивными макронастроениями и ожиданиями снижения процентных ставок ФРС, что усиливало рыночную ликвидность и спекулятивный спрос.

Тренд достиг пика в четвертом квартале, когда цены на Zhejiang Millberry выросли с примерно 79 400 юаней за тонну в сентябре до исторического пика в 87 400 юаней за тонну. Это совокупное увеличение на 8000 юаней за тонну было вызвано сочетанием частых аварий на шахтах, ужесточающих поставки сырья, текущих макроожиданий снижения ставок и anticipated сокращений производства китайскими плавильными заводами, что подняло медь на LME до новых высот и параллельно повысило цены на лом.

III. Перспективы на будущее: Политические риски и ресурсный протекционизм

В перспективе ландшафт рынка переработанной меди меняется под влиянием значительных сдвигов в международной торговой политике, которые создают долгосрочную неопределенность. США не только ввели пошлины на медные полуфабрикаты, но и объявили о мандате, действующем с 2027 года, требующем оставления не менее 25% высококачественной переработанной меди на внутреннем рынке. Одновременно Европейский союз начал ограничивать экспорт необработанных или «проблемных» переработанных металлов в страны, не входящие в ОЭСР, требуя строгой предварительной обработки перед любой трансграничной перевозкой. Эти действия сигнализируют о нарастающей волне ресурсного протекционизма, поскольку крупные экономики стремятся обезопасить свои внутренние цепочки поставок, что, как ожидается, ускорит регионализацию глобальной торговли переработанной медью и potentially ограничит объем трансокеанского обращения. В этих сложных и развивающихся условиях многие трейдеры готовятся к волатильному и фрагментированному рынку в 2026 году, anticipating период, характеризующийся повышенной неразберихой и структурной неопределенностью.


Заявление об источниках данных: За исключением общедоступной информации, все остальные данные обрабатываются SMM на основе общедоступной информации, рыночного общения и с опорой на внутреннюю базу данных и модели SMM. Они приведены только для справки и не являются рекомендациями для принятия решений.

По любым вопросам или для получения дополнительной информации, пожалуйста, свяжитесь: lemonzhao@smm.cn
Для получения дополнительной информации о доступе к нашим исследовательским отчётам обращайтесь:service.en@smm.cn
Связанные новости
Спред цен между фьючерсными контрактами сужается, сдерживание продаж усиливается, спотовые премии могут прекратить снижение и стабилизироваться [Протокол утреннего совещания SMM по меди]
29 минут назад
Спред цен между фьючерсными контрактами сужается, сдерживание продаж усиливается, спотовые премии могут прекратить снижение и стабилизироваться [Протокол утреннего совещания SMM по меди]
Читать далее
Спред цен между фьючерсными контрактами сужается, сдерживание продаж усиливается, спотовые премии могут прекратить снижение и стабилизироваться [Протокол утреннего совещания SMM по меди]
Утреннее совещание SMM: Медь на LME: Открылась на уровне $14 645,5/т, достигла максимума $14 657/т, минимума $14 549/т и закрылась на отметке $14 555,5/т, снизившись на 0,45%. Объём торгов составил 11 400 лотов, открытый интерес — 264 000 лотов, что на 2 818 лотов больше, чем в предыдущий торговый день, за счёт наращивания коротких позиций. Наиболее торгуемый контракт на медь SHFE 2611: Открылся на уровне 110 950 юаней/т, достиг максимума 111 020 юаней/т, минимума 110 610 юаней/т и закрылся на отметке 110 730 юаней/т, снизившись на 0,15%. Объём торгов составил 16 300 лотов, открытый интерес — 195 000 лотов, что на 922 лота меньше, чем в предыдущий торговый день, за счёт сокращения длинных позиций.
29 минут назад
Фьючерсы на медь слегка корректируются на фоне переплетения макроэкономических и фундаментальных факторов [SMM: утренний комментарий по меди]
44 минут назад
Фьючерсы на медь слегка корректируются на фоне переплетения макроэкономических и фундаментальных факторов [SMM: утренний комментарий по меди]
Читать далее
Фьючерсы на медь слегка корректируются на фоне переплетения макроэкономических и фундаментальных факторов [SMM: утренний комментарий по меди]
44 минут назад
Забастовка на Centinela может вдвое сократить ноябрьскую добычу меди, заявляют профсоюзы
11 часов назад
Забастовка на Centinela может вдвое сократить ноябрьскую добычу меди, заявляют профсоюзы
Читать далее
Забастовка на Centinela может вдвое сократить ноябрьскую добычу меди, заявляют профсоюзы
Забастовка рабочих на медном руднике Сентинела, принадлежащем Antofagasta в Чили, может привести к сокращению производства меди в ноябре примерно на 50%, если остановка работы продолжится, сообщают представители профсоюзов. Забастовка началась 7 октября после того, как два профсоюза отказались от дальнейших переговоров с Antofagasta Minerals после провала переговоров при посредничестве правительства. Трудовые коллективы представляют более половины ключевых операторов рудника Сентинела и более 60% работников по обслуживанию оборудования. Профсоюзы заявили, что первоначальное влияние на производство, как ожидается, будет постепенно усиливаться, поскольку затронуты добыча и развитие рудника, а также необходимо удалить большой объём пустой породы. Они ожидают, что полный эффект забастовки станет более заметным в ноябре, когда производство может сократиться вдвое. Antofagasta заявила, что продолжает сохранять свой производственный прогноз, несмотря на забастовку, и отказалась комментировать оценку профсоюзов относительно возможного влияния на ноябрьское производство. Спор сосредоточен на различиях в оплате труда и льготах между профсоюзными группами. Представители работников добиваются равных льгот для сотрудников независимо от профсоюзной принадлежности, тогда как Antofagasta заявила, что графики переговоров разделены с 2020 года, а корректировки заработной платы обсуждаются в разное время. Оценка профсоюзами возможного снижения ноябрьского производства на 50% существенно повышает значимость забастовки на Сентинеле для поставок по сравнению с первоначальной остановкой работы. Однако эта оценка не подтверждена Antofagasta, которая продолжает сохранять свой производственный прогноз. Таким образом, масштаб фактических потерь меди будет зависеть от продолжительности забастовки, степени нарушения добычи и обслуживания, а также от того, возобновятся ли переговоры до ноября.
11 часов назад

